
Vorsteuerabzug: warunki i właściwy termin odliczenia w 2026
Mogą Państwo odzyskać od Finanzamt (urzędu skarbowego) Umsatzsteuer (podatek od wartości dodanej, VAT) z faktury zakupowej, jeśli jednocześnie spełnione są cztery warunki: są Państwo przedsiębiorcami (Unternehmer) zobowiązanymi do rozliczania VAT, świadczenie zostało wykonane na rzecz Państwa przedsiębiorstwa, mają Państwo prawidłową fakturę z odrębnie wykazanym podatkiem, a wydatek nie jest związany z obrotami zwolnionymi z VAT. Jeśli brakuje któregokolwiek z tych warunków, Vorsteuer (podatek naliczony) pozostaje kosztem. Poniżej wyjaśniamy, co każdy z warunków oznacza w praktyce, w którym miesiącu odliczyć Vorsteuer i gdzie osoby samozatrudnione najczęściej tracą pieniądze.
W skrócie
- Vorsteuerabzug (odliczenie podatku naliczonego) reguluje § 15 UStG. Kleinunternehmer (mali przedsiębiorcy) w rozumieniu § 19 UStG są z niego wyłączeni.
- Faktura musi zawierać wszystkie obowiązkowe elementy, w przeciwnym razie nie mogą Państwo skorzystać z odliczenia, nawet jeśli świadczenie było rzeczywiste.
- Nie ma znaczenia, czy faktura została już zapłacona. Wyjątek: zaliczki – tu potrzebna jest faktura i zapłata.
- Administracja skarbowa przyznaje odliczenie w okresie rozliczeniowym UStVA (wstępnej deklaracji VAT), w którym świadczenie zostało wykonane i jest faktura. Wyrok unijny z 11 lutego 2026 r. podważa to podejście.
- Kto wykonuje czynności zwolnione z VAT, np. usługi lecznicze lub wynajem mieszkań, traci odliczenie dla związanych z nimi kosztów w całości lub częściowo.
Spis treści
- Czym jest Vorsteuerabzug i dlaczego nie jest bonusem
- Warunki w skrócie
- Cztery warunki szczegółowo
- Właściwy termin Vorsteuerabzug
- Vorsteuer bez klasycznej faktury: trzy przypadki szczególne
- Jak zabezpieczyć Vorsteuerabzug w praktyce
- Nasze spojrzenie na Vorsteuerabzug
- Prawidłowa ewidencja Vorsteuer z Kontelio
- Najczęstsze pytania o Vorsteuerabzug
- Źródła
Czym jest Vorsteuerabzug i dlaczego nie jest bonusem
Vorsteuer to Umsatzsteuer, którą inne firmy naliczają Państwu na fakturach za dostawy i usługi. Finanzamt NRW opisuje go jako pozycję przejściową: ekonomicznie Umsatzsteuer ponosi konsument końcowy, a nie Państwa działalność.
W praktyce oznacza to: odliczają Państwo zapłacony Vorsteuer od Umsatzsteuer naliczonego klientom i przelewają tylko różnicę. Jeśli w danym miesiącu Vorsteuer jest wyższy, np. dlatego, że właśnie dokonali Państwo inwestycji, Finanzamt zwraca nadwyżkę.
Przykład: kupują Państwo laptop za 1 000 € netto plus 190 € Umsatzsteuer. W tym samym miesiącu wystawiają Państwo faktury na 5 000 € netto plus 950 € Umsatzsteuer. W Umsatzsteuer-Voranmeldung (UStVA, wstępnej deklaracji VAT) pojawia się wtedy 950 € Umsatzsteuer minus 190 € Vorsteuer – płacą Państwo 760 €. Laptop kosztuje więc Państwa działalność faktycznie 1 000 €, a nie 1 190 €. Jak stawki podatku i UStVA ze sobą współgrają, wyjaśniamy szczegółowo w poradniku Umsatzsteuer dla osób samozatrudnionych.
Właśnie dlatego założyciele firm nie powinni traktować Vorsteuerabzug jako prezentu podatkowego. Zapewnia on jedynie, że Umsatzsteuer pozostaje neutralny na każdym etapie łańcucha dostaw. Kto go traci, dopłaca.
Warunki w skrócie
Zanim przejdziemy do szczegółów – przegląd. Literatura fachowa rozróżnia przy tym przesłanki materialne (czy faktycznie nabyto świadczenie dla przedsiębiorstwa?) i przesłankę formalną (czy jest prawidłowa faktura?). Na to rozróżnienie zwraca uwagę również firma doradcza BDO w swojej analizie aktualnego orzecznictwa.
| Warunek | Co jest sprawdzane | Typowa pułapka |
|---|---|---|
| Status przedsiębiorcy | Są Państwo Unternehmer, a nie Kleinunternehmer | Wybrana Kleinunternehmerregelung (zasada małego przedsiębiorcy) |
| Świadczenie dla Państwa przedsiębiorstwa | Inny przedsiębiorca dokonał na Państwa rzecz dostawy lub usługi – i to dla Państwa działalności | Przedmioty używane w sposób mieszany, udział prywatny |
| Prawidłowa faktura | Obowiązkowe elementy wg §§ 14, 14a UStG, podatek wykazany odrębnie | Nieprecyzyjny opis świadczenia, błędny adres |
| Brak wyłączenia | Wydatek nie służy obrotom zwolnionym z VAT | Wynajem, zawody medyczne, pośrednictwo ubezpieczeniowe |
Cztery warunki szczegółowo
1. Są Państwo przedsiębiorcą z Regelbesteuerung (opodatkowaniem na zasadach ogólnych)
Odliczać może tylko ten, kto sam jest przedsiębiorcą w rozumieniu prawa o VAT. Dotyczy to zarówno Freiberufler (osób wykonujących wolny zawód), jak i osób prowadzących Gewerbe (działalność gospodarczą) – rozróżnienie nie ma tu znaczenia (więcej na ten temat w artykule Freiberufler czy Gewerbe).
Najważniejszym wyjątkiem są Kleinunternehmer. Według informacji Finanzamt NRW na temat Kleinunternehmerregelung zasada ta ma zastosowanie, jeśli obrót w poprzednim roku nie przekroczył 25 000 €, a w bieżącym roku prawdopodobnie nie przekroczy 100 000 €. Kto z niej korzysta, nie wykazuje Umsatzsteuer, ale w zamian nie może odliczać Vorsteuer.
Brzmi wygodnie, ale może okazać się kosztowne. Jeśli planują Państwo większy zakup, np. maszyny, pojazd lub kompletne wyposażenie biura za 12 000 € netto, jako Kleinunternehmer ponoszą Państwo sami około 2 280 € Umsatzsteuer. Również koszty bieżące, takie jak czynsz za lokal użytkowy, abonamenty na oprogramowanie i energia, stają się wtedy kosztami w kwocie brutto. Kto przeliczy na przykład koszty prądu w małej firmie, szybko zauważy, że Umsatzsteuer jest opłacany przy każdej zaliczce na poczet rachunku. Czy przejście na Regelbesteuerung się opłaca, zależy przede wszystkim od tego, czy Państwa klienci są przedsiębiorcami, którzy sami mogą odliczać Vorsteuer. Wszystkie za i przeciw rozpisaliśmy w poradniku Kleinunternehmerregelung 2026. Ponieważ zmiana może mieć skutki przez kilka lat, przed jej dokonaniem proszę porozmawiać ze swoim Steuerberater (doradcą podatkowym).
2. Świadczenie zostało wykonane dla Państwa przedsiębiorstwa
§ 15 Abs. 1 UStG wymaga, aby inny przedsiębiorca wykonał dostawę lub inne świadczenie dla Państwa przedsiębiorstwa. Tym samym odpadają dwie grupy: zakupy od osób prywatnych (które nie są zobowiązane do zapłaty Umsatzsteuer) oraz zakupy na potrzeby prywatne.
Trzy kwestie z ustawy, które powinny znać osoby samozatrudnione:
- Próg 10 procent: Jeśli wykorzystują Państwo dany przedmiot do celów firmowych w mniej niż 10 procentach, nie uważa się go za nabyty dla przedsiębiorstwa. Brak Vorsteuerabzug, nawet częściowego.
- Niepodlegające odliczeniu Betriebsausgaben (koszty uzyskania przychodu): Zgodnie z § 15 Abs. 1a UStG Vorsteuer jest wyłączony dla wydatków, które w podatku dochodowym podlegają zakazowi odliczenia z § 4 Abs. 5 EStG, np. zbyt drogich prezentów dla partnerów biznesowych. Bewirtungskosten (koszty reprezentacji, posiłki biznesowe) ustawa wyraźnie z tego wyłącza – tu Vorsteuerabzug pozostaje możliwy przy wydatkach uzasadnionych i udokumentowanych. Jakie koszty w ogóle są uznawane za Betriebsausgaben, pokazuje nasza lista Odliczanie Betriebsausgaben.
- Użytkowanie mieszane: W przypadku samochodu, którym jeżdżą Państwo także prywatnie, odliczenie jest początkowo możliwe, a użytek prywatny jest następnie opodatkowany jako pobór na cele prywatne (Entnahme). Jak działają tu zasada 1% i Fahrtenbuch (książka przejazdów), przeczytają Państwo w artykule Prywatne użytkowanie samochodu służbowego.
Najczęstszy błąd myślowy: Vorsteuer to czysta formalność, gdy tylko faktura jest wystawiona na nazwę firmy. To nieprawda. Bez faktycznego wykorzystania w działalności nie ma odliczenia, niezależnie od tego, jak porządnie wygląda dokument.
3. Mają Państwo prawidłową fakturę
Właśnie tutaj podczas Betriebsprüfung (kontroli podatkowej) upada większość odliczeń. Podatek musi być odrębnie wykazany na fakturze zgodnej z §§ 14, 14a UStG – tak stanowi Umsatzsteuer-Anwendungserlass (wytyczne do stosowania ustawy o VAT), sekcja 15.2a. Przegląd obowiązkowych elementów faktury (Pflichtangaben einer Rechnung):
- Pełna nazwa i adres przedsiębiorcy wykonującego świadczenie oraz Państwa przedsiębiorstwa
- Steuernummer (numer podatkowy) lub Umsatzsteuer-Identifikationsnummer (numer identyfikacyjny VAT UE) wykonawcy
- Data wystawienia
- Kolejny, jednorazowo nadany numer faktury
- Ilość i nazwa handlowa towarów lub rodzaj i zakres usługi
- Data dostawy lub wykonania usługi
- Wynagrodzenie w podziale na stawki podatku oraz uzgodnione z góry obniżki
- Stawka i kwota podatku lub informacja o zwolnieniu z podatku
Jak rygorystycznie się to traktuje, pokazuje postanowienie Bundesfinanzhof (Federalnego Trybunału Finansowego): na podstawie faktury bez wystarczającego opisu świadczenia nie można skorzystać z ewentualnie przysługującego prawa do Vorsteuerabzug. „Usługi doradcze zgodnie z ustaleniami” zatem nie wystarczą. Proszę sprawdzać każdą fakturę zakupową przed zaksięgowaniem i w razie błędów natychmiast żądać skorygowanej wersji.
Ułatwienie przewidziano dla niewielkich kwot. Kleinbetragsrechnung (faktura uproszczona) do 250 € brutto wymaga zgodnie z § 33 UStDV tylko czterech elementów: nazwy i adresu wykonawcy, daty wystawienia, ilości i rodzaju świadczenia oraz wynagrodzenia wraz z kwotą podatku w jednej sumie i stawki podatku. Paragon ze stacji paliw czy z marketu budowlanego zwykle więc wystarcza. Państwa własny adres nie musi się na nim znajdować.
Proszę również zwracać uwagę na wystawcę faktury: jeśli Umsatzsteuer wykazuje ktoś, kto w ogóle nie jest do niego zobowiązany, np. Kleinunternehmer, albo kwota podatku jest zbyt wysoka, mogą Państwo odliczyć tylko podatek należny zgodnie z ustawą. Pozostały wykazany podatek jest winien wyłącznie wystawca. Wraz ze stopniowym wprowadzaniem obowiązku E-Rechnung (e-faktury ustrukturyzowanej) faktury zakupowe coraz częściej przychodzą w formacie XRechnung (niemiecki format e-faktury XML) lub ZUGFeRD (hybrydowy format e-faktury). Co i od kiedy obowiązuje, opisujemy w przeglądzie Obowiązek E-Rechnung.
4. Wydatek nie służy obrotom zwolnionym z VAT
Nawet przy idealnej fakturze odliczenie przepada, jeśli wykorzystują Państwo świadczenie do obrotów zwolnionych z podatku. Według informacji Finanzamt NRW dotyczy to np. niektórych usług medycznych, wynajmu oraz działalności agentów ubezpieczeniowych.
Istnieją jednak wyjątki, w których odliczenie pozostaje mimo zwolnienia, przede wszystkim Ausfuhrlieferungen (dostawy eksportowe) do państw trzecich i innergemeinschaftliche Lieferungen (wewnątrzwspólnotowe dostawy towarów) do firm w innych państwach UE. Kto sprzedaje towary za granicę, niczego więc nie traci.
Z niektórych zwolnień mogą Państwo zrezygnować na podstawie § 9 UStG, np. przy wynajmie lokali użytkowych innym przedsiębiorcom. Wtedy obroty są opodatkowane, a Vorsteuerabzug znów jest możliwy. Przy projekcie budowlanym lub remontowym może to oznaczać kwoty pięciocyfrowe.
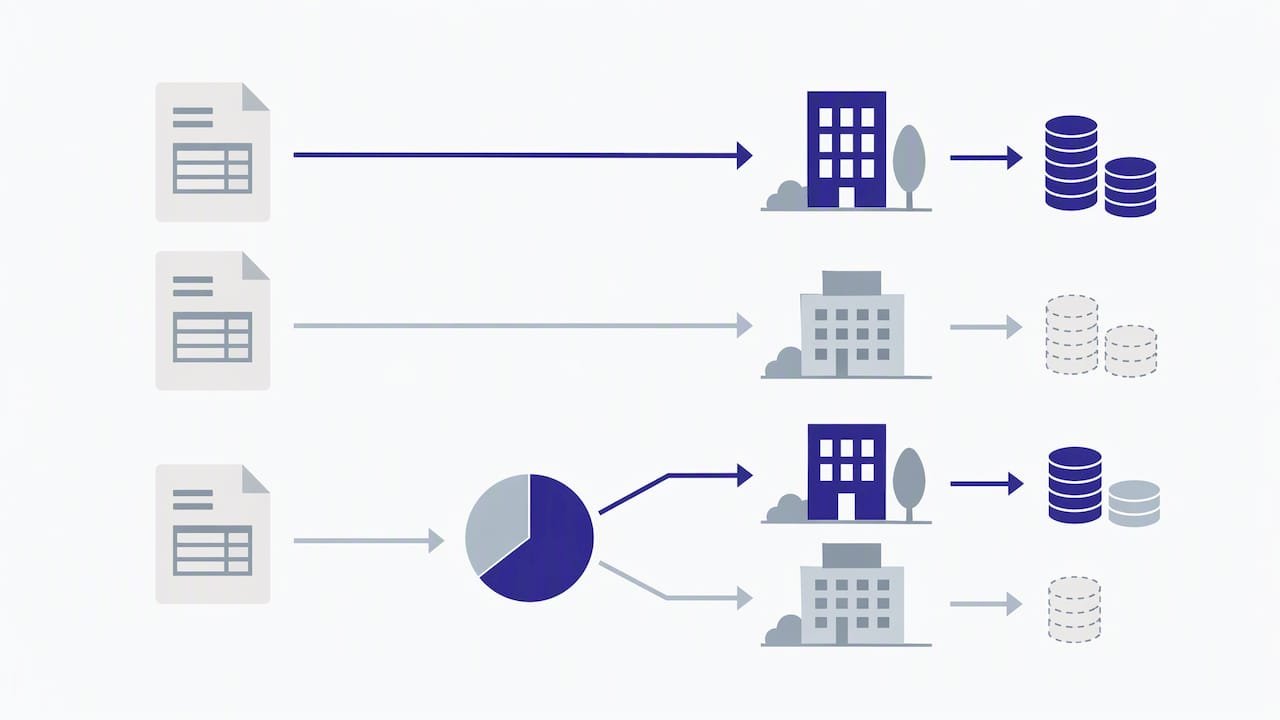
Jeśli mają Państwo jednocześnie obroty opodatkowane i zwolnione, np. jako fizjoterapeuta wykonujący zabiegi lecznicze i prowadzący niewielką sprzedaż sprzętu treningowego, muszą Państwo przyporządkować każde nabyte świadczenie. Koszty służące wyłącznie działalności opodatkowanej są w pełni odliczalne, koszty wyłącznie dla działalności zwolnionej – wcale. W przypadku kosztów wspólnych, takich jak czynsz za gabinet czy oprogramowanie, Vorsteuer jest odliczalny tylko częściowo, według zrozumiałego klucza podziału (§ 15 Abs. 4 UStG). Kto odlicza tu wszystko ryczałtowo, ryzykuje dopłaty podatku.
Właściwy termin Vorsteuerabzug
Pytanie o miesiąc nie jest drobnostką: kto odliczy Vorsteuer za wcześnie, będzie musiał później korygować, a kto za późno – kredytuje płynność finansową Finanzamt.
Podstawowa zasada administracji skarbowej: Odliczenie jest możliwe w okresie rozliczeniowym UStVA, w którym świadczenie zostało wykonane i jest prawidłowa faktura. Decyduje późniejsze z tych dwóch zdarzeń. To, czy zapłacili już Państwo fakturę, według Finanzamt NRW nie ma znaczenia. Dotyczy to również sytuacji, gdy sami rozliczają Państwo swoje obroty według otrzymanych wynagrodzeń (Ist-Versteuerung, opodatkowanie kasowe).

Przykład: Państwa web designer oddaje nową stronę internetową 28 września 2026 r., a faktura dociera do Państwa 5 października 2026 r. Według stanowiska administracji Vorsteuer należy wykazać w UStVA za październik, a nie za wrzesień.
Zaliczki: Jeśli płacą Państwo przed wykonaniem świadczenia, przypadająca na to kwota podatku jest zgodnie z § 15 Abs. 1 UStG odliczalna już wtedy, gdy jest faktura i dokonano płatności. Oba warunki muszą być spełnione. Jak prawidłowo połączyć fakturę zaliczkową i końcową, wyjaśnia nasz poradnik Faktura częściowa i zaliczka.
Co zmienia wyrok EuG (Sądu UE) z lutego 2026 r.
Wyrokiem z 11 lutego 2026 r. (sprawa T-689/24) Sąd Unii Europejskiej orzekł: jeśli faktura jest dostępna najpóźniej w chwili złożenia deklaracji podatkowej, odliczenie nie może zostać przesunięte na późniejszy okres. Prawo powstaje zatem już z chwilą nabycia świadczenia. Tak samo interpretuje ten wyrok również kancelaria Ebner Stolz.
W przykładzie ze stroną internetową oznaczałoby to: jeśli faktura dotarła 5 października, a UStVA za wrzesień składają Państwo dopiero później, mogliby Państwo odliczyć Vorsteuer już za wrzesień. Według oceny BDO niemiecka administracja skarbowa nadal jednak trzyma się momentu otrzymania faktury. Kto odstępuje od stanowiska administracji, powinien ujawnić to w UStVA i wcześniej uzgodnić z doradcą podatkowym. Dla większości osób samozatrudnionych bezpieczną linią pozostaje: Vorsteuer w miesiącu, w którym wpłynęła faktura.
Vorsteuer bez klasycznej faktury: trzy przypadki szczególne
§ 15 Abs. 1 UStG oprócz faktury od krajowego przedsiębiorcy przewiduje inne drogi do Vorsteuer:
- Einfuhrumsatzsteuer (VAT importowy): Jeśli importują Państwo towary z państwa trzeciego, np. z Chin lub Szwajcarii, mogą Państwo odliczyć powstały Einfuhrumsatzsteuer na rzecz swojego przedsiębiorstwa.
- Innergemeinschaftlicher Erwerb (wewnątrzwspólnotowe nabycie towarów): Jeśli jako przedsiębiorca kupują Państwo towary w innym kraju UE, są Państwo winni niemiecki podatek od nabycia (Erwerbsteuer) i jednocześnie odliczają go jako Vorsteuer.
- Reverse-Charge (odwrotne obciążenie) wg § 13b UStG: Przy niektórych świadczeniach, np. od zagranicznych usługodawców lub przy usługach budowlanych, to Państwo jako odbiorca są zobowiązani do zapłaty podatku. Również ten podatek można odliczyć jako Vorsteuer, jeśli świadczenie zostało nabyte dla Państwa przedsiębiorstwa.
We wszystkich trzech przypadkach Zahllast (kwota VAT do zapłaty) wynosi per saldo zwykle zero – ale tylko wtedy, gdy obie strony zostaną prawidłowo ujęte w UStVA.
Jak zabezpieczyć Vorsteuerabzug w praktyce
Nie istnieje wniosek o „Vorsteuerabzugsberechtigung” (uprawnienie do odliczenia podatku naliczonego). W razie wątpliwości muszą Państwo wykazać, że spełniony był każdy pojedynczy warunek. Sprawdziła się następująca rutyna:
- Wyjaśnić status: Proszę sprawdzić na podstawie Fragebogen zur steuerlichen Erfassung (kwestionariusza rejestracji podatkowej), czy są Państwo prowadzeni jako podatnik opodatkowany na zasadach ogólnych, czy jako Kleinunternehmer.
- Sprawdzać każdą fakturę przy wpływie: obowiązkowe elementy, prawidłowy adres Państwa firmy, wykazana kwota podatku, konkretny opis świadczenia.
- Dokumentować cel firmowy: przy posiłkach biznesowych zapisywać okazję i uczestników, przy dobrach używanych w sposób mieszany dokumentować udział wykorzystania.
- Od razu archiwizować dokumenty cyfrowo: zdjęcia, pliki PDF i e-faktury należy archiwizować w sposób niezmienny, aby przez wiele lat były dostępne na wypadek kontroli.
- Wybrać właściwy miesiąc: księgować Vorsteuer w okresie rozliczeniowym UStVA, w którym jest świadczenie i faktura, a przy zaliczkach dodatkowo płatność.
- Dotrzymywać terminów: kto składa UStVA za późno, ryzykuje dopłaty. Konsekwencje wyjaśnia nasz poradnik Verspätungszuschlag i Säumniszuschlag (dopłaty za opóźnienie i zwłokę).
Na koniec roku Umsatzsteuererklärung (roczna deklaracja VAT) podsumowuje wszystkie UStVA. Najpóźniej tam wychodzą na jaw brakujące lub podwójnie zaksięgowane kwoty Vorsteuer. Jakie zasady przy tym obowiązują, opisujemy w artykule Umsatzsteuererklärung: termin i dopłata końcowa.
Nasze spojrzenie na Vorsteuerabzug
U osób samozatrudnionych i w małych firmach rzadko widzimy, by Vorsteuer przepadał z powodu skomplikowanych kwestii prawnych. Przepada z powodu codzienności: paragon ze stacji paliw leży w schowku samochodowym, faktura grafika zawiera tylko słowo „projekt”, a faktura PDF od dostawcy hostingu ginie w skrzynce pocztowej. Każdy z tych dokumentów to realne pieniądze – i każdego z nich ostatecznie brakuje w UStVA.
Dlatego niewiele sobie obiecujemy po zbieraniu dokumentów dopiero na koniec kwartału. Kto fotografuje, sprawdza i przyporządkowuje fakturę zakupową w dniu jej wpływu, zauważy brakujące elementy obowiązkowe jeszcze wtedy, gdy dostawca może je szybko poprawić. I automatycznie zaksięguje Vorsteuer we właściwym miesiącu.
Dla założycieli firm mamy drugą radę: proszę nie rozstrzygać kwestii Kleinunternehmer czy Regelbesteuerung wyłącznie na podstawie nakładu pracy. Proszę przeliczyć planowane inwestycje z pierwszych dwóch lat. Często już to wyliczenie pokazuje, który wariant jest korzystniejszy.
— Paulo
Prawidłowa ewidencja Vorsteuer z Kontelio
Kontelio zostało stworzone właśnie z myślą o takiej rutynie. Fotografują Państwo dokumenty od razu po ich otrzymaniu, pracują z e-fakturami w formacie ZUGFeRD i XRechnung, archiwizują wszystko w sposób zgodny z prawem i zarządzają swoimi dostawcami w jednym miejscu. Na podstawie zarejestrowanych wydatków Kontelio przygotowuje Państwa Umsatzsteuer-Voranmeldung i deklarację roczną oraz przesyła je bezpośrednio przez ELSTER (system elektronicznych deklaracji podatkowych), łącznie z przypomnieniami o terminach. Interfejs jest dostępny w wielu językach, jeśli wolą Państwo nie prowadzić księgowości po niemiecku.
Taryfa Start kosztuje 9,90 € miesięcznie lub 99 € rocznie. Wszystkie taryfy i ceny mogą Państwo testować bezpłatnie przez 30 dni, bez karty kredytowej. Więcej o tej funkcji znajdą Państwo na stronie oprogramowania do Umsatzsteuer.
Najczęstsze pytania o Vorsteuerabzug
Co oznacza „uprawniony do Vorsteuerabzug”?
Do odliczenia Vorsteuer uprawnieni są przedsiębiorcy, którzy rozliczają swoje obroty na zasadach ogólnych. Mogą oni potrącać Umsatzsteuer z faktur zakupowych dla swojego przedsiębiorstwa z własnym zobowiązaniem z tytułu Umsatzsteuer. Kleinunternehmer w rozumieniu § 19 UStG oraz osoby prywatne nie są do tego uprawnieni.
Czy obroty zwolnione z VAT dają prawo do Vorsteuerabzug?
Co do zasady nie: dla kosztów służących obrotom zwolnionym, takim jak usługi lecznicze lub wynajem mieszkań, odliczenie jest wyłączone. Wyjątki dotyczą m.in. dostaw eksportowych i wewnątrzwspólnotowych dostaw towarów. W przypadku niektórych zwolnień mogą Państwo na podstawie § 9 UStG zrezygnować ze zwolnienia i w ten sposób przywrócić prawo do odliczenia.
Czy muszę zapłacić fakturę, aby odliczyć Vorsteuer?
Nie. Decydujące są wykonane świadczenie i prawidłowa faktura. Tylko przy zaliczkach wpłacanych przed wykonaniem świadczenia potrzebują Państwo dodatkowo dowodu zapłaty.
Czy mogę później odliczyć zapomniany Vorsteuer?
Tak, poprzez skorygowaną UStVA lub najpóźniej w rocznej deklaracji Umsatzsteuer, dopóki decyzja podatkowa (Steuerbescheid) może być jeszcze zmieniona. Proszę przy tym księgować Vorsteuer w okresie, do którego należy, a nie po prostu w bieżącym miesiącu. Przy większych kwotach lub starszych latach warto skonsultować się z doradcą podatkowym.
Źródła
- § 15 UStG: Vorsteuerabzug (gesetze-im-internet.de)
- Finanzamt NRW: Vorsteuer
- Finanzamt NRW: Kleinunternehmerinnen und Kleinunternehmer (mali przedsiębiorcy)
- Finanzamt NRW: Umsatzsteuer – przegląd
- UStAE sekcja 15.2a: prawidłowa faktura
- UStAE sekcja 14.5: obowiązkowe elementy faktury
- Bundesfinanzhof: wymogi dotyczące faktury przy Vorsteuerabzug
- BDO: nowości dotyczące terminu Vorsteuerabzug
- FGS: wsteczny Vorsteuerabzug po wyroku EuG T-689/24
- Ebner Stolz: Vorsteuerabzug przy późniejszym otrzymaniu faktury
- Gründerfreunde: Kleinbetragsrechnung do 250 euro
Polecane artykuły
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.