
Vorsteuerabzug 2026: requisiti e momento giusto della detrazione
Può recuperare dal Finanzamt (ufficio delle imposte locale) la Umsatzsteuer (imposta sul valore aggiunto, IVA) di una fattura passiva se sono soddisfatte contemporaneamente quattro condizioni: è un Unternehmer (imprenditore) soggetto a IVA, la prestazione è stata resa per la sua impresa, dispone di una fattura regolare con l'imposta indicata separatamente e la spesa non è collegata a operazioni esenti. Se ne manca anche una sola, la Vorsteuer (IVA a credito) resta un costo. Qui scopre cosa significa ciascun requisito nella pratica quotidiana, in quale mese detrarre la Vorsteuer e dove i lavoratori autonomi lasciano più spesso soldi sul tavolo.
In breve
- Il Vorsteuerabzug (detrazione dell'IVA a credito) è disciplinato dal § 15 UStG. I Kleinunternehmer (piccoli imprenditori) ai sensi del § 19 UStG ne sono esclusi.
- La fattura deve contenere tutti i dati obbligatori, altrimenti non può esercitare la detrazione, anche se la prestazione è stata effettivamente resa.
- Non conta se ha già pagato la fattura. Eccezione: gli acconti, per i quali servono fattura e pagamento.
- L'amministrazione finanziaria concede la detrazione nel periodo della dichiarazione periodica in cui sono presenti prestazione e fattura. Una sentenza UE dell'11 febbraio 2026 rimette in discussione questo principio.
- Chi effettua operazioni esenti, come cure mediche o locazione di abitazioni, perde in tutto o in parte la detrazione per i costi corrispondenti.
Indice
- Cos'è il Vorsteuerabzug e perché non è un bonus
- I requisiti in sintesi
- I quattro requisiti nel dettaglio
- Il momento giusto per il Vorsteuerabzug
- Vorsteuer senza fattura classica: tre casi particolari
- Come mettere al sicuro il Vorsteuerabzug nella pratica
- Il nostro punto di vista sul Vorsteuerabzug
- Registrare correttamente la Vorsteuer con Kontelio
- Domande frequenti sul Vorsteuerabzug
- Fonti
Cos'è il Vorsteuerabzug e perché non è un bonus
La Vorsteuer è la Umsatzsteuer che altre imprese le addebitano per cessioni e prestazioni. Il Finanzamt NRW la descrive come una partita di giro: economicamente l'IVA è sostenuta dal consumatore finale, non dalla sua attività.
In pratica significa: lei detrae la Vorsteuer pagata dall'IVA che addebita ai suoi clienti e versa solo la differenza. Se in un mese la Vorsteuer è più alta, ad esempio perché ha appena effettuato un investimento, il Finanzamt rimborsa l'eccedenza.
Un esempio: acquista un laptop per 1.000 € netti più 190 € di Umsatzsteuer. Nello stesso mese emette fatture per 5.000 € netti più 950 € di Umsatzsteuer. Nella sua Umsatzsteuer-Voranmeldung (dichiarazione periodica IVA) compaiono quindi 950 € di Umsatzsteuer meno 190 € di Vorsteuer: lei versa 760 €. Il laptop costa quindi effettivamente alla sua attività 1.000 €, non 1.190 €. Come interagiscono aliquote e dichiarazione periodica lo spieghiamo in dettaglio nella guida sulla Umsatzsteuer per lavoratori autonomi.
Proprio per questo chi avvia un'attività non dovrebbe considerare il Vorsteuerabzug un regalo fiscale. Serve solo a garantire che l'IVA resti neutrale in ogni fase della catena di fornitura. Chi lo perde, ci rimette.
I requisiti in sintesi
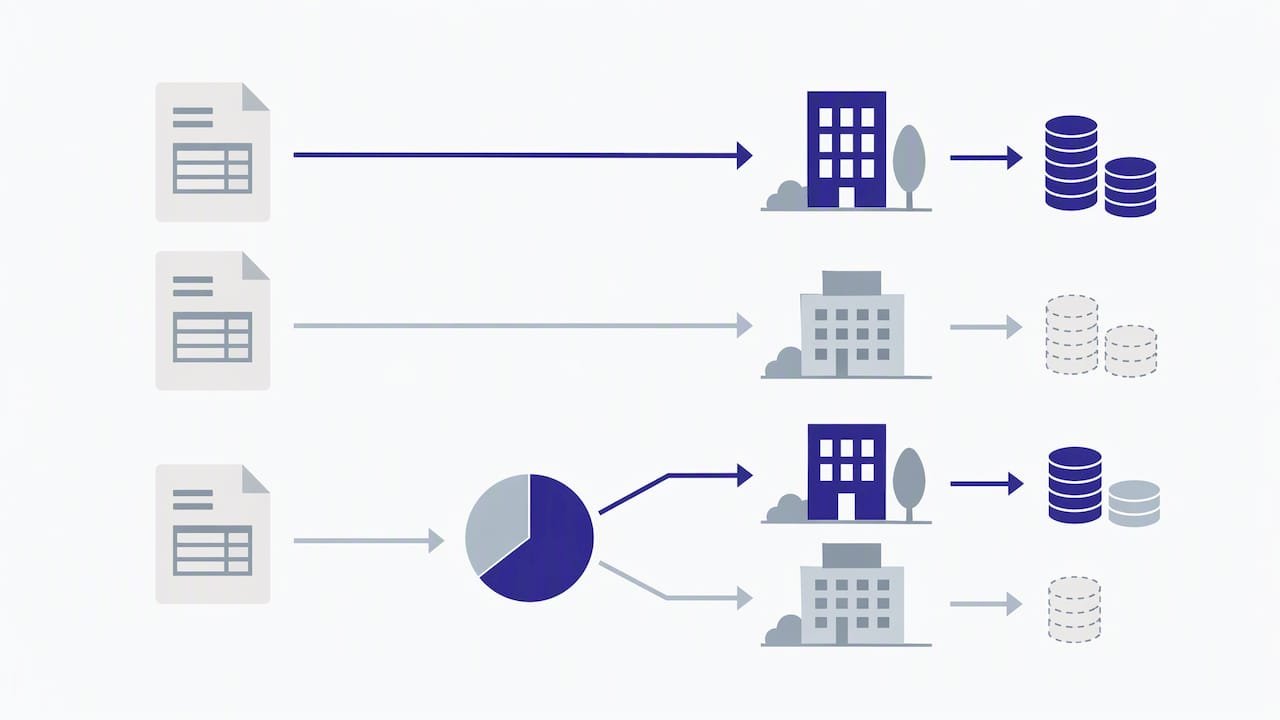
Prima di entrare nei dettagli, una panoramica. La letteratura specialistica distingue tra requisiti sostanziali (è stata davvero acquistata una prestazione per l'impresa?) e requisito formale (c'è una fattura corretta?). Questa distinzione è sottolineata anche dalla società di consulenza BDO nella sua analisi della giurisprudenza attuale.
| Requisito | Cosa viene verificato | Ostacolo tipico |
|---|---|---|
| Qualità di imprenditore | È Unternehmer e non Kleinunternehmer | Scelta della Kleinunternehmerregelung (regime dei piccoli imprenditori) |
| Prestazione per la sua impresa | Un altro imprenditore le ha ceduto beni o reso servizi, e precisamente per la sua attività | Beni a uso promiscuo, quota privata |
| Fattura regolare | Dati obbligatori ai sensi dei §§ 14, 14a UStG, imposta indicata separatamente | Descrizione imprecisa della prestazione, indirizzo errato |
| Nessuna esclusione | La spesa non serve a operazioni esenti | Locazione, professioni sanitarie, intermediazione assicurativa |
I quattro requisiti nel dettaglio
1. È un imprenditore in Regelbesteuerung (regime IVA ordinario)
Può detrarre solo chi è a sua volta imprenditore ai sensi della normativa IVA. Questo vale per i Freiberufler (liberi professionisti) come per chi esercita un Gewerbe (attività commerciale): la distinzione qui non conta (maggiori dettagli in Freiberufler o Gewerbe).
L'eccezione più importante sono i Kleinunternehmer. Secondo le informazioni del Finanzamt NRW sulla Kleinunternehmerregelung, il regime si applica se il fatturato dell'anno precedente non ha superato 25.000 € e nell'anno in corso presumibilmente non supererà 100.000 €. Chi lo utilizza non indica l'IVA in fattura e, in cambio, non può detrarre la Vorsteuer.
Sembra comodo, ma può costare caro. Se pianifica un acquisto importante, ad esempio macchinari, un veicolo o l'arredamento completo di un ufficio per 12.000 € netti, da Kleinunternehmer i circa 2.280 € di IVA restano a suo carico. Anche costi correnti come l'affitto di locali commerciali, gli abbonamenti software e l'energia diventano così costi al lordo. Chi, ad esempio, fa i conti dei costi dell'elettricità in una piccola attività vede subito che l'IVA viene pagata su ogni acconto. Se convenga passare al regime ordinario dipende soprattutto dal fatto che i suoi clienti siano imprenditori in grado di detrarre a loro volta la Vorsteuer. Abbiamo analizzato questa valutazione nella guida sulla Kleinunternehmerregelung 2026. Poiché il cambio può avere conseguenze per diversi anni, ne parli con il suo consulente fiscale prima di passare.
2. La prestazione è stata resa per la sua impresa
Il § 15 Abs. 1 UStG richiede che un altro imprenditore abbia effettuato la cessione o la prestazione di servizi per la sua impresa. Restano così esclusi due gruppi: gli acquisti da privati (che non devono IVA) e gli acquisti per la sua vita privata.
Tre punti della legge che i lavoratori autonomi dovrebbero conoscere:
- La soglia del 10 per cento: se usa un bene per meno del 10 per cento per la sua impresa, non si considera acquistato per l'impresa. Nessuna detrazione, nemmeno parziale.
- Spese operative non deducibili: ai sensi del § 15 Abs. 1a UStG, la Vorsteuer è esclusa per le spese che, ai fini delle imposte sul reddito, rientrano nel divieto di deduzione del § 4 Abs. 5 EStG, ad esempio regali troppo costosi a partner commerciali. La legge esclude espressamente le Bewirtungskosten (spese di rappresentanza): in questo caso la detrazione resta possibile per spese adeguate e documentate. Quali costi siano considerati Betriebsausgaben (spese operative) lo mostra il nostro elenco su dedurre le Betriebsausgaben.
- Uso promiscuo: per un'auto che usa anche privatamente, la detrazione è inizialmente possibile; l'uso privato viene poi tassato come prelievo. Come funzionano qui la regola dell'1 % e il registro di viaggio (Fahrtenbuch) lo legge in uso privato dell'auto aziendale.
L'errore più comune: pensare che la Vorsteuer sia una pura formalità non appena la fattura è intestata all'impresa. Non è così. Senza un effettivo utilizzo imprenditoriale non c'è detrazione, per quanto il giustificativo sembri in ordine.
3. Dispone di una fattura regolare
È qui che, nelle Betriebsprüfungen (verifiche fiscali), falliscono la maggior parte delle detrazioni. L'imposta deve essere indicata separatamente in una fattura ai sensi dei §§ 14, 14a UStG, come stabilito nell'Umsatzsteuer-Anwendungserlass, sezione 15.2a. I dati obbligatori di una fattura in sintesi:
- Nome completo e indirizzo dell'imprenditore che effettua la prestazione e della sua impresa
- Steuernummer (numero fiscale) o Umsatzsteuer-Identifikationsnummer (numero di identificazione IVA) del prestatore
- Data di emissione
- Numero di fattura progressivo e univoco
- Quantità e denominazione commerciale dei beni oppure natura ed entità della prestazione
- Data della cessione o della prestazione
- Corrispettivo, suddiviso per aliquote, ed eventuali riduzioni concordate in anticipo
- Aliquota e importo dell'imposta oppure indicazione di un'esenzione
Quanto rigorosamente venga applicato lo dimostra un'ordinanza del Bundesfinanzhof (Corte federale tributaria): con una fattura priva di una descrizione sufficiente della prestazione non è possibile esercitare un eventuale diritto alla detrazione. “Prestazioni di consulenza come da accordi” quindi non basta. Controlli ogni fattura passiva prima di registrarla e, in caso di errori, richieda subito una versione corretta.
Per i piccoli importi esiste una semplificazione. Una Kleinbetragsrechnung (fattura di modico importo) fino a 250 € lordi richiede, ai sensi del § 33 UStDV, solo quattro dati: nome e indirizzo del prestatore, data di emissione, quantità e natura della prestazione, nonché il corrispettivo con l'importo dell'imposta in un'unica somma e l'aliquota. Lo scontrino del distributore di carburante o del negozio di bricolage di solito è quindi sufficiente. Il suo indirizzo non deve comparirvi.
Faccia inoltre attenzione all'emittente della fattura: se qualcuno indica l'IVA senza esserne debitore, ad esempio un Kleinunternehmer, o se l'importo dell'imposta è troppo alto, può detrarre solo l'imposta dovuta per legge. Il resto dell'imposta indicata è dovuto esclusivamente dall'emittente. Con l'introduzione graduale dell'obbligo di E-Rechnung (fattura elettronica), le fatture passive arrivano sempre più spesso in formato XRechnung o ZUGFeRD. Cosa vale e da quando lo trova nella nostra panoramica sull'obbligo di E-Rechnung.
4. La spesa non serve a operazioni esenti
Anche con una fattura perfetta la detrazione decade se utilizza la prestazione per operazioni esenti. Secondo la presentazione del Finanzamt NRW, ciò riguarda ad esempio determinate prestazioni mediche, la locazione e l'attività degli agenti assicurativi.
Esistono però eccezioni in cui la detrazione resta nonostante l'esenzione, soprattutto le Ausfuhrlieferungen (cessioni all'esportazione) verso paesi terzi e le innergemeinschaftliche Lieferungen (cessioni intracomunitarie) a imprese di altri Stati UE. Chi vende merci all'estero, quindi, non perde nulla.
A determinate esenzioni può rinunciare ai sensi del § 9 UStG, ad esempio per la locazione di locali commerciali ad altri imprenditori. In tal caso le operazioni diventano imponibili e la detrazione è di nuovo possibile. In un progetto di costruzione o ristrutturazione questo può valere importi a cinque cifre.
Se ha contemporaneamente operazioni imponibili ed esenti, ad esempio come fisioterapista con trattamenti terapeutici e una piccola vendita di attrezzi per l'allenamento, deve attribuire ogni prestazione acquistata. I costi che servono solo all'ambito imponibile sono interamente detraibili, quelli solo per l'ambito esente per niente. Per i costi comuni come l'affitto dello studio o il software, la Vorsteuer è detraibile solo pro quota, con un criterio di ripartizione comprensibile (§ 15 Abs. 4 UStG). Chi qui detrae tutto in modo forfettario rischia pagamenti arretrati.
Il momento giusto per il Vorsteuerabzug
La domanda sul mese non è un dettaglio: chi detrae la Vorsteuer troppo presto dovrà correggere in seguito, chi la detrae troppo tardi anticipa liquidità al Finanzamt.
La regola di base dell'amministrazione finanziaria: la detrazione è possibile nel periodo della dichiarazione periodica in cui la prestazione è stata eseguita e la fattura regolare è disponibile. Determinante è il più tardivo dei due eventi. Che abbia già pagato la fattura è, secondo il Finanzamt NRW, irrilevante. Ciò vale anche se lei stesso tassa i suoi ricavi in base ai corrispettivi incassati.

Un esempio: il suo web designer consegna il nuovo sito il 28 settembre 2026, la fattura le arriva il 5 ottobre 2026. Secondo l'interpretazione dell'amministrazione, la Vorsteuer va nella dichiarazione periodica di ottobre, non in quella di settembre.
Acconti: se paga prima della prestazione, l'imposta corrispondente è già detraibile ai sensi del § 15 Abs. 1 UStG quando la fattura è disponibile e il pagamento è stato effettuato. Devono essere soddisfatte entrambe le condizioni. Come combinare correttamente fattura d'acconto e fattura finale lo spiega la nostra guida su fattura d'acconto e anticipo.
Cosa cambia con la sentenza del Tribunale UE di febbraio 2026
Con la sentenza dell'11 febbraio 2026 (causa T-689/24) il Tribunale dell'Unione europea ha stabilito: se la fattura è disponibile al più tardi al momento della presentazione della dichiarazione, la detrazione non può essere spostata a un periodo successivo. Il diritto sorge quindi già con l'acquisto della prestazione. Anche lo studio Ebner Stolz interpreta la sentenza in questo senso.
Nell'esempio del sito web significherebbe: se la fattura arriva il 5 ottobre e lei presenta la dichiarazione periodica di settembre solo dopo, potrebbe detrarre la Vorsteuer già per settembre. Secondo la valutazione di BDO, però, l'amministrazione finanziaria tedesca finora resta ancorata alla ricezione della fattura. Chi si discosta dalla posizione dell'amministrazione dovrebbe dichiararlo nella dichiarazione periodica e concordarlo prima con il proprio consulente fiscale. Per la maggior parte dei lavoratori autonomi la linea sicura resta: Vorsteuer nel mese in cui arriva la fattura.
Vorsteuer senza fattura classica: tre casi particolari
Il § 15 Abs. 1 UStG prevede, oltre alla fattura di un imprenditore nazionale, altre vie per la Vorsteuer:
- Einfuhrumsatzsteuer (IVA all'importazione): se importa merci da un paese terzo, ad esempio dalla Cina o dalla Svizzera, può detrarre l'Einfuhrumsatzsteuer sorta per la sua impresa.
- Innergemeinschaftlicher Erwerb (acquisto intracomunitario): se come imprenditore acquista merci in un altro paese UE, deve l'imposta tedesca sull'acquisto e la detrae contestualmente come Vorsteuer.
- Reverse charge (inversione contabile) ai sensi del § 13b UStG: per determinate prestazioni, ad esempio da prestatori esteri o per lavori edili, è lei come destinatario a dovere l'imposta. Anche questa imposta è detraibile come Vorsteuer se la prestazione è stata acquistata per la sua impresa.
In tutti e tre i casi la Zahllast (IVA da versare) alla fine è di solito pari a zero, ma solo se registra correttamente entrambi i lati nella dichiarazione periodica.
Come mettere al sicuro il Vorsteuerabzug nella pratica
Non esiste una domanda di “abilitazione alla detrazione dell'IVA a credito”. In caso di dubbio deve dimostrare che ogni singolo requisito era soddisfatto. Questa routine si è dimostrata efficace:
- Chiarire lo status: verifichi con il suo questionario per l'iscrizione fiscale (Fragebogen zur steuerlichen Erfassung) se è registrato in regime ordinario o come Kleinunternehmer.
- Controllare ogni fattura all'arrivo: dati obbligatori, indirizzo aziendale corretto, importo dell'imposta indicato, descrizione concreta della prestazione.
- Documentare lo scopo aziendale: per le spese di rappresentanza annoti occasione e partecipanti, per i beni a uso promiscuo documenti la quota di utilizzo.
- Archiviare subito i giustificativi in digitale: foto, PDF ed E-Rechnungen vanno archiviati in modo immodificabile, così da essere disponibili per anni in caso di verifica.
- Scegliere il mese giusto: registri la Vorsteuer nel periodo della dichiarazione periodica in cui sono presenti prestazione e fattura, per gli acconti anche il pagamento.
- Rispettare le scadenze: chi presenta la dichiarazione periodica in ritardo rischia maggiorazioni. Le conseguenze sono spiegate nella nostra guida su Verspätungszuschlag e Säumniszuschlag (maggiorazioni per ritardo).
A fine anno la Umsatzsteuererklärung (dichiarazione IVA annuale) riassume tutte le dichiarazioni periodiche. Al più tardi lì emergono importi di Vorsteuer mancanti o registrati due volte. Cosa vale in questo caso lo trova in Umsatzsteuererklärung: scadenza e saldo finale.
Il nostro punto di vista sul Vorsteuerabzug
Tra lavoratori autonomi e piccole imprese vediamo raramente che la Vorsteuer si perda per complesse questioni giuridiche. Si perde nella quotidianità: lo scontrino del carburante resta nel cassetto portaoggetti, la fattura del grafico riporta solo “progettazione”, la fattura PDF del provider di hosting sparisce nella casella di posta. Ognuno di questi giustificativi è denaro contante, e ognuno manca alla fine nella dichiarazione periodica.
Per questo non siamo favorevoli a raccogliere i giustificativi solo a fine trimestre. Chi fotografa, controlla e attribuisce una fattura passiva il giorno stesso in cui arriva, si accorge dei dati obbligatori mancanti finché il fornitore può ancora correggerli rapidamente. E registra automaticamente la Vorsteuer nel mese giusto.
Per chi avvia un'attività abbiamo un secondo consiglio: non decida tra Kleinunternehmer e regime ordinario solo in base all'impegno amministrativo. Faccia i conti degli investimenti previsti nei primi due anni. Spesso già questo calcolo mostra quale opzione sia più conveniente.
— Paulo
Registrare correttamente la Vorsteuer con Kontelio
Kontelio è pensato proprio per questa routine. Fotografa i giustificativi appena arrivano, lavora con E-Rechnungen nei formati ZUGFeRD e XRechnung, archivia tutto in modo conforme alla legge e gestisce i suoi fornitori in un unico posto. Dalle spese registrate Kontelio crea la sua Umsatzsteuer-Voranmeldung e la dichiarazione annuale e le trasmette direttamente tramite ELSTER (portale di dichiarazione elettronica), promemoria delle scadenze inclusi. L'interfaccia è utilizzabile in più lingue, nel caso preferisca non tenere la contabilità in tedesco.
Il piano Start costa 9,90 € al mese o 99 € all'anno. Tutti i piani e prezzi possono essere provati gratuitamente per 30 giorni, senza carta di credito. Maggiori informazioni sulla funzione si trovano nella pagina del software per la Umsatzsteuer.
Domande frequenti sul Vorsteuerabzug
Cosa significa “zum Vorsteuerabzug berechtigt” (con diritto alla detrazione dell'IVA a credito)?
Hanno diritto alla detrazione gli imprenditori che assoggettano i propri ricavi al regime IVA ordinario. Possono compensare l'IVA delle fatture passive ricevute per la loro impresa con il proprio debito IVA. I Kleinunternehmer ai sensi del § 19 UStG e i privati non ne hanno diritto.
Le operazioni esenti danno diritto alla detrazione dell'IVA a credito?
In linea di principio no: per i costi che servono a operazioni esenti, come cure mediche o locazione di abitazioni, la detrazione è esclusa. Le eccezioni valgono tra l'altro per le cessioni all'esportazione e le cessioni intracomunitarie. Per alcune esenzioni può rinunciare all'esenzione ai sensi del § 9 UStG e ripristinare così la detrazione.
Devo aver pagato la fattura per detrarre la Vorsteuer?
No. Determinanti sono la prestazione eseguita e una fattura regolare. Solo per gli acconti versati prima della prestazione serve anche la prova del pagamento.
Posso recuperare in seguito la Vorsteuer dimenticata?
Sì, tramite una dichiarazione periodica rettificata o al più tardi nella dichiarazione IVA annuale, finché l'avviso di accertamento può ancora essere modificato. Registri la Vorsteuer nel periodo a cui appartiene, non semplicemente nel mese corrente. Per importi elevati o anni passati conviene un controllo da parte del consulente fiscale.
Fonti
- § 15 UStG: detrazione dell'IVA a credito (gesetze-im-internet.de)
- Finanzamt NRW: Vorsteuer
- Finanzamt NRW: piccole imprenditrici e piccoli imprenditori
- Finanzamt NRW: Umsatzsteuer, una panoramica
- UStAE sezione 15.2a: fattura regolare
- UStAE sezione 14.5: dati obbligatori in fattura
- Bundesfinanzhof: requisiti della fattura per la detrazione dell'IVA a credito
- BDO: novità sul momento della detrazione dell'IVA a credito
- FGS: detrazione retroattiva dell'IVA a credito dopo la sentenza del Tribunale UE T-689/24
- Ebner Stolz: detrazione dell'IVA a credito in caso di ricezione tardiva della fattura
- Gründerfreunde: fattura di modico importo fino a 250 euro
Consigli di lettura
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.