
Creare un Eigenbeleg: modello, dati obbligatori e limiti
Scontrino perso, parchimetro che non rilascia ricevuta, mancia in taxi: con un Eigenbeleg (giustificativo redatto in proprio) può comunque inserire correttamente una spesa aziendale nella Sua contabilità. Lo redige Lei stesso, senza formalità, a mano o in digitale. Decisivi sono una manciata di dati obbligatori, una motivazione comprensibile del perché manca il giustificativo originale e la Sua firma. Qui trova tutti i dati in sintesi, un modello da copiare, tre esempi tratti dalla quotidianità dei lavoratori autonomi e i limiti oltre i quali un Eigenbeleg non è più d'aiuto.
In breve
- Un Eigenbeleg è una prova sostitutiva redatta in proprio per una spesa aziendale, quando il giustificativo originale manca o non è mai esistito.
- Sono obbligatori: numero del giustificativo, data, importo, beneficiario del pagamento, modalità di pagamento, motivo della spesa, motivazione della mancanza del giustificativo, nonché luogo, data e firma.
- La spesa può essere dedotta come spesa operativa (Betriebsausgabe), ma l'IVA a credito (Vorsteuer) di un Eigenbeleg non è detraibile.
- Gli Eigenbelege sono l'eccezione. Chi ne presenta molti attira l'attenzione del Finanzamt (ufficio delle imposte locale).
- Per le spese di rappresentanza (Bewirtungen) valgono regole proprie e più severe. Lì un semplice Eigenbeleg non basta.
Indice
- Che cos'è un Eigenbeleg e quando serve
- Dove l'Eigenbeleg raggiunge i suoi limiti
- Dati obbligatori in sintesi
- Creare un Eigenbeleg in sei passaggi
- Modello da copiare
- Tre esempi dalla vita quotidiana
- Foto dei giustificativi e giustificativi digitali: cosa viene riconosciuto?
- Errori tipici contestati dal Finanzamt
- Il nostro punto di vista: il miglior Eigenbeleg è quello di cui non ha bisogno
- Giustificativi, spese e imposte in un unico posto
- Domande frequenti sull'Eigenbeleg
- Fonti
Che cos'è un Eigenbeleg e quando serve
Per ogni registrazione serve un giustificativo. È il principio di una contabilità regolare, e vale per i liberi professionisti con EÜR (rendiconto semplificato entrate-uscite) così come per la piccola GmbH. A volte però questo giustificativo manca: lo scontrino si è sbiadito sotto la pioggia, la fattura è andata persa durante il trasloco, oppure il distributore automatico semplicemente non stampa nulla.
Proprio per questi casi esiste l'Eigenbeleg, chiamato anche Ersatzbeleg o Selbstbeleg. È una prova redatta in proprio di una spesa aziendale, che sostituisce il giustificativo regolare in contabilità. Per questo deve riportare le stesse informazioni: importo, occasione e beneficiario del pagamento, più una motivazione del perché non è disponibile un giustificativo ufficiale.
Occasioni tipiche per un Eigenbeleg:
- Giustificativi persi o illeggibili, se il commerciante non può più emetterne una copia.
- Spese senza giustificativo, per le quali non è mai esistita una ricevuta: parchimetri, mance, monete per gli armadietti, offerte nella cassetta delle donazioni.
- Operazioni tra Lei e la Sua impresa: prelievi privati, conferimenti o forniture interne. Anche per questi si usano gli Eigenbelege secondo il portale per fondatori Für-Gründer.de, che segnala inoltre che le spese operative documentate con Eigenbeleg sono sì deducibili, ma la detrazione dell'IVA a credito non è consentita.
Dove l'Eigenbeleg raggiunge i suoi limiti
Un Eigenbeleg è una soluzione d'emergenza, non un sostituto di un'archiviazione ordinata dei giustificativi. Prima di redigerne uno, dovrebbe conoscere tre limiti.
Nessuna IVA a credito dall'Eigenbeleg
Se ha pagato 119 € lordi per del materiale e Le rimane solo un Eigenbeleg, registra l'intero importo di 119 € come spesa operativa. I 19 € di Umsatzsteuer (IVA) inclusi non può recuperarli dal Finanzamt come IVA a credito, perché a tal fine serve una fattura regolare del prestatore. Per i lavoratori autonomi soggetti a IVA l'Eigenbeleg è quindi sempre la soluzione più costosa. Come IVA a credito e dati della fattura siano collegati lo spieghiamo nella nostra guida sull'Umsatzsteuer per lavoratori autonomi. Per i Kleinunternehmer (piccoli imprenditori) senza detrazione dell'IVA a credito questo punto non ha rilevanza.
Le spese di rappresentanza richiedono una prova specifica
Il pranzo di lavoro con un cliente non è un caso per il semplice Eigenbeleg. Per dedurre le spese di rappresentanza, la legge sull'imposta sul reddito (EStG) richiede una prova scritta di luogo, giorno, partecipanti e occasione dell'invito nonché dell'importo delle spese, e questi dati devono essere annotati tempestivamente. A tal fine esiste il Bewirtungsbeleg (giustificativo delle spese di rappresentanza). Cosa deve contenere e quale quota è deducibile lo trova nella nostra guida su spese di rappresentanza e Bewirtungsbeleg.
Gli Eigenbelege sono l'eccezione
Il Finanzamt guarda agli Eigenbelege con occhio critico. Qualche sosta a pagamento o uno scontrino perso all'anno sono normali. Se invece mese dopo mese compaiono Eigenbelege per importi consistenti, sorge il sospetto che le spese siano state costruite a posteriori. Per importi elevati, ad esempio un laptop o una macchina utensile, dovrebbe quindi sempre cercare prima di ottenere una copia della fattura e usare l'Eigenbeleg solo come ultima risorsa. Quanti Eigenbelege siano accettabili nel Suo caso può dirglielo al meglio il Suo consulente fiscale (Steuerberater).
Dati obbligatori in sintesi
Nell'Eigenbeleg conta il contenuto, non la forma. Un foglietto scritto a mano è valido quanto un PDF compilato, purché tutti i dati siano completi, plausibili e ben leggibili. Questi campi devono comparire su ogni Eigenbeleg:
| Dato | Cosa inserire | Esempio |
|---|---|---|
| Numero del giustificativo | Numero progressivo con una propria sigla | E-2026-014 |
| Data della spesa | Giorno in cui ha pagato | 14.10.2026 |
| Importo | Importo lordo in euro, in caso di IVA possibilmente con l'aliquota | 4,50 € |
| Beneficiario del pagamento | Nome e, se noto, indirizzo | Parcheggio multipiano alla stazione centrale, Colonia |
| Modalità di pagamento | Contanti, carta EC (bancomat), carta di credito, bonifico, PayPal | Contanti |
| Motivo della spesa | Occasione aziendale concreta | Parcheggio per l'appuntamento con il cliente ditta Müller |
| Motivazione | Perché manca il giustificativo originale | Il distributore non ha emesso alcuna ricevuta |
| Luogo, data, firma | Dove e quando ha redatto il giustificativo | Colonia, 14.10.2026, firma |
Nella pratica, due campi decidono se un Eigenbeleg è convincente: il motivo della spesa e la motivazione della mancanza del giustificativo. «Materiale d'ufficio» è troppo vago. «Carta per stampante e toner per l'ufficio, acquistati presso la cartoleria Weber, scontrino perso durante il trasporto» è comprensibile.
Creare un Eigenbeleg in sei passaggi
- Cerchi prima l'originale. Controlli le e-mail, gli account cliente dei negozi online e le app di distributori di carburante o negozi di bricolage. Molti commercianti emettono copie delle fatture su richiesta. Una copia è sempre meglio di un Eigenbeleg.
- Raccolga le prove del pagamento. Estratto conto, rendiconto della carta di credito o una transazione PayPal dimostrano che il denaro è stato effettivamente pagato. Per i pagamenti in contanti aiutano le voci del calendario, il registro di viaggio (Fahrtenbuch) o le e-mail relative all'appuntamento.
- Assegni un numero al giustificativo. Utilizzi una propria serie numerica, ad esempio E-2026-001, E-2026-002 e così via. Così sia Lei sia il Finanzamt riconoscono subito gli Eigenbelege.
- Compili tutti i dati obbligatori. Data, importo, beneficiario, modalità di pagamento, motivo e motivazione, come nella tabella sopra. Non lasci nessun campo vuoto.
- Firmi indicando luogo e data. Con la firma conferma la correttezza dei dati.
- Alleghi le prove di pagamento e registri il giustificativo. Archivi l'Eigenbeleg insieme all'estratto conto e lo registri come qualsiasi altro giustificativo, senza IVA a credito.
Redija l'Eigenbeleg il più tempestivamente possibile. Un giustificativo creato a ottobre per una sosta di gennaio risulta meno credibile di uno redatto lo stesso giorno.
Modello da copiare
Un modello non è strettamente necessario, perché un Eigenbeleg non richiede una forma particolare. Chi preferisce un documento da stampare trova su Smartvorlagen un modello gratuito di Eigenbeleg in formato PDF e Word. Può però anche semplicemente ricopiare il seguente modello o incollarlo in un proprio file:
EIGENBELEG n. E-2026-___

Data della spesa:       __.__.2026
Importo (lordo):        ______ €   (di cui __ % IVA, se nota)
Beneficiario:           ______________________________
Indirizzo:              ______________________________
Modalità di pagamento:  [ ] contanti  [ ] carta EC  [ ] carta di credito
                        [ ] bonifico  [ ] altro: ________
Motivo della spesa:     ______________________________
                        ______________________________
Nessun originale perché: _____________________________
Allegati:               [ ] estratto conto  [ ] appuntamento/mail  [ ] altro

Luogo, data:            ______________________________
Firma:                  ______________________________
Salvi il modello una volta come file: il prossimo Eigenbeleg sarà pronto in due minuti.
Tre esempi dalla vita quotidiana
Parchimetro senza ricevuta
Una grafica parcheggia per due ore in centro per un incontro con un cliente e paga 4,50 € in contanti. Il parchimetro non stampa alcun biglietto. Il suo Eigenbeleg indica la data, 4,50 €, il gestore del parcheggio, «contanti», come motivo «Parcheggio per appuntamento con il cliente Agenzia Schmidt» e come motivazione «Distributore senza stampa della ricevuta». Come allegato usa la voce del suo calendario. Fatto.
Scontrino perso al negozio di bricolage
Un elettricista acquista cavi e scatole di derivazione per 37,80 € con carta EC. Lo scontrino va perso in cantiere. Per prima cosa chiede al negozio una copia. Se non è disponibile, redige un Eigenbeleg, indica come motivo il materiale e il cantiere e allega l'estratto conto con il pagamento con carta. Registra l'intero importo di 37,80 € come spesa operativa; l'IVA a credito relativa non è detraibile.
Prelievo privato e conferimento
Un fotografo preleva una fotocamera usata dal patrimonio aziendale per uso privato. Si tratta di un prelievo (Entnahme), e qui per sua natura non esiste un giustificativo di terzi. L'Eigenbeleg documenta l'oggetto, la data, il valore attribuito e il motivo. Beneficiario e pagatore sono Lei stesso: una volta come imprenditore, una volta come privato. In senso inverso funziona il conferimento (Einlage), ad esempio quando porta in ufficio un monitor acquistato privatamente. Come determinare il valore in questi casi e quali conseguenze fiscali abbia un prelievo, per oggetti di valore maggiore dovrebbe chiarirlo con il Suo consulente fiscale.
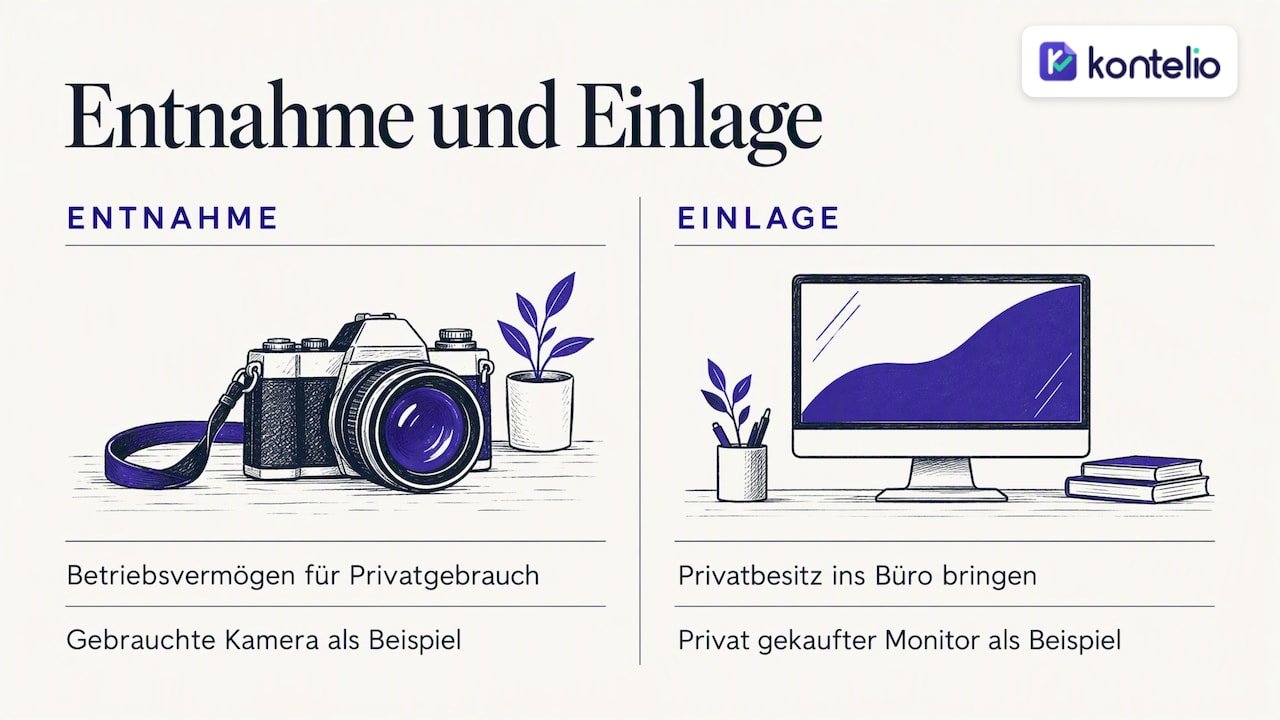
Foto dei giustificativi e giustificativi digitali: cosa viene riconosciuto?
Molti si chiedono se basti una foto dello scontrino o se il giustificativo cartaceo debba essere conservato. In linea di principio, i principi di corretta tenuta della contabilità in forma digitale, in breve GoBD (principi di contabilità elettronica), consentono l'acquisizione digitale dei giustificativi cartacei, anche tramite smartphone. Affinché la foto di un giustificativo venga riconosciuta, nella pratica deve soddisfare alcuni requisiti:
- Completa e leggibile: si vede l'intero giustificativo; importi, data e commerciante sono chiaramente riconoscibili.
- Archiviata in modo immodificabile: la foto non si trova solo nella galleria del telefono, ma in un sistema che esclude o registra le modifiche successive.
- Archiviata in modo tracciabile: ogni giustificativo è associato a una registrazione ed è reperibile per l'intero termine di conservazione.
- Procedura documentata: chi vuole distruggere i giustificativi cartacei dopo la scansione ha bisogno di una Verfahrensdokumentation (documentazione del processo) che descriva come avvengono acquisizione, verifica e archiviazione.
Se possa distruggere gli originali dopo la digitalizzazione dipende dalla Sua procedura. Nel dubbio conservi anche i giustificativi cartacei finché il Suo consulente fiscale non avrà verificato la Sua procedura.
Il vantaggio per quanto riguarda l'Eigenbeleg: chi fotografa ogni scontrino subito dopo l'acquisto non ha quasi più bisogno di giustificativi sostitutivi. Uno scontrino stropicciato nella tasca della giacca dopo tre settimane è spesso illeggibile, la foto scattata al momento dell'acquisto no. Per saperne di più sull'archiviazione digitale legga la nostra pagina sulla gestione dei giustificativi conforme ai GoBD.
Errori tipici contestati dal Finanzamt
- Motivazioni generiche: «Giustificativo mancante» senza spiegare il perché non basta.
- Importi stimati arrotondati: 50,00 € per un acquisto sembrano una stima. Inserisca l'importo effettivo, se necessario ricavandolo dall'estratto conto.
- Manca l'occasione aziendale: il motivo deve far capire perché la spesa riguarda l'impresa.
- IVA a credito registrata: chi detrae l'IVA a credito da un Eigenbeleg rischia una rettifica con relativo pagamento supplementare.
- Eigenbeleg al posto del Bewirtungsbeleg: le spese di rappresentanza seguono regole proprie.
- Raccolti a posteriori: una pila di Eigenbelege, tutti scritti il 30 dicembre, invita a fare domande.
Una panoramica su quali costi può effettivamente dedurre come spese operative aiuta a formulare correttamente l'occasione aziendale.
Il nostro punto di vista: il miglior Eigenbeleg è quello di cui non ha bisogno
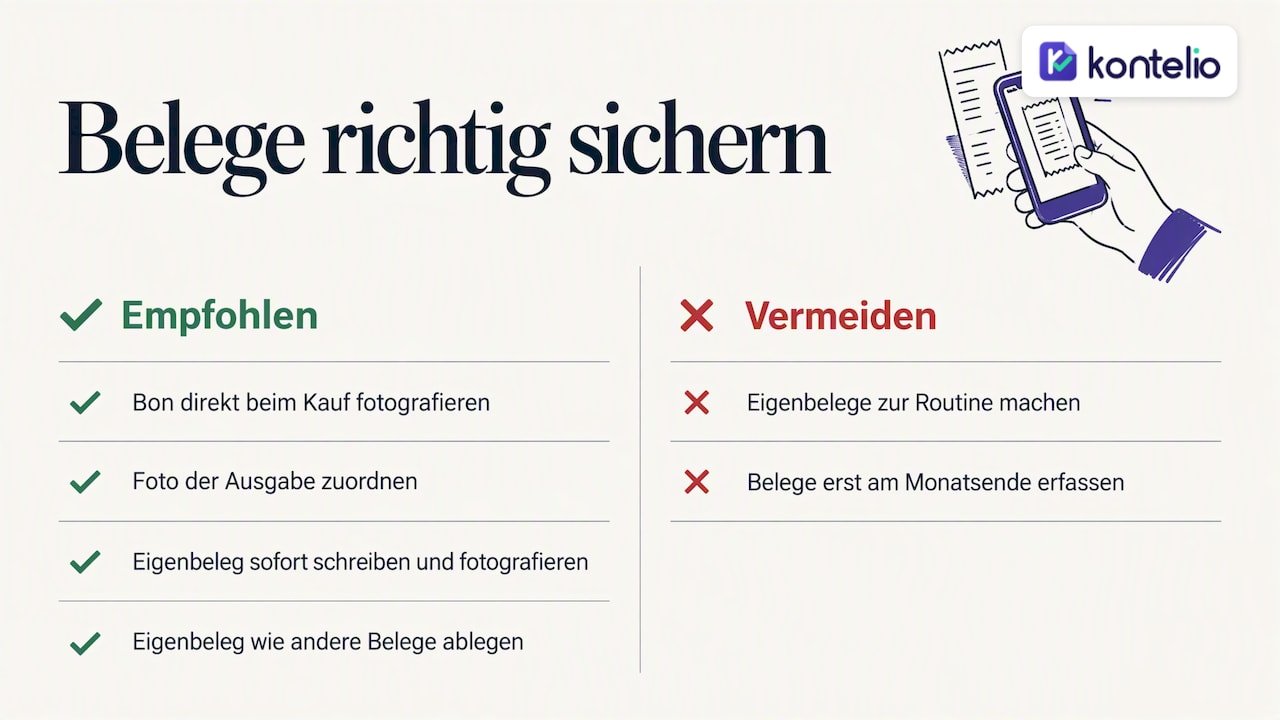
Consideriamo gli Eigenbelege uno strumento per le eccezioni, non parte della routine. Quasi ogni Eigenbeleg ha un antefatto: un giustificativo non è stato registrato subito, è finito nel vano portaoggetti dell'auto e a fine mese era sparito. Per questo in Kontelio puntiamo sul momento dell'acquisto. Chi fotografa lo scontrino subito con lo smartphone e lo associa alla spesa lo ha archiviato in modo giuridicamente sicuro prima che possa andare perso.
Se resta comunque una lacuna, ad esempio con il parchimetro senza ricevuta, scriva subito l'Eigenbeleg, lo fotografi e lo archivi esattamente come qualsiasi altro giustificativo. Così si trova nel sistema accanto all'estratto conto, con la stessa tracciabilità. E chi lavora con clienti o fornitori in più lingue deve comunque poter tenere la propria contabilità nella lingua in cui formula più chiaramente la motivazione. Alla fine, una buona motivazione è ciò che rende credibile un Eigenbeleg.
— Paulo
Giustificativi, spese e imposte in un unico posto
Con Kontelio acquisisce i giustificativi caricando una foto, li associa alle Sue spese e li archivia in modo giuridicamente sicuro. Dai giustificativi registrati nascono la Sua EÜR e la Sua Umsatzsteuer-Voranmeldung (UStVA, dichiarazione periodica IVA), che invia direttamente tramite ELSTER (portale di dichiarazione elettronica). I promemoria delle scadenze fanno sì che nulla resti in sospeso. Il piano Start costa 9,90 € al mese o 99 € all'anno. Tutti i piani si trovano nella nostra panoramica dei prezzi, e può provare Kontelio gratuitamente per 30 giorni, senza carta di credito.
Domande frequenti sull'Eigenbeleg
Chi è il beneficiario nell'Eigenbeleg?
Il beneficiario è la persona o l'impresa a cui ha pagato il denaro, ad esempio il gestore del parcheggio o il negozio di bricolage. Indichi il nome e, se noto, l'indirizzo. Nei prelievi privati e nei conferimenti Lei stesso rappresenta entrambe le parti, una volta come imprenditore e una volta come privato.
Cosa fare se lo scontrino è andato perso?
Chieda prima al commerciante una copia della fattura: molti possono ristampare gli scontrini tramite il pagamento con carta o l'account cliente. Se non funziona, crei un Eigenbeleg con tutti i dati obbligatori e alleghi la prova del pagamento. L'IVA a credito di questo acquisto non potrà però più detrarla.
Posso scrivere un Eigenbeleg a mano?
Sì. La forma è libera; conta solo che tutti i dati siano completi, plausibili e leggibili. Un Eigenbeleg scritto a mano e firmato è valido quanto un modulo stampato.
Esiste un limite di importo per gli Eigenbelege?
Per gli Eigenbelege non è stabilito un limite di importo fisso. Tuttavia, più alto è l'importo, più accuratamente verifica il Finanzamt e più importanti diventano le prove di pagamento come gli estratti conto. Per acquisti di maggiore entità dovrebbe sempre richiedere una copia della fattura invece di affidarsi a un Eigenbeleg.
Basta un Eigenbeleg per un pranzo di lavoro?
No. Per le spese di rappresentanza la legge sull'imposta sul reddito richiede una prova separata con luogo, giorno, partecipanti, occasione e importo delle spese. Utilizzi a tal fine un Bewirtungsbeleg e lo compili tempestivamente.
Fonti
- Bundesministerium der Finanzen (Ministero federale delle finanze): Manuale ufficiale dell'imposta sul reddito 2025, allegato 16 II
- EXPERTE.de: creare un Eigenbeleg
- EXPERTE.de: modello di Eigenbeleg e dati obbligatori
- Für-Gründer.de: creare un Eigenbeleg
- Smartvorlagen: modello di Eigenbeleg in PDF e Word
Letture consigliate
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.