
Eigenbeleg erstellen: Muster, Pflichtangaben und Grenzen
Quittung verloren, Parkautomat ohne Bon, Trinkgeld im Taxi: Mit einem Eigenbeleg bringen Sie eine geschäftliche Ausgabe trotzdem sauber in Ihre Buchhaltung. Sie erstellen ihn selbst, formlos, handschriftlich oder digital. Entscheidend sind eine Handvoll Pflichtangaben, eine nachvollziehbare Begründung, warum der Originalbeleg fehlt, und Ihre Unterschrift. Hier finden Sie alle Angaben im Überblick, ein Muster zum Übernehmen, drei Beispiele aus dem Alltag von Selbstständigen und die Grenzen, an denen ein Eigenbeleg nicht mehr weiterhilft.
Kurz gesagt
- Ein Eigenbeleg ist ein selbst ausgestellter Ersatznachweis für eine betriebliche Ausgabe, wenn der Originalbeleg fehlt oder es nie einen gab.
- Pflicht sind: Belegnummer, Datum, Betrag, Zahlungsempfänger, Zahlungsart, Grund der Ausgabe, Begründung für den fehlenden Beleg sowie Ort, Datum und Unterschrift.
- Die Ausgabe können Sie als Betriebsausgabe ansetzen, die Vorsteuer aus einem Eigenbeleg aber nicht abziehen.
- Eigenbelege sind die Ausnahme. Wer viele davon einreicht, fällt beim Finanzamt auf.
- Für Bewirtungen gelten eigene, strengere Regeln. Ein einfacher Eigenbeleg reicht dort nicht.
Inhaltsverzeichnis
- Was ein Eigenbeleg ist und wann Sie ihn brauchen
- Wo der Eigenbeleg an seine Grenzen stößt
- Pflichtangaben im Überblick
- Eigenbeleg erstellen in sechs Schritten
- Muster zum Übernehmen
- Drei Beispiele aus dem Alltag
- Belegfoto und digitale Belege: Was wird anerkannt?
- Typische Fehler, die das Finanzamt beanstandet
- Unsere Sicht: Der beste Eigenbeleg ist der, den Sie nicht brauchen
- Belege, Ausgaben und Steuer an einem Ort
- Häufige Fragen zum Eigenbeleg
- Quellen
Was ein Eigenbeleg ist und wann Sie ihn brauchen
Für jede Buchung brauchen Sie einen Beleg. Das ist der Grundsatz ordentlicher Buchführung, und er gilt für Freiberufler mit Einnahmenüberschussrechnung genauso wie für die kleine GmbH. Manchmal fehlt dieser Beleg aber: Der Kassenbon ist im Regen zerlaufen, die Rechnung ging beim Umzug verloren, oder der Automat druckt schlicht nichts aus.
Genau für diese Fälle gibt es den Eigenbeleg, auch Ersatzbeleg oder Selbstbeleg genannt. Er ist ein selbst ausgestellter Nachweis über eine geschäftliche Ausgabe, der den regulären Beleg in der Buchhaltung ersetzt. Deshalb muss er dieselben Informationen tragen: Betrag, Anlass und Empfänger der Zahlung, dazu eine Begründung, warum kein offizieller Beleg vorliegt.
Typische Anlässe für einen Eigenbeleg:
- Verlorene oder unleserliche Belege, wenn der Händler keine Kopie mehr ausstellen kann.
- Beleglose Ausgaben, bei denen es nie eine Quittung gab: Parkautomaten, Trinkgeld, Kleingeld für Schließfächer, Spenden in die Sammelbox.
- Vorgänge zwischen Ihnen und Ihrem Unternehmen: Privatentnahmen, Einlagen oder innerbetriebliche Lieferungen. Auch dafür dienen Eigenbelege laut dem Gründerportal Für-Gründer.de, das außerdem darauf hinweist, dass Betriebsausgaben per Eigenbeleg zwar absetzbar sind, ein Vorsteuerabzug aber nicht erlaubt ist.
Wo der Eigenbeleg an seine Grenzen stößt
Ein Eigenbeleg ist ein Notbehelf, kein Ersatz für ordentliche Belegablage. Bevor Sie einen schreiben, sollten Sie drei Grenzen kennen.
Keine Vorsteuer aus dem Eigenbeleg
Haben Sie 119 € brutto für Material bezahlt und nur noch einen Eigenbeleg, buchen Sie die vollen 119 € als Betriebsausgabe. Die 19 € Umsatzsteuer darin können Sie nicht als Vorsteuer vom Finanzamt zurückholen, denn dafür braucht es eine ordnungsgemäße Rechnung des Leistenden. Für umsatzsteuerpflichtige Selbstständige ist der Eigenbeleg also immer die teurere Lösung. Wie Vorsteuer und Rechnungsangaben zusammenhängen, erklären wir in unserem Ratgeber zur Umsatzsteuer für Selbstständige. Für Kleinunternehmer ohne Vorsteuerabzug spielt dieser Punkt keine Rolle.
Bewirtungen brauchen einen eigenen Nachweis
Das Geschäftsessen mit einem Kunden ist kein Fall für den einfachen Eigenbeleg. Für den Abzug von Bewirtungsaufwendungen verlangt das Einkommensteuergesetz einen schriftlichen Nachweis über Ort, Tag, Teilnehmer und Anlass der Bewirtung sowie die Höhe der Aufwendungen, und diese Angaben müssen zeitnah gemacht werden. Dafür gibt es den Bewirtungsbeleg. Was er enthalten muss und welcher Anteil absetzbar ist, steht in unserem Ratgeber zu Bewirtungskosten und Bewirtungsbeleg.
Eigenbelege sind die Ausnahme
Das Finanzamt sieht Eigenbelege kritisch. Einzelne Parkgebühren oder ein verlorener Bon im Jahr sind normal. Tauchen dagegen Monat für Monat Eigenbelege für größere Beträge auf, liegt der Verdacht nahe, dass Ausgaben nachträglich konstruiert wurden. Bei hohen Beträgen, etwa einem Laptop oder einer Werkzeugmaschine, sollten Sie deshalb immer zuerst versuchen, eine Rechnungskopie zu bekommen, und den Eigenbeleg nur als letzten Ausweg nutzen. Wie hoch die Zahl der Eigenbelege in Ihrem Fall unbedenklich ist, kann Ihnen Ihre Steuerberaterin oder Ihr Steuerberater am besten sagen.
Pflichtangaben im Überblick
Beim Eigenbeleg zählt der Inhalt, nicht die Form. Ein handschriftlicher Zettel ist genauso gültig wie ein ausgefülltes PDF, solange alle Angaben vollständig, plausibel und gut lesbar sind. Diese Felder gehören auf jeden Eigenbeleg:
| Angabe | Was Sie eintragen | Beispiel |
|---|---|---|
| Belegnummer | Fortlaufende Nummer mit eigenem Kürzel | E-2026-014 |
| Datum der Ausgabe | Tag, an dem Sie bezahlt haben | 14.10.2026 |
| Betrag | Bruttobetrag in Euro, bei Umsatzsteuer möglichst mit Steuersatz | 4,50 € |
| Zahlungsempfänger | Name und, soweit bekannt, Anschrift | Parkhaus am Hauptbahnhof, Köln |
| Zahlungsart | Bar, EC-Karte, Kreditkarte, Überweisung, PayPal | Bar |
| Grund der Ausgabe | Konkreter betrieblicher Anlass | Parken beim Kundentermin Firma Müller |
| Begründung | Warum kein Originalbeleg vorliegt | Automat hat keinen Beleg ausgegeben |
| Ort, Datum, Unterschrift | Wo und wann Sie den Beleg erstellt haben | Köln, 14.10.2026, Unterschrift |
Zwei Felder entscheiden in der Praxis, ob ein Eigenbeleg überzeugt: der Grund der Ausgabe und die Begründung für den fehlenden Beleg. „Büromaterial“ ist zu dünn. „Druckerpapier und Toner für das Büro, gekauft bei Schreibwaren Weber, Bon beim Transport verloren“ ist nachvollziehbar.
Eigenbeleg erstellen in sechs Schritten
- Suchen Sie zuerst nach dem Original. Prüfen Sie E-Mails, Kundenkonten bei Onlineshops und Apps von Tankstellen oder Baumärkten. Viele Händler stellen Rechnungskopien auf Nachfrage aus. Eine Kopie ist immer besser als ein Eigenbeleg.
- Sammeln Sie Nachweise für die Zahlung. Kontoauszug, Kreditkartenabrechnung oder eine PayPal-Buchung belegen, dass Geld geflossen ist. Bei Barzahlungen helfen Kalendereinträge, Fahrtenbuch oder E-Mails zum Termin.
- Vergeben Sie eine Belegnummer. Nutzen Sie einen eigenen Nummernkreis, etwa E-2026-001, E-2026-002 und so weiter. So erkennen Sie und das Finanzamt Eigenbelege sofort.
- Füllen Sie alle Pflichtangaben aus. Datum, Betrag, Empfänger, Zahlungsart, Grund und Begründung, wie in der Tabelle oben. Lassen Sie kein Feld leer.
- Unterschreiben Sie mit Ort und Datum. Mit der Unterschrift bestätigen Sie die Richtigkeit der Angaben.
- Heften Sie Zahlungsnachweise an und buchen Sie den Beleg. Legen Sie den Eigenbeleg zusammen mit dem Kontoauszug ab und buchen Sie ihn wie jeden anderen Beleg, ohne Vorsteuer.
Erstellen Sie den Eigenbeleg möglichst zeitnah. Ein Beleg, der im Oktober für einen Parkvorgang im Januar entsteht, wirkt weniger glaubwürdig als einer vom selben Tag.
Muster zum Übernehmen
Eine Vorlage brauchen Sie nicht zwingend, denn ein Eigenbeleg ist formfrei. Wer lieber ein Dokument zum Ausdrucken hat, findet bei Smartvorlagen eine kostenlose Eigenbeleg-Vorlage als PDF und Word-Datei. Sie können das folgende Muster aber auch einfach abschreiben oder in eine eigene Datei kopieren:
EIGENBELEG Nr. E-2026-___

Datum der Ausgabe:      __.__.2026
Betrag (brutto):        ______ €   (darin __ % USt, falls bekannt)
Zahlungsempfänger:      ______________________________
Anschrift:              ______________________________
Zahlungsart:            [ ] bar  [ ] EC-Karte  [ ] Kreditkarte
                        [ ] Überweisung  [ ] sonstige: ________
Grund der Ausgabe:      ______________________________
                        ______________________________
Kein Originalbeleg, weil: ____________________________
Anlagen:                [ ] Kontoauszug  [ ] Termin/Mail  [ ] sonstige

Ort, Datum:             ______________________________
Unterschrift:           ______________________________
Speichern Sie das Muster einmal als Datei, dann ist der nächste Eigenbeleg in zwei Minuten fertig.
Drei Beispiele aus dem Alltag
Parkautomat ohne Bon
Eine Grafikdesignerin parkt für ein Kundenmeeting zwei Stunden in der Innenstadt und zahlt 4,50 € bar. Der Automat druckt kein Ticket aus. Ihr Eigenbeleg nennt das Datum, 4,50 €, den Betreiber des Parkplatzes, „bar“, als Grund „Parken für Kundentermin Agentur Schmidt“ und als Begründung „Automat ohne Belegausdruck“. Als Anlage dient ihr Kalendereintrag. Fertig.
Verlorener Kassenbon im Baumarkt
Ein Elektriker kauft Kabel und Dosen für 37,80 € mit EC-Karte. Der Bon geht auf der Baustelle verloren. Zuerst fragt er im Markt nach einer Kopie. Gibt es keine, schreibt er einen Eigenbeleg, nennt Material und Baustelle als Grund und heftet den Kontoauszug mit der Kartenzahlung an. Die 37,80 € bucht er komplett als Betriebsausgabe, die Vorsteuer daraus entfällt.
Privatentnahme und Einlage
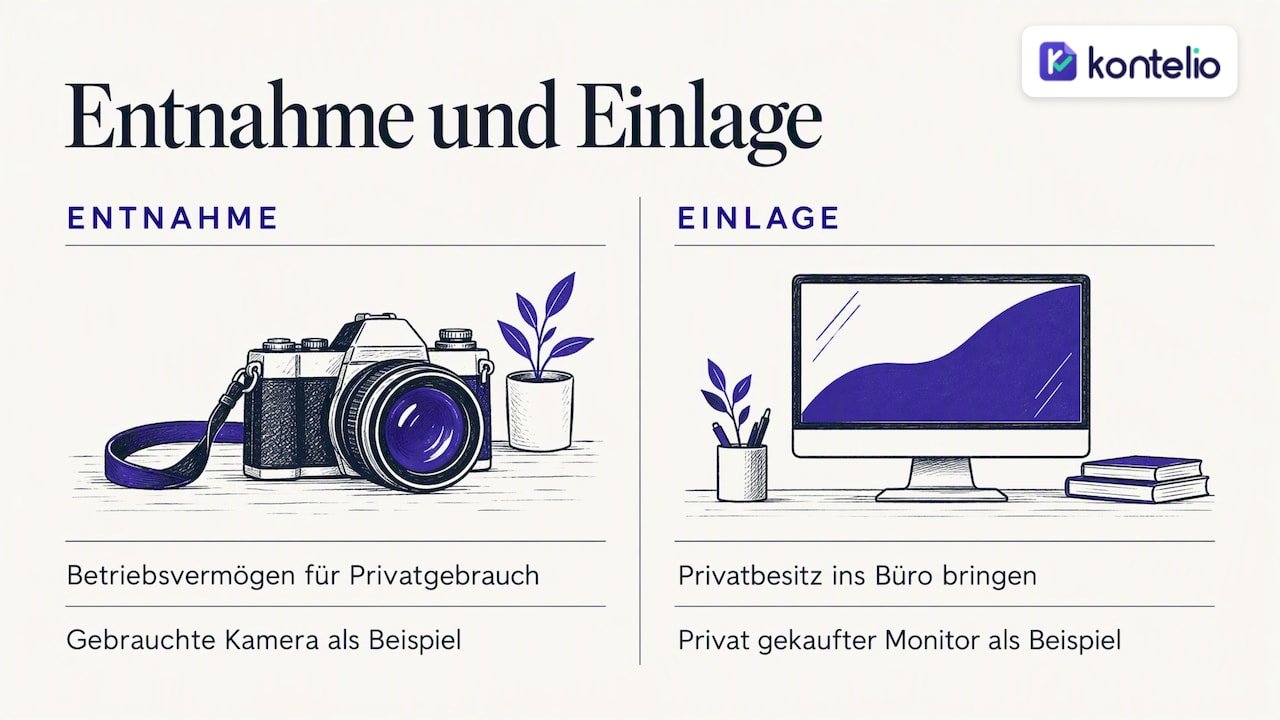
Ein Fotograf nimmt eine gebrauchte Kamera aus dem Betriebsvermögen für den privaten Gebrauch heraus. Das ist eine Entnahme, und hier gibt es naturgemäß keinen fremden Beleg. Der Eigenbeleg dokumentiert den Gegenstand, das Datum, den angesetzten Wert und den Grund. Zahlungsempfänger und Zahlender sind dabei Sie selbst: einmal als Unternehmer, einmal als Privatperson. Umgekehrt funktioniert die Einlage, etwa wenn Sie einen privat gekauften Monitor ins Büro bringen. Wie der Wert in solchen Fällen anzusetzen ist und welche steuerlichen Folgen eine Entnahme hat, sollten Sie bei größeren Gegenständen mit Ihrer Steuerberatung klären.
Belegfoto und digitale Belege: Was wird anerkannt?
Viele fragen sich, ob ein Foto des Kassenbons reicht oder ob der Papierbeleg aufbewahrt werden muss. Grundsätzlich lassen die Grundsätze ordnungsmäßiger Buchführung in digitaler Form, kurz GoBD, die digitale Erfassung von Papierbelegen zu, auch per Smartphone. Damit ein Belegfoto anerkannt wird, muss es in der Praxis einige Anforderungen erfüllen:
- Vollständig und lesbar: Der ganze Beleg ist zu sehen, Beträge, Datum und Händler sind klar erkennbar.
- Unveränderbar archiviert: Das Foto liegt nicht nur in der Galerie des Handys, sondern in einem System, das nachträgliche Änderungen ausschließt oder protokolliert.
- Nachvollziehbar abgelegt: Jeder Beleg ist einer Buchung zugeordnet und über die gesamte Aufbewahrungsfrist auffindbar.
- Dokumentiertes Verfahren: Wer Papierbelege nach dem Scannen vernichten will, braucht eine Verfahrensdokumentation, die beschreibt, wie erfasst, geprüft und archiviert wird.
Ob Sie Originale nach dem Digitalisieren vernichten dürfen, hängt von Ihrem Verfahren ab. Im Zweifel bewahren Sie die Papierbelege zusätzlich auf, bis Ihre Steuerberatung Ihr Verfahren geprüft hat.
Der Vorteil für das Thema Eigenbeleg: Wer jeden Bon direkt nach dem Kauf fotografiert, braucht kaum noch Ersatzbelege. Ein zerknitterter Bon in der Jackentasche ist nach drei Wochen oft unleserlich, das Foto vom Kaufmoment nicht. Mehr zur digitalen Ablage lesen Sie auf unserer Seite zum GoBD-konformen Verwalten von Belegen.
Typische Fehler, die das Finanzamt beanstandet
- Pauschale Begründungen: „Beleg fehlt“ ohne Erklärung, warum, reicht nicht.
- Runde Schätzbeträge: 50,00 € für einen Einkauf wirken geschätzt. Tragen Sie den tatsächlichen Betrag ein, notfalls aus dem Kontoauszug.
- Fehlender betrieblicher Anlass: Der Grund muss erkennen lassen, warum die Ausgabe zum Unternehmen gehört.
- Vorsteuer gebucht: Wer aus einem Eigenbeleg Vorsteuer zieht, riskiert eine Korrektur samt Nachzahlung.
- Eigenbeleg statt Bewirtungsbeleg: Bewirtungen folgen eigenen Regeln.
- Nachträglich gesammelt: Ein Stapel Eigenbelege, alle am 30. Dezember geschrieben, lädt zu Rückfragen ein.
Ein Überblick, welche Kosten Sie überhaupt als Betriebsausgaben absetzen können, hilft, den betrieblichen Anlass richtig zu formulieren.
Unsere Sicht: Der beste Eigenbeleg ist der, den Sie nicht brauchen
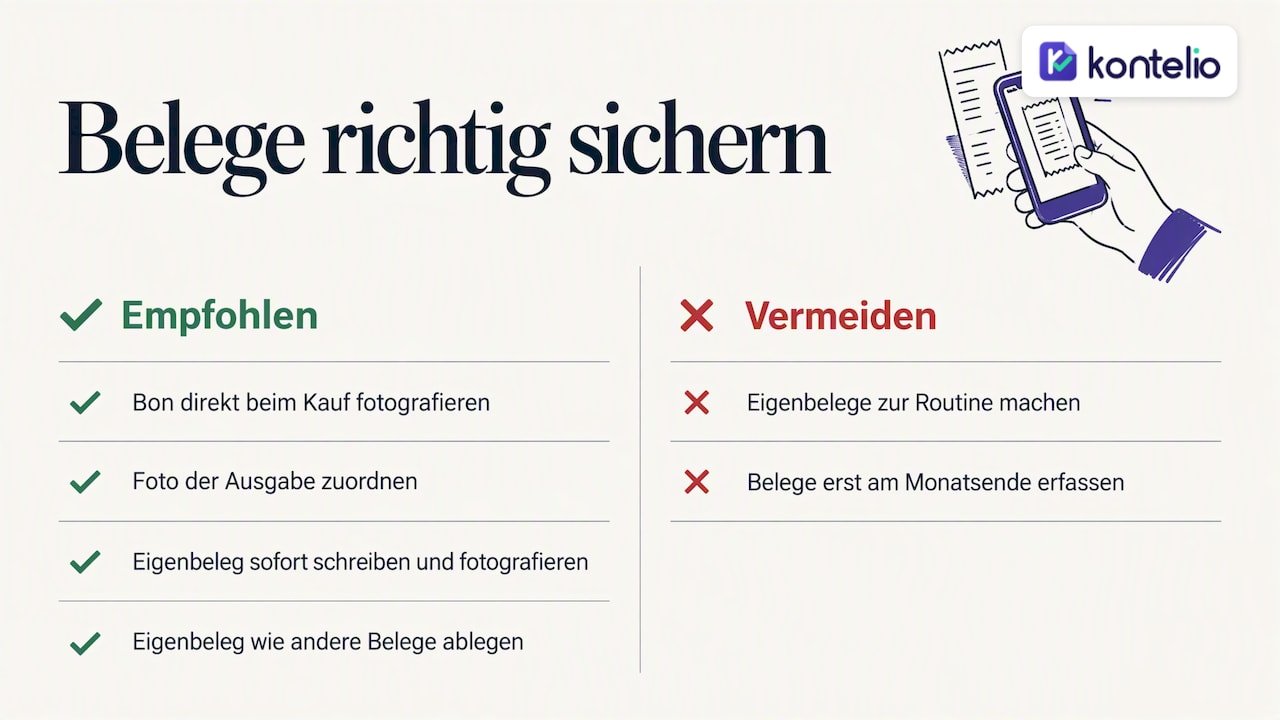
Wir sehen Eigenbelege als Werkzeug für Ausnahmen, nicht als Teil der Routine. Fast jeder Eigenbeleg hat eine Vorgeschichte: Ein Beleg wurde nicht sofort erfasst, landete im Handschuhfach und war am Monatsende weg. Darum setzen wir bei Kontelio auf den Moment des Kaufs. Wer den Bon direkt mit dem Smartphone fotografiert und der Ausgabe zuordnet, hat ihn rechtssicher archiviert, bevor er verloren gehen kann.
Bleibt doch eine Lücke, etwa beim Parkautomaten ohne Bon, schreiben Sie den Eigenbeleg sofort, fotografieren ihn und legen ihn genauso ab wie jeden anderen Beleg. So steht er im System neben dem Kontoauszug, mit derselben Nachvollziehbarkeit. Und wer mit Kunden oder Lieferanten in mehreren Sprachen arbeitet, soll seine Buchhaltung trotzdem in der Sprache führen können, in der er die Begründung am klarsten formuliert. Eine gute Begründung ist am Ende das, was einen Eigenbeleg glaubwürdig macht.
— Paulo
Belege, Ausgaben und Steuer an einem Ort
Mit Kontelio erfassen Sie Belege per Foto-Upload, ordnen sie Ihren Ausgaben zu und archivieren sie rechtssicher. Aus den gebuchten Belegen entstehen Ihre Einnahmenüberschussrechnung und Ihre Umsatzsteuer-Voranmeldung, die Sie direkt über ELSTER einreichen. Fristerinnerungen sorgen dafür, dass nichts liegen bleibt. Der Tarif Start kostet 9,90 € im Monat oder 99 € im Jahr. Alle Tarife finden Sie auf unserer Preisübersicht, und Sie können Kontelio 30 Tage kostenlos testen, ohne Kreditkarte.
Häufige Fragen zum Eigenbeleg
Wer ist Empfänger beim Eigenbeleg?
Empfänger ist die Person oder das Unternehmen, an das Sie das Geld gezahlt haben, zum Beispiel der Parkhausbetreiber oder der Baumarkt. Tragen Sie Name und, wenn bekannt, Anschrift ein. Bei Privatentnahmen und Einlagen sind Sie selbst beide Seiten, einmal als Unternehmer und einmal als Privatperson.
Was tun, wenn der Kassenbon verloren gegangen ist?
Fragen Sie zuerst beim Händler nach einer Rechnungskopie, viele können Bons über Kartenzahlung oder Kundenkonto nachdrucken. Klappt das nicht, erstellen Sie einen Eigenbeleg mit allen Pflichtangaben und heften den Zahlungsnachweis an. Die Vorsteuer aus diesem Einkauf können Sie dann nicht mehr abziehen.
Kann ich einen Eigenbeleg handschriftlich schreiben?
Ja. Die Form ist frei, es zählt nur, dass alle Angaben vollständig, plausibel und lesbar sind. Ein handschriftlicher Eigenbeleg mit Unterschrift ist genauso gültig wie ein ausgedrucktes Formular.
Gibt es eine Betragsgrenze für Eigenbelege?
Eine feste Betragsgrenze ist für Eigenbelege nicht festgeschrieben. Je höher der Betrag, desto genauer prüft das Finanzamt aber, und desto wichtiger sind Zahlungsnachweise wie Kontoauszüge. Bei größeren Anschaffungen sollten Sie immer eine Rechnungskopie anfordern, statt sich auf einen Eigenbeleg zu verlassen.
Reicht ein Eigenbeleg für ein Geschäftsessen?
Nein. Für Bewirtungen verlangt das Einkommensteuergesetz einen gesonderten Nachweis mit Ort, Tag, Teilnehmern, Anlass und Höhe der Aufwendungen. Nutzen Sie dafür einen Bewirtungsbeleg und füllen Sie ihn zeitnah aus.
Quellen
- Bundesministerium der Finanzen: Amtliches Einkommensteuer-Handbuch 2025, Anhang 16 II
- EXPERTE.de: Eigenbeleg erstellen
- EXPERTE.de: Eigenbeleg-Vorlage und Pflichtangaben
- Für-Gründer.de: Eigenbeleg erstellen
- Smartvorlagen: Eigenbeleg-Vorlage als PDF und Word