
Rédiger un Eigenbeleg : modèle, mentions obligatoires et limites
Ticket perdu, horodateur sans reçu, pourboire dans le taxi : grâce à un Eigenbeleg (pièce justificative établie par soi-même), vous intégrez malgré tout proprement une dépense professionnelle dans votre comptabilité. Vous l'établissez vous-même, sans formalisme, à la main ou sous forme numérique. L'essentiel tient en quelques mentions obligatoires, une explication compréhensible de l'absence de la pièce originale et votre signature. Vous trouverez ici toutes les mentions en un coup d'œil, un modèle à reprendre, trois exemples tirés du quotidien des indépendants et les limites au-delà desquelles un Eigenbeleg ne vous aide plus.
En bref
- Un Eigenbeleg est un justificatif de remplacement que vous établissez vous-même pour une dépense professionnelle, lorsque la pièce originale manque ou n'a jamais existé.
- Sont obligatoires : numéro de pièce, date, montant, bénéficiaire du paiement, mode de paiement, motif de la dépense, explication de l'absence de pièce, ainsi que lieu, date et signature.
- Vous pouvez comptabiliser la dépense comme Betriebsausgabe (dépense d'exploitation déductible), mais vous ne pouvez pas déduire la Vorsteuer (TVA déductible) à partir d'un Eigenbeleg.
- Les Eigenbelege sont l'exception. Celui qui en présente beaucoup attire l'attention du Finanzamt (centre des impôts local).
- Les repas d'affaires obéissent à des règles propres, plus strictes. Un simple Eigenbeleg n'y suffit pas.
Sommaire
- Qu'est-ce qu'un Eigenbeleg et quand en avez-vous besoin ?
- Les limites de l'Eigenbeleg
- Les mentions obligatoires en un coup d'œil
- Rédiger un Eigenbeleg en six étapes
- Modèle à reprendre
- Trois exemples du quotidien
- Photo de ticket et pièces numériques : qu'est-ce qui est accepté ?
- Erreurs typiques relevées par le Finanzamt
- Notre avis : le meilleur Eigenbeleg est celui dont vous n'avez pas besoin
- Pièces, dépenses et impôts en un seul endroit
- Questions fréquentes sur l'Eigenbeleg
- Sources
Qu'est-ce qu'un Eigenbeleg et quand en avez-vous besoin ?
Chaque écriture comptable exige une pièce justificative (Beleg). C'est le principe d'une comptabilité régulière, et il s'applique aussi bien aux Freiberufler (professions libérales) tenant une EÜR (Einnahmenüberschussrechnung, comptabilité de caisse simplifiée) qu'à la petite GmbH. Il arrive pourtant que cette pièce manque : le ticket de caisse a été délavé par la pluie, la facture s'est perdue lors du déménagement, ou l'automate n'imprime tout simplement rien.
C'est précisément pour ces cas qu'existe l'Eigenbeleg, également appelé Ersatzbeleg ou Selbstbeleg. Il s'agit d'un justificatif établi par vous-même pour une dépense professionnelle, qui remplace la pièce habituelle dans la comptabilité. Il doit donc contenir les mêmes informations : montant, objet et bénéficiaire du paiement, ainsi qu'une explication de l'absence de pièce officielle.
Situations typiques justifiant un Eigenbeleg :
- Pièces perdues ou illisibles, lorsque le commerçant ne peut plus en délivrer de copie.
- Dépenses sans pièce, pour lesquelles il n'y a jamais eu de reçu : horodateurs, pourboires, monnaie pour les consignes, dons dans une urne.
- Opérations entre vous et votre entreprise : prélèvements privés (Privatentnahmen), apports (Einlagen) ou livraisons internes. Les Eigenbelege servent aussi à cela selon le portail pour créateurs d'entreprise Für-Gründer.de, qui souligne en outre que les Betriebsausgaben justifiées par Eigenbeleg sont certes déductibles, mais que le Vorsteuerabzug (déduction de la TVA en amont) n'est pas autorisé.
Les limites de l'Eigenbeleg
Un Eigenbeleg est une solution de dépannage, pas un substitut à un classement rigoureux des pièces. Avant d'en rédiger un, vous devriez connaître trois limites.
Pas de Vorsteuer à partir d'un Eigenbeleg
Si vous avez payé 119 € TTC de matériel et ne disposez plus que d'un Eigenbeleg, vous comptabilisez la totalité des 119 € comme Betriebsausgabe. Les 19 € de Umsatzsteuer (TVA) qu'ils contiennent ne peuvent pas être récupérés auprès du Finanzamt en tant que Vorsteuer, car il faut pour cela une facture en bonne et due forme du prestataire. Pour les indépendants assujettis à la TVA, l'Eigenbeleg est donc toujours la solution la plus coûteuse. Le lien entre Vorsteuer et mentions de facture est expliqué dans notre guide sur la Umsatzsteuer pour les indépendants. Pour les Kleinunternehmer (bénéficiaires de la franchise en base de TVA) sans Vorsteuerabzug, ce point ne joue aucun rôle.
Les repas d'affaires exigent un justificatif spécifique
Le déjeuner d'affaires avec un client ne relève pas du simple Eigenbeleg. Pour déduire les Bewirtungskosten (frais de représentation), la loi de l'impôt sur le revenu (EStG) exige un justificatif écrit indiquant le lieu, la date, les participants et l'objet du repas ainsi que le montant des dépenses, et ces indications doivent être consignées rapidement. C'est le rôle du Bewirtungsbeleg (justificatif de repas d'affaires). Ce qu'il doit contenir et la part déductible figurent dans notre guide sur les Bewirtungskosten et le Bewirtungsbeleg.
Les Eigenbelege sont l'exception
Le Finanzamt considère les Eigenbelege d'un œil critique. Quelques frais de stationnement ou un ticket perdu dans l'année, c'est normal. En revanche, si des Eigenbelege pour des montants importants apparaissent mois après mois, on soupçonnera facilement que des dépenses ont été construites après coup. Pour les montants élevés, par exemple un ordinateur portable ou une machine-outil, essayez donc toujours d'abord d'obtenir une copie de la facture, et n'utilisez l'Eigenbeleg qu'en dernier recours. C'est votre Steuerberater (conseiller fiscal) qui pourra le mieux vous dire quel nombre d'Eigenbelege reste sans risque dans votre cas.
Les mentions obligatoires en un coup d'œil
Pour un Eigenbeleg, c'est le contenu qui compte, pas la forme. Une note manuscrite est tout aussi valable qu'un PDF rempli, tant que toutes les indications sont complètes, plausibles et bien lisibles. Ces champs doivent figurer sur chaque Eigenbeleg :
| Mention | Ce que vous indiquez | Exemple |
|---|---|---|
| Numéro de pièce | Numéro séquentiel avec un préfixe propre | E-2026-014 |
| Date de la dépense | Jour où vous avez payé | 14.10.2026 |
| Montant | Montant TTC en euros, avec si possible le taux en cas de TVA | 4,50 € |
| Bénéficiaire du paiement | Nom et, si connue, adresse | Parkhaus am Hauptbahnhof, Cologne |
| Mode de paiement | Espèces, carte EC, carte de crédit, virement, PayPal | Espèces |
| Motif de la dépense | Motif professionnel concret | Stationnement pour le rendez-vous client société Müller |
| Explication | Pourquoi la pièce originale manque | L'automate n'a pas délivré de reçu |
| Lieu, date, signature | Où et quand vous avez établi la pièce | Cologne, 14.10.2026, signature |
En pratique, deux champs déterminent si un Eigenbeleg convainc : le motif de la dépense et l'explication de l'absence de pièce. « Fournitures de bureau » est trop vague. « Papier d'imprimante et toner pour le bureau, achetés chez Schreibwaren Weber, ticket perdu pendant le transport » est compréhensible.
Rédiger un Eigenbeleg en six étapes
- Cherchez d'abord l'original. Vérifiez vos e-mails, vos comptes clients sur les boutiques en ligne et les applis des stations-service ou des magasins de bricolage. De nombreux commerçants délivrent des copies de factures sur demande. Une copie vaut toujours mieux qu'un Eigenbeleg.
- Rassemblez les preuves de paiement. Un relevé bancaire, un relevé de carte de crédit ou une transaction PayPal prouvent que l'argent a bien été versé. Pour les paiements en espèces, les entrées d'agenda, le carnet de bord du véhicule ou les e-mails relatifs au rendez-vous sont utiles.
- Attribuez un numéro de pièce. Utilisez une série de numéros propre, par exemple E-2026-001, E-2026-002, etc. Ainsi, vous comme le Finanzamt reconnaissez immédiatement les Eigenbelege.
- Remplissez toutes les mentions obligatoires. Date, montant, bénéficiaire, mode de paiement, motif et explication, comme dans le tableau ci-dessus. Ne laissez aucun champ vide.
- Signez en indiquant le lieu et la date. Par votre signature, vous confirmez l'exactitude des indications.
- Joignez les preuves de paiement et comptabilisez la pièce. Classez l'Eigenbeleg avec le relevé bancaire et comptabilisez-le comme toute autre pièce, sans Vorsteuer.
Établissez l'Eigenbeleg le plus rapidement possible. Une pièce rédigée en octobre pour un stationnement en janvier paraît moins crédible qu'une pièce établie le jour même.
Modèle à reprendre
Un modèle n'est pas indispensable, car un Eigenbeleg n'est soumis à aucune forme. Si vous préférez un document à imprimer, vous trouverez chez Smartvorlagen un modèle d'Eigenbeleg gratuit au format PDF et Word. Vous pouvez aussi tout simplement recopier le modèle suivant ou le coller dans votre propre fichier :
EIGENBELEG n° E-2026-___

Date de la dépense :    __.__.2026
Montant (TTC) :         ______ €   (dont __ % TVA, si connu)
Bénéficiaire :          ______________________________
Adresse :               ______________________________
Mode de paiement :      [ ] espèces  [ ] carte EC  [ ] carte de crédit
                        [ ] virement  [ ] autre : ________
Motif de la dépense :   ______________________________
                        ______________________________
Pas de pièce originale, car : ________________________
Annexes :               [ ] relevé bancaire  [ ] rendez-vous/e-mail  [ ] autre

Lieu, date :            ______________________________
Signature :             ______________________________
Enregistrez le modèle une fois dans un fichier, et votre prochain Eigenbeleg sera prêt en deux minutes.
Trois exemples du quotidien
Horodateur sans reçu
Une graphiste se gare deux heures en centre-ville pour une réunion client et paie 4,50 € en espèces. L'automate n'imprime pas de ticket. Son Eigenbeleg indique la date, 4,50 €, l'exploitant du parking, « espèces », comme motif « Stationnement pour rendez-vous client agence Schmidt » et comme explication « Automate sans impression de reçu ». Son entrée d'agenda sert d'annexe. C'est tout.
Ticket de caisse perdu au magasin de bricolage
Un électricien achète des câbles et des boîtiers pour 37,80 € par carte EC. Le ticket se perd sur le chantier. Il demande d'abord une copie au magasin. S'il n'y en a pas, il rédige un Eigenbeleg, indique le matériel et le chantier comme motif et joint le relevé bancaire mentionnant le paiement par carte. Il comptabilise l'intégralité des 37,80 € comme Betriebsausgabe ; la Vorsteuer correspondante est perdue.
Prélèvement privé et apport
Un photographe retire un appareil photo d'occasion de son patrimoine professionnel pour un usage privé. Il s'agit d'un prélèvement (Entnahme), et il n'existe par nature aucune pièce émise par un tiers. L'Eigenbeleg documente l'objet, la date, la valeur retenue et le motif. Le bénéficiaire et le payeur, c'est vous-même : une fois en tant qu'entrepreneur, une fois en tant que particulier. L'apport (Einlage) fonctionne à l'inverse, par exemple lorsque vous apportez au bureau un écran acheté à titre privé. Pour les objets de valeur importante, faites préciser par votre conseiller fiscal comment déterminer la valeur dans ces cas et quelles sont les conséquences fiscales d'un prélèvement.
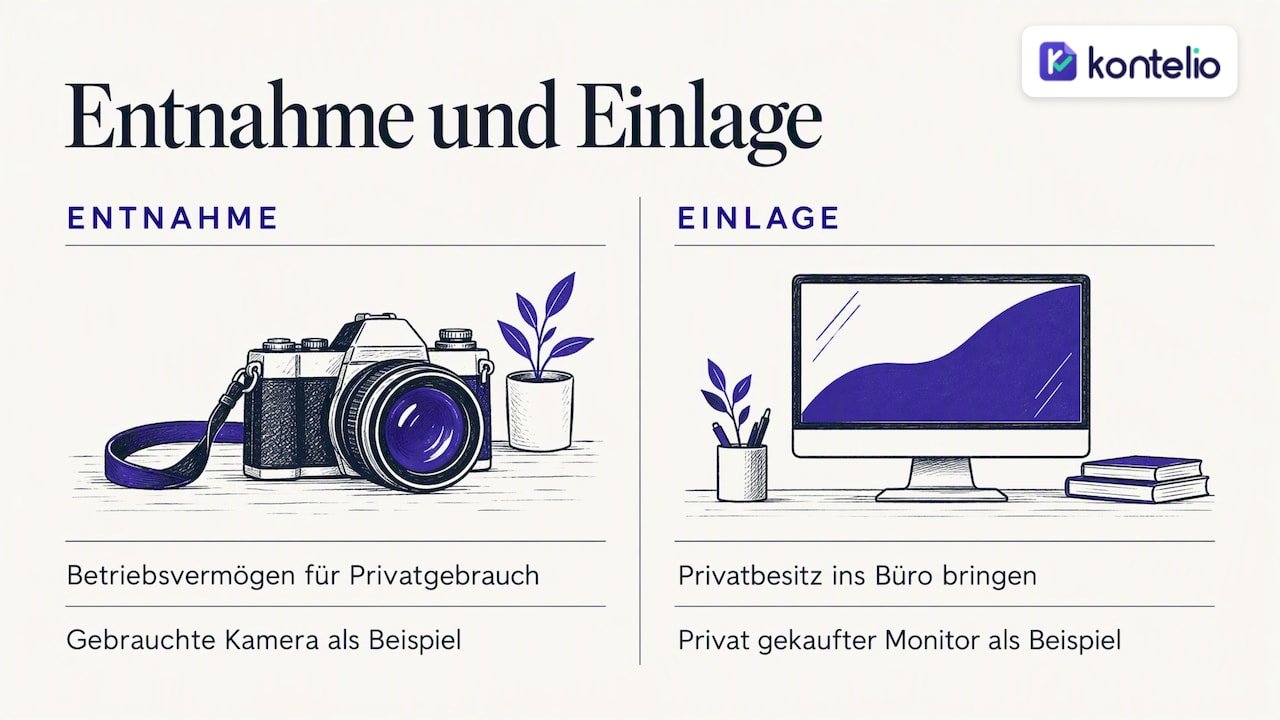
Photo de ticket et pièces numériques : qu'est-ce qui est accepté ?
Beaucoup se demandent si une photo du ticket de caisse suffit ou si la pièce papier doit être conservée. En principe, les principes de tenue régulière de la comptabilité sous forme numérique, la GoBD (principes de tenue et conservation des documents électroniques), autorisent la saisie numérique des pièces papier, y compris par smartphone. Pour qu'une photo de pièce soit acceptée, elle doit en pratique remplir plusieurs exigences :
- Complète et lisible : la pièce entière est visible, les montants, la date et le commerçant sont clairement identifiables.
- Archivée de manière immuable : la photo ne se trouve pas seulement dans la galerie du téléphone, mais dans un système qui exclut ou consigne les modifications ultérieures.
- Classée de façon traçable : chaque pièce est rattachée à une écriture et retrouvable pendant toute la durée des Aufbewahrungsfristen (délais de conservation).
- Procédure documentée : si vous voulez détruire les pièces papier après numérisation, il vous faut une Verfahrensdokumentation (documentation de procédure) décrivant comment les pièces sont saisies, vérifiées et archivées.
La possibilité de détruire les originaux après numérisation dépend de votre procédure. En cas de doute, conservez en plus les pièces papier jusqu'à ce que votre conseiller fiscal ait vérifié votre procédure.
L'avantage pour l'Eigenbeleg : si vous photographiez chaque ticket juste après l'achat, vous n'aurez presque plus besoin de pièces de remplacement. Un ticket froissé dans la poche d'une veste est souvent illisible au bout de trois semaines, la photo prise au moment de l'achat ne l'est pas. Pour en savoir plus sur le classement numérique, consultez notre page sur la gestion des pièces justificatives conforme à la GoBD.
Erreurs typiques relevées par le Finanzamt
- Explications génériques : « Pièce manquante » sans expliquer pourquoi ne suffit pas.
- Montants estimés arrondis : 50,00 € pour un achat semble estimé. Indiquez le montant réel, au besoin d'après le relevé bancaire.
- Absence de motif professionnel : le motif doit faire apparaître pourquoi la dépense relève de l'entreprise.
- Vorsteuer comptabilisée : déduire la Vorsteuer à partir d'un Eigenbeleg expose à une rectification assortie d'un rappel d'impôt.
- Eigenbeleg au lieu d'un Bewirtungsbeleg : les repas d'affaires obéissent à leurs propres règles.
- Pièces rassemblées après coup : une pile d'Eigenbelege, tous rédigés le 30 décembre, invite aux questions.
Un aperçu des frais que vous pouvez déduire en tant que Betriebsausgaben vous aide à formuler correctement le motif professionnel.
Notre avis : le meilleur Eigenbeleg est celui dont vous n'avez pas besoin
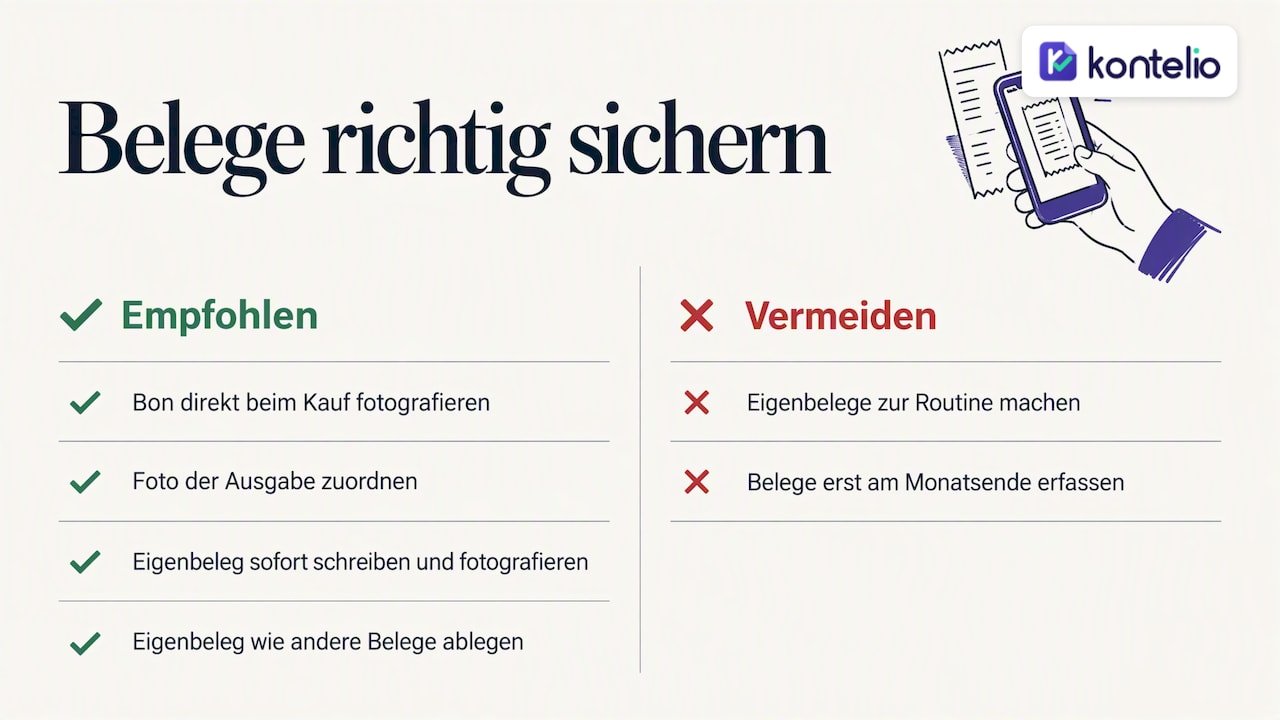
Pour nous, les Eigenbelege sont un outil pour les exceptions, pas un élément de la routine. Presque chaque Eigenbeleg a un historique : une pièce n'a pas été saisie immédiatement, a atterri dans la boîte à gants et avait disparu en fin de mois. C'est pourquoi, chez Kontelio, nous misons sur le moment de l'achat. En photographiant le ticket directement avec votre smartphone et en l'associant à la dépense, vous l'avez archivé de manière juridiquement sûre avant qu'il ne puisse se perdre.
S'il reste malgré tout une lacune, par exemple avec un horodateur sans reçu, rédigez l'Eigenbeleg immédiatement, photographiez-le et classez-le exactement comme toute autre pièce. Il figure ainsi dans le système à côté du relevé bancaire, avec la même traçabilité. Et celui qui travaille avec des clients ou des fournisseurs dans plusieurs langues doit pouvoir tenir sa comptabilité dans la langue dans laquelle il formule le plus clairement son explication. Au final, c'est une bonne explication qui rend un Eigenbeleg crédible.
— Paulo
Pièces, dépenses et impôts en un seul endroit
Avec Kontelio, vous saisissez vos pièces par téléversement de photos, les associez à vos dépenses et les archivez de manière juridiquement sûre. À partir des pièces comptabilisées sont générées votre EÜR et votre UStVA (déclaration provisoire de TVA), que vous transmettez directement via ELSTER (portail officiel de télédéclaration). Des rappels d'échéances veillent à ce que rien ne reste en suspens. L'offre Start coûte 9,90 € par mois ou 99 € par an. Vous trouverez toutes les offres sur notre page des tarifs, et vous pouvez tester Kontelio gratuitement pendant 30 jours, sans carte de crédit.
Questions fréquentes sur l'Eigenbeleg
Qui est le bénéficiaire sur un Eigenbeleg ?
Le bénéficiaire est la personne ou l'entreprise à laquelle vous avez versé l'argent, par exemple l'exploitant du parking ou le magasin de bricolage. Indiquez son nom et, si vous la connaissez, son adresse. Pour les prélèvements privés et les apports, vous êtes vous-même les deux parties, une fois en tant qu'entrepreneur et une fois en tant que particulier.
Que faire si le ticket de caisse a été perdu ?
Demandez d'abord une copie de facture au commerçant ; beaucoup peuvent réimprimer les tickets à partir du paiement par carte ou du compte client. Si cela ne fonctionne pas, établissez un Eigenbeleg comportant toutes les mentions obligatoires et joignez-y la preuve de paiement. Vous ne pourrez alors plus déduire la Vorsteuer de cet achat.
Puis-je rédiger un Eigenbeleg à la main ?
Oui. La forme est libre ; seul compte le fait que toutes les indications soient complètes, plausibles et lisibles. Un Eigenbeleg manuscrit et signé est tout aussi valable qu'un formulaire imprimé.
Existe-t-il un plafond de montant pour les Eigenbelege ?
Aucun plafond fixe n'est prévu pour les Eigenbelege. Mais plus le montant est élevé, plus le Finanzamt vérifie attentivement, et plus les preuves de paiement comme les relevés bancaires sont importantes. Pour les achats importants, demandez toujours une copie de la facture plutôt que de vous fier à un Eigenbeleg.
Un Eigenbeleg suffit-il pour un repas d'affaires ?
Non. Pour les repas d'affaires, l'EStG exige un justificatif distinct indiquant le lieu, la date, les participants, l'objet et le montant des dépenses. Utilisez pour cela un Bewirtungsbeleg et remplissez-le rapidement.
Sources
- Bundesministerium der Finanzen (BMF, ministère fédéral des Finances) : Amtliches Einkommensteuer-Handbuch 2025, Anhang 16 II
- EXPERTE.de : Eigenbeleg erstellen
- EXPERTE.de : Eigenbeleg-Vorlage und Pflichtangaben
- Für-Gründer.de : Eigenbeleg erstellen
- Smartvorlagen : modèle d'Eigenbeleg au format PDF et Word
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.