
Crear un Eigenbeleg: modelo, datos obligatorios y límites
Tique perdido, parquímetro sin recibo, propina en el taxi: con un Eigenbeleg (justificante propio) puede incluir igualmente un gasto empresarial de forma correcta en su contabilidad. Lo elabora usted mismo, sin formalidades, a mano o en formato digital. Lo decisivo son unos pocos datos obligatorios, una justificación comprensible de por qué falta el justificante original y su firma. Aquí encontrará un resumen de todos los datos, un modelo para copiar, tres ejemplos del día a día de los autónomos y los límites a partir de los cuales un Eigenbeleg ya no le sirve.
En resumen
- Un Eigenbeleg es un justificante sustitutivo emitido por usted mismo para un gasto de la actividad, cuando falta el justificante original o nunca existió.
- Son obligatorios: número de justificante, fecha, importe, destinatario del pago, forma de pago, motivo del gasto, justificación de la falta del justificante, así como lugar, fecha y firma.
- Puede deducir el gasto como gasto de explotación (Betriebsausgabe), pero no puede deducir el IVA soportado (Vorsteuer) de un Eigenbeleg.
- Los Eigenbelege son la excepción. Quien presenta muchos llama la atención del Finanzamt (agencia tributaria local).
- Para los gastos de representación (Bewirtungskosten) rigen normas propias y más estrictas. Ahí no basta con un simple Eigenbeleg.
Índice
- Qué es un Eigenbeleg y cuándo lo necesita
- Dónde encuentra sus límites el Eigenbeleg
- Resumen de los datos obligatorios
- Crear un Eigenbeleg en seis pasos
- Modelo para copiar
- Tres ejemplos del día a día
- Fotos de justificantes y justificantes digitales: ¿qué se acepta?
- Errores típicos que el Finanzamt objeta
- Nuestra opinión: el mejor Eigenbeleg es el que no necesita
- Justificantes, gastos e impuestos en un solo lugar
- Preguntas frecuentes sobre el Eigenbeleg
- Fuentes
Qué es un Eigenbeleg y cuándo lo necesita
Para cada asiento contable necesita un justificante (Beleg). Es el principio de una contabilidad ordenada, y se aplica tanto a los profesionales liberales (Freiberufler) con EÜR (Einnahmenüberschussrechnung, cálculo simplificado del beneficio) como a la pequeña GmbH. Pero a veces ese justificante falta: el tique se ha borrado con la lluvia, la factura se perdió en la mudanza o la máquina sencillamente no imprime nada.
Precisamente para estos casos existe el Eigenbeleg, también llamado Ersatzbeleg o Selbstbeleg (justificante sustitutivo). Es un comprobante emitido por usted mismo sobre un gasto empresarial que sustituye al justificante habitual en la contabilidad. Por eso debe contener la misma información: importe, motivo y destinatario del pago, además de una justificación de por qué no existe un justificante oficial.
Situaciones típicas para un Eigenbeleg:
- Justificantes perdidos o ilegibles, cuando el comerciante ya no puede emitir una copia.
- Gastos sin justificante, para los que nunca hubo recibo: parquímetros, propinas, monedas para taquillas, donativos en la hucha.
- Operaciones entre usted y su empresa: retiradas privadas (Privatentnahmen), aportaciones (Einlagen) o entregas internas. Según el portal para emprendedores Für-Gründer.de, los Eigenbelege también sirven para ello; el portal señala además que los gastos de explotación documentados con un Eigenbeleg son deducibles, pero no se permite la deducción del IVA soportado (Vorsteuerabzug).
Dónde encuentra sus límites el Eigenbeleg
Un Eigenbeleg es un recurso de emergencia, no un sustituto de un archivo ordenado de justificantes. Antes de redactar uno, debería conocer tres límites.
Sin IVA soportado a partir del Eigenbeleg
Si ha pagado 119 € brutos por material y solo le queda un Eigenbeleg, contabiliza los 119 € completos como gasto de explotación. Los 19 € de Umsatzsteuer (IVA) incluidos no puede recuperarlos del Finanzamt como IVA soportado, porque para ello se necesita una factura correcta de quien presta el servicio. Para los autónomos sujetos a IVA, el Eigenbeleg es, por tanto, siempre la opción más cara. Cómo se relacionan el IVA soportado y los datos de la factura lo explicamos en nuestra guía sobre la Umsatzsteuer para autónomos. Para los Kleinunternehmer (pequeños empresarios) sin deducción del IVA soportado, este punto no tiene importancia.
Los gastos de representación necesitan su propio comprobante
La comida de negocios con un cliente no es un caso para el simple Eigenbeleg. Para deducir los gastos de representación, la ley del impuesto sobre la renta (EStG) exige un comprobante escrito sobre el lugar, la fecha, los participantes y el motivo de la invitación, así como el importe de los gastos, y estos datos deben registrarse con prontitud. Para ello existe el Bewirtungsbeleg (justificante de gastos de representación). Qué debe contener y qué parte es deducible lo encontrará en nuestra guía sobre gastos de representación y Bewirtungsbeleg.
Los Eigenbelege son la excepción
El Finanzamt mira los Eigenbelege con recelo. Algunas tasas de aparcamiento o un tique perdido al año son normales. En cambio, si mes tras mes aparecen Eigenbelege por importes elevados, surge la sospecha de que los gastos se han construido a posteriori. Por eso, con importes altos, como un portátil o una máquina herramienta, debería intentar siempre primero conseguir una copia de la factura y utilizar el Eigenbeleg solo como último recurso. Cuántos Eigenbelege son aceptables en su caso se lo puede decir mejor su asesora o asesor fiscal (Steuerberater).
Resumen de los datos obligatorios
En el Eigenbeleg cuenta el contenido, no la forma. Una nota escrita a mano es tan válida como un PDF rellenado, siempre que todos los datos sean completos, verosímiles y bien legibles. Estos campos deben figurar en todo Eigenbeleg:
| Dato | Qué debe anotar | Ejemplo |
|---|---|---|
| Número de justificante | Número correlativo con abreviatura propia | E-2026-014 |
| Fecha del gasto | Día en que pagó | 14.10.2026 |
| Importe | Importe bruto en euros; con IVA, a ser posible con el tipo impositivo | 4,50 € |
| Destinatario del pago | Nombre y, si se conoce, dirección | Parkhaus am Hauptbahnhof, Köln |
| Forma de pago | Efectivo, tarjeta de débito (EC-Karte), tarjeta de crédito, transferencia, PayPal | Efectivo |
| Motivo del gasto | Motivo empresarial concreto | Aparcamiento en la cita con el cliente empresa Müller |
| Justificación | Por qué no existe justificante original | La máquina no emitió justificante |
| Lugar, fecha, firma | Dónde y cuándo elaboró el justificante | Köln, 14.10.2026, firma |
En la práctica, dos campos deciden si un Eigenbeleg resulta convincente: el motivo del gasto y la justificación de la falta del justificante. “Material de oficina” es demasiado escueto. “Papel de impresora y tóner para la oficina, comprados en la papelería Weber, tique perdido durante el transporte” es comprensible.
Crear un Eigenbeleg en seis pasos
- Busque primero el original. Revise correos electrónicos, cuentas de cliente en tiendas online y apps de gasolineras o tiendas de bricolaje. Muchos comerciantes emiten copias de facturas si se les pide. Una copia siempre es mejor que un Eigenbeleg.
- Reúna pruebas del pago. El extracto bancario, el extracto de la tarjeta de crédito o un movimiento de PayPal demuestran que hubo un pago. En pagos en efectivo ayudan las entradas de calendario, el libro de trayectos o los correos sobre la cita.
- Asigne un número de justificante. Utilice una serie numérica propia, por ejemplo E-2026-001, E-2026-002, etc. Así usted y el Finanzamt reconocen los Eigenbelege de inmediato.
- Complete todos los datos obligatorios. Fecha, importe, destinatario, forma de pago, motivo y justificación, como en la tabla anterior. No deje ningún campo vacío.
- Firme indicando lugar y fecha. Con la firma confirma la exactitud de los datos.
- Adjunte los comprobantes de pago y contabilice el justificante. Archive el Eigenbeleg junto con el extracto bancario y contabilícelo como cualquier otro justificante, sin IVA soportado.
Elabore el Eigenbeleg lo antes posible. Un justificante redactado en octubre para un aparcamiento de enero resulta menos creíble que uno del mismo día.
Modelo para copiar
No necesita obligatoriamente una plantilla, porque un Eigenbeleg no está sujeto a ninguna forma. Si prefiere un documento para imprimir, en Smartvorlagen encontrará una plantilla gratuita de Eigenbeleg en PDF y Word. Pero también puede simplemente copiar a mano el siguiente modelo o pegarlo en un archivo propio:
EIGENBELEG n.º E-2026-___

Fecha del gasto:        __.__.2026
Importe (bruto):        ______ €   (incluye __ % IVA, si se conoce)
Destinatario del pago:  ______________________________
Dirección:              ______________________________
Forma de pago:          [ ] efectivo  [ ] EC-Karte  [ ] tarjeta de crédito
                        [ ] transferencia  [ ] otra: ________
Motivo del gasto:       ______________________________
                        ______________________________
Sin justificante original porque: ____________________
Anexos:                 [ ] extracto bancario  [ ] cita/correo  [ ] otros

Lugar, fecha:           ______________________________
Firma:                  ______________________________
Guarde el modelo una vez como archivo y el próximo Eigenbeleg estará listo en dos minutos.
Tres ejemplos del día a día
Parquímetro sin tique
Una diseñadora gráfica aparca dos horas en el centro para una reunión con un cliente y paga 4,50 € en efectivo. La máquina no imprime ningún tique. Su Eigenbeleg indica la fecha, 4,50 €, el operador del aparcamiento, “efectivo”, como motivo “Aparcamiento para cita con cliente agencia Schmidt” y como justificación “Máquina sin impresión de justificante”. Como anexo utiliza la entrada de su calendario. Listo.
Tique perdido en la tienda de bricolaje
Un electricista compra cables y cajas por 37,80 € con tarjeta de débito. El tique se pierde en la obra. Primero pide una copia en la tienda. Si no la hay, redacta un Eigenbeleg, indica el material y la obra como motivo y adjunta el extracto bancario con el pago con tarjeta. Contabiliza los 37,80 € completos como gasto de explotación; el IVA soportado correspondiente se pierde.
Retirada privada y aportación
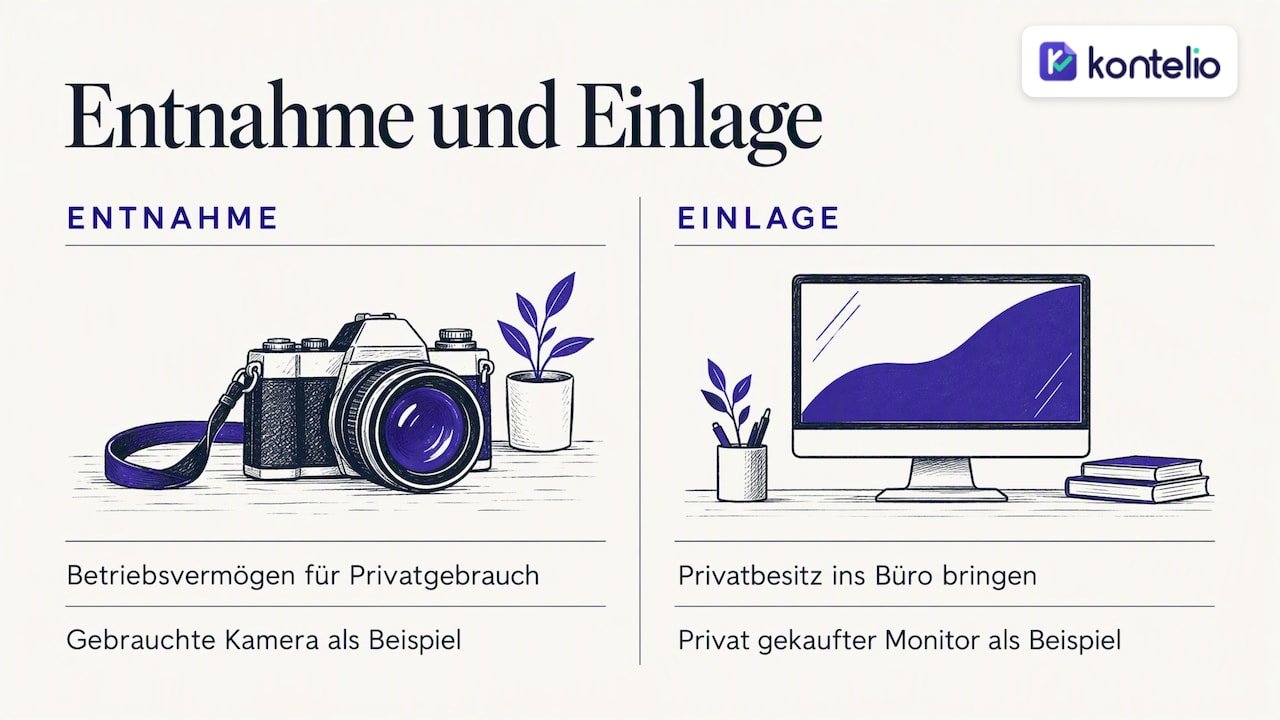
Un fotógrafo retira del patrimonio empresarial una cámara usada para su uso privado. Se trata de una retirada (Entnahme) y aquí, por naturaleza, no existe un justificante de terceros. El Eigenbeleg documenta el objeto, la fecha, el valor aplicado y el motivo. El destinatario del pago y quien paga son usted mismo: una vez como empresario y otra como particular. A la inversa funciona la aportación, por ejemplo cuando lleva a la oficina un monitor comprado de forma privada. Cómo debe valorarse en estos casos y qué consecuencias fiscales tiene una retirada, debería aclararlo con su asesoría fiscal cuando se trate de objetos de mayor valor.
Fotos de justificantes y justificantes digitales: ¿qué se acepta?
Muchos se preguntan si basta con una foto del tique o si hay que conservar el justificante en papel. En principio, los principios de contabilidad ordenada en formato digital, abreviados GoBD (principios de contabilidad electrónica), permiten el registro digital de justificantes en papel, también con el smartphone. Para que una foto de un justificante sea aceptada, en la práctica debe cumplir algunos requisitos:
- Completa y legible: se ve el justificante entero, y los importes, la fecha y el comerciante se distinguen con claridad.
- Archivada de forma inalterable: la foto no está solo en la galería del móvil, sino en un sistema que impide o registra las modificaciones posteriores.
- Archivada de forma trazable: cada justificante está asignado a un asiento contable y puede localizarse durante todo el plazo de conservación.
- Procedimiento documentado: quien quiera destruir los justificantes en papel tras escanearlos necesita una documentación del procedimiento (Verfahrensdokumentation) que describa cómo se registran, revisan y archivan.
Si puede destruir los originales tras digitalizarlos depende de su procedimiento. En caso de duda, conserve además los justificantes en papel hasta que su asesoría fiscal haya revisado su procedimiento.
La ventaja en relación con el Eigenbeleg: quien fotografía cada tique justo después de la compra apenas necesita justificantes sustitutivos. Un tique arrugado en el bolsillo de la chaqueta suele ser ilegible a las tres semanas; la foto del momento de la compra, no. Encontrará más información sobre el archivo digital en nuestra página sobre la gestión de justificantes conforme a GoBD.
Errores típicos que el Finanzamt objeta
- Justificaciones genéricas: “Falta el justificante” sin explicar por qué no es suficiente.
- Importes estimados redondos: 50,00 € para una compra parecen una estimación. Anote el importe real, si es necesario a partir del extracto bancario.
- Falta del motivo empresarial: el motivo debe dejar claro por qué el gasto pertenece a la empresa.
- IVA soportado contabilizado: quien deduce IVA soportado de un Eigenbeleg se arriesga a una corrección con el pago adicional correspondiente.
- Eigenbeleg en lugar de Bewirtungsbeleg: los gastos de representación siguen sus propias reglas.
- Reunidos a posteriori: un montón de Eigenbelege, todos redactados el 30 de diciembre, invita a hacer preguntas.
Un resumen de qué costes puede deducir como gastos de explotación le ayudará a formular correctamente el motivo empresarial.
Nuestra opinión: el mejor Eigenbeleg es el que no necesita
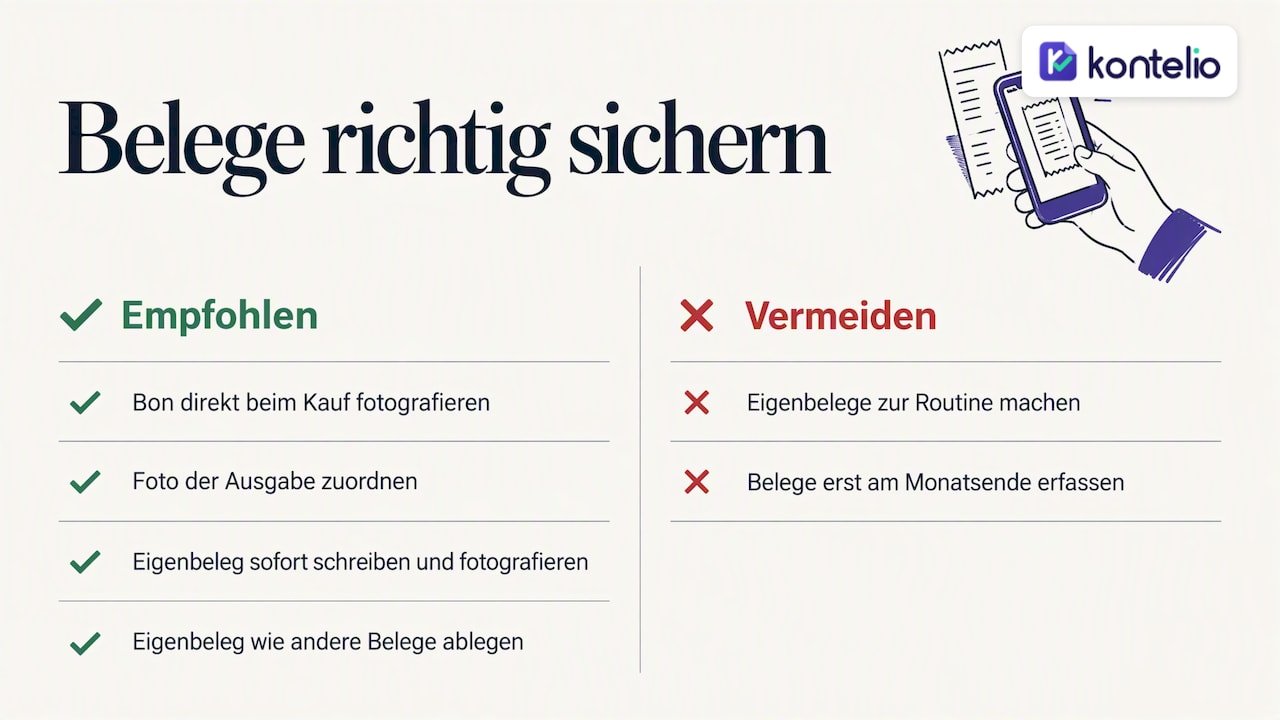
Vemos los Eigenbelege como una herramienta para excepciones, no como parte de la rutina. Casi todo Eigenbeleg tiene un antecedente: un justificante no se registró de inmediato, acabó en la guantera y a final de mes había desaparecido. Por eso en Kontelio apostamos por el momento de la compra. Quien fotografía el tique directamente con el smartphone y lo asigna al gasto lo tiene archivado con seguridad jurídica antes de que pueda perderse.
Si aun así queda un hueco, por ejemplo con el parquímetro sin tique, redacte el Eigenbeleg de inmediato, fotografíelo y archívelo igual que cualquier otro justificante. Así queda en el sistema junto al extracto bancario, con la misma trazabilidad. Y quien trabaja con clientes o proveedores en varios idiomas debe poder llevar igualmente su contabilidad en el idioma en el que formula la justificación con mayor claridad. Al fin y al cabo, una buena justificación es lo que hace creíble un Eigenbeleg.
— Paulo
Justificantes, gastos e impuestos en un solo lugar
Con Kontelio registra justificantes subiendo una foto, los asigna a sus gastos y los archiva con seguridad jurídica. A partir de los justificantes contabilizados se generan su EÜR y su UStVA (declaración anticipada de IVA), que presenta directamente a través de ELSTER (portal de declaración electrónica). Los recordatorios de plazos se encargan de que nada quede pendiente. El plan Start cuesta 9,90 € al mes o 99 € al año. Encontrará todos los planes en nuestra página de precios, y puede probar Kontelio gratis durante 30 días, sin tarjeta de crédito.
Preguntas frecuentes sobre el Eigenbeleg
¿Quién es el destinatario en un Eigenbeleg?
El destinatario es la persona o empresa a la que pagó el dinero, por ejemplo el operador del aparcamiento o la tienda de bricolaje. Anote el nombre y, si la conoce, la dirección. En retiradas privadas y aportaciones, usted mismo es ambas partes: una vez como empresario y otra como particular.
¿Qué hacer si se ha perdido el tique de compra?
Pida primero al comerciante una copia de la factura; muchos pueden volver a imprimir tiques a partir del pago con tarjeta o de la cuenta de cliente. Si no es posible, elabore un Eigenbeleg con todos los datos obligatorios y adjunte el comprobante de pago. En ese caso ya no podrá deducir el IVA soportado de esta compra.
¿Puedo redactar un Eigenbeleg a mano?
Sí. La forma es libre; solo cuenta que todos los datos sean completos, verosímiles y legibles. Un Eigenbeleg escrito a mano y firmado es tan válido como un formulario impreso.
¿Existe un límite de importe para los Eigenbelege?
No hay establecido un límite de importe fijo para los Eigenbelege. Sin embargo, cuanto mayor es el importe, con más detalle lo revisa el Finanzamt y más importantes son los comprobantes de pago como los extractos bancarios. En compras de mayor valor debería solicitar siempre una copia de la factura en lugar de confiar en un Eigenbeleg.
¿Basta un Eigenbeleg para una comida de negocios?
No. Para los gastos de representación, la ley del impuesto sobre la renta exige un comprobante específico con lugar, fecha, participantes, motivo e importe de los gastos. Utilice para ello un Bewirtungsbeleg y rellénelo con prontitud.
Fuentes
- Bundesministerium der Finanzen (Ministerio Federal de Finanzas): Manual oficial del impuesto sobre la renta 2025, anexo 16 II
- EXPERTE.de: Crear un Eigenbeleg
- EXPERTE.de: Plantilla de Eigenbeleg y datos obligatorios
- Für-Gründer.de: Crear un Eigenbeleg
- Smartvorlagen: Plantilla de Eigenbeleg en PDF y Word
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.