
Eigenbeleg: jak go sporządzić – wzór, obowiązkowe dane i granice
Zgubiony paragon, parkomat bez wydruku, napiwek w taksówce: dzięki Eigenbeleg (dowodowi własnemu) mimo to prawidłowo ujmą Państwo wydatek firmowy w księgowości. Sporządzają go Państwo sami, w dowolnej formie, odręcznie lub cyfrowo. Decydujące są: kilka obowiązkowych danych, zrozumiałe uzasadnienie, dlaczego brakuje oryginalnego dokumentu, oraz Państwa podpis. Poniżej znajdą Państwo przegląd wszystkich danych, wzór do skopiowania, trzy przykłady z codzienności osób prowadzących działalność oraz granice, poza którymi Eigenbeleg już nie pomoże.
W skrócie
- Eigenbeleg to samodzielnie wystawiony dowód zastępczy dla wydatku firmowego, gdy brakuje oryginalnego dokumentu lub nigdy go nie było.
- Obowiązkowe są: numer dokumentu, data, kwota, odbiorca płatności, forma płatności, cel wydatku, uzasadnienie braku dokumentu oraz miejsce, data i podpis.
- Wydatek mogą Państwo ująć jako Betriebsausgabe (koszt uzyskania przychodu), ale Vorsteuer (podatku naliczonego) z Eigenbeleg nie można odliczyć.
- Eigenbelege to wyjątek. Kto składa ich wiele, zwraca na siebie uwagę Finanzamt (urzędu skarbowego).
- Dla kosztów reprezentacji (Bewirtung) obowiązują własne, surowsze zasady. Zwykły Eigenbeleg tam nie wystarczy.
Spis treści
- Czym jest Eigenbeleg i kiedy jest potrzebny
- Gdzie Eigenbeleg osiąga swoje granice
- Przegląd obowiązkowych danych
- Sporządzenie Eigenbeleg w sześciu krokach
- Wzór do skopiowania
- Trzy przykłady z codzienności
- Zdjęcie dokumentu i dokumenty cyfrowe: co jest uznawane?
- Typowe błędy kwestionowane przez Finanzamt
- Nasze zdanie: najlepszy Eigenbeleg to ten, którego nie potrzebują Państwo sporządzać
- Dokumenty, wydatki i podatki w jednym miejscu
- Najczęstsze pytania o Eigenbeleg
- Źródła
Czym jest Eigenbeleg i kiedy jest potrzebny
Każde księgowanie wymaga Beleg (dowodu księgowego). To podstawowa zasada prawidłowej księgowości i dotyczy zarówno osób wykonujących wolny zawód rozliczających się w formie EÜR (uproszczonego rozliczenia dochodu kasowego), jak i małej GmbH. Czasem jednak tego dokumentu brakuje: paragon rozmókł na deszczu, faktura zaginęła podczas przeprowadzki albo automat po prostu niczego nie drukuje.
Właśnie na takie sytuacje istnieje Eigenbeleg, zwany też Ersatzbeleg lub Selbstbeleg. Jest to samodzielnie wystawiony dowód wydatku firmowego, który zastępuje zwykły dokument w księgowości. Dlatego musi zawierać te same informacje: kwotę, cel i odbiorcę płatności, a do tego uzasadnienie, dlaczego nie ma oficjalnego dokumentu.
Typowe sytuacje, w których sporządza się Eigenbeleg:
- Zgubione lub nieczytelne dokumenty, gdy sprzedawca nie może już wystawić kopii.
- Wydatki bez dokumentu, przy których nigdy nie było pokwitowania: parkomaty, napiwki, drobne do szafek na bagaż, datki do skarbonki.
- Operacje między Państwem a Państwa firmą: wypłaty prywatne (Privatentnahmen), wkłady prywatne (Einlagen) lub dostawy wewnątrzzakładowe. Do tego również służą Eigenbelege według portalu dla założycieli firm Für-Gründer.de, który zwraca też uwagę, że Betriebsausgaben udokumentowane Eigenbeleg można wprawdzie odliczyć, ale Vorsteuerabzug (odliczenie podatku naliczonego) jest niedozwolony.
Gdzie Eigenbeleg osiąga swoje granice
Eigenbeleg to rozwiązanie awaryjne, a nie zamiennik porządnej archiwizacji dokumentów. Zanim go Państwo sporządzą, warto znać trzy granice.
Brak Vorsteuer z Eigenbeleg
Jeśli zapłacili Państwo 119 € brutto za materiał i mają już tylko Eigenbeleg, księgują Państwo całe 119 € jako Betriebsausgabe. Zawartych w tej kwocie 19 € Umsatzsteuer (VAT) nie mogą Państwo odzyskać od Finanzamt jako Vorsteuer, ponieważ do tego potrzebna jest prawidłowa faktura od usługodawcy. Dla osób prowadzących działalność będących podatnikami VAT Eigenbeleg jest więc zawsze droższym rozwiązaniem. Jak Vorsteuer i dane na fakturze są ze sobą powiązane, wyjaśniamy w naszym poradniku o Umsatzsteuer dla osób prowadzących działalność. Dla Kleinunternehmer (małych przedsiębiorców) bez prawa do odliczenia Vorsteuer ten punkt nie ma znaczenia.
Koszty reprezentacji wymagają osobnego dowodu
Obiad biznesowy z klientem to nie przypadek dla zwykłego Eigenbeleg. Aby odliczyć Bewirtungskosten (koszty reprezentacji), ustawa o podatku dochodowym (EStG) wymaga pisemnego dowodu zawierającego miejsce, dzień, uczestników i cel spotkania oraz wysokość wydatków, a dane te muszą zostać zapisane niezwłocznie. Służy do tego Bewirtungsbeleg (dowód kosztów reprezentacji). Co musi zawierać i jaka część jest odliczalna, opisujemy w naszym poradniku o Bewirtungskosten i Bewirtungsbeleg.
Eigenbelege to wyjątek
Finanzamt podchodzi do Eigenbelege krytycznie. Pojedyncze opłaty parkingowe czy jeden zgubiony paragon w roku to normalna sprawa. Jeśli natomiast miesiąc w miesiąc pojawiają się Eigenbelege na większe kwoty, nasuwa się podejrzenie, że wydatki zostały wykreowane po fakcie. Przy wysokich kwotach, np. za laptopa czy obrabiarkę, zawsze należy więc najpierw spróbować uzyskać kopię faktury, a Eigenbeleg traktować jedynie jako ostateczność. Jaka liczba Eigenbelege jest w Państwa przypadku bezpieczna, najlepiej powie Państwu Steuerberater (doradca podatkowy).
Przegląd obowiązkowych danych
W przypadku Eigenbeleg liczy się treść, a nie forma. Odręczna kartka jest równie ważna jak wypełniony PDF, o ile wszystkie dane są kompletne, wiarygodne i czytelne. Te pola powinny znaleźć się na każdym Eigenbeleg:
| Dane | Co Państwo wpisują | Przykład |
|---|---|---|
| Numer dokumentu | Kolejny numer z własnym oznaczeniem | E-2026-014 |
| Data wydatku | Dzień, w którym Państwo zapłacili | 14.10.2026 |
| Kwota | Kwota brutto w euro, przy Umsatzsteuer w miarę możliwości ze stawką podatku | 4,50 € |
| Odbiorca płatności | Nazwa i, jeśli jest znany, adres | Parking przy dworcu głównym, Kolonia |
| Forma płatności | Gotówka, karta debetowa (EC-Karte), karta kredytowa, przelew, PayPal | Gotówka |
| Cel wydatku | Konkretny cel firmowy | Parkowanie podczas spotkania z klientem, firma Müller |
| Uzasadnienie | Dlaczego nie ma oryginalnego dokumentu | Automat nie wydał potwierdzenia |
| Miejsce, data, podpis | Gdzie i kiedy sporządzili Państwo dokument | Kolonia, 14.10.2026, podpis |
W praktyce o tym, czy Eigenbeleg przekonuje, decydują dwa pola: cel wydatku i uzasadnienie braku dokumentu. „Materiały biurowe” to za mało. „Papier do drukarki i toner do biura, kupione w sklepie papierniczym Weber, paragon zgubiony w transporcie” jest zrozumiałe.
Sporządzenie Eigenbeleg w sześciu krokach
- Najpierw proszę poszukać oryginału. Proszę sprawdzić e-maile, konta klienta w sklepach internetowych oraz aplikacje stacji benzynowych czy marketów budowlanych. Wielu sprzedawców wystawia kopie faktur na żądanie. Kopia jest zawsze lepsza niż Eigenbeleg.
- Proszę zebrać dowody płatności. Wyciąg bankowy, rozliczenie karty kredytowej lub transakcja PayPal potwierdzają, że pieniądze zostały wydane. Przy płatnościach gotówkowych pomocne są wpisy w kalendarzu, książka przebiegu pojazdu lub e-maile dotyczące spotkania.
- Proszę nadać numer dokumentu. Proszę używać własnej serii numeracji, np. E-2026-001, E-2026-002 i tak dalej. Dzięki temu Państwo i Finanzamt od razu rozpoznają Eigenbelege.
- Proszę wypełnić wszystkie obowiązkowe dane. Data, kwota, odbiorca, forma płatności, cel i uzasadnienie, jak w tabeli powyżej. Proszę nie zostawiać żadnego pola pustego.
- Proszę podpisać, podając miejsce i datę. Podpisem potwierdzają Państwo prawdziwość danych.
- Proszę dołączyć dowody płatności i zaksięgować dokument. Proszę przechowywać Eigenbeleg razem z wyciągiem bankowym i zaksięgować go jak każdy inny dokument, bez Vorsteuer.
Proszę sporządzać Eigenbeleg możliwie niezwłocznie. Dokument sporządzony w październiku za parkowanie w styczniu jest mniej wiarygodny niż sporządzony tego samego dnia.
Wzór do skopiowania
Szablon nie jest konieczny, ponieważ Eigenbeleg nie ma wymaganej formy. Kto woli dokument do wydrukowania, znajdzie w serwisie Smartvorlagen bezpłatny szablon Eigenbeleg w formacie PDF i Word. Mogą Państwo jednak po prostu przepisać poniższy wzór lub skopiować go do własnego pliku:
EIGENBELEG nr E-2026-___

Data wydatku:           __.__.2026
Kwota (brutto):         ______ €   (w tym __ % USt, jeśli znana)
Odbiorca płatności:     ______________________________
Adres:                  ______________________________
Forma płatności:        [ ] gotówka  [ ] karta debetowa  [ ] karta kredytowa
                        [ ] przelew  [ ] inna: ________
Cel wydatku:            ______________________________
                        ______________________________
Brak oryginału, ponieważ: ____________________________
Załączniki:             [ ] wyciąg bankowy  [ ] termin/e-mail  [ ] inne

Miejsce, data:          ______________________________
Podpis:                 ______________________________
Wystarczy raz zapisać wzór jako plik, a kolejny Eigenbeleg będzie gotowy w dwie minuty.
Trzy przykłady z codzienności
Parkomat bez paragonu
Graficzka parkuje na dwie godziny w centrum miasta na spotkanie z klientem i płaci 4,50 € gotówką. Automat nie drukuje biletu. Jej Eigenbeleg zawiera datę, 4,50 €, operatora parkingu, „gotówka”, jako cel „parkowanie na spotkanie z klientem, agencja Schmidt”, a jako uzasadnienie „automat bez wydruku potwierdzenia”. Jako załącznik służy jej wpis w kalendarzu. Gotowe.
Zgubiony paragon z marketu budowlanego
Elektryk kupuje kable i puszki za 37,80 €, płacąc kartą debetową. Paragon gubi się na budowie. Najpierw prosi w sklepie o kopię. Jeśli jej nie ma, sporządza Eigenbeleg, jako cel podaje materiał i budowę, a do dokumentu dołącza wyciąg bankowy z płatnością kartą. Całe 37,80 € księguje jako Betriebsausgabe, Vorsteuer z tego zakupu przepada.
Privatentnahme i Einlage
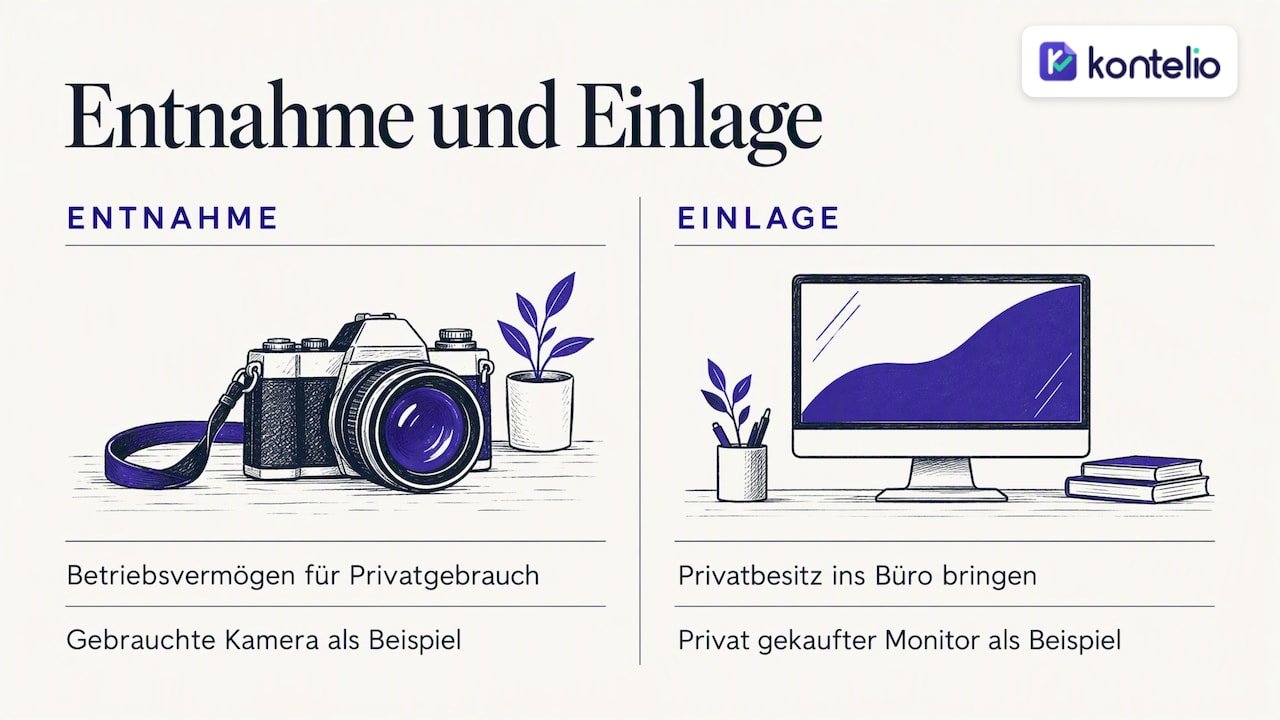
Fotograf wycofuje używany aparat z majątku firmowego do użytku prywatnego. To jest Entnahme (wypłata prywatna), a w takim przypadku z natury rzeczy nie ma dokumentu od osoby trzeciej. Eigenbeleg dokumentuje przedmiot, datę, przyjętą wartość i powód. Odbiorcą płatności i płatnikiem są tu Państwo sami: raz jako przedsiębiorca, raz jako osoba prywatna. Odwrotnie działa Einlage (wkład prywatny), np. gdy przynoszą Państwo do biura monitor kupiony prywatnie. Jak ustalić wartość w takich przypadkach i jakie skutki podatkowe ma Entnahme, przy większych przedmiotach warto wyjaśnić z doradcą podatkowym.
Zdjęcie dokumentu i dokumenty cyfrowe: co jest uznawane?
Wiele osób zastanawia się, czy wystarczy zdjęcie paragonu, czy też trzeba przechowywać papierowy dokument. Zasadniczo zasady prawidłowego prowadzenia ksiąg w formie elektronicznej, w skrócie GoBD (zasady prawidłowego prowadzenia ksiąg elektronicznych), dopuszczają cyfrową rejestrację dokumentów papierowych, także smartfonem. Aby zdjęcie dokumentu zostało uznane, w praktyce musi spełniać kilka wymogów:
- Kompletne i czytelne: widoczny jest cały dokument, kwoty, data i sprzedawca są wyraźnie rozpoznawalne.
- Zarchiwizowane w sposób niezmienny: zdjęcie nie leży tylko w galerii telefonu, lecz w systemie, który wyklucza lub rejestruje późniejsze zmiany.
- Uporządkowane w sposób umożliwiający identyfikację: każdy dokument jest przypisany do księgowania i można go odnaleźć przez cały okres przechowywania (Aufbewahrungsfrist).
- Udokumentowana procedura: kto chce niszczyć papierowe dokumenty po zeskanowaniu, potrzebuje Verfahrensdokumentation (dokumentacji procedur), która opisuje sposób rejestracji, sprawdzania i archiwizacji.
Czy wolno Państwu niszczyć oryginały po digitalizacji, zależy od Państwa procedury. W razie wątpliwości proszę dodatkowo przechowywać papierowe dokumenty, dopóki doradca podatkowy nie sprawdzi Państwa procedury.
Korzyść w kontekście Eigenbeleg: kto fotografuje każdy paragon zaraz po zakupie, prawie nie potrzebuje dokumentów zastępczych. Wymięty paragon w kieszeni kurtki po trzech tygodniach często jest nieczytelny, zdjęcie zrobione w chwili zakupu – nie. Więcej o archiwizacji cyfrowej przeczytają Państwo na naszej stronie o zarządzaniu dokumentami zgodnie z GoBD.
Typowe błędy kwestionowane przez Finanzamt
- Ogólnikowe uzasadnienia: „brak dokumentu” bez wyjaśnienia dlaczego nie wystarczy.
- Okrągłe kwoty szacunkowe: 50,00 € za zakupy wygląda na szacunek. Proszę wpisać rzeczywistą kwotę, w razie potrzeby z wyciągu bankowego.
- Brak celu firmowego: z podanego celu musi wynikać, dlaczego wydatek należy do działalności.
- Zaksięgowany Vorsteuer: kto odlicza Vorsteuer z Eigenbeleg, ryzykuje korektę wraz z dopłatą.
- Eigenbeleg zamiast Bewirtungsbeleg: koszty reprezentacji podlegają własnym zasadom.
- Zbierane po fakcie: stos Eigenbelege, wszystkie sporządzone 30 grudnia, prowokuje pytania.
Przegląd tego, jakie koszty w ogóle można odliczyć jako Betriebsausgaben, pomaga prawidłowo sformułować cel firmowy.
Nasze zdanie: najlepszy Eigenbeleg to ten, którego nie potrzebują Państwo sporządzać
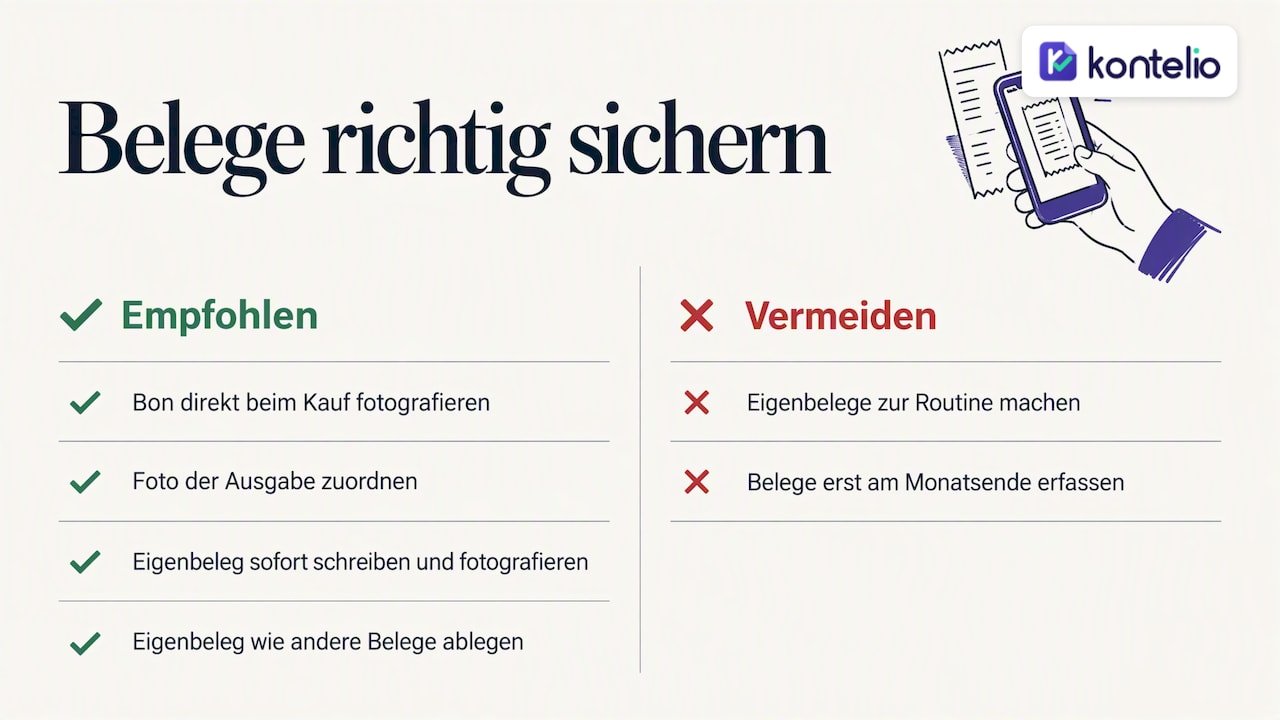
Postrzegamy Eigenbelege jako narzędzie na wyjątkowe sytuacje, a nie element rutyny. Niemal każdy Eigenbeleg ma swoją historię: dokument nie został od razu zarejestrowany, trafił do schowka w samochodzie i pod koniec miesiąca zniknął. Dlatego w Kontelio stawiamy na moment zakupu. Kto od razu sfotografuje paragon smartfonem i przypisze go do wydatku, ma go zarchiwizowanego zgodnie z prawem, zanim zdąży się zgubić.
Jeśli mimo to pozostanie luka, np. przy parkomacie bez paragonu, proszę od razu sporządzić Eigenbeleg, sfotografować go i zarchiwizować tak samo jak każdy inny dokument. Wtedy znajduje się w systemie obok wyciągu bankowego, z taką samą identyfikowalnością. A kto pracuje z klientami lub dostawcami w kilku językach, powinien mimo to móc prowadzić księgowość w języku, w którym najjaśniej sformułuje uzasadnienie. Dobre uzasadnienie to w końcu właśnie to, co czyni Eigenbeleg wiarygodnym.
— Paulo
Dokumenty, wydatki i podatki w jednym miejscu
W Kontelio rejestrują Państwo dokumenty, przesyłając zdjęcie, przypisują je do swoich wydatków i archiwizują zgodnie z prawem. Z zaksięgowanych dokumentów powstaje Państwa EÜR oraz UStVA (wstępna deklaracja VAT), które składają Państwo bezpośrednio przez ELSTER (system elektronicznych deklaracji podatkowych). Przypomnienia o terminach sprawiają, że nic nie zostaje odłożone. Taryfa Start kosztuje 9,90 € miesięcznie lub 99 € rocznie. Wszystkie taryfy znajdą Państwo w naszym cenniku, a Kontelio można testować bezpłatnie przez 30 dni, bez karty kredytowej.
Najczęstsze pytania o Eigenbeleg
Kto jest odbiorcą w Eigenbeleg?
Odbiorcą jest osoba lub firma, której zapłacili Państwo pieniądze, np. operator parkingu lub market budowlany. Proszę wpisać nazwę i, jeśli jest znany, adres. Przy Privatentnahmen i Einlagen to Państwo są obiema stronami, raz jako przedsiębiorca, a raz jako osoba prywatna.
Co zrobić, gdy paragon zaginął?
Najpierw proszę zwrócić się do sprzedawcy o kopię faktury – wielu może ponownie wydrukować paragon na podstawie płatności kartą lub konta klienta. Jeśli to się nie uda, proszę sporządzić Eigenbeleg ze wszystkimi obowiązkowymi danymi i dołączyć dowód płatności. Vorsteuer z tego zakupu nie będą już Państwo mogli odliczyć.
Czy mogę sporządzić Eigenbeleg odręcznie?
Tak. Forma jest dowolna, liczy się tylko to, by wszystkie dane były kompletne, wiarygodne i czytelne. Odręczny Eigenbeleg z podpisem jest równie ważny jak wydrukowany formularz.
Czy istnieje limit kwotowy dla Eigenbelege?
Dla Eigenbelege nie ustalono sztywnego limitu kwotowego. Im wyższa kwota, tym dokładniej sprawdza jednak Finanzamt i tym ważniejsze są dowody płatności, takie jak wyciągi bankowe. Przy większych zakupach zawsze należy zażądać kopii faktury, zamiast polegać na Eigenbeleg.
Czy Eigenbeleg wystarczy w przypadku obiadu biznesowego?
Nie. Dla kosztów reprezentacji ustawa o podatku dochodowym wymaga osobnego dowodu zawierającego miejsce, dzień, uczestników, cel i wysokość wydatków. Proszę użyć do tego Bewirtungsbeleg i wypełnić go niezwłocznie.
Źródła
- Bundesministerium der Finanzen (Federalne Ministerstwo Finansów): Amtliches Einkommensteuer-Handbuch 2025, Anhang 16 II
- EXPERTE.de: Eigenbeleg erstellen
- EXPERTE.de: Eigenbeleg-Vorlage und Pflichtangaben
- Für-Gründer.de: Eigenbeleg erstellen
- Smartvorlagen: szablon Eigenbeleg w formacie PDF i Word
Polecane
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.