
Facture Kleinunternehmer 2026 : mentions obligatoires, mention § 19 et modèle
En tant que Kleinunternehmer (petit entrepreneur bénéficiant de la franchise en base de TVA), vous établissez des factures sans Umsatzsteuer (taxe sur la valeur ajoutée, TVA). Cela ne vous dispense pas de règles pour autant. Depuis 2025, une liste de mentions obligatoires propre et plus courte s'applique à vous. Une phrase ne doit manquer sur aucune facture : la mention indiquant que votre prestation bénéficie de l'exonération de TVA des Kleinunternehmer. Vous trouverez ici toutes les mentions, des formulations éprouvées pour cette mention et un modèle complet à reproduire. S'y ajoutent les erreurs qui peuvent vous coûter de l'argent le cas échéant.
En bref
- Est Kleinunternehmer en 2026 celui dont le chiffre d'affaires total n'a pas dépassé 25 000 € en 2025 et ne dépassera probablement pas 100 000 € en 2026.
- Seules six mentions sont obligatoires selon le § 34a UStDV (règlement d'application de la loi sur la TVA) : noms et adresses, Steuernummer (numéro fiscal), date d'émission, prestation, montant et mention de l'exonération de TVA.
- Vous indiquez un montant unique, sans montant net, sans montant brut et sans TVA.
- Si vous indiquez malgré tout de l'Umsatzsteuer, vous la devez au Finanzamt (centre des impôts local).
- Vous devez pouvoir recevoir des E-Rechnungen (factures électroniques structurées). En tant que Kleinunternehmer, vous n'êtes pas obligé d'en émettre.
Sommaire
- Qui facture en tant que Kleinunternehmer en 2026
- Les mentions que votre facture doit contenir
- La mention du § 19 UStG : des formulations qui fonctionnent
- Net, brut ou simplement un montant ?
- Modèle : à quoi ressemble une facture de Kleinunternehmer
- Rédiger une facture en six étapes
- Erreurs fréquentes et comment les éviter
- E-Rechnung : ce qui s'applique aux Kleinunternehmer
- Factures vers l'étranger
- Notre point de vue : une bonne facture se conçoit une fois, pas à chaque fois
- Rédiger ses factures avec Kontelio
- Questions fréquentes
- Sources
Qui facture en tant que Kleinunternehmer en 2026
Avant de parler de la facture, un rapide coup d'œil aux conditions s'impose. Selon le § 19 UStG (loi sur la TVA), vos opérations sont exonérées si votre chiffre d'affaires total de l'année civile précédente n'a pas dépassé 25 000 € et ne dépassera probablement pas 100 000 € au cours de l'année civile en cours. Pour 2026, cela signifie : ce qui compte, c'est votre chiffre d'affaires de 2025 et votre prévision pour 2026.
Avec le Jahressteuergesetz 2024 (loi fiscale annuelle 2024), plusieurs choses ont changé au 1er janvier 2025. La circulaire du BMF (ministère fédéral des Finances) sur la nouvelle version du § 19 UStG détaille les nouvelles règles. Deux points sont particulièrement importants pour vos factures :
- Les opérations sont désormais exonérées. Auparavant, la taxe « n'était pas perçue » ; aujourd'hui, l'opération est une prestation exonérée de TVA. C'est pourquoi les formulations récentes parlent d'« exonération ».
- Le seuil de 100 000 € s'applique immédiatement. Si vous le dépassez en cours d'année, la Kleinunternehmerregelung (franchise en base de TVA) ne prend pas fin seulement l'année suivante. À partir de l'opération par laquelle vous dépassez le seuil, vous facturez avec Umsatzsteuer.
Si vous venez de créer votre activité, un critère plus strict s'applique la première année : le seuil de 25 000 € vaut alors déjà pour l'année en cours. Comment garder un œil sur les seuils et quand il est intéressant de renoncer au régime, nous l'expliquons en détail dans notre guide sur la Kleinunternehmerregelung 2026.
Les mentions que votre facture doit contenir
Pour les Kleinunternehmer, le § 34a UStDV fixe les mentions minimales. La liste est plus courte que pour une facture ordinaire selon le § 14 UStG. Un numéro de facture séquentiel et la date de la prestation n'y figurent pas. Nous recommandons pourtant les deux, pour des raisons pratiques : les clients les demandent et votre comptabilité gagne en clarté. Au plus tard lors du passage à la Regelbesteuerung (régime normal de TVA), vous en aurez de toute façon besoin.
| Mention | Obligatoire selon le § 34a UStDV | Notre recommandation |
|---|---|---|
| Vos nom et adresse complets | Oui | Comme sur l'avis d'imposition ou la déclaration d'activité |
| Nom et adresse complets du client | Oui | Pour les sociétés, la raison sociale exacte |
| Steuernummer, USt-IdNr. (numéro de TVA intracommunautaire) ou Kleinunternehmer-Identifikationsnummer (numéro d'identification de petit entrepreneur) | Oui, l'un d'eux | La Steuernummer suffit en Allemagne |
| Date d'émission | Oui | Le jour où vous rédigez la facture |
| Quantité et nature des marchandises ou étendue et nature de la prestation | Oui | Concrètement : heures, nombre de pièces, période |
| Rémunération en un seul montant | Oui | Un montant, sans ventilation de taxe |
| Mention de l'exonération pour les Kleinunternehmer | Oui | Avec référence au § 19 UStG |
| Numéro de facture | Non | Oui, séquentiel, p. ex. 2026-014 |
| Date ou période de la prestation | Non | Oui, p. ex. « Leistungszeitraum: September 2026 » (période de prestation : septembre 2026) |
| Coordonnées bancaires et délai de paiement | Non | Oui, pour être payé plus vite |
Quelques conseils pratiques sur les différents champs :
Steuernummer plutôt que Steuer-ID. Il s'agit de la Steuernummer que le Finanzamt vous a attribuée pour votre activité. Votre Steuer-IdNr. (numéro fiscal personnel) à onze chiffres n'a pas sa place sur la facture. Si vous ne souhaitez pas rendre votre Steuernummer publique, vous pouvez demander une USt-IdNr. auprès du BZSt (Bundeszentralamt für Steuern, office fédéral central des impôts) et l'indiquer.
Description de la prestation. « Conseil » ne suffit généralement pas. Écrivez ce que vous avez fait : « Conception de trois visuels pour les réseaux sociaux pour la campagne d'automne » ou « 12 heures de programmation, intégration de la boutique ». Ainsi, la facture pourra être rattachée sans ambiguïté à une commande.
Un seul montant. Vous pouvez faire apparaître des remises ou un escompte. Mais à la fin, il n'y a qu'un seul total, celui que votre client paie.
La mention du § 19 UStG : des formulations qui fonctionnent
La loi n'impose pas de formulation précise. Elle exige seulement une mention indiquant que l'exonération pour les Kleinunternehmer s'applique. Ces phrases ont fait leurs preuves :
- « Gemäß § 19 UStG wird keine Umsatzsteuer berechnet. » (Conformément au § 19 UStG, aucune TVA n'est facturée.)
- « Steuerfreie Leistung als Kleinunternehmer nach § 19 Abs. 1 UStG. » (Prestation exonérée en tant que Kleinunternehmer selon le § 19 al. 1 UStG.)
- « Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer ausgewiesen. » (En tant que Kleinunternehmer au sens du § 19 al. 1 UStG, aucune TVA n'est indiquée.)
- « Im Rechnungsbetrag ist keine Umsatzsteuer enthalten, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt. » (Le montant de la facture ne comprend pas de TVA, car l'exonération pour les Kleinunternehmer selon le § 19 UStG s'applique.)
La deuxième variante correspond le mieux à la nouvelle situation juridique, car elle parle expressément d'une prestation exonérée. La première est la plus répandue et immédiatement compréhensible pour vos clients. L'essentiel est que la mention figure de manière bien visible à proximité du montant de la facture et ne soit pas cachée dans les petits caractères du pied de page.
Évitez les formulations comme « umsatzsteuerfrei » (exonéré de TVA) sans justification ou simplement « Kleinunternehmer ». Elles ne précisent pas sur quelle base vous ne facturez pas de taxe et entraînent des questions, en particulier chez les clients professionnels.
Net, brut ou simplement un montant ?
Cette question revient sans cesse, et la réponse est plus simple qu'on ne le pense : en tant que Kleinunternehmer, il n'y a pas pour vous de distinction entre net et brut. Vous ne facturez pas d'Umsatzsteuer, votre prix est donc le prix final. Sur la facture, vous écrivez par conséquent « Gesamtbetrag » (montant total) ou « Rechnungsbetrag » (montant de la facture). « Nettobetrag » (montant net) et « Bruttobetrag » (montant brut) n'y ont pas leur place.
Pourquoi c'est si important : celui qui reçoit une facture comportant un montant de taxe pourrait en déduire de la Vorsteuer (TVA déductible). C'est pourquoi le § 14c UStG prévoit : quiconque indique de l'Umsatzsteuer sur une facture sans y être autorisé doit le montant indiqué. Cela concerne précisément les Kleinunternehmer. Même une mention comme « inkl. 19 % MwSt. » (TVA 19 % incluse) peut être considérée comme une indication de taxe, alors que vous n'avez ajouté aucune taxe.
Un exemple chiffré montre à quel point cela peut coûter cher. Vous établissez une facture de 1 190,00 € et vous écrivez en dessous « darin enthalten 19 % MwSt. (190,00 €) » (dont TVA 19 % : 190,00 €). Vous devez alors 190,00 € au Finanzamt, bien que vous soyez Kleinunternehmer. La bonne nouvelle : une telle indication de taxe peut être rectifiée. Comment corriger proprement une facture erronée, nous le montrons dans notre guide sur la Stornorechnung et Rechnungskorrektur (facture d'annulation et de correction).
Soyez également cohérent dans les prix affichés sur votre site web ou dans vos devis. « Prix : 450 € » est correct. « 450 € HT » (zzgl. MwSt.) est faux et prête à confusion, car votre client s'attend alors à un supplément de taxe que vous n'avez pas le droit de facturer.

Modèle : à quoi ressemble une facture de Kleinunternehmer
L'exemple suivant contient toutes les mentions obligatoires ainsi que les compléments que nous recommandons. Le nom, les adresses et les numéros sont fictifs. L'IHK (chambre de commerce et d'industrie) propose également un modèle PDF similaire pour les Kleinunternehmer.
Lena Hoffmann · Grafikdesign
Lindenstraße 12, 50674 Köln
Steuernummer: 214/5123/4567

An:
Bäckerei Krüger GmbH
Herrn Jonas Krüger
Marktplatz 3, 50667 Köln

Rechnung Nr. 2026-031
Rechnungsdatum: 20.10.2026
Leistungszeitraum: 01.10.2026 bis 15.10.2026

Pos.  Leistung                                   Menge   Einzelpreis   Gesamt
1     Logo-Überarbeitung inkl. 3 Entwürfe        1       650,00 €      650,00 €
2     Gestaltung Flyer DIN A5, beidseitig        1       350,00 €      350,00 €
3     Bildbearbeitung Produktfotos               5 Std.  50,00 €       250,00 €

Gesamtbetrag                                                          1.250,00 €

Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.

Bitte überweise den Betrag bis zum 03.11.2026 auf folgendes Konto:
Lena Hoffmann · IBAN DE00 0000 0000 0000 0000 00 · Musterbank Köln
Lorsque vous reproduisez ce modèle, faites attention à trois choses. Premièrement : sous les lignes ne figure que « Gesamtbetrag » (montant total), sans ligne intermédiaire pour les taxes. Deuxièmement : la mention du § 19 UStG se trouve directement sous le montant. Troisièmement : le numéro de facture suit un système que vous appliquez toute l'année, par exemple l'année suivie d'un numéro séquentiel.
Rédiger une facture en six étapes
- Vérifier les données du client. Pour les sociétés, procurez-vous la raison sociale et l'adresse exactes, idéalement à partir des mentions légales ou de la commande.
- Attribuer un numéro. Prenez le prochain numéro libre de votre série. Pas de trous, pas de doublons.
- Décrire la prestation. Quantité, nature et période, de façon suffisamment concrète pour qu'une personne extérieure comprenne ce qui est payé.
- Calculer le montant. Prix unitaires multipliés par la quantité, déduire les remises, établir un total. Ne pas ajouter de TVA.
- Insérer la mention. Placer la phrase relative au § 19 UStG directement sous le montant total.
- Envoyer et archiver. Envoyer la facture en PDF par e-mail ou sur papier et en archiver une copie de manière inaltérable. Les factures font partie de vos pièces justificatives, que vous devez conserver plusieurs années.
Ce qui doit figurer en principe sur une facture, y compris en dehors de la Kleinunternehmerregelung, vous le trouverez dans notre présentation sur la rédaction de factures en tant qu'indépendant.
Erreurs fréquentes et comment les éviter
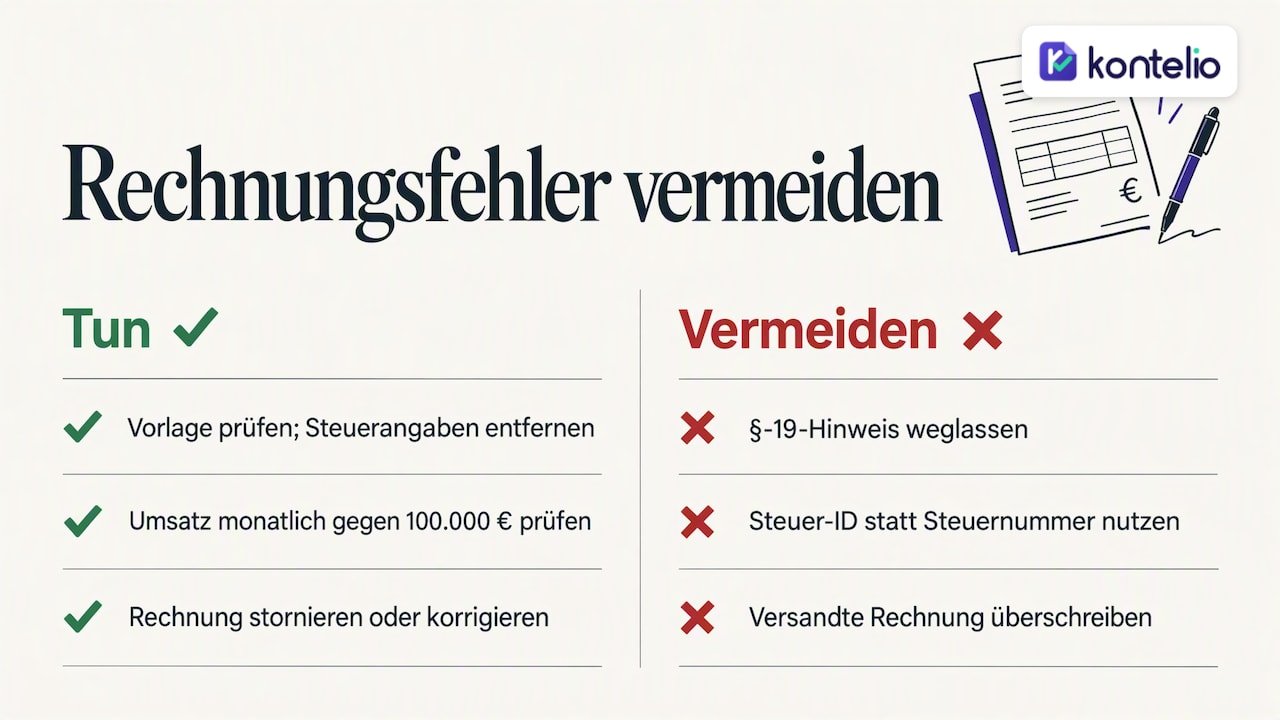
Umsatzsteuer indiquée par habitude. Cela arrive souvent lorsque des modèles trouvés sur Internet sont repris sans vérification. Vérifiez chaque modèle avant de l'utiliser pour la première fois : si « MwSt. », « USt. » ou un pourcentage y figure quelque part, il faut le supprimer.
Mention oubliée. Sans la mention, le destinataire ne peut pas savoir pourquoi aucune taxe n'a été facturée. Les clients professionnels renvoient souvent ce type de facture, et vous attendez plus longtemps votre argent.
Seuil dépassé et facturation poursuivie sans taxe. Depuis 2025, c'est particulièrement délicat, car le seuil de 100 000 € s'applique immédiatement en cours d'année. Surveillez donc votre chiffre d'affaires chaque mois, et pas seulement au moment de la déclaration d'impôts.
Steuer-ID indiquée à la place de la Steuernummer. Le numéro fiscal personnel est destiné à l'impôt sur le revenu et n'a pas sa place sur la facture.
Facture modifiée après coup. Une facture déjà envoyée ne se modifie pas simplement dans le fichier. Vous l'annulez ou vous émettez une correction, afin que votre comptabilité reste traçable.
Vous n'êtes pas sûr que votre chiffre d'affaires 2026 reste sous les seuils ? Ou vous avez déjà indiqué de la taxe par erreur ? Parlez-en alors à un Steuerberater (conseiller fiscal) avant d'envoyer vos prochaines factures. Plus l'erreur est corrigée tôt, moins cela demande d'efforts.
E-Rechnung : ce qui s'applique aux Kleinunternehmer
Depuis le 1er janvier 2025, de nouvelles règles s'appliquent aux factures entre entreprises établies en Allemagne. Le ministère fédéral des Finances les résume dans ses questions-réponses sur l'E-Rechnung. Pour vous, cela signifie deux choses :
- Vous devez pouvoir les recevoir. Même en tant que Kleinunternehmer, vous devez accepter des E-Rechnungen au format structuré, par exemple XRechnung (format allemand de facture électronique) ou ZUGFeRD (format hybride). Une boîte e-mail suffit pour la réception, mais vous devez conserver les fichiers en bonne et due forme.
- Vous n'êtes pas obligé d'en émettre. Pour vos propres opérations exonérées de Kleinunternehmer, vous pouvez continuer à établir des factures PDF ou papier. Envoyer volontairement une E-Rechnung est autorisé.
Il vaut tout de même la peine de ne pas repousser le sujet. De nombreux clients professionnels adaptent leur comptabilité aux formats structurés et les traitent plus rapidement. Et dès que vous dépassez les seuils de chiffre d'affaires, les obligations des entreprises soumises au régime normal s'appliquent à vous. Nous expliquons les calendriers et les formats dans notre guide sur l'obligation d'E-Rechnung 2025, 2027 et 2028. Les logiciels de facturation se distinguent surtout par les formats, l'archivage et l'ergonomie. C'est ce que montrent aussi des comparatifs sectoriels, comme celui-ci sur les logiciels de comptabilité pour les agences de recrutement : la solution adaptée dépend de la manière dont vous facturez et de vos clients.
Factures vers l'étranger
Si vous travaillez pour des clients hors d'Allemagne, cela se complique. Pour les prestations de services fournies à des entreprises à l'étranger, le lieu de la prestation se situe souvent dans le pays du client. Vous aurez alors peut-être besoin d'une autre mention sur la facture que la phrase relative au § 19 UStG, et votre client devra éventuellement payer la taxe dans son pays.
Si vous souhaitez exercer en tant que Kleinunternehmer dans plusieurs pays de l'UE, il existe en outre depuis 2025 la procédure spéciale prévue au § 19a UStG, avec un Kleinunternehmer-Identifikationsnummer propre. La circulaire du BMF l'explique également. Pour votre première commande à l'étranger : faites vérifier la facture une fois par un Steuerberater, puis utilisez-la comme modèle.
Notre point de vue : une bonne facture se conçoit une fois, pas à chaque fois
Chez les créateurs d'entreprise, nous observons toujours le même schéma. La première facture est rédigée dans un traitement de texte, la deuxième est copiée à partir de la première. Un jour, un mauvais numéro y figure, la mention manque, ou un « zzgl. MwSt. » (HT) issu d'un ancien modèle s'y glisse malgré tout. Le problème est rarement un manque de connaissances. C'est la répétition manuelle.
C'est pourquoi nous conseillons de définir une fois pour toutes la structure d'une facture de Kleinunternehmer : expéditeur, Steuernummer, série de numéros, mention du § 19 UStG, délai de paiement. Ensuite, vous ne modifiez plus que ce qui change réellement, à savoir le client, la prestation et le montant. C'est exactement ainsi que nous avons conçu Kontelio : le logiciel s'adapte à votre entreprise, et non l'inverse. Et comme de nombreux indépendants en Allemagne préfèrent réfléchir à leurs chiffres dans une autre langue, Kontelio peut aussi être utilisé en plusieurs langues. La facture doit être exacte, le chemin pour y parvenir peut être confortable.
— Paulo
Rédiger ses factures avec Kontelio
Avec Kontelio Factures, vous créez des factures et gérez vos clients, fournisseurs et pièces justificatives en un seul endroit. Vous pouvez également créer des E-Rechnungen aux formats ZUGFeRD et XRechnung. Vous archivez vos pièces justificatives en toute conformité, et des rappels d'échéances vous aident à ne rien oublier. Lorsque vous établissez ensuite votre EÜR (comptabilité de caisse simplifiée) ou votre déclaration d'Umsatzsteuer, vous la transmettez directement via ELSTER (portail officiel de télédéclaration).
Vous pouvez tester Kontelio gratuitement pendant 30 jours, sans carte bancaire. Ensuite, la formule Start coûte 99 € par an ou 9,90 € par mois. Vous trouverez toutes les formules sur la page des tarifs de Kontelio.
Questions fréquentes
Dois-je attribuer un numéro de facture en tant que Kleinunternehmer ?
Selon le § 34a UStDV, le numéro de facture ne fait pas partie des mentions obligatoires pour les Kleinunternehmer. Nous le recommandons néanmoins, car il vous permet d'identifier vos factures sans ambiguïté et les clients en ont souvent besoin pour leur propre comptabilité. Un système simple comme « 2026-001 » suffit.
Puis-je écrire « net » sur ma facture ?
Mieux vaut éviter. En tant que Kleinunternehmer, vous ne facturez pas d'Umsatzsteuer, le montant de votre facture est donc le montant final. Écrivez « Gesamtbetrag » (montant total) et placez la mention du § 19 UStG en dessous : ainsi, il est clair pour tout le monde qu'aucune taxe n'est due.
Que se passe-t-il si j'ai indiqué de la TVA par erreur ?
Vous devez alors le montant indiqué au Finanzamt selon le § 14c UStG, même en tant que Kleinunternehmer. Vous pouvez rectifier la facture en émettant une correction. Pour des montants importants ou si plusieurs factures sont concernées, faites appel à un Steuerberater.
Ai-je besoin d'un logiciel pour les E-Rechnungen en tant que Kleinunternehmer ?
En tant que Kleinunternehmer, vous n'êtes pas obligé d'émettre des E-Rechnungen, mais vous devez les recevoir et les archiver. Un logiciel de facturation capable de lire et de classer les formats structurés vous épargne beaucoup de travail manuel. Vous êtes en outre prêt si vous dépassez les seuils de chiffre d'affaires.
Sources
- § 19 UStG : imposition des Kleinunternehmer
- § 34a UStDV : factures des Kleinunternehmer
- § 14c UStG : indication de taxe inexacte ou injustifiée
- Circulaire du BMF sur le régime spécial des Kleinunternehmer (18.03.2025)
- BMF : questions-réponses sur l'E-Rechnung
- IHK : modèle de facture pour Kleinunternehmer (PDF)
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.