
فاتورة Kleinunternehmer 2026: البيانات الإلزامية والإشارة ونموذج
بصفتك Kleinunternehmer (صاحب مشروع صغير)، تُصدر فواتيرك دون Umsatzsteuer (ضريبة القيمة المضافة). ومع ذلك لا يمكن الاستغناء عن القواعد. فمنذ عام 2025 تسري عليك قائمة خاصة وأقصر من البيانات الإلزامية. وهناك جملة واحدة لا يجوز أن تغيب عن أي فاتورة: الإشارة إلى أن الإعفاء الضريبي لصغار المشاريع يسري على خدمتك. ستجد هنا جميع البيانات، وصيغًا مجرّبة لهذه الإشارة، ونموذجًا كاملًا يمكنك محاكاته. يُضاف إلى ذلك الأخطاء التي قد تكلّفك مالًا عند الجد.
باختصار
- يُعدّ Kleinunternehmer في عام 2026 من لم يتجاوز إجمالي إيراداته 25.000 € في عام 2025، ولا يُتوقع أن تتجاوز 100.000 € في عام 2026.
- الإلزامي هو ست بيانات فقط وفق § 34a UStDV: الأسماء والعناوين، وSteuernummer (الرقم الضريبي)، وتاريخ الإصدار، والخدمة، والمبلغ، والإشارة إلى الإعفاء الضريبي.
- تذكر مبلغًا واحدًا فقط، دون صافٍ ودون إجمالي ودون ضريبة قيمة مضافة.
- إذا ذكرت ضريبة القيمة المضافة رغم ذلك، فإنك تصبح مدينًا بها لـ Finanzamt (مكتب الضرائب المحلي).
- يجب أن تكون قادرًا على استقبال E-Rechnung (الفاتورة الإلكترونية المهيكلة). أما إصدارها فليس إلزاميًا عليك بصفتك صاحب مشروع صغير.
جدول المحتويات
- من يُصدر فواتيره في 2026 بصفته Kleinunternehmer
- البيانات التي يجب أن تتضمنها فاتورتك
- الإشارة إلى § 19 UStG: صيغ ناجحة
- صافٍ أم إجمالي أم مجرد مبلغ واحد؟
- نموذج: هكذا تبدو فاتورة صاحب المشروع الصغير
- كتابة الفاتورة في ست خطوات
- أخطاء شائعة وكيف تتجنبها
- E-Rechnung: ما يسري على صغار المشاريع
- الفواتير الموجهة إلى الخارج
- رأينا: الفاتورة الجيدة تُبنى مرة واحدة، لا في كل مرة
- كتابة الفواتير مع Kontelio
- أسئلة شائعة
- المصادر
من يُصدر فواتيره في 2026 بصفته Kleinunternehmer
قبل الحديث عن الفاتورة، تستحق الشروط نظرة سريعة. وفقًا لـ § 19 UStG تكون عملياتك معفاة من الضريبة إذا لم يتجاوز إجمالي إيراداتك في السنة الميلادية السابقة 25.000 €، ولم يُتوقع أن يتجاوز 100.000 € في السنة الميلادية الجارية. بالنسبة لعام 2026 يعني ذلك: الحاسم هو إيراداتك في 2025 وتوقعاتك لعام 2026.
مع Jahressteuergesetz 2024 (قانون الضرائب السنوي 2024) تغيّرت أمور عدة اعتبارًا من 1 يناير 2025. ويشرح تعميم BMF (وزارة المالية الاتحادية) بشأن الصياغة الجديدة لـ § 19 UStG القواعد الجديدة بالتفصيل. وهناك نقطتان مهمتان بشكل خاص لفواتيرك:
- العمليات أصبحت الآن معفاة من الضريبة. في السابق كانت الضريبة “لا تُحصَّل”، أما اليوم فالعملية خدمة معفاة من الضريبة. لذلك تتحدث الصيغ الأحدث عن “الإعفاء الضريبي”.
- حد الـ 100.000 € يسري فورًا. إذا تجاوزته خلال السنة الجارية، فلا ينتهي نظام صغار المشاريع (Kleinunternehmerregelung) في السنة التالية فحسب، بل اعتبارًا من العملية التي تتجاوز بها الحد تُصدر فواتيرك مع ضريبة القيمة المضافة.
إذا كنت في مرحلة التأسيس، فيسري في السنة الأولى معيار أكثر صرامة: إذ يُطبَّق حد الـ 25.000 € على السنة الجارية نفسها. كيف تُبقي الحدود تحت نظرك ومتى يكون التخلي عن هذا النظام مجديًا، نشرحه بالتفصيل في دليلنا حول Kleinunternehmerregelung 2026 (نظام صغار المشاريع).
البيانات التي يجب أن تتضمنها فاتورتك
بالنسبة لصغار المشاريع، تنظّم § 34a UStDV الحد الأدنى من البيانات. والقائمة أقصر منها في الفاتورة العادية وفق § 14 UStG؛ فلا يرد فيها رقم فاتورة تسلسلي ولا تاريخ تقديم الخدمة. ومع ذلك نوصي بكليهما لأسباب عملية: العملاء يسألون عنهما، ومحاسبتك تصبح أوضح. وعلى أبعد تقدير ستحتاج إليهما عند الانتقال إلى Regelbesteuerung (النظام الضريبي العادي) على أي حال.
| البيان | إلزامي وفق § 34a UStDV | توصيتنا |
|---|---|---|
| اسمك الكامل وعنوانك | نعم | كما في تسجيل النشاط التجاري أو الإشعار الضريبي |
| الاسم الكامل للعميل وعنوانه | نعم | للشركات: الاسم التجاري الدقيق |
| Steuernummer أو USt-IdNr. (رقم التعريف الأوروبي لضريبة القيمة المضافة) أو Kleinunternehmer-Identifikationsnummer (رقم تعريف صاحب المشروع الصغير) | نعم، أحدها | داخل ألمانيا يكفي الرقم الضريبي |
| تاريخ الإصدار | نعم | اليوم الذي تكتب فيه الفاتورة |
| كمية السلعة ونوعها أو نطاق الخدمة ونوعها | نعم | بشكل محدد: ساعات، عدد القطع، الفترة |
| المقابل في مبلغ واحد | نعم | مبلغ واحد، دون تقسيم ضريبي |
| الإشارة إلى الإعفاء الضريبي لصغار المشاريع | نعم | مع الإحالة إلى § 19 UStG |
| رقم الفاتورة | لا | نعم، تسلسلي، مثل 2026-014 |
| تاريخ أو فترة تقديم الخدمة | لا | نعم، مثل “فترة تقديم الخدمة: سبتمبر 2026” |
| البيانات المصرفية ومهلة السداد | لا | نعم، لتحصل على أموالك أسرع |
بعض الملاحظات العملية حول الحقول المختلفة:
Steuernummer وليس Steuer-IdNr. المقصود هو الرقم الضريبي الذي منحك إياه مكتب الضرائب لمنشأتك. أما Steuer-IdNr. (الرقم الضريبي الشخصي) المكوّن من أحد عشر رقمًا فلا مكان له في الفاتورة. ومن لا يرغب في إظهار رقمه الضريبي علنًا، يمكنه طلب USt-IdNr. من BZSt (المكتب الاتحادي المركزي للضرائب) وذكره بدلًا منه.
وصف الخدمة. كلمة “استشارة” لا تكفي عادةً. اكتب ما قمت به فعلًا: “تصميم ثلاث رسومات لوسائل التواصل الاجتماعي لحملة الخريف” أو “12 ساعة برمجة، ربط المتجر”. بهذا يمكن لاحقًا ربط الفاتورة بطلب محدد بوضوح.
مبلغ واحد. يمكنك ذكر الخصومات أو خصم السداد المبكر (Skonto). لكن في النهاية يظهر مجموع واحد فقط يدفعه عميلك.
الإشارة إلى § 19 UStG: صيغ ناجحة
لا يفرض القانون نصًا ثابتًا، بل يشترط فقط الإشارة إلى أن الإعفاء الضريبي لصغار المشاريع يسري. وقد أثبتت الجمل التالية جدواها:
- “Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.” (وفقًا لـ § 19 UStG لا تُحتسب ضريبة القيمة المضافة.)
- “Steuerfreie Leistung als Kleinunternehmer nach § 19 Abs. 1 UStG.” (خدمة معفاة من الضريبة بصفة صاحب مشروع صغير وفق § 19 Abs. 1 UStG.)
- “Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer ausgewiesen.” (بصفة صاحب مشروع صغير بمفهوم § 19 Abs. 1 UStG لا تُذكر ضريبة القيمة المضافة.)
- “Im Rechnungsbetrag ist keine Umsatzsteuer enthalten, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.” (لا يتضمن مبلغ الفاتورة ضريبة القيمة المضافة، لأن الإعفاء الضريبي لصغار المشاريع وفق § 19 UStG يسري.)
الصيغة الثانية هي الأنسب للوضع القانوني الجديد، لأنها تتحدث صراحةً عن خدمة معفاة من الضريبة. أما الأولى فهي الأكثر انتشارًا ومفهومة لعملائك فورًا. والأهم أن تكون الإشارة ظاهرة بوضوح قرب مبلغ الفاتورة، لا مخفية في الحروف الصغيرة في تذييل الصفحة.
تجنّب صيغًا مثل “معفى من ضريبة القيمة المضافة” دون تعليل، أو كلمة “Kleinunternehmer” وحدها. فهي لا توضح على أي أساس لا تحتسب الضريبة، وتؤدي إلى استفسارات خاصة من العملاء التجاريين.
صافٍ أم إجمالي أم مجرد مبلغ واحد؟
يتكرر هذا السؤال باستمرار، والإجابة أبسط مما يُظن: بصفتك صاحب مشروع صغير لا يوجد لديك فرق بين الصافي والإجمالي. فأنت لا تحتسب ضريبة القيمة المضافة، وبالتالي سعرك هو السعر النهائي. لذلك تكتب في الفاتورة “المبلغ الإجمالي” أو “مبلغ الفاتورة”. أما “المبلغ الصافي” و“المبلغ الإجمالي شاملًا الضريبة” فلا مكان لهما هناك.
لماذا هذا مهم إلى هذا الحد؟ من يستلم فاتورة تتضمن مبلغًا ضريبيًا قد يخصمه بوصفه Vorsteuer (ضريبة المدخلات). لذلك تنص § 14c UStG على أن من يذكر ضريبة القيمة المضافة في فاتورة دون أن يكون مخوّلًا بذلك، يصبح مدينًا بالمبلغ المذكور. وهذا يخص صغار المشاريع تحديدًا. حتى ملاحظة مثل “شاملًا 19 % MwSt.” قد تُعتبر ذكرًا للضريبة، رغم أنك لم تُضف أي ضريبة.
مثال حسابي يوضح كم قد يكلّف ذلك. تُصدر فاتورة بمبلغ 1.190,00 € وتكتب تحتها “تتضمن 19 % MwSt. (190,00 €)”. عندها تصبح مدينًا لمكتب الضرائب بمبلغ 190,00 €، رغم أنك صاحب مشروع صغير. والخبر السار: يمكن تصحيح مثل هذا الذكر الضريبي. كيف تصحح فاتورة خاطئة بشكل سليم، نعرضه في دليلنا حول Stornorechnung و Rechnungskorrektur (فاتورة الإلغاء أو التصحيح).
كذلك ينبغي أن تكون متسقًا في عرض الأسعار على موقعك الإلكتروني أو في عروض الأسعار. “السعر: 450 €” صحيح. أما “450 € زائد MwSt.” فخاطئ ويسبب سوء فهم، لأن عميلك سيتوقع عندها إضافة ضريبية لا يحق لك احتسابها أصلًا.

نموذج: هكذا تبدو فاتورة صاحب المشروع الصغير
يتضمن المثال التالي جميع البيانات الإلزامية والإضافات التي نوصي بها. الاسم والعناوين والأرقام خيالية تمامًا. كما توفر IHK (غرفة الصناعة والتجارة) نموذجًا مشابهًا بصيغة PDF لصغار المشاريع.
Lena Hoffmann · تصميم جرافيكي
Lindenstraße 12, 50674 Köln
الرقم الضريبي (Steuernummer): 214/5123/4567

إلى:
Bäckerei Krüger GmbH
السيد Jonas Krüger
Marktplatz 3, 50667 Köln

فاتورة رقم 2026-031
تاريخ الفاتورة: 20.10.2026
فترة تقديم الخدمة: 01.10.2026 حتى 15.10.2026

البند  الخدمة                                     الكمية   سعر الوحدة    الإجمالي
1      تحديث الشعار شاملًا 3 تصاميم مبدئية          1        650,00 €      650,00 €
2      تصميم منشور DIN A5، على الوجهين              1        350,00 €      350,00 €
3      معالجة صور المنتجات                          5 ساعات  50,00 €       250,00 €

المبلغ الإجمالي                                                          1.250,00 €

وفقًا لـ § 19 UStG لا تُحتسب ضريبة القيمة المضافة.

يُرجى تحويل المبلغ حتى 03.11.2026 إلى الحساب التالي:
Lena Hoffmann · IBAN DE00 0000 0000 0000 0000 00 · Musterbank Köln
انتبه إلى ثلاثة أمور عند محاكاة النموذج. أولًا: تحت البنود يظهر “المبلغ الإجمالي” فقط، دون سطر وسيط للضرائب. ثانيًا: الإشارة إلى § 19 UStG تأتي مباشرة تحت المبلغ. ثالثًا: رقم الفاتورة يتبع نظامًا تلتزم به طوال العام، مثل السنة مع رقم تسلسلي.
كتابة الفاتورة في ست خطوات
- تحقق من بيانات العميل. احصل في حالة الشركات على الاسم التجاري والعنوان بدقة، ويفضل من بيانات الناشر (Impressum) أو من الطلب.
- خصّص رقمًا. استخدم الرقم التالي المتاح من سلسلة أرقامك. لا فجوات ولا تكرار.
- صِف الخدمة. الكمية والنوع والفترة بشكل محدد يجعل حتى الشخص الخارجي يفهم مقابل ماذا يُدفع المبلغ.
- احسب المبلغ. سعر الوحدة مضروبًا في الكمية، اطرح الخصومات، وكوّن مجموعًا إجماليًا واحدًا. لا تُضف ضريبة القيمة المضافة.
- أضف الإشارة. ضع الجملة الخاصة بـ § 19 UStG مباشرة تحت المبلغ الإجمالي.
- أرسل واحفظ. أرسلها بصيغة PDF عبر البريد الإلكتروني أو ورقيًا، واحفظ نسخة منها بشكل غير قابل للتعديل. الفواتير جزء من مستنداتك المحاسبية (Belege) التي يجب عليك الاحتفاظ بها لعدة سنوات.
ما ينبغي أن تتضمنه الفاتورة بشكل عام، حتى خارج نظام صغار المشاريع، تجده في نظرتنا العامة حول كتابة الفواتير للعاملين لحسابهم الخاص.
أخطاء شائعة وكيف تتجنبها
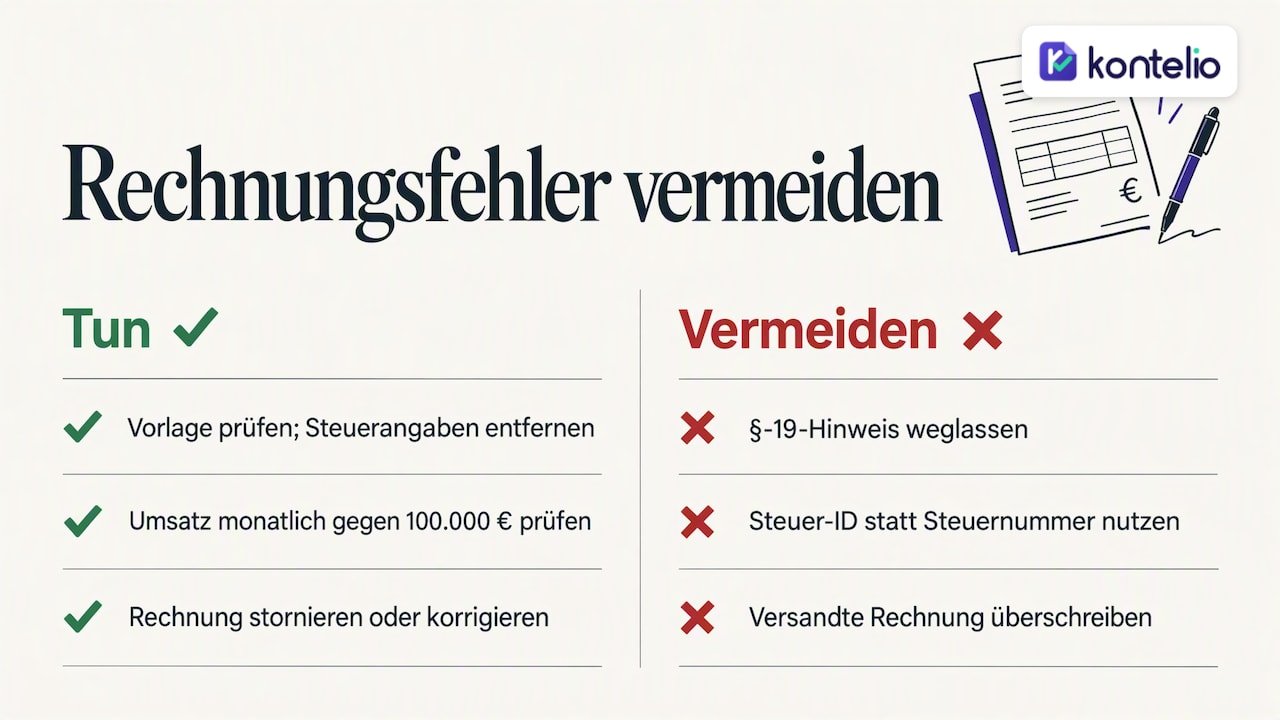
ذكر ضريبة القيمة المضافة بحكم العادة. يحدث هذا كثيرًا عند استخدام قوالب من الإنترنت دون فحص. افحص كل قالب قبل استخدامه لأول مرة: إذا ورد فيه في أي مكان “MwSt.” أو “USt.” أو نسبة مئوية، فيجب حذفها.
نسيان الإشارة. دون الإشارة لا يتضح للمستلم سبب عدم احتساب الضريبة. وكثيرًا ما يعيد العملاء التجاريون مثل هذه الفواتير، فتنتظر أموالك وقتًا أطول.
تجاوز الحد ومواصلة الفوترة دون ضريبة. منذ 2025 أصبح هذا حساسًا بشكل خاص، لأن حد الـ 100.000 € يسري فورًا خلال السنة الجارية. لذلك راقب إيراداتك شهريًا، لا عند إعداد الإقرار الضريبي فقط.
ذكر Steuer-IdNr. بدلًا من Steuernummer. الرقم الضريبي الشخصي مخصص لضريبة الدخل، ولا مكان له في الفاتورة.
تعديل الفاتورة لاحقًا بالكتابة فوقها. الفاتورة المرسلة لا تُعدَّل ببساطة في الملف. بل تُلغيها أو تُصدر فاتورة تصحيح، لكي تبقى محاسبتك قابلة للتتبع.
هل أنت غير متأكد مما إذا كانت إيراداتك في 2026 ما زالت ضمن الحدود؟ أو هل ذكرت الضريبة بالخطأ بالفعل؟ إذن تحدّث مع Steuerberater (المستشار الضريبي) قبل إرسال فواتيرك التالية. فكلما صُحح الخطأ مبكرًا، قلّ الجهد المطلوب.
E-Rechnung: ما يسري على صغار المشاريع
منذ 1 يناير 2025 تسري قواعد جديدة على الفواتير بين الشركات داخل ألمانيا. وتلخصها وزارة المالية الاتحادية في أسئلة وأجوبة حول E-Rechnung. ويعني ذلك بالنسبة لك أمرين:
- يجب أن تكون قادرًا على الاستقبال. حتى بصفتك صاحب مشروع صغير، يجب عليك استقبال الفواتير الإلكترونية بصيغة مهيكلة، مثل XRechnung أو ZUGFeRD. ويكفي للاستقبال صندوق بريد إلكتروني، لكن يجب عليك حفظ الملفات بشكل سليم.
- لست ملزمًا بالإصدار. بالنسبة لعملياتك المعفاة من الضريبة بصفتك صاحب مشروع صغير، يجوز لك مواصلة كتابة فواتير PDF أو ورقية. وإرسال فاتورة إلكترونية طوعًا مسموح به.
ومع ذلك يستحق الأمر ألا تؤجل هذا الموضوع. فكثير من العملاء التجاريين يحوّلون محاسبتهم إلى الصيغ المهيكلة ويعالجونها بسرعة أكبر. وبمجرد أن تتجاوز حدود الإيرادات، تسري عليك التزامات الشركات الخاضعة للنظام الضريبي العادي. نشرح الجداول الزمنية والصيغ في دليلنا حول إلزامية E-Rechnung في 2025 و2027 و2028. تختلف برامج الفوترة أساسًا في الصيغ والأرشيف وسهولة الاستخدام. وهذا ما تُظهره أيضًا مقارنات قطاعية مثل هذه المقارنة لبرامج المحاسبة لوكالات التوظيف: الحل المناسب يعتمد على طريقة فوترتك والجهة التي تفوترها.
الفواتير الموجهة إلى الخارج
إذا كنت تعمل لعملاء خارج ألمانيا، يصبح الأمر أكثر تعقيدًا. ففي الخدمات المقدمة لشركات في الخارج، يقع مكان تقديم الخدمة غالبًا في بلد العميل. عندها قد تحتاج إلى إشارة مختلفة في الفاتورة عن الجملة الخاصة بـ § 19 UStG، وقد يتعين على عميلك دفع الضريبة في بلده.
وإذا أردت العمل بصفة صاحب مشروع صغير في عدة دول من الاتحاد الأوروبي، فهناك منذ 2025 أيضًا الإجراء الخاص وفق § 19a UStG مع Kleinunternehmer-Identifikationsnummer خاص. وهذا أيضًا يشرحه تعميم BMF. وبالنسبة لأول طلب من الخارج: دع مستشارًا ضريبيًا يفحص الفاتورة مرة واحدة، ثم استخدمها بعد ذلك قالبًا.
رأينا: الفاتورة الجيدة تُبنى مرة واحدة، لا في كل مرة
نرى لدى المؤسسين النمط نفسه مرارًا. الفاتورة الأولى تُكتب في برنامج معالجة نصوص، والثانية تُنسخ من الأولى. وفي مرحلة ما يظهر رقم خاطئ، أو تغيب الإشارة، أو تتسلل عبارة “زائد MwSt.” من قالب قديم. والمشكلة نادرًا ما تكون نقص المعرفة، بل التكرار اليدوي.
لذلك ننصح بتحديد بنية فاتورة صاحب المشروع الصغير مرة واحدة بشكل سليم: المُرسِل، والرقم الضريبي، وسلسلة الأرقام، والإشارة إلى § 19 UStG، ومهلة السداد. بعد ذلك لا تغيّر إلا ما يتغير فعلًا، أي العميل والخدمة والمبلغ. وهكذا بالضبط بنينا Kontelio: البرنامج يتكيف مع منشأتك، لا العكس. ولأن كثيرًا من العاملين لحسابهم الخاص في ألمانيا يفضّلون التفكير في الأرقام بلغة أخرى، يمكن استخدام Kontelio بعدة لغات. يجب أن تكون الفاتورة صحيحة، أما الطريق إليها فيمكن أن يكون مريحًا.
— Paulo
كتابة الفواتير مع Kontelio
مع فواتير Kontelio تُنشئ الفواتير وتدير العملاء والموردين والمستندات في مكان واحد. ويمكنك أيضًا إنشاء فواتير إلكترونية بصيغتي ZUGFeRD وXRechnung. تؤرشف المستندات بشكل آمن قانونيًا، وتساعدك تذكيرات المواعيد على ألا يفوتك شيء. وعندما تُعدّ لاحقًا EÜR (حساب فائض الإيرادات) أو إقرار ضريبة القيمة المضافة، تُرسلهما مباشرة عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني).
يمكنك تجربة Kontelio مجانًا لمدة 30 يومًا، دون بطاقة ائتمان. بعد ذلك تبلغ تكلفة باقة Start مبلغ 99 € سنويًا أو 9,90 € شهريًا. تجد جميع الباقات في صفحة أسعار Kontelio.
أسئلة شائعة
هل يجب عليّ بصفتي Kleinunternehmer تخصيص رقم للفاتورة؟
وفقًا لـ § 34a UStDV لا يُعد رقم الفاتورة من البيانات الإلزامية لصغار المشاريع. ومع ذلك نوصي به، لأنه يتيح لك ربط الفواتير بوضوح، وكثيرًا ما يحتاجه العملاء لمحاسبتهم الخاصة. ويكفي نظام بسيط مثل “2026-001”.
هل يجوز لي كتابة “صافٍ” على فاتورتي؟
من الأفضل ألا تفعل. بصفتك صاحب مشروع صغير لا تحتسب ضريبة القيمة المضافة، وبالتالي فإن مبلغ فاتورتك هو المبلغ النهائي. اكتب “المبلغ الإجمالي” وضع الإشارة إلى § 19 UStG تحته، فيتضح للجميع أنه لا توجد ضريبة مستحقة.
ماذا يحدث إذا ذكرت ضريبة القيمة المضافة بالخطأ؟
عندها تصبح مدينًا لمكتب الضرائب بالمبلغ المذكور وفق § 14c UStG، حتى بصفتك صاحب مشروع صغير. يمكنك تصحيح الفاتورة بإصدار فاتورة تصحيح. وفي حالة المبالغ الكبيرة أو تأثر عدة فواتير، ينبغي أن تستعين بمستشار ضريبي.
هل أحتاج بصفتي صاحب مشروع صغير إلى برنامج للفواتير الإلكترونية؟
لست ملزمًا بإصدار الفواتير الإلكترونية بصفتك صاحب مشروع صغير، لكنك ملزم باستقبالها وأرشفتها. وبرنامج فوترة قادر على قراءة الصيغ المهيكلة وحفظها يوفر عليك كثيرًا من العمل اليدوي. كما تكون مستعدًا إذا تجاوزت حدود الإيرادات.
المصادر
- § 19 UStG: فرض الضريبة على صغار المشاريع
- § 34a UStDV: فواتير صغار المشاريع
- § 14c UStG: الذكر الضريبي غير الصحيح أو غير المشروع
- تعميم BMF بشأن القاعدة الخاصة لصغار المشاريع (18.03.2025)
- BMF: أسئلة وأجوبة حول E-Rechnung
- IHK: نموذج فاتورة لصغار المشاريع (PDF)
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.