
Kleinunternehmer Faturası 2026: Zorunlu Bilgiler, Not ve Örnek
Kleinunternehmer (küçük işletme sahibi) olarak faturalarınızı Umsatzsteuer (katma değer vergisi, KDV) olmadan düzenlersiniz. Yine de kurallar olmadan olmaz. 2025'ten bu yana sizin için ayrı ve daha kısa bir zorunlu bilgiler listesi geçerlidir. Hiçbir faturada eksik olmaması gereken bir cümle var: Hizmetiniz için Kleinunternehmer vergi istisnasının geçerli olduğuna dair not. Burada tüm bilgileri, bu not için kendini kanıtlamış ifadeleri ve birebir uygulayabileceğiniz eksiksiz bir örneği bulacaksınız. Ayrıca işler ciddiye bindiğinde size paraya mal olan hataları da ele alıyoruz.
Kısaca
- 2026'da Kleinunternehmer sayılan kişi, 2025'te toplam cirosu en fazla 25.000 € olan ve 2026'da muhtemelen 100.000 €'yu aşmayacak olan kişidir.
- § 34a UStDV'ye göre yalnızca altı bilgi zorunludur: adlar ve adresler, Steuernummer (vergi numarası), düzenleme tarihi, hizmet, tutar ve vergi istisnasına ilişkin not.
- Net tutar, brüt tutar ve Mehrwertsteuer (KDV'nin halk arasındaki adı) olmadan tek bir tutar gösterirsiniz.
- Yine de Umsatzsteuer gösterirseniz, bu tutarı Finanzamt'a (yerel vergi dairesi) borçlu olursunuz.
- E-Rechnung'ları (e-fatura) alabilmeniz gerekir. Kleinunternehmer olarak bunları düzenlemek zorunda değilsiniz.
İçindekiler
- 2026'da kimler Kleinunternehmer olarak fatura keser
- Faturanızda bulunması gereken bilgiler
- § 19 UStG notu: İşe yarayan ifadeler
- Net, brüt mü yoksa tek bir tutar mı?
- Örnek: Bir Kleinunternehmer faturası böyle görünür
- Altı adımda fatura yazma
- Tipik hatalar ve bunlardan nasıl kaçınırsınız
- E-Rechnung: Kleinunternehmer'ler için neler geçerli
- Yurt dışına faturalar
- Bizim görüşümüz: İyi bir fatura bir kez oluşturulur, her seferinde değil
- Kontelio ile fatura yazma
- Sık sorulan sorular
- Kaynaklar
2026'da kimler Kleinunternehmer olarak fatura keser
Faturaya geçmeden önce şartlara kısaca göz atmakta fayda var. § 19 UStG uyarınca, toplam cironuz önceki takvim yılında 25.000 €'yu aşmadıysa ve cari takvim yılında muhtemelen 100.000 €'yu aşmayacaksa cirolarınız vergiden istisnadır. 2026 için bu şu anlama gelir: Belirleyici olan, 2025 cironuz ve 2026 için tahmininizdir.
Jahressteuergesetz 2024 (2024 Yıllık Vergi Kanunu) ile 1 Ocak 2025 itibarıyla bazı şeyler değişti. § 19 UStG'nin yeniden düzenlenmesine ilişkin BMF-Schreiben (Federal Maliye Bakanlığı genelgesi) yeni kuralları ayrıntılı olarak açıklıyor. Faturalarınız için iki nokta özellikle önemlidir:
- Cirolar artık vergiden istisnadır. Eskiden vergi “alınmıyordu”, bugün ciro vergiden istisna bir hizmettir. Bu nedenle yeni ifadeler “vergi istisnası”ndan (Steuerbefreiung) söz eder.
- 100.000 € sınırı hemen etkili olur. Cari yıl içinde bu sınırı aşarsanız, Kleinunternehmerregelung (küçük işletme rejimi) bir sonraki yılı beklemeden sona erer. Sınırı aştığınız işlemden itibaren Umsatzsteuer ile fatura kesersiniz.
Yeni kuruluş yapıyorsanız ilk yıl için daha katı bir ölçüt geçerlidir: Bu durumda 25.000 € sınırı cari yıl için de geçerlidir. Sınırları nasıl takip edeceğinizi ve rejimden ne zaman vazgeçmenin mantıklı olduğunu Kleinunternehmerregelung 2026 rehberimizde ayrıntılı olarak açıklıyoruz.
Faturanızda bulunması gereken bilgiler
Kleinunternehmer'ler için asgari bilgileri § 34a UStDV düzenler. Liste, § 14 UStG'ye göre düzenlenen normal bir faturadakinden daha kısadır. Sıralı bir fatura numarası ve hizmet tarihi bu listede yer almaz. Yine de pratik nedenlerle ikisini de öneriyoruz: Müşteriler bunları sorar ve muhasebeniz daha düzenli olur. En geç Regelbesteuerung'a (standart KDV rejimi) geçtiğinizde ikisine de zaten ihtiyacınız olacaktır.
| Bilgi | § 34a UStDV'ye göre zorunlu | Önerimiz |
|---|---|---|
| Kendi tam adınız ve adresiniz | Evet | Ticaret kaydı belgenizde veya vergi tarh bildiriminizde olduğu gibi |
| Müşterinin tam adı ve adresi | Evet | Şirketlerde tam ticaret unvanı |
| Steuernummer, USt-IdNr. (KDV kimlik numarası) veya Kleinunternehmer kimlik numarası | Evet, bunlardan biri | Yurt içinde Steuernummer yeterlidir |
| Düzenleme tarihi | Evet | Faturayı yazdığınız gün |
| Malın miktarı ve türü veya hizmetin kapsamı ve türü | Evet | Somut olarak: saat, adet, dönem |
| Tek bir toplam olarak bedel | Evet | Tek tutar, vergi ayrımı yok |
| Kleinunternehmer vergi istisnasına ilişkin not | Evet | § 19 UStG'ye atıfla |
| Fatura numarası | Hayır | Evet, sıralı, örn. 2026-014 |
| Leistungsdatum veya Leistungszeitraum (hizmet tarihi ya da dönemi) | Hayır | Evet, örn. “Hizmet dönemi: Eylül 2026” |
| Banka bilgileri ve ödeme vadesi | Hayır | Evet, böylece daha hızlı ödeme alırsınız |
Tek tek alanlara ilişkin uygulamadan birkaç ipucu:
Steuer-ID yerine Steuernummer. Kastedilen, Finanzamt'ın işyeriniz için size verdiği Steuernummer'dır. 11 haneli Steuer-IdNr. (kişisel vergi kimlik numarası) faturaya yazılmaz. Steuernummer'ını herkese açık göstermek istemeyenler, BZSt'den (Bundeszentralamt für Steuern, Federal Merkezi Vergi Dairesi) bir USt-IdNr. talep edip onu belirtebilir.
Hizmet açıklaması. “Danışmanlık” genellikle yeterli değildir. Ne yaptığınızı yazın: “Sonbahar kampanyası için üç sosyal medya görselinin tasarımı” veya “12 saat programlama, mağaza entegrasyonu”. Böylece fatura daha sonra bir siparişle açıkça eşleştirilebilir.
Tek tutar. İndirimleri veya erken ödeme iskontosunu (Skonto) gösterebilirsiniz. Ancak sonunda yalnızca müşterinizin ödeyeceği tek bir toplam yer alır.
§ 19 UStG notu: İşe yarayan ifadeler
Kanun sabit bir ifade öngörmez. Yalnızca Kleinunternehmer vergi istisnasının geçerli olduğuna dair bir not ister. Şu cümleler kendini kanıtlamıştır:
- “Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.” (§ 19 UStG uyarınca Umsatzsteuer hesaplanmamıştır.)
- “Steuerfreie Leistung als Kleinunternehmer nach § 19 Abs. 1 UStG.” (§ 19 Abs. 1 UStG uyarınca Kleinunternehmer olarak vergiden istisna hizmet.)
- “Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer ausgewiesen.” (§ 19 Abs. 1 UStG anlamında Kleinunternehmer olarak Umsatzsteuer gösterilmemiştir.)
- “Im Rechnungsbetrag ist keine Umsatzsteuer enthalten, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.” (§ 19 UStG uyarınca Kleinunternehmer vergi istisnası geçerli olduğundan fatura tutarına Umsatzsteuer dahil değildir.)
İkinci seçenek, açıkça vergiden istisna bir hizmetten söz ettiği için yeni hukuki duruma en iyi uyan ifadedir. Birincisi en yaygın olanıdır ve müşterileriniz tarafından hemen anlaşılır. Önemli olan, notun fatura tutarının yakınında, iyi görünür biçimde yer alması ve altbilgideki küçük yazılar arasında gizlenmemesidir.
Gerekçesiz “umsatzsteuerfrei” (KDV'den muaf) veya yalnızca “Kleinunternehmer” gibi ifadelerden kaçının. Bunlar hangi dayanağa göre vergi hesaplamadığınızı belirsiz bırakır ve özellikle kurumsal müşterilerde ek sorulara yol açar.
Net, brüt mü yoksa tek bir tutar mı?
Bu soru sürekli gündeme gelir ve cevabı düşündüğünüzden daha basittir: Kleinunternehmer olarak sizin için net ve brüt ayrımı yoktur. Umsatzsteuer hesaplamazsınız, dolayısıyla fiyatınız nihai fiyattır. Bu nedenle faturaya “Gesamtbetrag” (toplam tutar) veya “Rechnungsbetrag” (fatura tutarı) yazarsınız. “Nettobetrag” (net tutar) ve “Bruttobetrag” (brüt tutar) ifadelerinin orada yeri yoktur.
Bunun neden bu kadar önemli olduğu şöyle açıklanabilir: Üzerinde vergi tutarı bulunan bir fatura alan kişi, bundan Vorsteuer (indirilecek KDV) indirebilir. Bu nedenle § 14c UStG şunu öngörür: Bir faturada yetkisi olmadığı hâlde Umsatzsteuer gösteren kişi, gösterilen tutarı borçlanır. Bu durum özellikle Kleinunternehmer'leri ilgilendirir. Hiç vergi eklememiş olsanız bile “inkl. 19 % MwSt.” (%19 KDV dahil) gibi bir ibare de vergi gösterimi olarak değerlendirilebilir.
Bir hesap örneği bunun ne kadar pahalıya mal olabileceğini gösteriyor. 1.190,00 € tutarında bir fatura kesiyor ve altına “darin enthalten 19 % MwSt. (190,00 €)” (içinde %19 KDV 190,00 € dahildir) yazıyorsunuz. Bu durumda Kleinunternehmer olmanıza rağmen Finanzamt'a 190,00 € borçlu olursunuz. İyi haber şu: Böyle bir vergi gösterimi düzeltilebilir. Hatalı bir faturayı nasıl doğru şekilde düzelteceğinizi Stornorechnung ve Rechnungskorrektur (iptal/düzeltme faturası) rehberimizde gösteriyoruz.
Web sitenizdeki veya tekliflerinizdeki fiyat bilgilerinde de tutarlı olmalısınız. “Fiyat: 450 €” doğrudur. “450 € zzgl. MwSt.” (450 € + KDV) yanlıştır ve yanlış anlamalara yol açar, çünkü müşteriniz bu durumda sizin hiç hesaplamanıza izin verilmeyen bir vergi eklemesi bekler.

Örnek: Bir Kleinunternehmer faturası böyle görünür
Aşağıdaki örnek tüm zorunlu bilgileri ve önerdiğimiz eklemeleri içerir. Ad, adresler ve numaralar tamamen hayal ürünüdür. Benzer bir şablonu IHK (Sanayi ve Ticaret Odası) da Kleinunternehmer'ler için PDF örneği olarak sunmaktadır.
Lena Hoffmann · Grafik Tasarım
Lindenstraße 12, 50674 Köln
Steuernummer: 214/5123/4567

Alıcı:
Bäckerei Krüger GmbH
Sayın Jonas Krüger
Marktplatz 3, 50667 Köln

Fatura No. 2026-031
Fatura tarihi: 20.10.2026
Hizmet dönemi: 01.10.2026 - 15.10.2026

Poz.  Hizmet                                     Miktar  Birim fiyat   Toplam
1     Logo revizyonu, 3 taslak dahil             1       650,00 €      650,00 €
2     DIN A5 el ilanı tasarımı, çift taraflı     1       350,00 €      350,00 €
3     Ürün fotoğrafları görsel düzenleme         5 saat  50,00 €       250,00 €

Toplam tutar                                                          1.250,00 €

§ 19 UStG uyarınca Umsatzsteuer hesaplanmamıştır.

Lütfen tutarı 03.11.2026 tarihine kadar aşağıdaki hesaba havale edin:
Lena Hoffmann · IBAN DE00 0000 0000 0000 0000 00 · Musterbank Köln
Kendi faturanızı hazırlarken üç şeye dikkat edin. Birincisi: Kalemlerin altında yalnızca “Toplam tutar” (Gesamtbetrag) yer alır, vergiler için ara satır yoktur. İkincisi: § 19 UStG notu doğrudan tutarın altında yer alır. Üçüncüsü: Fatura numarası, tüm yıl boyunca sürdürdüğünüz bir sistemi izler; örneğin yıl artı sıra numarası.
Altı adımda fatura yazma
- Müşteri bilgilerini kontrol edin. Şirketlerde tam ticaret unvanını ve adresini, tercihen künyeden (Impressum) veya siparişten alın.
- Numara verin. Numara serinizden bir sonraki boş numarayı kullanın. Boşluk yok, mükerrer numara yok.
- Hizmeti tanımlayın. Miktarı, türü ve dönemi, dışarıdan biri bile neyin karşılığında ödeme yapıldığını anlayacak kadar somut yazın.
- Tutarı hesaplayın. Birim fiyatları miktarla çarpın, indirimleri düşün, tek bir toplam oluşturun. KDV eklemeyin.
- Notu ekleyin. § 19 UStG cümlesini doğrudan toplam tutarın altına koyun.
- Gönderin ve arşivleyin. Faturayı PDF olarak e-postayla veya kâğıt üzerinde gönderin ve bir kopyasını değiştirilemez şekilde arşivleyin. Faturalar, birkaç yıl boyunca saklamanız gereken muhasebe belgeleriniz (Beleg) arasındadır.
Küçük işletme rejimi dışında da bir faturada genel olarak nelerin bulunması gerektiğini serbest çalışan olarak fatura yazma konulu genel bakışımızda bulabilirsiniz.
Tipik hatalar ve bunlardan nasıl kaçınırsınız
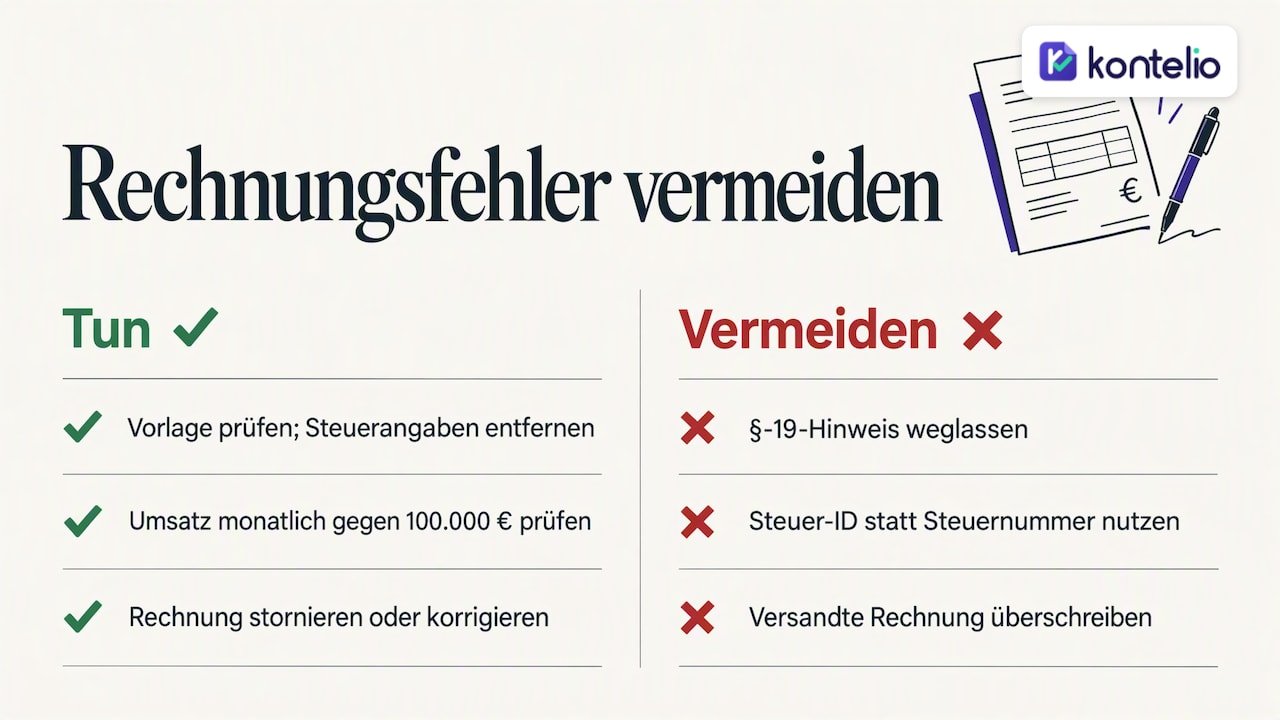
Eski alışkanlıkla Umsatzsteuer gösterilmesi. Bu, internetten alınan şablonlar kontrol edilmeden kullanıldığında sık sık olur. Her şablonu ilk kez kullanmadan önce kontrol edin: Herhangi bir yerde “MwSt.”, “USt.” veya bir yüzde oranı yazıyorsa, çıkarılmalıdır.
Notun unutulması. Not olmadan alıcı, neden vergi hesaplanmadığını anlayamaz. Kurumsal müşteriler bu tür faturaları sıklıkla geri gönderir ve paranızı daha uzun süre beklersiniz.
Sınırın aşılması ve vergisiz fatura kesmeye devam edilmesi. 2025'ten bu yana bu durum özellikle risklidir, çünkü 100.000 € sınırı cari yıl içinde hemen etkili olur. Bu nedenle cironuzu yalnızca vergi beyannamesi sırasında değil, her ay takip edin.
Steuernummer yerine Steuer-ID yazılması. Kişisel Steuer-IdNr. gelir vergisi (Einkommensteuer) için kullanılır ve faturada yeri yoktur.
Faturanın sonradan üzerine yazılması. Bir kez gönderilmiş bir faturayı dosyada öylece değiştirmezsiniz. Muhasebenizin izlenebilir kalması için onu iptal edersiniz veya bir düzeltme faturası düzenlersiniz.
Cirolarınızın 2026'da hâlâ sınırların altında kalıp kalmadığından emin değil misiniz? Ya da yanlışlıkla vergi mi gösterdiniz? O hâlde sonraki faturaları göndermeden önce bir Steuerberater (mali müşavir) ile görüşün. Hata ne kadar erken düzeltilirse, zahmet de o kadar az olur.
E-Rechnung: Kleinunternehmer'ler için neler geçerli
1 Ocak 2025'ten bu yana yurt içindeki işletmeler arasındaki faturalar için yeni kurallar geçerlidir. Federal Maliye Bakanlığı bunları E-Rechnung'a ilişkin soru ve cevaplarında özetliyor. Bunun sizin için iki anlamı var:
- Alabilmeniz gerekir. Kleinunternehmer olarak da XRechnung veya ZUGFeRD gibi yapılandırılmış formattaki E-Rechnung'ları kabul etmeniz gerekir. Almak için bir e-posta kutusu yeterlidir, ancak dosyaları usulüne uygun olarak saklamanız gerekir.
- Düzenlemek zorunda değilsiniz. Vergiden istisna Kleinunternehmer cirolarınız için PDF veya kâğıt fatura yazmaya devam edebilirsiniz. Gönüllü olarak E-Rechnung göndermenize izin verilir.
Yine de konuyu ertelememekte fayda var. Birçok kurumsal müşteri muhasebesini yapılandırılmış formatlara geçiriyor ve bunları daha hızlı işliyor. Ayrıca ciro sınırlarını aşacak kadar büyüdüğünüz anda, standart KDV rejimine tabi işletmelerin yükümlülükleri sizin için de geçerli olur. Takvimleri ve formatları E-Rechnung zorunluluğu 2025, 2027 ve 2028 rehberimizde açıklıyoruz. Fatura programları özellikle formatlar, arşiv ve kullanım açısından farklılık gösterir. Bunu, personel bulma ajansları için muhasebe yazılımlarına ilişkin bu karşılaştırma gibi sektör karşılaştırmaları da gösteriyor: Hangi çözümün uygun olduğu, nasıl ve kime fatura kestiğinize bağlıdır.
Yurt dışına faturalar
Almanya dışındaki müşteriler için çalışıyorsanız işler karmaşıklaşır. Yurt dışındaki işletmelere sunulan hizmetlerde hizmetin ifa yeri çoğu zaman müşterinin ülkesidir. Bu durumda faturada § 19 UStG cümlesinden farklı bir nota ihtiyaç duyabilirsiniz ve müşterinizin vergiyi kendi ülkesinde ödemesi gerekebilir.
Birden fazla AB ülkesinde Kleinunternehmer olarak faaliyet göstermek istiyorsanız, 2025'ten bu yana ayrıca kendine ait bir Kleinunternehmer kimlik numarasıyla işleyen, § 19a UStG'ye göre özel usul de mevcuttur. Bunu da BMF genelgesi açıklıyor. Yurt dışına ilk sipariş için şu geçerlidir: Faturayı bir kez bir Steuerberater'a kontrol ettirin ve daha sonra şablon olarak kullanın.
Bizim görüşümüz: İyi bir fatura bir kez oluşturulur, her seferinde değil
Yeni girişimcilerde hep aynı örüntüyü görüyoruz. İlk fatura bir kelime işlemci programında oluşturuluyor, ikincisi birincisinden kopyalanıyor. Bir noktada üzerinde yanlış bir numara oluyor, not eksik kalıyor ya da eski bir şablondan bir “zzgl. MwSt.” sızıyor. Sorun nadiren bilgi eksikliğidir. Sorun, elle yapılan tekrardır.
Bu nedenle bir Kleinunternehmer faturasının yapısını bir kez düzgünce belirlemenizi öneriyoruz: gönderen, Steuernummer, numara serisi, § 19 UStG notu, ödeme vadesi. Sonrasında yalnızca gerçekten değişenleri, yani müşteriyi, hizmeti ve tutarı değiştirirsiniz. Kontelio'yu tam olarak bu şekilde geliştirdik: Yazılım işletmenize uyum sağlar, tersi değil. Almanya'daki birçok serbest çalışan rakamlar üzerine başka bir dilde düşünmeyi tercih ettiği için Kontelio birden fazla dilde de kullanılabilir. Fatura doğru olmalı, oraya giden yol ise rahat olabilir.
— Paulo
Kontelio ile fatura yazma
Kontelio Faturalar ile faturalar oluşturur; müşterileri, tedarikçileri ve belgeleri tek bir yerde yönetirsiniz. ZUGFeRD ve XRechnung formatında E-Rechnung'lar da oluşturabilirsiniz. Belgelerinizi hukuken güvenli şekilde arşivlersiniz ve son tarih hatırlatıcıları hiçbir şeyi kaçırmamanıza yardımcı olur. Daha sonra EÜR (basitleştirilmiş kâr hesaplaması) veya Umsatzsteuer beyanınızı hazırladığınızda, bunları doğrudan ELSTER (elektronik beyanname portalı) üzerinden gönderirsiniz.
Kontelio'yu 30 gün boyunca kredi kartı olmadan ücretsiz deneyebilirsiniz. Ardından Start tarifesi yıllık 99 € veya aylık 9,90 €'dur. Tüm tarifeleri Kontelio fiyat sayfasında bulabilirsiniz.
Sık sorulan sorular
Kleinunternehmer olarak fatura numarası vermem gerekir mi?
§ 34a UStDV'ye göre fatura numarası, Kleinunternehmer'ler için zorunlu bilgiler arasında yer almaz. Yine de öneriyoruz, çünkü bununla faturaları açıkça eşleştirebilirsiniz ve müşteriler kendi muhasebeleri için genellikle buna ihtiyaç duyar. “2026-001” gibi basit bir sistem yeterlidir.
Faturama “net” yazabilir miyim?
Yazmamanız daha iyi olur. Kleinunternehmer olarak Umsatzsteuer hesaplamazsınız, yani fatura tutarınız nihai tutardır. “Gesamtbetrag” (toplam tutar) yazın ve altına § 19 UStG notunu ekleyin; böylece vergi doğmadığı herkes için açıkça anlaşılır.
Yanlışlıkla KDV gösterdiysem ne olur?
Bu durumda Kleinunternehmer olsanız bile § 14c UStG uyarınca gösterilen tutarı Finanzamt'a borçlu olursunuz. Bir düzeltme faturası düzenleyerek faturayı düzeltebilirsiniz. Daha yüksek tutarlarda veya birden fazla faturanın etkilendiği durumlarda bir Steuerberater'a danışmalısınız.
Kleinunternehmer olarak E-Rechnung için bir yazılıma ihtiyacım var mı?
Kleinunternehmer olarak E-Rechnung düzenlemek zorunda değilsiniz, ancak bunları almanız ve arşivlemeniz gerekir. Yapılandırılmış formatları okuyabilen ve saklayabilen bir fatura yazılımı sizi çok fazla elle yapılan işten kurtarır. Ayrıca ciro sınırlarını aşacak kadar büyürseniz hazırlıklı olursunuz.
Kaynaklar
- § 19 UStG: Kleinunternehmer'lerin vergilendirilmesi
- § 34a UStDV: Kleinunternehmer faturaları
- § 14c UStG: Hatalı veya yetkisiz vergi gösterimi
- Kleinunternehmer'lere yönelik özel düzenlemeye ilişkin BMF genelgesi (18.03.2025)
- BMF: E-Rechnung'a ilişkin soru ve cevaplar
- IHK: Kleinunternehmer'ler için fatura örneği (PDF)
Öneriler
Bu yazı Almancadan makine çevirisiyle çevrilmiştir. Yalnızca Almanca sürüm esastır.