
Fattura Kleinunternehmer 2026: dati obbligatori, dicitura e modello
Come Kleinunternehmer (piccolo imprenditore) emette fatture senza Umsatzsteuer (imposta sul valore aggiunto, IVA). Le regole, però, valgono comunque. Dal 2025 per Lei vale un elenco di dati obbligatori proprio e più breve. Una frase non deve mancare in nessuna fattura: l'indicazione che alla Sua prestazione si applica l'esenzione IVA per i piccoli imprenditori. Qui trova tutti i dati, formulazioni collaudate per la dicitura e un modello completo da riprodurre. A ciò si aggiungono gli errori che, nel caso peggiore, Le costano denaro.
In breve
- Nel 2026 è Kleinunternehmer chi nel 2025 ha avuto un fatturato complessivo di massimo 25.000 € e nel 2026 presumibilmente non supererà i 100.000 €.
- Sono obbligatori solo sei dati secondo il § 34a UStDV: nomi e indirizzi, Steuernummer (numero fiscale), data di emissione, prestazione, importo e l'indicazione dell'esenzione IVA.
- Indica un unico importo, senza netto, senza lordo e senza Mehrwertsteuer (IVA, denominazione popolare).
- Se indica comunque l'Umsatzsteuer, la deve al Finanzamt (ufficio delle imposte locale).
- Le E-Rechnungen (fatture elettroniche) deve essere in grado di riceverle. Come Kleinunternehmer non è invece obbligato a emetterle.
Indice
- Chi fattura come Kleinunternehmer nel 2026
- I dati che la Sua fattura deve contenere
- La dicitura sul § 19 UStG: formulazioni che funzionano
- Netto, lordo o semplicemente un importo?
- Modello: ecco come si presenta una fattura da Kleinunternehmer
- Emettere una fattura in sei passaggi
- Errori tipici e come evitarli
- E-Rechnung: cosa vale per i Kleinunternehmer
- Fatture verso l'estero
- Il nostro punto di vista: una buona fattura si crea una volta, non ogni volta
- Emettere fatture con Kontelio
- Domande frequenti
- Fonti
Chi fattura come Kleinunternehmer nel 2026
Prima di parlare della fattura, conviene dare una rapida occhiata ai requisiti. Secondo il § 19 UStG le Sue operazioni sono esenti IVA se il Suo fatturato complessivo nell'anno solare precedente non ha superato 25.000 € e nell'anno solare in corso presumibilmente non supererà 100.000 €. Per il 2026 ciò significa: contano il Suo fatturato del 2025 e la Sua previsione per il 2026.
Con il Jahressteuergesetz 2024 (legge fiscale annuale 2024), dal 1° gennaio 2025 sono cambiate diverse cose. La circolare del BMF (BMF-Schreiben) sulla nuova versione del § 19 UStG illustra nel dettaglio le nuove regole. Due punti sono particolarmente importanti per le Sue fatture:
- Le operazioni ora sono esenti IVA. In passato l'imposta “non veniva riscossa”, oggi l'operazione è una prestazione esente. Per questo le formulazioni più recenti parlano di “esenzione” (Steuerbefreiung).
- La soglia di 100.000 € ha effetto immediato. Se la supera nell'anno in corso, il regime dei piccoli imprenditori (Kleinunternehmerregelung) non termina solo nell'anno successivo. A partire dall'operazione con cui supera la soglia, fattura con l'Umsatzsteuer.
Se sta avviando la Sua attività, nel primo anno vale un criterio più severo: la soglia di 25.000 € si applica già all'anno in corso. Come tenere sotto controllo le soglie e quando conviene rinunciare al regime lo spieghiamo in dettaglio nella nostra guida sulla Kleinunternehmerregelung 2026.
I dati che la Sua fattura deve contenere
Per i Kleinunternehmer i dati minimi sono disciplinati dal § 34a UStDV. L'elenco è più breve rispetto a una fattura ordinaria secondo il § 14 UStG. Un numero di fattura progressivo e la data della prestazione non vi compaiono. Le consigliamo comunque entrambi, per motivi pratici: i clienti li richiedono e la Sua contabilità diventa più ordinata. Al più tardi al passaggio al regime IVA ordinario (Regelbesteuerung) Le serviranno comunque entrambi.
| Dato | Obbligatorio secondo il § 34a UStDV | Il nostro consiglio |
|---|---|---|
| Nome completo e indirizzo Suoi | Sì | Come nella registrazione dell'attività o nell'avviso fiscale |
| Nome completo e indirizzo del cliente | Sì | Per le aziende, la ragione sociale esatta |
| Steuernummer, USt-IdNr. (numero di identificazione IVA) o Kleinunternehmer-Identifikationsnummer (numero di identificazione del piccolo imprenditore) | Sì, uno di questi | In Germania basta la Steuernummer |
| Data di emissione | Sì | Giorno in cui redige la fattura |
| Quantità e tipo della merce o entità e tipo della prestazione | Sì | In modo concreto: ore, numero di pezzi, periodo |
| Corrispettivo in un'unica somma | Sì | Un importo, nessuna ripartizione dell'imposta |
| Indicazione dell'esenzione IVA per i Kleinunternehmer | Sì | Con riferimento al § 19 UStG |
| Numero di fattura | No | Sì, progressivo, ad es. 2026-014 |
| Data o periodo della prestazione | No | Sì, ad es. “Periodo della prestazione: settembre 2026” |
| Coordinate bancarie e termine di pagamento | No | Sì, così viene pagato più rapidamente |
Alcuni consigli pratici sui singoli campi:
Steuernummer invece di Steuer-ID. Si intende la Steuernummer che il Finanzamt Le ha assegnato per la Sua attività. Il Suo codice fiscale personale di undici cifre, la Steuer-IdNr. (codice fiscale personale), non va indicato in fattura. Chi non desidera mostrare pubblicamente la propria Steuernummer può richiedere una USt-IdNr. al Bundeszentralamt für Steuern (BZSt, Ufficio federale centrale delle imposte) e indicare quella.
Descrizione della prestazione. “Consulenza” di norma non basta. Scriva che cosa ha fatto: “Realizzazione di tre grafiche per social media per la campagna autunnale” oppure “12 ore di programmazione, integrazione del negozio online”. Così la fattura potrà essere attribuita in seguito in modo univoco a un incarico.
Un unico importo. Può indicare sconti o lo sconto per pagamento anticipato. Alla fine, però, figura una sola somma che il Suo cliente paga.
La dicitura sul § 19 UStG: formulazioni che funzionano
La legge non prescrive una formulazione fissa. Richiede solo l'indicazione che si applica l'esenzione IVA per i Kleinunternehmer. Queste frasi si sono dimostrate efficaci:
- “Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.” (Ai sensi del § 19 UStG non viene addebitata l'Umsatzsteuer.)
- “Steuerfreie Leistung als Kleinunternehmer nach § 19 Abs. 1 UStG.” (Prestazione esente in qualità di Kleinunternehmer ai sensi del § 19 comma 1 UStG.)
- “Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer ausgewiesen.” (In qualità di Kleinunternehmer ai sensi del § 19 comma 1 UStG non viene indicata l'Umsatzsteuer.)
- “Im Rechnungsbetrag ist keine Umsatzsteuer enthalten, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.” (L'importo della fattura non comprende l'Umsatzsteuer, poiché si applica l'esenzione per i Kleinunternehmer ai sensi del § 19 UStG.)
La seconda variante è quella più adatta alla nuova normativa, perché parla espressamente di una prestazione esente. La prima è la più diffusa e risulta immediatamente comprensibile per i Suoi clienti. L'importante è che la dicitura sia ben visibile vicino all'importo della fattura e non nascosta nelle scritte in piccolo del piè di pagina.
Eviti formulazioni come “umsatzsteuerfrei” (esente IVA) senza motivazione o solo “Kleinunternehmer”. Lasciano aperto su quale base non applica l'imposta e, soprattutto con i clienti aziendali, generano richieste di chiarimento.
Netto, lordo o semplicemente un importo?
Questa domanda si presenta continuamente, e la risposta è più semplice del previsto: come Kleinunternehmer non esiste per Lei alcuna distinzione tra netto e lordo. Non addebita l'Umsatzsteuer, quindi il Suo prezzo è il prezzo finale. In fattura scrive perciò “Gesamtbetrag” (importo totale) o “Rechnungsbetrag” (importo della fattura). “Nettobetrag” (importo netto) e “Bruttobetrag” (importo lordo) non vi devono comparire.
Perché è così importante: chi riceve una fattura con un importo d'imposta potrebbe detrarne la Vorsteuer (IVA a credito). Per questo vale il § 14c UStG: chi indica l'Umsatzsteuer in una fattura senza esserne autorizzato deve l'importo indicato. Ciò riguarda proprio i Kleinunternehmer. Anche una nota come “inkl. 19 % MwSt.” (IVA 19% inclusa) può essere considerata un'indicazione d'imposta, anche se non ha applicato alcuna imposta.
Un esempio di calcolo mostra quanto possa costare. Emette una fattura di 1.190,00 € e sotto scrive “darin enthalten 19 % MwSt. (190,00 €)” (di cui IVA 19%: 190,00 €). In tal caso deve 190,00 € al Finanzamt, pur essendo Kleinunternehmer. La buona notizia: un'indicazione d'imposta di questo tipo può essere rettificata. Come correggere correttamente una fattura errata lo mostriamo nella nostra guida su Stornorechnung (nota di storno) e Rechnungskorrektur (fattura di correzione).
Anche nei prezzi indicati sul Suo sito web o nei preventivi dovrebbe essere coerente. “Prezzo: 450 €” è corretto. “450 € zzgl. MwSt.” (più IVA) è sbagliato e crea malintesi, perché il Suo cliente si aspetta allora una maggiorazione d'imposta che Lei non è nemmeno autorizzato ad applicare.

Modello: ecco come si presenta una fattura da Kleinunternehmer
L'esempio seguente contiene tutti i dati obbligatori e le integrazioni da noi consigliate. Nome, indirizzi e numeri sono di fantasia. Un modello simile è messo a disposizione anche dalla IHK (Camera di commercio e dell'industria) come modello PDF per Kleinunternehmer.
Lena Hoffmann · Graphic design
Lindenstraße 12, 50674 Köln
Steuernummer: 214/5123/4567

A:
Bäckerei Krüger GmbH
Sig. Jonas Krüger
Marktplatz 3, 50667 Köln

Fattura n. 2026-031
Data fattura: 20.10.2026
Periodo della prestazione: dal 01.10.2026 al 15.10.2026

Pos.  Prestazione                                Quantità  Prezzo unit.  Totale
1     Revisione logo incl. 3 bozze               1         650,00 €      650,00 €
2     Grafica volantino DIN A5, fronte-retro     1         350,00 €      350,00 €
3     Fotoritocco foto dei prodotti              5 ore     50,00 €       250,00 €

Importo totale                                                          1.250,00 €

Ai sensi del § 19 UStG non viene addebitata l'Umsatzsteuer.

Si prega di bonificare l'importo entro il 03.11.2026 sul seguente conto:
Lena Hoffmann · IBAN DE00 0000 0000 0000 0000 00 · Musterbank Köln
Quando lo riproduce, faccia attenzione a tre aspetti. Primo: sotto le voci compare solo “Importo totale”, nessuna riga intermedia per le imposte. Secondo: la dicitura sul § 19 UStG si trova direttamente sotto l'importo. Terzo: il numero di fattura segue un sistema che mantiene per tutto l'anno, ad esempio anno più numero progressivo.
Emettere una fattura in sei passaggi
- Verificare i dati del cliente. Per le aziende si procuri la ragione sociale e l'indirizzo esatti, preferibilmente dalle note legali (Impressum) o dall'ordine.
- Assegnare il numero. Prenda il primo numero libero della Sua serie di numerazione. Nessun salto, nessun doppione.
- Descrivere la prestazione. Quantità, tipo e periodo in modo così concreto che anche un estraneo capisca per cosa si paga.
- Calcolare l'importo. Prezzi unitari per quantità, detrarre gli sconti, formare una somma totale. Non aggiungere la Mehrwertsteuer.
- Inserire la dicitura. Collocare la frase sul § 19 UStG direttamente sotto l'importo totale.
- Inviare e archiviare. Inviare come PDF per e-mail o su carta e archiviare una copia in modo immodificabile. Le fatture fanno parte dei Suoi giustificativi contabili, che deve conservare per diversi anni.
Che cosa deve contenere in generale una fattura, anche al di fuori della Kleinunternehmerregelung, lo trova nella nostra panoramica su come emettere fatture da lavoratore autonomo.
Errori tipici e come evitarli
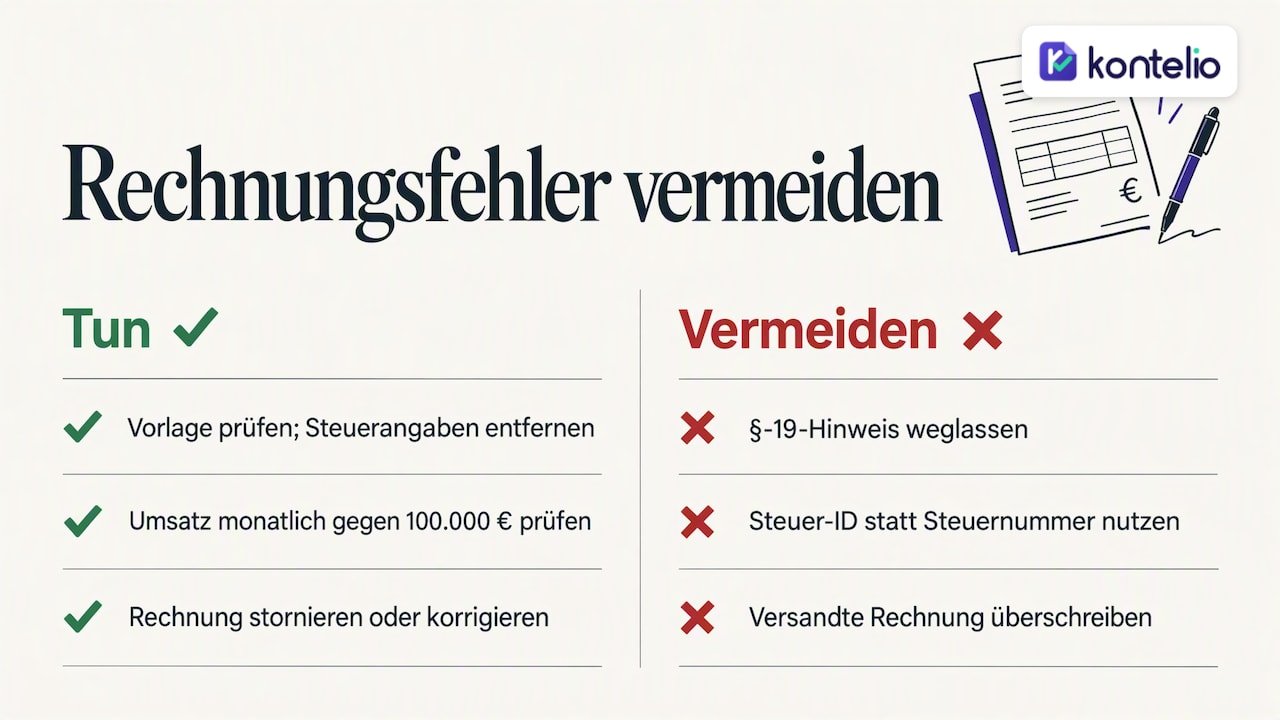
Umsatzsteuer indicata per vecchia abitudine. Succede spesso quando si adottano senza verifica modelli trovati su internet. Controlli ogni modello prima di usarlo per la prima volta: se da qualche parte compare “MwSt.”, “USt.” o una percentuale, va eliminato.
Dicitura dimenticata. Senza la dicitura il destinatario non può capire perché non è stata applicata l'imposta. I clienti aziendali spesso rimandano indietro fatture del genere, e Lei aspetta più a lungo il Suo denaro.
Soglia superata e fatturazione proseguita senza imposta. Dal 2025 questo è particolarmente delicato, perché la soglia di 100.000 € ha effetto immediato nell'anno in corso. Tenga quindi sotto controllo il Suo fatturato ogni mese, non solo al momento della dichiarazione dei redditi.
Steuer-ID indicata al posto della Steuernummer. Il codice fiscale personale è destinato all'imposta sul reddito e in fattura è fuori luogo.
Fattura sovrascritta a posteriori. Una fattura già inviata non si modifica semplicemente nel file. La si storna o si emette una correzione, affinché la Sua contabilità resti tracciabile.
Non è sicuro che il Suo fatturato 2026 rientri ancora nelle soglie? Oppure ha già indicato l'imposta per errore? Allora si rivolga a un consulente fiscale (Steuerberater) prima di inviare le prossime fatture. Prima l'errore viene corretto, minore è lo sforzo.
E-Rechnung: cosa vale per i Kleinunternehmer
Dal 1° gennaio 2025 valgono nuove regole per le fatture tra imprese nazionali. Il Ministero federale delle finanze le riassume nelle sue domande e risposte sulla E-Rechnung. Per Lei ciò significa due cose:
- Deve essere in grado di riceverle. Anche come Kleinunternehmer deve accettare E-Rechnungen in formato strutturato, ad esempio XRechnung o ZUGFeRD. Per la ricezione basta una casella e-mail, ma deve conservare i file in modo regolare.
- Non è obbligato a emetterle. Per le Sue operazioni esenti da Kleinunternehmer può continuare a emettere fatture in PDF o cartacee. Inviare volontariamente una E-Rechnung è consentito.
Conviene comunque non rimandare la questione. Molti clienti aziendali stanno convertendo la propria contabilità ai formati strutturati e li elaborano più rapidamente. E non appena supera le soglie di fatturato, per Lei valgono gli obblighi delle imprese in regime IVA ordinario. Le scadenze e i formati li spieghiamo nella guida sull'obbligo di E-Rechnung 2025, 2027 e 2028. I programmi di fatturazione si differenziano soprattutto per formati, archivio e facilità d'uso. Lo mostrano anche confronti di settore come questo sui software di contabilità per agenzie di selezione del personale: la soluzione adatta dipende da come e a chi fattura.
Fatture verso l'estero
Se lavora per clienti al di fuori della Germania, la situazione si complica. Per le prestazioni di servizi a imprese estere, il luogo della prestazione si trova spesso nel paese del cliente. In tal caso potrebbe servirLe in fattura una dicitura diversa dalla frase sul § 19 UStG, e il Suo cliente potrebbe dover pagare l'imposta nel proprio paese.
Se desidera operare come Kleinunternehmer in più paesi UE, dal 2025 esiste inoltre la procedura speciale secondo il § 19a UStG con un proprio Kleinunternehmer-Identifikationsnummer. Anche questo è illustrato nella circolare del BMF. Per il primo incarico verso l'estero vale: faccia controllare la fattura una volta da un consulente fiscale e la usi poi come modello.
Il nostro punto di vista: una buona fattura si crea una volta, non ogni volta
Tra chi avvia un'attività vediamo sempre lo stesso schema. La prima fattura nasce in un programma di videoscrittura, la seconda viene copiata dalla prima. Prima o poi compare un numero sbagliato, manca la dicitura, oppure si insinua un “zzgl. MwSt.” da un vecchio modello. Il problema raramente è la mancanza di conoscenze. È la ripetizione manuale.
Per questo consigliamo di definire una volta per tutte, con cura, la struttura di una fattura da Kleinunternehmer: mittente, Steuernummer, serie di numerazione, dicitura sul § 19 UStG, termine di pagamento. Dopodiché modifica solo ciò che cambia davvero, cioè cliente, prestazione e importo. È esattamente così che abbiamo costruito Kontelio: il software si adatta alla Sua impresa, non il contrario. E poiché molti lavoratori autonomi in Germania preferiscono ragionare sui numeri in un'altra lingua, Kontelio può essere utilizzato anche in più lingue. La fattura deve essere corretta, ma il percorso per arrivarci può essere comodo.
— Paulo
Emettere fatture con Kontelio
Con Kontelio Fatture crea fatture e gestisce clienti, fornitori e giustificativi in un unico posto. Può creare anche E-Rechnungen nei formati ZUGFeRD e XRechnung. Archivia i giustificativi in modo giuridicamente sicuro, e i promemoria delle scadenze La aiutano a non perdere nulla. Quando in seguito prepara la Sua EÜR (rendiconto semplificato entrate-uscite) o l'Umsatzsteuer, la invia direttamente tramite ELSTER (portale di dichiarazione elettronica).
Può provare Kontelio gratuitamente per 30 giorni, senza carta di credito. Successivamente il piano Start costa 99 € all'anno o 9,90 € al mese. Tutti i piani sono disponibili nella pagina dei prezzi di Kontelio.
Domande frequenti
Come Kleinunternehmer devo assegnare un numero di fattura?
Secondo il § 34a UStDV il numero di fattura non rientra tra i dati obbligatori per i Kleinunternehmer. Lo consigliamo comunque, perché Le permette di identificare le fatture in modo univoco e i clienti spesso ne hanno bisogno per la propria contabilità. Basta un sistema semplice come “2026-001”.
Posso scrivere “netto” sulla mia fattura?
Meglio di no. Come Kleinunternehmer non addebita l'Umsatzsteuer, quindi l'importo della Sua fattura è l'importo finale. Scriva “Importo totale” e inserisca sotto la dicitura sul § 19 UStG: così è chiaro a tutti che non è dovuta alcuna imposta.
Che cosa succede se ho indicato per errore la Mehrwertsteuer?
In tal caso deve l'importo indicato al Finanzamt ai sensi del § 14c UStG, anche come Kleinunternehmer. Può rettificare la fattura emettendo una correzione. In caso di importi elevati o di più fatture interessate, è opportuno coinvolgere un consulente fiscale.
Come Kleinunternehmer ho bisogno di un software per le E-Rechnungen?
Come Kleinunternehmer non è obbligato a emettere E-Rechnungen, ma deve riceverle e archiviarle. Un software di fatturazione in grado di leggere e archiviare formati strutturati Le risparmia molto lavoro manuale. Inoltre è preparato nel caso in cui superi le soglie di fatturato.
Fonti
- § 19 UStG: tassazione dei Kleinunternehmer
- § 34a UStDV: fatture dei Kleinunternehmer
- § 14c UStG: indicazione dell'imposta errata o non autorizzata
- Circolare del BMF sul regime speciale per i Kleinunternehmer (18.03.2025)
- BMF: domande e risposte sulla E-Rechnung
- IHK: modello di fattura per Kleinunternehmer (PDF)
Letture consigliate
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.