
Fatura de Kleinunternehmer 2026: dados obrigatórios, aviso e modelo
Como Kleinunternehmer (pequeno empresário), você emite faturas sem Umsatzsteuer (imposto sobre valor agregado, IVA). Mesmo assim, há regras a seguir. Desde 2025, vale para você uma lista própria e mais curta de dados obrigatórios. Uma frase não pode faltar em nenhuma fatura: o aviso de que a isenção de imposto para Kleinunternehmer se aplica ao seu serviço. Aqui você encontra todos os dados, formulações comprovadas para o aviso e um modelo completo para reproduzir. Além disso, mostramos os erros que podem custar dinheiro a você em caso de problema.
Em resumo
- Em 2026, é Kleinunternehmer quem teve, em 2025, um faturamento total de no máximo 25.000 € e provavelmente não ultrapassará 100.000 € em 2026.
- São obrigatórios apenas seis dados, conforme o § 34a UStDV: nomes e endereços, Steuernummer (número fiscal), data de emissão, serviço, valor e o aviso sobre a isenção de imposto.
- Você indica um único valor, sem líquido, sem bruto e sem Mehrwertsteuer (nome popular do IVA).
- Se mesmo assim você destacar Umsatzsteuer, passa a devê-la ao Finanzamt (Repartição de Finanças).
- Você precisa ser capaz de receber E-Rechnungen (faturas eletrônicas). Como Kleinunternehmer, não é obrigado a emiti-las.
Índice
- Quem fatura como Kleinunternehmer em 2026
- Estes dados precisam constar na sua fatura
- O aviso sobre o § 19 UStG: formulações que funcionam
- Líquido, bruto ou simplesmente um valor?
- Modelo: assim é uma fatura de Kleinunternehmer
- Emitir uma fatura em seis passos
- Erros comuns e como evitá-los
- E-Rechnung: o que vale para Kleinunternehmer
- Faturas para o exterior
- Nossa visão: uma boa fatura se cria uma vez, não toda vez
- Emitir faturas com o Kontelio
- Perguntas frequentes
- Fontes
Quem fatura como Kleinunternehmer em 2026
Antes de falar da fatura, vale a pena dar uma olhada rápida nos requisitos. De acordo com o § 19 UStG, suas operações são isentas de imposto se o seu faturamento total no ano civil anterior não tiver ultrapassado 25.000 € e, no ano civil corrente, provavelmente não ultrapassar 100.000 €. Para 2026, isso significa: o que conta é o seu faturamento de 2025 e a sua previsão para 2026.
Com a Jahressteuergesetz 2024 (Lei Tributária Anual de 2024), várias coisas mudaram a partir de 1º de janeiro de 2025. O BMF-Schreiben (circular do Ministério Federal das Finanças) sobre a nova redação do § 19 UStG explica as novas regras em detalhe. Dois pontos são especialmente importantes para as suas faturas:
- As operações agora são isentas de imposto. Antes, o imposto “não era cobrado”; hoje, a operação é uma prestação isenta. Por isso, as formulações mais recentes falam em “isenção de imposto”.
- O limite de 100.000 € tem efeito imediato. Se você o ultrapassar durante o ano, a Kleinunternehmerregelung (regime de pequeno empresário) não termina só no ano seguinte. A partir da operação com a qual você ultrapassa o limite, você fatura com Umsatzsteuer.
Se você está abrindo seu negócio agora, no primeiro ano vale um critério mais rigoroso: o limite de 25.000 € já se aplica ao ano corrente. Como acompanhar os limites e quando vale a pena renunciar ao regime, explicamos em detalhe no nosso guia sobre a Kleinunternehmerregelung 2026.
Estes dados precisam constar na sua fatura
Para Kleinunternehmer, o § 34a UStDV define os dados mínimos. A lista é mais curta do que a de uma fatura comum segundo o § 14 UStG. Um número de fatura sequencial e a data da prestação não constam nela. Mesmo assim, recomendamos ambos, por motivos práticos: os clientes os pedem, e sua contabilidade fica mais organizada. Na passagem para a Regelbesteuerung (tributação normal do IVA), você vai precisar dos dois de qualquer forma.
| Dado | Obrigatório segundo o § 34a UStDV | Nossa recomendação |
|---|---|---|
| Seu nome completo e endereço | Sim | Como no registro comercial ou na notificação fiscal |
| Nome completo e endereço do cliente | Sim | Para empresas, a razão social exata |
| Steuernummer, USt-IdNr. (número de identificação de IVA) ou Kleinunternehmer-Identifikationsnummer (número de identificação de pequeno empresário) | Sim, um deles | No mercado interno, a Steuernummer é suficiente |
| Data de emissão | Sim | Dia em que você emite a fatura |
| Quantidade e tipo da mercadoria ou extensão e tipo do serviço | Sim | De forma concreta: horas, quantidade, período |
| Preço em um único valor | Sim | Um valor, sem discriminação de imposto |
| Aviso sobre a isenção de imposto para Kleinunternehmer | Sim | Com referência ao § 19 UStG |
| Número da fatura | Não | Sim, sequencial, p. ex. 2026-014 |
| Data ou período da prestação | Não | Sim, p. ex. “Leistungszeitraum: September 2026” (período da prestação: setembro de 2026) |
| Dados bancários e prazo de pagamento | Não | Sim, para você receber mais rápido |
Algumas dicas práticas sobre cada campo:
Steuernummer em vez de Steuer-ID. Trata-se da Steuernummer que o Finanzamt atribuiu ao seu Betrieb (estabelecimento/atividade). Seu número fiscal pessoal de onze dígitos, a Steuer-ID (Steuer-IdNr., número fiscal pessoal), não deve constar na fatura. Quem não quiser exibir publicamente sua Steuernummer pode solicitar uma USt-IdNr. ao Bundeszentralamt für Steuern (BZSt, Órgão Federal Central de Impostos) e indicá-la.
Descrição do serviço. “Consultoria” geralmente não basta. Escreva o que você fez: “Criação de três artes para redes sociais para a campanha de outono” ou “12 horas de programação, integração da loja virtual”. Assim, a fatura pode ser associada claramente a um pedido mais tarde.
Um único valor. Você pode indicar descontos ou desconto por pagamento antecipado (Skonto). No final, porém, aparece apenas um total, que o seu cliente paga.
O aviso sobre o § 19 UStG: formulações que funcionam
A lei não prescreve um texto fixo. Ela exige apenas um aviso de que a isenção de imposto para Kleinunternehmer se aplica. Estas frases (em alemão, como devem constar na fatura) se mostraram eficazes:
- “Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.” (Conforme o § 19 UStG, não é cobrada Umsatzsteuer.)
- “Steuerfreie Leistung als Kleinunternehmer nach § 19 Abs. 1 UStG.” (Prestação isenta como Kleinunternehmer conforme o § 19 Abs. 1 UStG.)
- “Als Kleinunternehmer im Sinne von § 19 Abs. 1 UStG wird keine Umsatzsteuer ausgewiesen.” (Como Kleinunternehmer nos termos do § 19 Abs. 1 UStG, não é destacada Umsatzsteuer.)
- “Im Rechnungsbetrag ist keine Umsatzsteuer enthalten, da die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt.” (O valor da fatura não contém Umsatzsteuer, pois se aplica a isenção para Kleinunternehmer conforme o § 19 UStG.)
A segunda variante é a que melhor se encaixa na nova situação legal, porque fala expressamente de uma prestação isenta. A primeira é a mais difundida e imediatamente compreensível para os seus clientes. O decisivo é que o aviso fique bem visível, perto do valor da fatura, e não escondido nas letras miúdas do rodapé.
Evite formulações como “umsatzsteuerfrei” (isento de IVA) sem justificativa ou apenas “Kleinunternehmer”. Elas deixam em aberto com base em que você não cobra imposto e geram perguntas, especialmente de clientes empresariais.
Líquido, bruto ou simplesmente um valor?
Essa pergunta aparece o tempo todo, e a resposta é mais simples do que parece: como Kleinunternehmer, não existe para você distinção entre líquido e bruto. Você não cobra Umsatzsteuer, então o seu preço é o preço final. Por isso, na fatura você escreve “Gesamtbetrag” (valor total) ou “Rechnungsbetrag” (valor da fatura). “Nettobetrag” (valor líquido) e “Bruttobetrag” (valor bruto) não têm lugar ali.
Por que isso é tão importante: quem recebe uma fatura com um valor de imposto poderia usá-lo como Vorsteuer (crédito de IVA). Por isso, vale o § 14c UStG: quem destaca Umsatzsteuer em uma fatura sem ter direito a isso deve o valor destacado. Isso afeta justamente os Kleinunternehmer. Até uma observação como “inkl. 19 % MwSt.” (incl. 19% de IVA) pode ser considerada destaque de imposto, mesmo que você não tenha acrescentado imposto algum.
Um exemplo numérico mostra o quanto isso pode sair caro. Você emite uma fatura de 1.190,00 € e escreve abaixo “darin enthalten 19 % MwSt. (190,00 €)” (incluídos 19% de IVA). Nesse caso, você deve 190,00 € ao Finanzamt, mesmo sendo Kleinunternehmer. A boa notícia: um destaque de imposto desse tipo pode ser corrigido. Como corrigir corretamente uma fatura com erro, mostramos no nosso guia sobre Stornorechnung e Rechnungskorrektur (nota de estorno e correção de fatura).
Também nos preços do seu site ou nos orçamentos você deve ser coerente. “Preis: 450 €” (preço: 450 €) está correto. “450 € zzgl. MwSt.” (450 € mais IVA) está errado e causa mal-entendidos, porque o seu cliente passa a esperar um acréscimo de imposto que você nem pode cobrar.

Modelo: assim é uma fatura de Kleinunternehmer
O exemplo a seguir contém todos os dados obrigatórios e os complementos que recomendamos. Nome, endereços e números são fictícios. A fatura está em alemão, como você a enviaria a clientes na Alemanha. Um modelo semelhante também é disponibilizado pela IHK (Câmara de Indústria e Comércio) como modelo em PDF para Kleinunternehmer.
Lena Hoffmann · Grafikdesign
Lindenstraße 12, 50674 Köln
Steuernummer: 214/5123/4567

An:
Bäckerei Krüger GmbH
Herrn Jonas Krüger
Marktplatz 3, 50667 Köln

Rechnung Nr. 2026-031
Rechnungsdatum: 20.10.2026
Leistungszeitraum: 01.10.2026 bis 15.10.2026

Pos.  Leistung                                   Menge   Einzelpreis   Gesamt
1     Logo-Überarbeitung inkl. 3 Entwürfe        1       650,00 €      650,00 €
2     Gestaltung Flyer DIN A5, beidseitig        1       350,00 €      350,00 €
3     Bildbearbeitung Produktfotos               5 Std.  50,00 €       250,00 €

Gesamtbetrag                                                          1.250,00 €

Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.

Bitte überweise den Betrag bis zum 03.11.2026 auf folgendes Konto:
Lena Hoffmann · IBAN DE00 0000 0000 0000 0000 00 · Musterbank Köln
Ao reproduzir o modelo, preste atenção a três coisas. Primeiro: abaixo dos itens aparece apenas “Gesamtbetrag” (valor total), sem linha intermediária para impostos. Segundo: o aviso sobre o § 19 UStG fica logo abaixo do valor. Terceiro: o número da fatura segue um sistema que você mantém o ano inteiro, por exemplo ano mais número sequencial.
Emitir uma fatura em seis passos
- Verificar os dados do cliente. No caso de empresas, obtenha a razão social e o endereço exatos, de preferência no Impressum (aviso legal do site) ou no pedido.
- Atribuir o número. Use o próximo número livre da sua sequência. Sem lacunas, sem duplicações.
- Descrever o serviço. Quantidade, tipo e período de forma tão concreta que até uma pessoa de fora entenda pelo que está pagando.
- Calcular o valor. Preços unitários vezes quantidade, descontar abatimentos, chegar a um total. Não acrescentar Mehrwertsteuer.
- Inserir o aviso. Colocar a frase sobre o § 19 UStG logo abaixo do valor total.
- Enviar e arquivar. Enviar como PDF por e-mail ou em papel e arquivar uma cópia de forma inalterável. As faturas fazem parte dos seus comprovantes contábeis, que você precisa guardar por vários anos.
O que deve constar em uma fatura em geral, também fora da Kleinunternehmerregelung, você encontra no nosso panorama sobre como emitir faturas como autônomo.
Erros comuns e como evitá-los
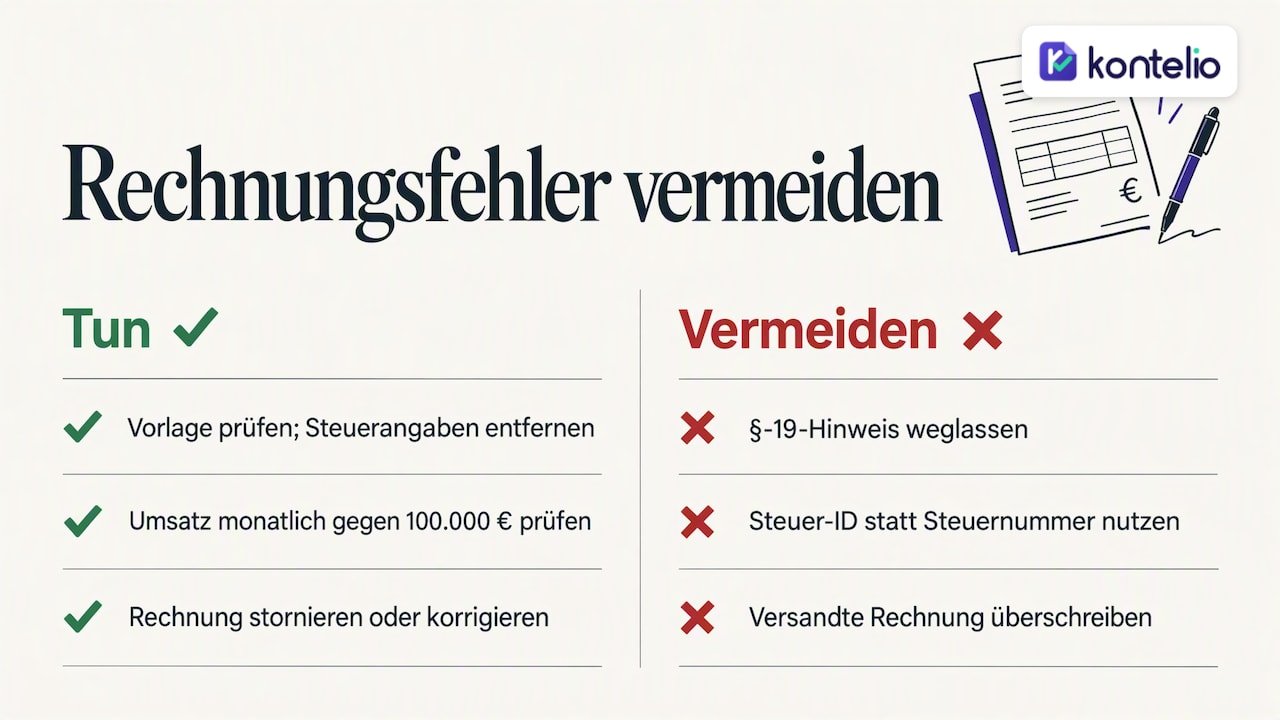
Umsatzsteuer destacada por força do hábito. Isso acontece com frequência quando modelos da internet são usados sem verificação. Confira cada modelo antes de usá-lo pela primeira vez: se aparecer em algum lugar “MwSt.”, “USt.” ou uma porcentagem, isso precisa sair.
Aviso esquecido. Sem o aviso, o destinatário não consegue entender por que não foi cobrado imposto. Clientes empresariais costumam devolver essas faturas, e você espera mais pelo seu dinheiro.
Limite ultrapassado e faturamento sem imposto mantido. Desde 2025 isso é especialmente delicado, porque o limite de 100.000 € tem efeito imediato no ano corrente. Por isso, acompanhe o seu faturamento mensalmente, e não só na declaração de imposto.
Steuer-ID indicada em vez da Steuernummer. O número fiscal pessoal (Steuer-ID) serve para o imposto de renda e não tem lugar na fatura.
Fatura sobrescrita posteriormente. Uma fatura já enviada não deve simplesmente ser alterada no arquivo. Você a estorna ou emite uma correção, para que sua contabilidade continue rastreável.
Não tem certeza se o seu faturamento em 2026 ainda fica abaixo dos limites? Ou já destacou imposto por engano? Então converse com um Steuerberater (consultor tributário) antes de enviar as próximas faturas. Quanto antes o erro for corrigido, menor será o trabalho.
E-Rechnung: o que vale para Kleinunternehmer
Desde 1º de janeiro de 2025, valem novas regras para faturas entre empresas nacionais. O Ministério Federal das Finanças as resume nas suas perguntas e respostas sobre a E-Rechnung. Para você, isso significa duas coisas:
- Você precisa conseguir receber. Também como Kleinunternehmer, você precisa aceitar E-Rechnungen em formato estruturado, como XRechnung ou ZUGFeRD. Para o recebimento basta uma caixa de e-mail, mas os arquivos precisam ser guardados corretamente.
- Você não precisa emitir. Para as suas próprias operações isentas como Kleinunternehmer, você pode continuar emitindo faturas em PDF ou em papel. Enviar uma E-Rechnung voluntariamente é permitido.
Mesmo assim, vale a pena não adiar o assunto. Muitos clientes empresariais estão migrando sua contabilidade para formatos estruturados e os processam mais rapidamente. E assim que você crescer além dos limites de faturamento, passam a valer para você as obrigações das empresas com tributação normal. Os cronogramas e formatos explicamos no guia sobre a obrigação de E-Rechnung em 2025, 2027 e 2028. Os programas de faturamento se diferenciam sobretudo em formatos, arquivo e usabilidade. Isso também é mostrado por comparativos setoriais como este sobre software de contabilidade para agências de recrutamento: qual solução é a certa depende de como e para quem você fatura.
Faturas para o exterior
Se você trabalha para clientes fora da Alemanha, a coisa fica mais complicada. Em serviços prestados a empresas no exterior, o local da prestação costuma ser o país do cliente. Nesse caso, você pode precisar de outro aviso na fatura, diferente da frase sobre o § 19 UStG, e o seu cliente talvez tenha de pagar o imposto no país dele.
Se você quiser atuar como Kleinunternehmer em vários países da UE, desde 2025 existe ainda o procedimento especial do § 19a UStG, com uma Kleinunternehmer-Identifikationsnummer própria. Isso também é explicado no BMF-Schreiben. Para o primeiro trabalho no exterior, vale a regra: peça a um Steuerberater que revise a fatura uma vez e, depois, use-a como modelo.
Nossa visão: uma boa fatura se cria uma vez, não toda vez
Entre quem está começando, vemos sempre o mesmo padrão. A primeira fatura é feita em um editor de texto, a segunda é copiada da primeira. Em algum momento aparece um número errado, o aviso some ou acaba entrando um “zzgl. MwSt.” de um modelo antigo. O problema raramente é falta de conhecimento. É a repetição manual.
Por isso, recomendamos definir com cuidado, uma única vez, a estrutura de uma fatura de Kleinunternehmer: remetente, Steuernummer, sequência de numeração, aviso sobre o § 19 UStG, prazo de pagamento. Depois, você só altera o que realmente muda, ou seja, cliente, serviço e valor. Foi exatamente assim que construímos o Kontelio: o software se adapta à sua empresa, e não o contrário. E como muitos autônomos na Alemanha preferem pensar em números em outro idioma, o Kontelio também pode ser usado em vários idiomas. A fatura precisa estar certa; o caminho até ela pode ser confortável.
— Paulo
Emitir faturas com o Kontelio
Com o Kontelio Faturas, você cria faturas e gerencia clientes, fornecedores e comprovantes em um só lugar. Também é possível criar E-Rechnungen nos formatos ZUGFeRD e XRechnung. Você arquiva os comprovantes com segurança jurídica, e lembretes de prazo ajudam você a não perder nada. Quando, mais tarde, fizer a sua EÜR (apuração simplificada do lucro) ou a declaração de Umsatzsteuer, você as envia diretamente pelo ELSTER (portal de declaração eletrônica).
Você pode testar o Kontelio gratuitamente por 30 dias, sem cartão de crédito. Depois, o plano Start custa 99 € por ano ou 9,90 € por mês. Todos os planos estão na página de preços do Kontelio.
Perguntas frequentes
Como Kleinunternehmer, preciso atribuir um número à fatura?
Segundo o § 34a UStDV, o número da fatura não faz parte dos dados obrigatórios para Kleinunternehmer. Mesmo assim, recomendamos usá-lo, porque permite identificar as faturas de forma inequívoca e os clientes muitas vezes precisam dele para a própria contabilidade. Um sistema simples como “2026-001” é suficiente.
Posso escrever “netto” (líquido) na minha fatura?
Melhor não. Como Kleinunternehmer, você não cobra Umsatzsteuer, então o valor da sua fatura é o valor final. Escreva “Gesamtbetrag” (valor total) e coloque o aviso sobre o § 19 UStG logo abaixo; assim fica claro para todos que não há imposto.
O que acontece se eu tiver destacado Mehrwertsteuer por engano?
Nesse caso, segundo o § 14c UStG, você deve o valor destacado ao Finanzamt, mesmo sendo Kleinunternehmer. Você pode corrigir a fatura emitindo uma correção. Em caso de valores maiores ou de várias faturas afetadas, é recomendável consultar um Steuerberater.
Como Kleinunternehmer, preciso de um software para E-Rechnungen?
Como Kleinunternehmer, você não precisa emitir E-Rechnungen, mas precisa recebê-las e arquivá-las. Um software de faturamento que consiga ler e arquivar formatos estruturados poupa muito trabalho manual. Além disso, você fica preparado caso cresça além dos limites de faturamento.
Fontes
- § 19 UStG: tributação dos Kleinunternehmer
- § 34a UStDV: faturas de Kleinunternehmer
- § 14c UStG: destaque de imposto incorreto ou indevido
- BMF-Schreiben sobre o regime especial para Kleinunternehmer (18.03.2025)
- BMF: perguntas e respostas sobre a E-Rechnung
- IHK: modelo de fatura para Kleinunternehmer (PDF)
Recomendações
Este artigo foi traduzido automaticamente do alemão. Só a versão alemã é a de referência.