
Automatyzacja księgowości: jak zbudować system, który działa
Kto chce zautomatyzować swoją księgowość, nie potrzebuje do tego dużego projektu IT. Wystarczy jasna ścieżka: dokumenty źródłowe trafiają cyfrowo w jedno stałe miejsce, faktury powstają z szablonów, a oprogramowanie przygotowuje Umsatzsteuer (podatek od wartości dodanej, VAT) i EÜR (uproszczone rozliczenie dochodu kasowego) na podstawie wprowadzonych danych i przesyła je przez ELSTER (system elektronicznych deklaracji podatkowych). Kontrola pozostaje po Państwa stronie. Ten poradnik pokazuje, które zadania osoby samozatrudnione i małe firmy w Niemczech mogą sensownie zautomatyzować, jakie wymogi prawne wyznaczają rytm w 2026 roku i jak przed zmianą udokumentować swoje procesy tak, aby automatyzacja rzeczywiście oszczędzała czas.
W skrócie
- Najpierw proces, potem narzędzie: Zapiszą Państwo, jak dokumenty trafiają dziś do Państwa i kto czym się zajmuje. Dopiero potem wybierają Państwo oprogramowanie.
- Automatyzacja opłaca się przy powtarzalnych czynnościach: Faktury, ewidencja dokumentów, archiwizacja, Umsatzsteuer-Voranmeldung (UStVA, wstępna deklaracja VAT) i terminy pochłaniają najwięcej czasu i są najlepszymi kandydatami.
- Prawo wymusza zmiany: Od 2025 roku firmy muszą być w stanie odbierać E-Rechnungen (ustrukturyzowane e-faktury), Umsatzsteuer-Voranmeldung składa się wyłącznie elektronicznie przez ELSTER, a dokumenty muszą być przechowywane zgodnie z GoBD (zasadami prawidłowego prowadzenia ksiąg elektronicznych).
- Kontrola to zadanie szefa: Automatyzacja nie zastępuje comiesięcznego przeglądu liczb i przyporządkowań. Proszę zaplanować na to stały termin.
- Zacząć od małego kroku: Jeden miesiąc z uporządkowanym procesem daje więcej niż perfekcyjny system, który nigdy nie zostaje ukończony.
Spis treści
- Co w księgowości można zautomatyzować, a czego nie
- Ramy prawne 2026: E-Rechnung, GoBD i ELSTER
- Sześć kroków do zautomatyzowanej księgowości
- Dokumentowanie procesów, aby automatyzacja była trwała
- Miesiąc w zautomatyzowanym procesie: przykład
- Typowe błędy przy automatyzacji
- Nasze zdanie: automatyzacja zaczyna się od jasności, nie od technologii
- Wypróbuj Kontelio bezpłatnie przez 30 dni
- Najczęściej zadawane pytania
- Źródła
Co w księgowości można zautomatyzować, a czego nie
Zautomatyzowana księgowość oznacza: powtarzalne czynności wykonuje oprogramowanie, a decyzje nadal podejmują Państwo. Poniższe zestawienie pokazuje, gdzie leży największy potencjał w przypadku typowej jednoosobowej działalności lub małej firmy.
| Zadanie | Ręcznie (typowo) | Automatycznie | Co nadal robią Państwo sami |
|---|---|---|---|
| Wystawianie faktur | Szablon w Wordzie lub Excelu, numer nadawany ręcznie | Szablon z danymi klienta, kolejnym numerem i obowiązkowymi elementami faktury | Sprawdzenie usługi i kwoty |
| E-Rechnungen | PDF mailem, odbiorca musi przepisywać dane | Wydruk w formacie ustrukturyzowanym (ZUGFeRD, XRechnung) | Uzgodnienie formatu z klientem |
| Ewidencja dokumentów | Sterta papieru, pudełko po butach, segregator | Przesłanie zdjęcia zaraz po zakupie, cyfrowe archiwum | Przypisanie dokumentu do kategorii i sprawdzenie |
| Archiwizacja | Segregatory w piwnicy, pliki na pulpicie | Cyfrowe archiwum odporne na zmiany | Niczego nie usuwać przed upływem terminu |
| Umsatzsteuer-Voranmeldung | Zbieranie liczb, wpisywanie w Mein ELSTER | Wartości z księgowości, przesłanie przez interfejs ELSTER | Kontrola przed wysłaniem |
| EÜR na koniec roku | Nadrabianie wszystkiego w lutym | Przygotowywana na bieżąco z wprowadzonych przychodów i wydatków | Sprawdzenie amortyzacji i przypadków szczególnych |
| Terminy | Kalendarz, pamięć, upomnienia z Finanzamt (urzędu skarbowego) | Automatyczne przypomnienia | Dotrzymanie terminu |
Czego nie da się sensownie zautomatyzować: oceny, czy wydatek jest związany z działalnością, czy usługa jest zwolniona z VAT lub jak podzielić przedmiot używany w sposób mieszany. Tu decydują Państwo, w razie wątpliwości wspólnie ze swoim doradcą podatkowym (Steuerberater). Dobre oprogramowanie zdejmuje z Państwa wpisywanie i szukanie, a nie myślenie.
Ramy prawne 2026: E-Rechnung, GoBD i ELSTER
W Niemczech automatyzacja od dawna nie jest już tylko kwestią wygody. Trzy zbiory przepisów sprawiają, że cyfrowy proces staje się w praktyce warunkiem koniecznym.
E-Rechnung: odbierać muszą wszyscy, wkrótce także wysyłać
Od 1 stycznia 2025 roku obowiązują nowe zasady dla faktur między przedsiębiorstwami krajowymi. Federalne Ministerstwo Finansów wyjaśnia w swoich pytaniach i odpowiedziach dotyczących E-Rechnung, jak na nowo uregulowano obowiązek wynikający z § 14 UStG dla obrotów od tej daty. Obowiązek odbioru E-Rechnungen dotyczy według IHK Monachium także Kleinunternehmer (małych przedsiębiorców). Dla wysyłania obowiązują okresy przejściowe zależne od obrotu z poprzedniego roku. Kiedy dokładnie która grupa musi przejść na nowy system, podsumowaliśmy w poradniku na temat obowiązku E-Rechnung 2025, 2027 i 2028.
Ważne dla automatyzacji: zwykły PDF nie jest E-Rechnung. E-Rechnung musi umożliwiać elektroniczne przetwarzanie, jak stanowi okólnik BMF (BMF-Schreiben) w sprawie wprowadzenia obowiązkowej E-Rechnung. Właśnie w tym tkwi zaleta: ustrukturyzowanych danych nie trzeba już przepisywać. Różnice między formatami wyjaśniamy w artykule XRechnung, ZUGFeRD i Peppol w porównaniu.
GoBD i terminy przechowywania
Zgodnie z § 147 Abgabenordnung (AO, ordynacji podatkowej) księgi, zapisy i dowody księgowe należy przechowywać w uporządkowany sposób, tak aby przez cały okres były dostępne, czytelne i możliwe do maszynowej analizy. W odniesieniu do faktur § 14b UStG stanowi, że muszą Państwo przechowywać kopię wystawionych faktur oraz wszystkie otrzymane faktury. Czwarta ustawa o odciążeniu biurokratycznym (Viertes Bürokratieentlastungsgesetz) skróciła termin przechowywania dowodów księgowych z dziesięciu do ośmiu lat. Jak długo trzeba przechowywać poszczególne dokumenty, znajdą Państwo w naszym zestawieniu GoBD i terminy przechowywania 2026.
Dla Państwa systemu oznacza to: folder na laptopie, w którym pliki można zmieniać lub nadpisywać, nie wystarczy. Cyfrowe archiwum musi zapewniać identyfikowalność zmian. Dokumenty należy też usuwać dopiero wtedy, gdy mają Państwo pewność, że żaden termin już nie biegnie, np. z powodu trwającej Betriebsprüfung (kontroli podatkowej) lub odwołania. W razie wątpliwości proszę zapytać doradcę podatkowego, zanim zniszczą Państwo papierowe oryginały.
ELSTER: Umsatzsteuer tylko elektronicznie
Umsatzsteuer-Voranmeldung nie można złożyć na papierze ani e-mailem. Pomoc ELSTER opisuje procedurę, za pomocą której przesyłają Państwo deklaracje podatkowe elektronicznie do swojego Finanzamt. Według strony informacyjnej ELSTER dla przedsiębiorców większość formularzy można bezpłatnie wypełnić w Mein ELSTER lub alternatywnie skorzystać z oprogramowania z interfejsem ELSTER. Ta druga droga jest zautomatyzowana: liczby pochodzą bezpośrednio z księgowości, niczego nie wpisują Państwo podwójnie.
Terminy są napięte. Urzędy skarbowe Badenii-Wirtembergii wyjaśniają terminy składania deklaracji wstępnej i rocznej: jeśli ostatni dzień przypada na weekend lub święto, termin upływa w następnym dniu roboczym. Na wniosek możliwa jest Dauerfristverlängerung (stałe przedłużenie terminu) o jeden miesiąc. Szczególnie osoby rozliczające się miesięcznie wiele zyskują dzięki automatycznym przypomnieniom.
Sześć kroków do zautomatyzowanej księgowości
Najczęstszy błąd przy zmianie: kupuje się oprogramowanie i liczy na to, że ono uporządkuje proces. Autorzy z Haufe opisują więc automatyzację w obszarze finansów jako zmianę sposobu pracy, a nie zwykłą aktualizację oprogramowania. Kto najpierw ujednolici swoje procesy, np. zatwierdzanie faktur przychodzących, będzie miał później narzędzie, które rośnie razem z firmą. Ta kolejność sprawdziła się w praktyce.
- Opisać stan obecny. Proszę poświęcić godzinę i zanotować, skąd pochodzą dokumenty (e-mail, poczta, paragon, konto online), kto je opracowuje i kiedy. Poradnik Steuerbildung.de zaleca, by najpierw opisać system na kartce papieru, tak jak naprawdę działa teraz, a nie tak, jak powinien działać.
- Zaznaczyć wąskie gardła. Gdzie najwięcej Państwo szukają? O czym zapominają? Typowe przykłady: zgubione paragony za paliwo, faktury wysyłane dopiero kilka tygodni po wykonaniu usługi, deklaracja wstępna składana wieczorem w dniu upływu terminu.
- Ustalić docelowy proces. Jedna zasada dla każdego rodzaju dokumentu: „Paragony fotografuję jeszcze przy kasie”, „Faktury wystawiam w dniu odbioru”, „W każdy pierwszy poniedziałek miesiąca sprawdzam wszystkie dokumenty”.
- Wybrać oprogramowanie według swoich wymagań. Dopiero teraz przychodzi czas na narzędzie. Proszę sprawdzić, czy obsługuje Państwa formę prawną i metodę ustalania zysku (dla większości samozatrudnionych EÜR), czy potrafi tworzyć i odczytywać E-Rechnungen, archiwizuje dokumenty zgodnie z GoBD i przesyła dane przez ELSTER. Nasza lista kontrolna najważniejszych funkcji oraz poradnik wyboru oprogramowania księgowego pomogą w podjęciu decyzji.
- Starannie wprowadzić dane podstawowe. Klienci, dostawcy, szablony faktur, stawki podatku, kategorie. Pół godziny staranności w tym miejscu oszczędza później cotygodniowych poprawek.
- Testować przez miesiąc, potem doprecyzować. Proszę przeprowadzić pełny miesiąc w nowym systemie, łącznie z deklaracją wstępną. Proszę zanotować, gdzie coś się zacina, i dostosować proces. Dopiero potem warto przenosić dane historyczne lub przestawiać kolejne procesy.
Dokumentowanie procesów, aby automatyzacja była trwała
Opis procesu brzmi jak coś dla korporacji. W małej firmie to jedna strona tekstu, która wyjaśnia, jak u Państwa działa księgowość. Pomaga, gdy zaczyna pracę nowa pracowniczka, gdy są Państwo chorzy, gdy doradca podatkowy zadaje pytania lub gdy po pół roku sami nie pamiętają Państwo, dlaczego coś zostało tak skonfigurowane.
Przewodnik Atlassian dotyczący dokumentacji procesów radzi, by najpierw określić zakres: o jaki proces chodzi, gdzie się zaczyna, gdzie się kończy? Praktycy zalecają ponadto traktować dokumentację jako żywy dokument, z jasno określoną odpowiedzialnością i prostymi schematami przebiegu zamiast teoretycznego podręcznika. Według strony pomocy Flexbüro na temat dokumentowania procesów pracy taki opis poprawia komunikację, ponieważ każdy wie, co robi, jak i dlaczego.
Tak może wyglądać opis procesu dla dokumentów przychodzących:
| Pole | Treść |
|---|---|
| Proces | Ewidencja i archiwizacja dokumentów przychodzących |
| Początek | Dokument wpływa (e-mail, poczta, kasa) |
| Koniec | Dokument jest skategoryzowany, sprawdzony i zarchiwizowany |
| Osoba odpowiedzialna | Właścicielka; zastępstwo: asystentka biura |
| Kroki | 1. Papierowy dokument od razu sfotografować i przesłać. 2. Faktury z e-maili przesyłać zbiorczo w piątek. 3. Sprawdzić kategorię i stawkę podatku. 4. W razie niejasności notatka przy dokumencie, wyjaśnienie podczas comiesięcznego przeglądu. |
| Terminy | Komplet najpóźniej do 5. dnia następnego miesiąca, aby deklarację wstępną można było przygotować na czas |
| Archiwum | Cyfrowo w oprogramowaniu księgowym; papierowe oryginały niszczyć tylko po konsultacji |
| Ostatnia zmiana | Data i nazwisko |
Zwykle wystarczą trzy takie strony: faktury wychodzące, dokumenty przychodzące, zamknięcie miesiąca z deklaracją wstępną. Jeśli prowadzą Państwo dokumentację w tym samym języku, w którym pracuje Państwa zespół, będzie ona faktycznie czytana. W zespołach wielojęzycznych to nie jest drobiazg.
Miesiąc w zautomatyzowanym procesie: przykład
Jak to wygląda na co dzień, pokazuje przykład krok po kroku. Samozatrudniona graficzka, płatniczka VAT, składa deklaracje miesięcznie i ustala zysk za pomocą EÜR.
- Na bieżąco: Po każdym zakupie fotografuje paragon smartfonem i przesyła go. Żadnej sterty papierów, żadnego szukania w marcu.
- Po zakończeniu projektu: Tworzy fakturę z szablonu. Dane klienta, numer faktury i obowiązkowe elementy są zapisane. Dla zleceniodawcy, który wymaga faktur ustrukturyzowanych, wybiera odpowiedni format E-Rechnung. Jakie dane musi zawierać każda faktura, opisujemy w poradniku Wystawianie faktur.
- Pierwszy poniedziałek miesiąca, 45 minut: Sprawdza wszystkie dokumenty z poprzedniego miesiąca, przyporządkowuje niejasne pozycje i kontroluje nieopłacone faktury.
- Przed upływem terminu: Oprogramowanie przypomina o deklaracji wstępnej. Wartości pochodzą z wprowadzonych dokumentów i faktur. Kontroluje sumy i przesyła deklarację przez ELSTER.
- Koniec roku: EÜR jest w dużej mierze przygotowana, ponieważ wszystkie przychody i wydatki są już zaewidencjonowane. Pozostają przypadki szczególne, takie jak amortyzacja. Jak zbudowany jest formularz Anlage EÜR (formularz EÜR), wyjaśniamy w artykule Wypełnianie Anlage EÜR.
Różnica w stosunku do procesu ręcznego polega nie tyle na pojedynczych zaoszczędzonych minutach, co na tym, że praca przestaje się kumulować. Kto co miesiąc poświęca trzy kwadranse, nie ma wiosną góry dokumentów.
Typowe błędy przy automatyzacji
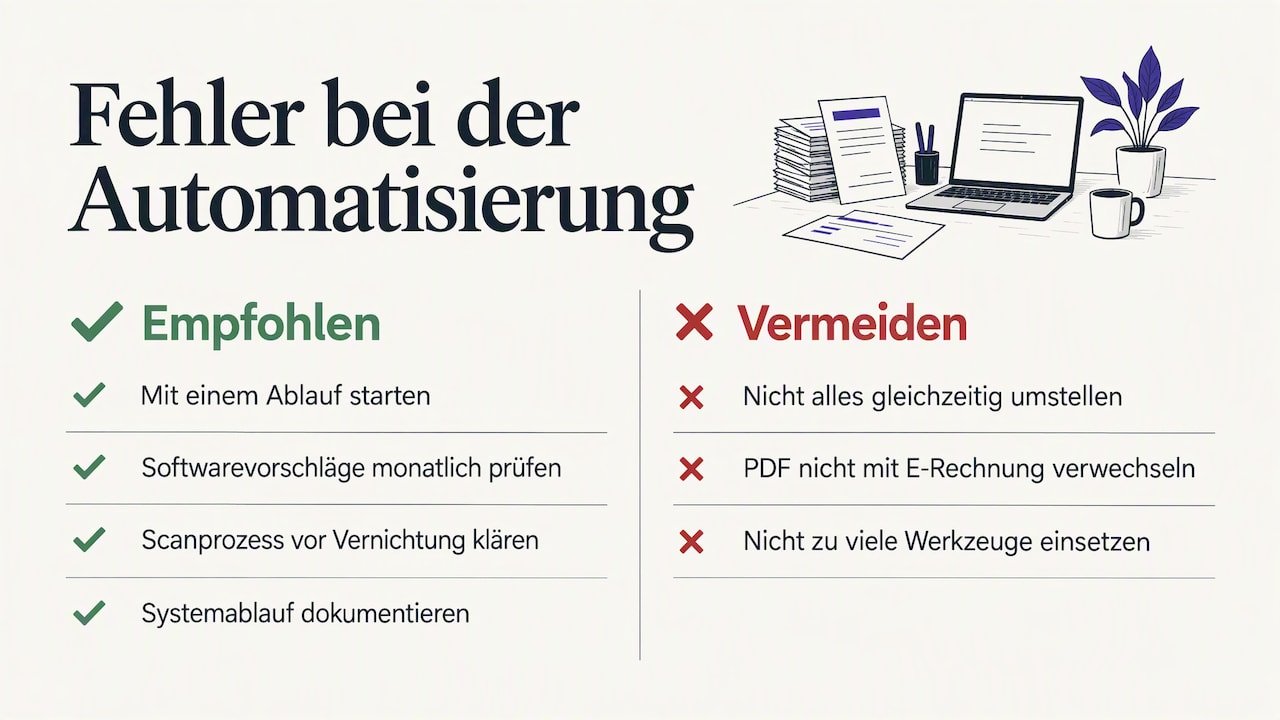
Zmiana wszystkiego naraz. Fakturowanie, ewidencja dokumentów, import danych historycznych i nowe przyporządkowanie kont w ciągu jednego tygodnia: to przytłacza. Proszę zacząć od jednego procesu, zwykle od dokumentów przychodzących, i rozszerzać go krok po kroku.
Ślepe zaufanie do oprogramowania. Propozycje oprogramowania są tylko propozycjami. Błędna stawka podatku powtarzana przez dwanaście miesięcy staje się kosztowna. Comiesięczny termin kontroli nie podlega negocjacjom.
Zbyt wczesne wyrzucanie papieru. Digitalizacja nie oznacza automatycznie, że oryginał można zutylizować. Proszę ustalić z doradcą podatkowym, czy Państwa proces skanowania jest do tego wystarczający, zanim zniszczą Państwo papierowe dokumenty.
Traktowanie PDF jako E-Rechnung. PDF wysłany e-mailem nie spełnia wymogów stawianych E-Rechnung. Gdy zacznie Państwa obowiązywać ten wymóg, potrzebny będzie format ustrukturyzowany.
Brak dokumentacji. Jeśli tylko Państwo wiedzą, jak działa system, załamie się on przy pierwszym urlopie.
Zbyt wiele narzędzi. Jedna aplikacja do dokumentów, druga do faktur, arkusz do Umsatzsteuer: każde połączenie między nimi to źródło błędów. Im więcej zbiega się w jednej aplikacji, tym mniej przenoszą Państwo ręcznie. Przegląd kategorii rozwiązań oferuje nasze porównanie oprogramowania księgowego.
Nasze zdanie: automatyzacja zaczyna się od jasności, nie od technologii
Rozwijamy Kontelio dla osób samozatrudnionych i małych firm w Niemczech i wciąż widzimy ten sam schemat: kto chce zautomatyzować swoją księgowość, często szuka jednej funkcji, która załatwi wszystko. Taka nie istnieje. Istnieje natomiast proces na tyle prosty, że dotrzymają go Państwo nawet w stresującym tygodniu.
Dlatego za kluczowe uważamy trzy rzeczy. Po pierwsze: wszystko w jednym miejscu. Faktury, wydatki, dokumenty, E-Rechnungen, EÜR i Umsatzsteuer należą do jednego interfejsu, aby nic nie zginęło między programami. Po drugie: oprogramowanie dopasowuje się do Państwa firmy, a nie odwrotnie. Fotografka potrzebuje innych kategorii niż zakład rzemieślniczy. Po trzecie: język nie może być barierą. Wiele założycielek i założycieli firm w Niemczech nie myśli o liczbach po niemiecku. Kto może prowadzić księgowość we własnym języku, popełnia mniej błędów i rzadziej ją odkłada. Dlatego Kontelio jest dostępne w wielu językach, a przesyłanie danych do Finanzamt odbywa się przez oficjalny interfejs ELSTER.
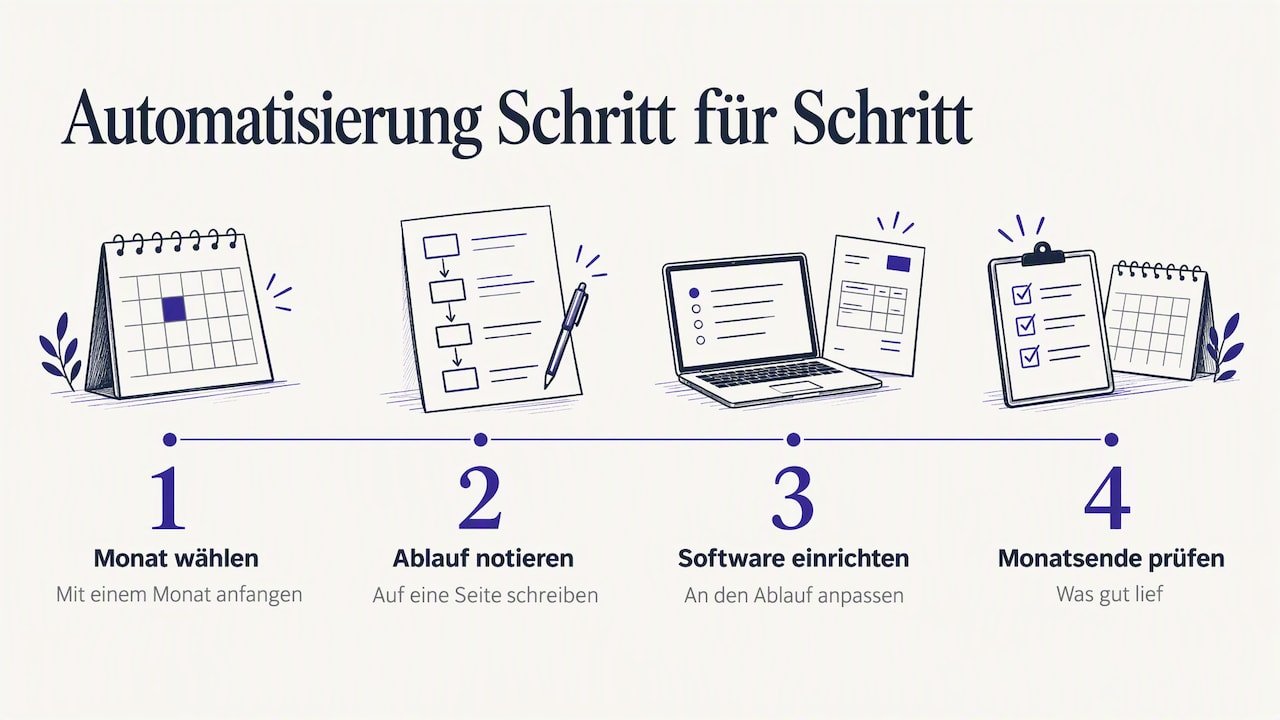
Nasza rada: proszę zacząć od jednego miesiąca. Proszę opisać swój proces na jednej stronie, skonfigurować według niego oprogramowanie i na koniec miesiąca sprawdzić, co poszło dobrze. To już jest automatyzacja i będzie się rozwijać razem z Państwem.
— Paulo
Wypróbuj Kontelio bezpłatnie przez 30 dni
Gdy proces jest już ustalony, następnym krokiem jest przetestowanie go na prawdziwych dokumentach. Z Kontelio wystawiają Państwo faktury i E-Rechnungen w formatach ZUGFeRD i XRechnung, przesyłają dokumenty jako zdjęcia, archiwizują je zgodnie z prawem, przygotowują EÜR i Umsatzsteuer-Voranmeldung oraz składają deklaracje bezpośrednio przez ELSTER. Przypomnienia o terminach oraz zarządzanie klientami i dostawcami są w zestawie.
Kontelio można testować bezpłatnie przez 30 dni, bez karty kredytowej. Następnie wybierają Państwo taryfę: Start za 99 € rocznie lub 9,90 € miesięcznie, Business za 199 € rocznie lub 22,90 € miesięcznie, Pro za 299 € rocznie lub 32,90 € miesięcznie. Wszystkie szczegóły znajdą Państwo na stronie z cenami.
Najczęściej zadawane pytania
Czy mogę całkowicie zautomatyzować swoją księgowość?
Nie, i nie byłoby to też sensowne. Ewidencję, archiwizację, tworzenie faktur, przygotowanie wartości podatkowych i pilnowanie terminów można w dużej mierze zautomatyzować. Ocena, czy wydatek jest związany z działalnością i jaka stawka podatku obowiązuje, pozostaje Państwa odpowiedzialnością lub odpowiedzialnością Państwa doradcy podatkowego.
Czy jako Kleinunternehmer w ogóle potrzebuję zautomatyzowanej księgowości?
Również Kleinunternehmer muszą od 2025 roku być w stanie odbierać E-Rechnungen i przechowywać swoje dokumenty w uporządkowany sposób. Proste oprogramowanie z ewidencją dokumentów i cyfrowym archiwum zdejmuje z Państwa większość tej pracy. To, czy dana taryfa się Państwu opłaca, zależy od tego, ile dokumentów i faktur mają Państwo miesięcznie.
Jak długo trwa przejście z Excela na oprogramowanie księgowe?
Wprowadzenie danych podstawowych większości samozatrudnionych zajmuje jedno popołudnie. Realistycznie warto zaplanować pełny miesiąc jako okres testowy, łącznie z jedną Umsatzsteuer-Voranmeldung. Najłatwiej przejść na nowy system na początku miesiąca lub kwartału.
Czy oprogramowanie księgowe zastąpi mojego doradcę podatkowego?
Zastępuje przede wszystkim przepisywanie danych i szukanie dokumentów. Wielu samozatrudnionych samodzielnie prowadzi bieżącą księgowość i składa deklaracje wstępne, a przy zamknięciu roku lub trudnych pytaniach korzysta z porady specjalisty. W przypadkach szczególnych, takich jak kontrola podatkowa, odwołanie czy restrukturyzacja, zawsze należy zaangażować doradcę podatkowego.
Jak najprościej udokumentować swoje procesy księgowe?
Wystarczy jedna strona na proces: początek, koniec, osoby odpowiedzialne, kroki, terminy i miejsce przechowywania. Opis powinien być krótki, aktualizowany przy każdej zmianie, z zanotowaną datą. Dzięki temu pozostaje narzędziem, a nie zapomnianym dokumentem.
Źródła
- Federalne Ministerstwo Finansów: pytania i odpowiedzi dotyczące E-Rechnung
- Okólnik BMF w sprawie wprowadzenia obowiązkowej E-Rechnung
- IHK Monachium: faktury elektroniczne
- § 147 AO: przepisy porządkowe dotyczące przechowywania dokumentów
- § 14b UStG: przechowywanie faktur
- WINHELLER: skrócony termin przechowywania dokumentów
- ELSTER: pomoc dotycząca procedury
- ELSTER: informacje dla przedsiębiorców
- Urzędy skarbowe Badenii-Wirtembergii: terminy składania deklaracji Umsatzsteuer
- NWB: Dauerfristverlängerung i Sondervorauszahlung
- Haufe: automatyzacja w codziennej pracy działu finansów
- Steuerbildung.de: optymalizacja księgowości jako systemu
- Atlassian: przewodnik po dokumentacji procesów
- Flexbüro: dokumentowanie procesów pracy
Polecane artykuły
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.