
Buchhaltung automatisieren: So bauen Sie ein System, das trägt
Wer seine Buchhaltung automatisieren will, braucht dafür kein großes IT-Projekt. Es reicht ein klarer Weg: Belege landen digital an einem festen Ort, Rechnungen entstehen aus Vorlagen, die Software bereitet Umsatzsteuer und EÜR aus den erfassten Daten vor und übermittelt sie über ELSTER. Die Prüfung bleibt bei Ihnen. Dieser Leitfaden zeigt, welche Aufgaben sich für Selbstständige und kleine Unternehmen in Deutschland sinnvoll automatisieren lassen, welche gesetzlichen Vorgaben 2026 den Takt vorgeben und wie Sie Ihre Abläufe vor der Umstellung so dokumentieren, dass die Automatisierung wirklich Zeit spart.
Kurz gesagt
- Erst den Prozess, dann das Tool: Schreiben Sie auf, wie Belege heute zu Ihnen kommen und wer was erledigt. Erst danach wählen Sie die Software.
- Automatisieren lohnt sich bei Wiederholungen: Rechnungen, Belegerfassung, Archivierung, Umsatzsteuer-Voranmeldung und Fristen sind die größten Zeitfresser und die besten Kandidaten.
- Das Gesetz schiebt mit: Seit 2025 müssen Unternehmen E-Rechnungen empfangen können, die Umsatzsteuer-Voranmeldung geht nur elektronisch über ELSTER, und Unterlagen müssen GoBD-konform aufbewahrt werden.
- Kontrolle bleibt Chefsache: Automatisierung ersetzt nicht den monatlichen Blick auf Zahlen und Zuordnungen. Planen Sie dafür einen festen Termin ein.
- Klein anfangen: Ein Monat mit sauberem Ablauf bringt mehr als ein perfektes System, das nie fertig wird.
Inhaltsverzeichnis
- Was sich in der Buchhaltung automatisieren lässt und was nicht
- Der rechtliche Rahmen 2026: E-Rechnung, GoBD und ELSTER
- In sechs Schritten zur automatisierten Buchhaltung
- Arbeitsabläufe dokumentieren, damit die Automatisierung hält
- Ein Monat im automatisierten Ablauf: ein Beispiel
- Typische Fehler beim Automatisieren
- Unsere Sicht: Automatisierung beginnt mit Klarheit, nicht mit Technik
- Kontelio 30 Tage kostenlos ausprobieren
- Häufige Fragen
- Quellen
Was sich in der Buchhaltung automatisieren lässt und was nicht
Automatisierte Buchhaltung heißt: Wiederkehrende Arbeitsschritte erledigt die Software, Entscheidungen treffen weiterhin Sie. Die folgende Übersicht zeigt, wo der Hebel bei einer typischen Einzelunternehmerin oder einem kleinen Betrieb liegt.
| Aufgabe | Manuell (typisch) | Automatisiert | Was Sie weiterhin selbst tun |
|---|---|---|---|
| Rechnungen schreiben | Word- oder Excel-Vorlage, Nummer von Hand vergeben | Vorlage mit Kundendaten, fortlaufender Nummer und Pflichtangaben | Leistung und Betrag prüfen |
| E-Rechnungen | PDF per Mail, Empfänger muss abtippen | Ausgabe im strukturierten Format (ZUGFeRD, XRechnung) | Format mit dem Kunden abstimmen |
| Belege erfassen | Papierstapel, Schuhkarton, Ordner | Foto-Upload direkt nach dem Kauf, digitale Ablage | Beleg einer Kategorie zuordnen und prüfen |
| Archivierung | Ordner im Keller, Dateien auf dem Desktop | Revisionssichere digitale Ablage | Nichts löschen, bevor die Frist abgelaufen ist |
| Umsatzsteuer-Voranmeldung | Zahlen zusammensuchen, in Mein ELSTER eintippen | Werte aus der Buchhaltung, Übermittlung über die ELSTER-Schnittstelle | Vor dem Absenden kontrollieren |
| EÜR zum Jahresende | Alles im Februar nachholen | Laufend aus erfassten Einnahmen und Ausgaben vorbereitet | Abschreibungen und Sonderfälle prüfen |
| Fristen | Kalender, Gedächtnis, Mahnschreiben vom Finanzamt | Automatische Erinnerungen | Termin einhalten |
Was sich nicht sinnvoll automatisieren lässt: die Frage, ob eine Ausgabe betrieblich veranlasst ist, ob eine Leistung steuerfrei ist oder wie Sie einen gemischt genutzten Gegenstand aufteilen. Hier entscheiden Sie, im Zweifel gemeinsam mit Ihrer Steuerberaterin oder Ihrem Steuerberater. Eine gute Software nimmt Ihnen das Tippen und Suchen ab, nicht das Denken.
Der rechtliche Rahmen 2026: E-Rechnung, GoBD und ELSTER
In Deutschland ist Automatisierung längst keine reine Komfortfrage mehr. Drei Regelwerke machen den digitalen Ablauf praktisch zur Voraussetzung.
E-Rechnung: Empfangen müssen alle, versenden bald auch
Seit dem 1. Januar 2025 gelten neue Regeln für Rechnungen zwischen inländischen Unternehmen. Das Bundesfinanzministerium erklärt in seinen Fragen und Antworten zur E-Rechnung, wie die Pflicht nach § 14 UStG für Umsätze ab diesem Datum neu gefasst wurde. Die Empfangspflicht für E-Rechnungen gilt laut IHK München auch für Kleinunternehmer. Für den Versand gibt es Übergangsfristen, die sich nach dem Vorjahresumsatz richten. Wann genau welche Gruppe umstellen muss, haben wir im Ratgeber zur E-Rechnungspflicht 2025, 2027 und 2028 zusammengefasst.
Wichtig für die Automatisierung: Eine einfache PDF ist keine E-Rechnung. Eine E-Rechnung muss eine elektronische Verarbeitung ermöglichen, so steht es im BMF-Schreiben zur Einführung der obligatorischen E-Rechnung. Genau darin liegt der Vorteil: Strukturierte Daten müssen nicht mehr abgetippt werden. Die Unterschiede zwischen den Formaten erklären wir in XRechnung, ZUGFeRD und Peppol im Vergleich.
GoBD und Aufbewahrungsfristen
Nach § 147 der Abgabenordnung sind Bücher, Aufzeichnungen und Buchungsbelege geordnet aufzubewahren, und zwar so, dass sie während der gesamten Frist verfügbar, lesbar und maschinell auswertbar sind. Für Rechnungen regelt § 14b UStG, dass Sie ein Doppel Ihrer ausgestellten und alle erhaltenen Rechnungen aufbewahren müssen. Mit dem Vierten Bürokratieentlastungsgesetz wurde die Frist für Buchungsbelege von zehn auf acht Jahre verkürzt. Welche Unterlage wie lange aufbewahrt werden muss, finden Sie in unserer Übersicht GoBD und Aufbewahrungsfristen 2026.
Für Ihr System heißt das: Ein Ordner auf dem Laptop, in dem Dateien umbenannt oder überschrieben werden können, reicht nicht. Die digitale Ablage muss Änderungen nachvollziehbar machen. Löschen Sie Belege außerdem erst, wenn Sie sicher sind, dass keine Frist mehr läuft, etwa wegen einer offenen Betriebsprüfung oder eines Einspruchs. Wenn Sie unsicher sind, fragen Sie Ihre Steuerberatung, bevor Sie Papieroriginale vernichten.
ELSTER: Umsatzsteuer nur elektronisch
Die Umsatzsteuer-Voranmeldung lässt sich nicht auf Papier oder per E-Mail abgeben. Die ELSTER-Hilfe beschreibt das Verfahren, über das Sie Steuererklärungen elektronisch an Ihr Finanzamt übermitteln. Laut der ELSTER-Infoseite für Unternehmer können Sie die meisten Formulare kostenlos in Mein ELSTER ausfüllen oder alternativ eine Software mit ELSTER-Schnittstelle nutzen. Der zweite Weg ist der automatisierte: Die Zahlen stammen direkt aus der Buchhaltung, Sie tippen nichts doppelt.
Die Fristen sind eng. Die Finanzämter Baden-Württemberg erläutern die Abgabefristen für Voranmeldung und Jahreserklärung: Fällt der letzte Tag auf ein Wochenende oder einen Feiertag, endet die Frist am nächsten Werktag. Auf Antrag ist eine Dauerfristverlängerung um einen Monat möglich. Gerade wer monatlich anmeldet, profitiert stark von automatischen Erinnerungen.
In sechs Schritten zur automatisierten Buchhaltung
Der häufigste Fehler beim Umstieg: Man kauft eine Software und hofft, dass sie den Ablauf ordnet. Die Fachautoren bei Haufe beschreiben Automatisierung im Finanzbereich deshalb als Veränderung der Arbeitsweise, nicht als reines Software-Update. Wer zuerst seine Abläufe vereinheitlicht, etwa bei der Freigabe von Eingangsrechnungen, hat später ein Tool, das mitwächst. Diese Reihenfolge hat sich bewährt.
- Ist-Zustand aufschreiben. Nehmen Sie sich eine Stunde und halten Sie fest, woher Belege kommen (Mail, Post, Kassenbon, Online-Konto), wer sie bearbeitet und wann. Der Ratgeber von Steuerbildung.de empfiehlt, das System zuerst mit Block und Stift zu erfassen, so wie es gerade wirklich läuft, nicht wie es laufen sollte.
- Engpässe markieren. Wo suchen Sie am meisten? Wo vergessen Sie etwas? Typische Kandidaten: verlorene Tankquittungen, Rechnungen, die erst Wochen nach der Leistung rausgehen, die Voranmeldung am Abend des Fristtags.
- Soll-Ablauf festlegen. Pro Belegart eine Regel: “Kassenbons fotografiere ich noch an der Kasse”, “Rechnungen schreibe ich am Tag der Abnahme”, “Jeden ersten Montag im Monat prüfe ich alle Belege”.
- Software nach Ihren Anforderungen wählen. Jetzt erst kommt das Tool. Prüfen Sie, ob es Ihre Rechtsform und Gewinnermittlung abbildet (für die meisten Selbstständigen die EÜR), E-Rechnungen erzeugen und lesen kann, Belege GoBD-konform archiviert und Daten über ELSTER übermittelt. Unsere Checkliste der wichtigsten Funktionen und der Leitfaden zum Auswählen einer Buchhaltungssoftware helfen bei der Entscheidung.
- Stammdaten sauber anlegen. Kunden, Lieferanten, Rechnungsvorlagen, Steuersätze, Kategorien. Eine halbe Stunde Sorgfalt hier spart später jede Woche Korrekturen.
- Einen Monat testen, dann nachschärfen. Laufen Sie einen vollständigen Monat im neuen System, inklusive Voranmeldung. Notieren Sie, wo es hakt, und passen Sie den Ablauf an. Erst danach lohnt es sich, Altdaten zu übernehmen oder weitere Abläufe umzustellen.
Arbeitsabläufe dokumentieren, damit die Automatisierung hält
Eine Prozessbeschreibung klingt nach Konzern. Für ein kleines Unternehmen ist sie eine Seite Text, die erklärt, wie Buchhaltung bei Ihnen funktioniert. Sie hilft, wenn eine neue Mitarbeiterin anfängt, wenn Sie krank sind, wenn die Steuerberatung Fragen stellt oder wenn Sie nach einem halben Jahr selbst nicht mehr wissen, warum Sie etwas so eingerichtet haben.
Der Leitfaden zur Prozessdokumentation von Atlassian rät, zuerst den Umfang festzulegen: Welcher Prozess ist gemeint, wo beginnt er, wo endet er? Praktiker empfehlen außerdem, die Dokumentation als lebendes Dokument zu behandeln, mit klaren Zuständigkeiten und einfachen Ablaufskizzen statt eines theoretischen Handbuchs. Laut der Hilfeseite von Flexbüro zur Dokumentation von Arbeitsprozessen verbessert eine solche Beschreibung die Kommunikation, weil jeder weiß, was er wie und warum tut.
So kann eine Prozessbeschreibung für Eingangsbelege aussehen:
| Feld | Inhalt |
|---|---|
| Prozess | Eingangsbelege erfassen und ablegen |
| Beginn | Beleg kommt an (Mail, Post, Kasse) |
| Ende | Beleg ist kategorisiert, geprüft und archiviert |
| Verantwortlich | Inhaberin; Vertretung: Büroassistenz |
| Schritte | 1. Papierbeleg sofort fotografieren und hochladen. 2. Mail-Rechnungen am Freitag gesammelt hochladen. 3. Kategorie und Steuersatz prüfen. 4. Bei Unklarheit Notiz am Beleg, Klärung im Monatstermin. |
| Fristen | Spätestens am 5. des Folgemonats vollständig, damit die Voranmeldung pünktlich vorbereitet werden kann |
| Ablage | Digital in der Buchhaltungssoftware; Papieroriginale nur nach Rücksprache vernichten |
| Zuletzt geändert | Datum und Name |
Drei solcher Seiten reichen meist: Ausgangsrechnungen, Eingangsbelege, Monatsabschluss mit Voranmeldung. Wenn Sie die Dokumentation in derselben Sprache führen, in der Ihr Team arbeitet, wird sie auch gelesen. Das ist bei gemischten Teams kein Detail.
Ein Monat im automatisierten Ablauf: ein Beispiel
Wie das im Alltag aussieht, zeigt ein durchgespieltes Beispiel. Eine selbstständige Grafikdesignerin, umsatzsteuerpflichtig, meldet monatlich an und ermittelt ihren Gewinn per EÜR.
- Laufend: Nach jedem Einkauf fotografiert sie den Beleg mit dem Smartphone und lädt ihn hoch. Kein Papierstapel, keine Suche im März.
- Bei Projektabschluss: Sie erstellt die Rechnung aus einer Vorlage. Kundendaten, Rechnungsnummer und Pflichtangaben sind hinterlegt. Für einen Auftraggeber, der strukturierte Rechnungen verlangt, wählt sie das passende E-Rechnungsformat. Welche Angaben jede Rechnung enthalten muss, steht in unserem Ratgeber zum Rechnungen schreiben.
- Erster Montag im Monat, 45 Minuten: Sie prüft alle Belege des Vormonats, ordnet Unklares zu und kontrolliert offene Rechnungen.
- Vor Fristende: Die Software erinnert an die Voranmeldung. Die Werte stammen aus den erfassten Belegen und Rechnungen. Sie kontrolliert die Summen und übermittelt über ELSTER.
- Jahresende: Die EÜR ist zu großen Teilen vorbereitet, weil alle Einnahmen und Ausgaben bereits erfasst sind. Offen bleiben Sonderfälle wie Abschreibungen. Wie die Anlage EÜR aufgebaut ist, erklären wir im Beitrag Anlage EÜR ausfüllen.
Der Unterschied zum manuellen Ablauf liegt weniger in einzelnen gesparten Minuten als darin, dass keine Arbeit mehr aufläuft. Wer jeden Monat eine Dreiviertelstunde investiert, erlebt keinen Belegberg im Frühjahr.
Typische Fehler beim Automatisieren
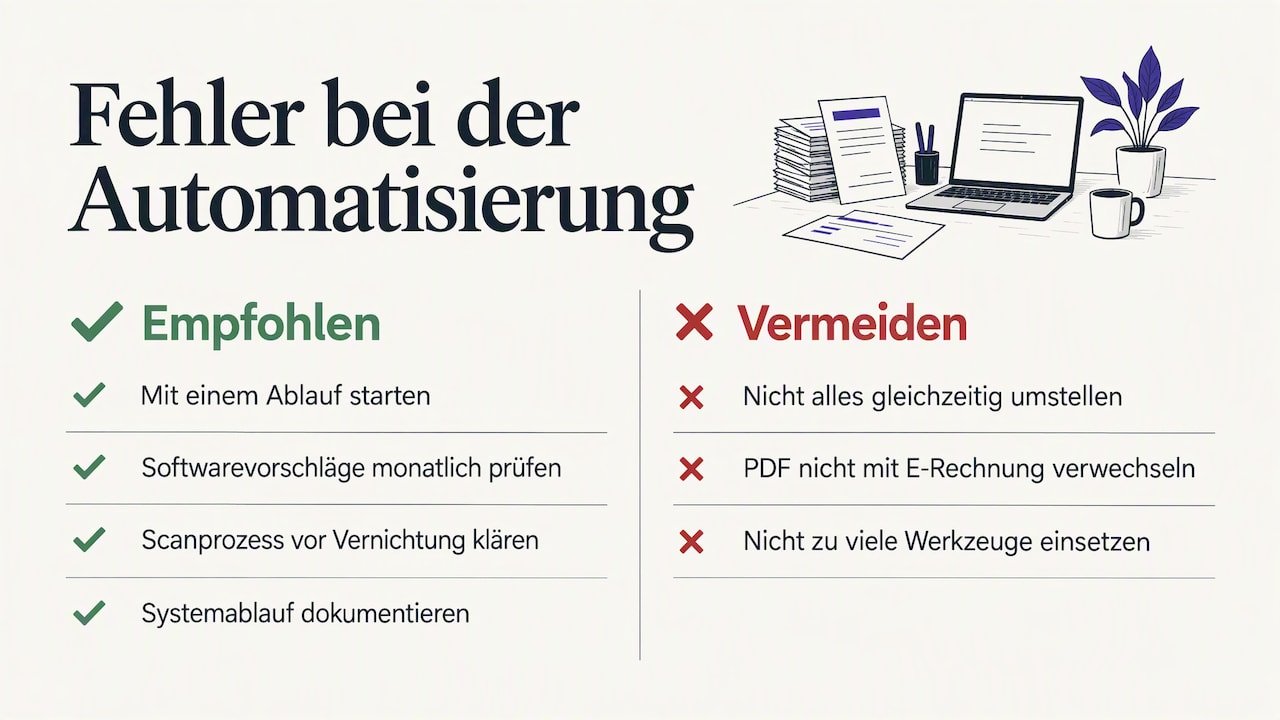
Alles auf einmal umstellen. Rechnungsstellung, Belegerfassung, Altdatenimport und neue Kontenzuordnung in einer Woche: Das überfordert. Starten Sie mit einem Ablauf, meist den Eingangsbelegen, und erweitern Sie Schritt für Schritt.
Der Software blind vertrauen. Vorschläge der Software sind Vorschläge. Ein falscher Steuersatz, der sich zwölf Monate wiederholt, wird teuer. Der monatliche Prüftermin ist nicht verhandelbar.
Papier zu früh wegwerfen. Digitalisieren heißt nicht automatisch, dass das Original entsorgt werden darf. Klären Sie mit Ihrer Steuerberatung, ob Ihr Scanprozess dafür ausreicht, bevor Sie Papierbelege vernichten.
Die PDF für eine E-Rechnung halten. Eine per Mail verschickte PDF erfüllt die Anforderungen an eine E-Rechnung nicht. Wenn Sie in die Pflicht rutschen, brauchen Sie ein strukturiertes Format.
Keine Dokumentation. Wenn nur Sie wissen, wie das System funktioniert, bricht es beim ersten Urlaub zusammen.
Zu viele Werkzeuge. Eine App für Belege, eine für Rechnungen, eine Tabelle für die Umsatzsteuer: Jede Schnittstelle ist eine Fehlerquelle. Je mehr in einer Anwendung zusammenläuft, desto weniger übertragen Sie von Hand. Einen Überblick über die Kategorien von Lösungen bietet unser Buchhaltungssoftware-Vergleich.
Unsere Sicht: Automatisierung beginnt mit Klarheit, nicht mit Technik
Wir entwickeln Kontelio für Selbstständige und kleine Unternehmen in Deutschland, und wir sehen immer wieder dasselbe Muster: Wer seine Buchhaltung automatisieren will, sucht oft nach der einen Funktion, die alles erledigt. Die gibt es nicht. Was es gibt, ist ein Ablauf, der so einfach ist, dass Sie ihn auch in einer stressigen Woche einhalten.
Deshalb halten wir drei Dinge für entscheidend. Erstens: Alles an einem Ort. Rechnungen, Ausgaben, Belege, E-Rechnungen, EÜR und Umsatzsteuer gehören in eine Oberfläche, damit nichts zwischen Programmen verloren geht. Zweitens: Die Software passt sich Ihrem Unternehmen an, nicht umgekehrt. Eine Fotografin braucht andere Kategorien als ein Handwerksbetrieb. Drittens: Sprache darf keine Hürde sein. Viele Gründerinnen und Gründer in Deutschland denken über Zahlen nicht auf Deutsch nach. Wer seine Buchhaltung in der eigenen Sprache führen kann, macht weniger Fehler und schiebt sie seltener auf. Darum ist Kontelio mehrsprachig nutzbar, während die Übermittlung an das Finanzamt über die offizielle ELSTER-Schnittstelle läuft.
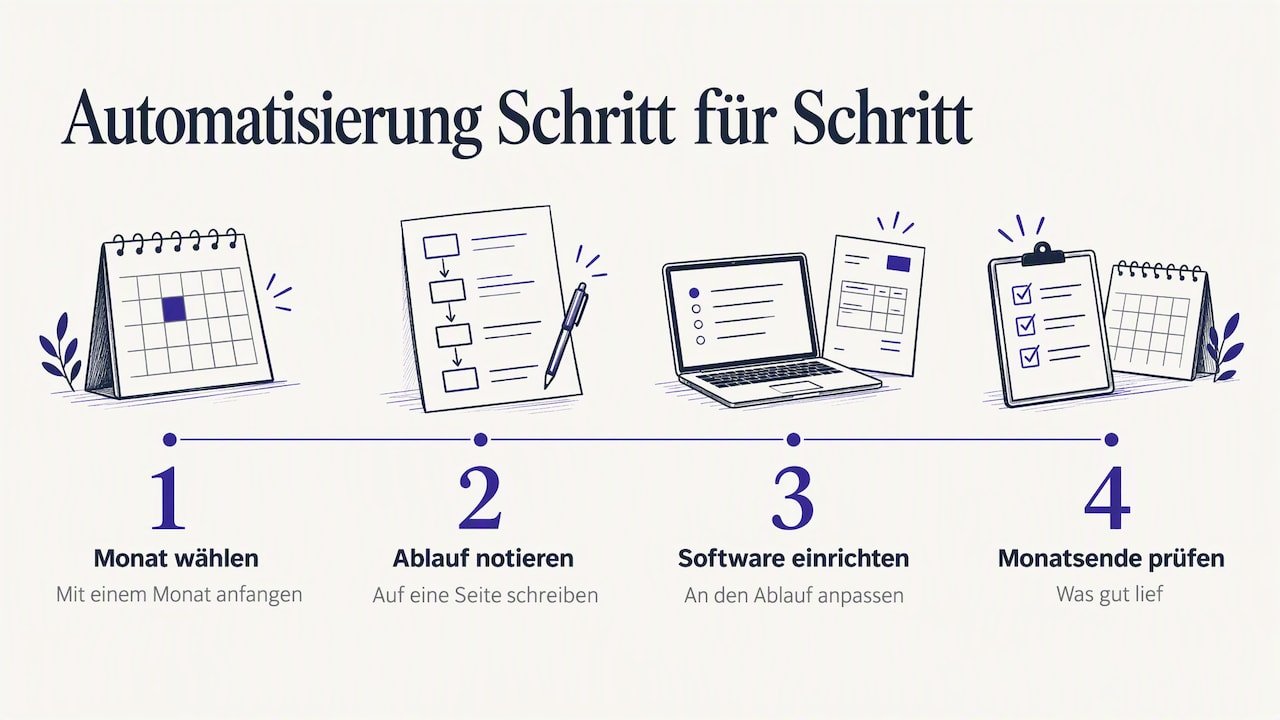
Unser Rat: Fangen Sie mit einem einzigen Monat an. Schreiben Sie Ihren Ablauf auf eine Seite, richten Sie Ihre Software danach ein und prüfen Sie am Monatsende, was gut lief. Das ist bereits Automatisierung, und sie wächst mit.
— Paulo
Kontelio 30 Tage kostenlos ausprobieren
Wenn Sie Ihren Ablauf festgelegt haben, ist der nächste Schritt, ihn mit echten Belegen zu testen. Mit Kontelio schreiben Sie Rechnungen und E-Rechnungen in ZUGFeRD und XRechnung, laden Belege per Foto hoch, archivieren sie rechtssicher, bereiten EÜR und Umsatzsteuer-Voranmeldung vor und reichen Ihre Erklärungen direkt über ELSTER ein. Fristerinnerungen und die Verwaltung von Kunden und Lieferanten sind dabei.
Sie können Kontelio 30 Tage kostenlos und ohne Kreditkarte testen. Danach wählen Sie einen Tarif: Start für 99 € im Jahr oder 9,90 € im Monat, Business für 199 € im Jahr oder 22,90 € im Monat, Pro für 299 € im Jahr oder 32,90 € im Monat. Alle Details stehen auf der Preisseite.
Häufige Fragen
Kann ich meine Buchhaltung komplett automatisieren?
Nein, und das wäre auch nicht sinnvoll. Erfassen, Ablegen, Rechnungen erzeugen, Steuerwerte vorbereiten und Fristen überwachen lassen sich weitgehend automatisieren. Die Prüfung, ob eine Ausgabe betrieblich ist und welcher Steuersatz gilt, bleibt Ihre Verantwortung oder die Ihrer Steuerberatung.
Brauche ich als Kleinunternehmer überhaupt eine automatisierte Buchhaltung?
Auch Kleinunternehmer müssen seit 2025 E-Rechnungen empfangen können und ihre Belege geordnet aufbewahren. Eine schlanke Software mit Belegerfassung und digitaler Ablage nimmt Ihnen den größten Teil dieser Arbeit ab. Ob sich ein Tarif für Sie lohnt, hängt davon ab, wie viele Belege und Rechnungen Sie im Monat haben.
Wie lange dauert die Umstellung von Excel auf eine Buchhaltungssoftware?
Das Anlegen der Stammdaten schaffen die meisten Selbstständigen an einem Nachmittag. Realistisch sollten Sie einen vollständigen Monat als Testlauf einplanen, inklusive einer Umsatzsteuer-Voranmeldung. Am einfachsten ist ein Wechsel zum Monats- oder Quartalsbeginn.
Ersetzt eine Buchhaltungssoftware meinen Steuerberater?
Sie ersetzt vor allem Tipparbeit und Belegsuche. Viele Selbstständige erledigen laufende Buchhaltung und Voranmeldungen selbst und holen sich für den Jahresabschluss oder knifflige Fragen fachlichen Rat. Bei Sonderfällen wie einer Betriebsprüfung, einem Einspruch oder einer Umstrukturierung sollten Sie immer eine Steuerberaterin oder einen Steuerberater hinzuziehen.
Wie dokumentiere ich meine Buchhaltungsprozesse am einfachsten?
Eine Seite pro Ablauf genügt: Beginn, Ende, Verantwortliche, Schritte, Fristen und Ablageort. Halten Sie die Beschreibung kurz, aktualisieren Sie sie bei jeder Änderung und notieren Sie das Datum. So bleibt sie ein Werkzeug statt eines vergessenen Dokuments.
Quellen
- Bundesfinanzministerium: Fragen und Antworten zur E-Rechnung
- BMF-Schreiben zur Einführung der obligatorischen E-Rechnung
- IHK München: Elektronische Rechnungen
- § 147 AO: Ordnungsvorschriften für die Aufbewahrung von Unterlagen
- § 14b UStG: Aufbewahrung von Rechnungen
- WINHELLER: Verkürzte Belegaufbewahrungsfrist
- ELSTER: Hilfe zum Verfahren
- ELSTER: Informationen für Unternehmer
- Finanzämter Baden-Württemberg: Abgabefristen für die Umsatzsteuer
- NWB: Dauerfristverlängerung und Sondervorauszahlung
- Haufe: Automatisierung im Finance-Alltag
- Steuerbildung.de: Buchhaltung als System optimieren
- Atlassian: Leitfaden zur Prozessdokumentation
- Flexbüro: Dokumentation von Arbeitsprozessen