
Automatizar la contabilidad: cómo crear un sistema que funcione
Quien quiere automatizar su contabilidad no necesita un gran proyecto informático. Basta con un camino claro: los justificantes llegan en formato digital a un lugar fijo, las facturas se generan a partir de plantillas, y el software prepara la Umsatzsteuer (IVA) y la EÜR (cálculo simplificado del beneficio) a partir de los datos registrados y las transmite a través de ELSTER (portal de declaración electrónica). La revisión sigue siendo cosa suya. Esta guía muestra qué tareas pueden automatizar con sentido los autónomos y las pequeñas empresas en Alemania, qué requisitos legales marcan el ritmo en 2026 y cómo documentar sus procesos antes del cambio para que la automatización ahorre tiempo de verdad.
En resumen
- Primero el proceso, después la herramienta: anote cómo le llegan hoy los justificantes y quién se encarga de qué. Solo después elija el software.
- Automatizar compensa en las tareas repetitivas: facturas, registro de justificantes, archivo, Umsatzsteuer-Voranmeldung (UStVA, declaración anticipada de IVA) y plazos son los mayores devoradores de tiempo y los mejores candidatos.
- La ley empuja: desde 2025 las empresas deben poder recibir E-Rechnungen (facturas electrónicas), la declaración anticipada de IVA solo puede presentarse electrónicamente a través de ELSTER y la documentación debe conservarse conforme a las GoBD (principios de contabilidad electrónica).
- El control sigue siendo cosa del jefe: la automatización no sustituye la revisión mensual de cifras y asignaciones. Reserve una cita fija para ello.
- Empiece poco a poco: un mes con un proceso ordenado aporta más que un sistema perfecto que nunca se termina.
Índice
- Qué se puede automatizar en la contabilidad y qué no
- El marco legal en 2026: E-Rechnung, GoBD y ELSTER
- Seis pasos hacia una contabilidad automatizada
- Documentar los procesos para que la automatización se mantenga
- Un mes con el proceso automatizado: un ejemplo
- Errores típicos al automatizar
- Nuestra visión: la automatización empieza con claridad, no con tecnología
- Pruebe Kontelio gratis durante 30 días
- Preguntas frecuentes
- Fuentes
Qué se puede automatizar en la contabilidad y qué no
Contabilidad automatizada significa que el software se encarga de los pasos de trabajo repetitivos, mientras que las decisiones las sigue tomando usted. El siguiente resumen muestra dónde está la palanca en el caso típico de una empresaria individual o de un pequeño negocio.
| Tarea | Manual (lo habitual) | Automatizado | Lo que sigue haciendo usted |
|---|---|---|---|
| Emitir facturas | Plantilla de Word o Excel, número asignado a mano | Plantilla con datos del cliente, número correlativo y datos obligatorios | Revisar la prestación y el importe |
| E-Rechnungen | PDF por correo electrónico, el destinatario tiene que transcribirlo | Emisión en formato estructurado (ZUGFeRD, XRechnung) | Acordar el formato con el cliente |
| Registrar justificantes | Montón de papeles, caja de zapatos, archivadores | Subida de una foto justo después de la compra, archivo digital | Asignar el justificante a una categoría y revisarlo |
| Archivo | Archivadores en el sótano, ficheros en el escritorio | Archivo digital a prueba de auditorías | No borrar nada antes de que venza el plazo |
| Umsatzsteuer-Voranmeldung | Reunir las cifras e introducirlas en Mein ELSTER | Valores tomados de la contabilidad, transmisión a través de la interfaz de ELSTER | Revisar antes de enviar |
| EÜR al final del año | Ponerse al día con todo en febrero | Preparada de forma continua a partir de los ingresos y gastos registrados | Revisar amortizaciones y casos especiales |
| Plazos | Calendario, memoria, requerimientos del Finanzamt (agencia tributaria local) | Recordatorios automáticos | Cumplir la fecha |
Lo que no tiene sentido automatizar: la cuestión de si un gasto tiene origen empresarial, si una prestación está exenta de IVA o cómo repartir un bien de uso mixto. Aquí decide usted, en caso de duda junto con su asesora o asesor fiscal (Steuerberater). Un buen software le ahorra teclear y buscar, no pensar.
El marco legal en 2026: E-Rechnung, GoBD y ELSTER
En Alemania, la automatización hace tiempo que ha dejado de ser solo una cuestión de comodidad. Tres conjuntos de normas convierten el proceso digital prácticamente en un requisito.
E-Rechnung: todos deben recibirlas y pronto también enviarlas
Desde el 1 de enero de 2025 rigen nuevas normas para las facturas entre empresas nacionales. El Ministerio Federal de Finanzas explica en sus preguntas y respuestas sobre la E-Rechnung cómo se ha redefinido la obligación según el § 14 UStG para las operaciones a partir de esa fecha. Según la IHK de Múnich, la obligación de recibir E-Rechnungen también se aplica a los Kleinunternehmer (pequeños empresarios). Para el envío existen periodos transitorios que dependen de la facturación del año anterior. Cuándo exactamente debe adaptarse cada grupo lo hemos resumido en la guía sobre la obligación de E-Rechnung en 2025, 2027 y 2028.
Importante para la automatización: un simple PDF no es una E-Rechnung. Una E-Rechnung debe permitir un procesamiento electrónico, así consta en la circular del BMF (Ministerio Federal de Finanzas) sobre la introducción de la E-Rechnung obligatoria. Precisamente ahí está la ventaja: los datos estructurados ya no tienen que transcribirse. Las diferencias entre los formatos las explicamos en XRechnung, ZUGFeRD y Peppol comparados.
GoBD y plazos de conservación
Según el § 147 de la Abgabenordnung (AO, Ordenanza tributaria general), los libros, registros y justificantes contables deben conservarse de forma ordenada, de modo que estén disponibles, sean legibles y puedan evaluarse electrónicamente durante todo el plazo. Para las facturas, el § 14b UStG establece que debe conservar una copia de las facturas que emite y todas las facturas recibidas. Con la Cuarta Ley de Reducción de la Burocracia, el plazo para los justificantes contables se redujo de diez a ocho años. Qué documento debe conservarse y durante cuánto tiempo lo encontrará en nuestro resumen GoBD y plazos de conservación 2026.
Para su sistema esto significa: una carpeta en el portátil en la que los archivos pueden renombrarse o sobrescribirse no basta. El archivo digital debe hacer trazables los cambios. Además, no borre justificantes hasta estar seguro de que ya no corre ningún plazo, por ejemplo por una Betriebsprüfung (inspección fiscal) abierta o un recurso. Si tiene dudas, consulte a su asesoría fiscal antes de destruir los originales en papel.
ELSTER: el IVA solo por vía electrónica
La Umsatzsteuer-Voranmeldung no puede presentarse en papel ni por correo electrónico. La ayuda de ELSTER describe el procedimiento mediante el cual transmite electrónicamente sus declaraciones a su Finanzamt. Según la página informativa de ELSTER para empresarios, puede rellenar la mayoría de los formularios gratuitamente en Mein ELSTER o, como alternativa, utilizar un software con interfaz ELSTER. La segunda vía es la automatizada: las cifras proceden directamente de la contabilidad y no teclea nada dos veces.
Los plazos son ajustados. Las oficinas tributarias de Baden-Wurtemberg explican los plazos de presentación de la declaración anticipada y de la declaración anual: si el último día cae en fin de semana o festivo, el plazo termina el siguiente día hábil. Previa solicitud, es posible una Dauerfristverlängerung (prórroga permanente de plazo) de un mes. Sobre todo quien declara mensualmente se beneficia mucho de los recordatorios automáticos.
Seis pasos hacia una contabilidad automatizada
El error más frecuente al hacer el cambio: se compra un software con la esperanza de que ordene el proceso. Por eso, los autores especializados de Haufe describen la automatización en el área financiera como un cambio en la forma de trabajar, no como una simple actualización de software. Quien primero unifica sus procesos, por ejemplo en la aprobación de facturas recibidas, tendrá después una herramienta que crece con él. Este orden ha demostrado su eficacia.
- Anotar la situación actual. Tómese una hora y anote de dónde vienen los justificantes (correo electrónico, correo postal, tique de caja, cuenta online), quién los procesa y cuándo. La guía de Steuerbildung.de recomienda plasmar primero el sistema con papel y lápiz, tal como funciona realmente ahora, no como debería funcionar.
- Señalar los cuellos de botella. ¿Dónde busca más? ¿Dónde se le olvida algo? Candidatos típicos: tiques de gasolina perdidos, facturas que salen semanas después de la prestación, la declaración anticipada la noche del último día del plazo.
- Definir el proceso deseado. Una regla por tipo de justificante: “Los tiques los fotografío en la misma caja”, “Las facturas las emito el día de la aceptación del trabajo”, “Cada primer lunes del mes reviso todos los justificantes”.
- Elegir el software según sus necesidades. Ahora sí llega la herramienta. Compruebe si refleja su forma jurídica y su método de determinación del beneficio (para la mayoría de los autónomos, la EÜR), si puede generar y leer E-Rechnungen, si archiva los justificantes conforme a las GoBD y si transmite los datos a través de ELSTER. Nuestra lista de comprobación de las funciones más importantes y la guía para elegir un software de contabilidad le ayudan a decidir.
- Crear los datos maestros con cuidado. Clientes, proveedores, plantillas de factura, tipos impositivos, categorías. Media hora de esmero aquí le ahorra después correcciones cada semana.
- Probar un mes y luego afinar. Trabaje un mes completo con el nuevo sistema, incluida la declaración anticipada. Anote dónde se atasca y ajuste el proceso. Solo después merece la pena importar datos antiguos o cambiar otros procesos.
Documentar los procesos para que la automatización se mantenga
Una descripción de procesos suena a gran empresa. Para un negocio pequeño es una página de texto que explica cómo funciona la contabilidad en su caso. Le ayuda cuando empieza una nueva empleada, cuando usted está enfermo, cuando la asesoría fiscal hace preguntas o cuando, al cabo de medio año, ni usted mismo recuerda por qué configuró algo de esa manera.
La guía de documentación de procesos de Atlassian aconseja definir primero el alcance: ¿de qué proceso se trata, dónde empieza y dónde termina? Los profesionales recomiendan además tratar la documentación como un documento vivo, con responsabilidades claras y esquemas sencillos del proceso en lugar de un manual teórico. Según la página de ayuda de Flexbüro sobre la documentación de procesos de trabajo, una descripción así mejora la comunicación, porque cada persona sabe qué hace, cómo y por qué.
Así puede ser una descripción del proceso para los justificantes recibidos:
| Campo | Contenido |
|---|---|
| Proceso | Registrar y archivar los justificantes recibidos |
| Inicio | Llega el justificante (correo electrónico, correo postal, caja) |
| Fin | El justificante está categorizado, revisado y archivado |
| Responsable | Titular; sustitución: asistente de oficina |
| Pasos | 1. Fotografiar y subir de inmediato el justificante en papel. 2. Subir el viernes, todas juntas, las facturas recibidas por correo electrónico. 3. Revisar categoría y tipo impositivo. 4. En caso de duda, nota en el justificante y aclaración en la cita mensual. |
| Plazos | Completo a más tardar el día 5 del mes siguiente, para que la declaración anticipada pueda prepararse a tiempo |
| Archivo | Digital en el software de contabilidad; destruir los originales en papel solo tras consultarlo |
| Última modificación | Fecha y nombre |
Normalmente bastan tres páginas así: facturas emitidas, justificantes recibidos y cierre mensual con declaración anticipada. Si redacta la documentación en el mismo idioma en el que trabaja su equipo, también se leerá. En equipos mixtos, eso no es un detalle menor.
Un mes con el proceso automatizado: un ejemplo
Un ejemplo práctico muestra cómo es esto en el día a día. Una diseñadora gráfica autónoma, sujeta a IVA, declara mensualmente y determina su beneficio mediante la EÜR.
- De forma continua: después de cada compra fotografía el justificante con el smartphone y lo sube. Sin montones de papel, sin búsquedas en marzo.
- Al terminar un proyecto: crea la factura a partir de una plantilla. Los datos del cliente, el número de factura y los datos obligatorios ya están guardados. Para un cliente que exige facturas estructuradas, elige el formato de E-Rechnung adecuado. Qué datos debe contener cada factura lo explicamos en nuestra guía sobre cómo emitir facturas.
- Primer lunes del mes, 45 minutos: revisa todos los justificantes del mes anterior, asigna lo que no está claro y controla las facturas pendientes.
- Antes de que venza el plazo: el software le recuerda la declaración anticipada. Los valores proceden de los justificantes y facturas registrados. Ella comprueba los totales y transmite la declaración a través de ELSTER.
- Final del año: la EÜR está preparada en gran parte, porque todos los ingresos y gastos ya están registrados. Quedan pendientes casos especiales como las amortizaciones. Cómo está estructurado el Anlage EÜR (anexo EÜR) lo explicamos en el artículo Cómo rellenar el Anlage EÜR.
La diferencia con el proceso manual no está tanto en los minutos ahorrados como en que el trabajo ya no se acumula. Quien invierte tres cuartos de hora cada mes no se encuentra con una montaña de justificantes en primavera.
Errores típicos al automatizar
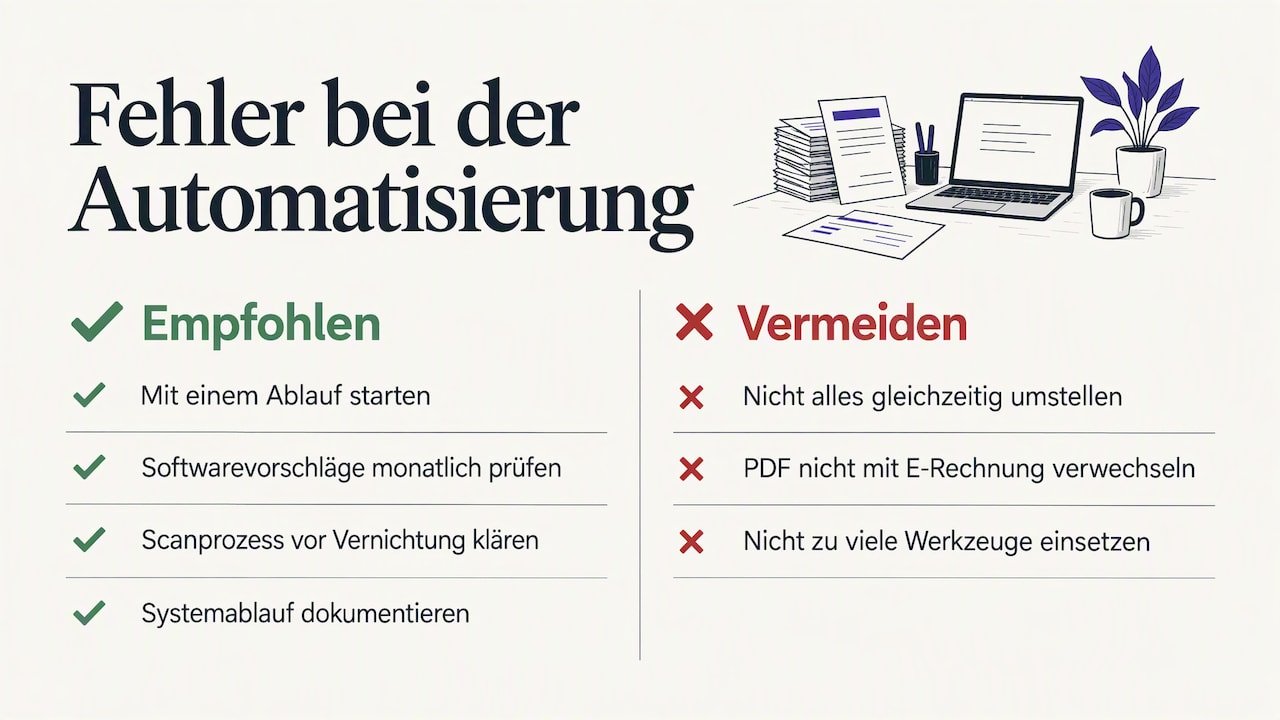
Cambiarlo todo de golpe. Facturación, registro de justificantes, importación de datos antiguos y nueva asignación de cuentas en una semana: eso desborda a cualquiera. Empiece con un proceso, normalmente los justificantes recibidos, y amplíe paso a paso.
Confiar ciegamente en el software. Las sugerencias del software son sugerencias. Un tipo impositivo incorrecto que se repite durante doce meses sale caro. La cita mensual de revisión no es negociable.
Tirar el papel demasiado pronto. Digitalizar no significa automáticamente que se pueda desechar el original. Aclare con su asesoría fiscal si su proceso de escaneo es suficiente para ello antes de destruir justificantes en papel.
Confundir un PDF con una E-Rechnung. Un PDF enviado por correo electrónico no cumple los requisitos de una E-Rechnung. Cuando la obligación le alcance, necesitará un formato estructurado.
No documentar. Si solo usted sabe cómo funciona el sistema, se vendrá abajo en las primeras vacaciones.
Demasiadas herramientas. Una app para justificantes, otra para facturas, una hoja de cálculo para el IVA: cada interfaz es una fuente de errores. Cuanto más se concentre en una sola aplicación, menos tendrá que trasladar a mano. Nuestra comparativa de software de contabilidad ofrece una visión general de las categorías de soluciones.
Nuestra visión: la automatización empieza con claridad, no con tecnología
Desarrollamos Kontelio para autónomos y pequeñas empresas en Alemania, y vemos una y otra vez el mismo patrón: quien quiere automatizar su contabilidad suele buscar esa única función que lo resuelva todo. No existe. Lo que sí existe es un proceso tan sencillo que pueda cumplirlo incluso en una semana estresante.
Por eso consideramos decisivas tres cosas. Primero: todo en un solo lugar. Facturas, gastos, justificantes, E-Rechnungen, EÜR e IVA deben estar en una misma interfaz, para que nada se pierda entre programas. Segundo: el software se adapta a su empresa, no al revés. Una fotógrafa necesita otras categorías que un taller artesanal. Tercero: el idioma no debe ser un obstáculo. Muchas fundadoras y fundadores en Alemania no piensan en cifras en alemán. Quien puede llevar su contabilidad en su propio idioma comete menos errores y la aplaza con menos frecuencia. Por eso Kontelio puede usarse en varios idiomas, mientras que la transmisión al Finanzamt se realiza a través de la interfaz oficial de ELSTER.
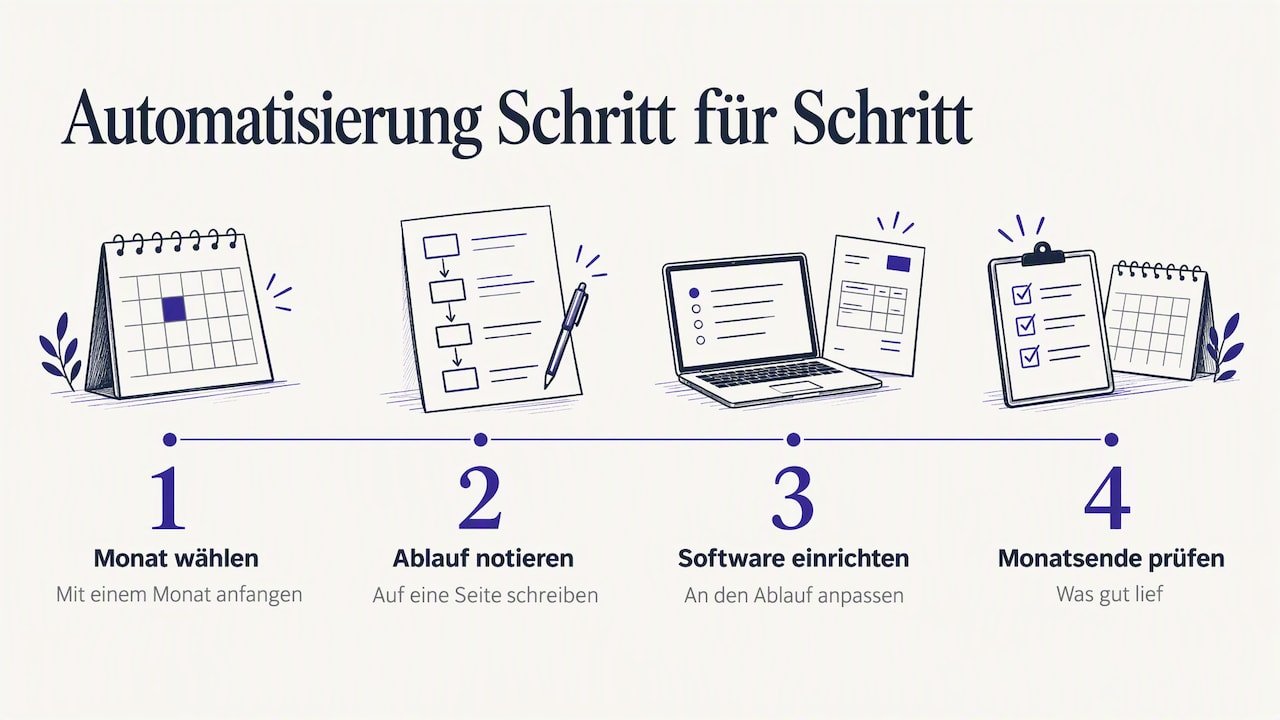
Nuestro consejo: empiece con un solo mes. Escriba su proceso en una página, configure su software en consecuencia y, a final de mes, compruebe qué ha funcionado bien. Eso ya es automatización, y crece con usted.
— Paulo
Pruebe Kontelio gratis durante 30 días
Una vez definido su proceso, el siguiente paso es probarlo con justificantes reales. Con Kontelio emite facturas y E-Rechnungen en ZUGFeRD y XRechnung, sube justificantes mediante una foto, los archiva con seguridad jurídica, prepara la EÜR y la Umsatzsteuer-Voranmeldung y presenta sus declaraciones directamente a través de ELSTER. Incluye recordatorios de plazos y la gestión de clientes y proveedores.
Puede probar Kontelio gratis durante 30 días y sin tarjeta de crédito. Después elige una tarifa: Start por 99 € al año o 9,90 € al mes, Business por 199 € al año o 22,90 € al mes, Pro por 299 € al año o 32,90 € al mes. Todos los detalles están en la página de precios.
Preguntas frecuentes
¿Puedo automatizar mi contabilidad por completo?
No, y tampoco tendría sentido. Registrar, archivar, generar facturas, preparar los valores fiscales y vigilar los plazos se puede automatizar en gran medida. La comprobación de si un gasto es empresarial y de qué tipo impositivo se aplica sigue siendo responsabilidad suya o de su asesoría fiscal.
¿Necesito realmente una contabilidad automatizada como Kleinunternehmer?
También los Kleinunternehmer deben poder recibir E-Rechnungen desde 2025 y conservar sus justificantes de forma ordenada. Un software sencillo con registro de justificantes y archivo digital le quita la mayor parte de este trabajo. Que una tarifa le compense depende de cuántos justificantes y facturas tenga al mes.
¿Cuánto se tarda en pasar de Excel a un software de contabilidad?
La mayoría de los autónomos crean los datos maestros en una tarde. Siendo realistas, debería prever un mes completo como prueba, incluida una Umsatzsteuer-Voranmeldung. Lo más sencillo es hacer el cambio al comienzo de un mes o de un trimestre.
¿Sustituye un software de contabilidad a mi asesor fiscal?
Sustituye sobre todo el trabajo de teclear y de buscar justificantes. Muchos autónomos llevan ellos mismos la contabilidad corriente y las declaraciones anticipadas y recurren a asesoramiento profesional para el cierre anual o las cuestiones complicadas. En casos especiales como una inspección fiscal, un recurso o una reestructuración, siempre debería contar con una asesora o un asesor fiscal.
¿Cuál es la forma más sencilla de documentar mis procesos contables?
Basta con una página por proceso: inicio, fin, responsables, pasos, plazos y lugar de archivo. Mantenga la descripción breve, actualícela con cada cambio y anote la fecha. Así seguirá siendo una herramienta y no un documento olvidado.
Fuentes
- Ministerio Federal de Finanzas: preguntas y respuestas sobre la E-Rechnung
- Circular del BMF sobre la introducción de la E-Rechnung obligatoria
- IHK de Múnich: facturas electrónicas
- § 147 AO: normas sobre la conservación de documentos
- § 14b UStG: conservación de facturas
- WINHELLER: plazo reducido de conservación de justificantes
- ELSTER: ayuda sobre el procedimiento
- ELSTER: información para empresarios
- Oficinas tributarias de Baden-Wurtemberg: plazos de presentación del IVA
- NWB: Dauerfristverlängerung y pago anticipado especial
- Haufe: automatización en el día a día financiero
- Steuerbildung.de: optimizar la contabilidad como sistema
- Atlassian: guía de documentación de procesos
- Flexbüro: documentación de procesos de trabajo
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.