
كيف تنجز محاسبتك بأمان دون مستشار ضريبي في 7 خطوات واضحة
يسأل كثير من المستقلين أنفسهم: هل يمكنني إنجاز محاسبتي بأمان دون مستشار ضريبي (Steuerberater)؟ والجواب لمعظم أصحاب المنشآت الفردية وأصحاب المهن الحرة (Freiberufler): نعم، بشرط أن يكون النظام صحيحًا. فالخوف الحقيقي نادرًا ما يتعلق بالعمل نفسه، بل بالأخطاء. نسبة ضريبة خاطئة، أو إيصال مفقود، أو موعد منسيّ: مكتب الضرائب (Finanzamt) لا يعرف الاستثناءات. ومع ذلك فإن المحاسبة الذاتية ليست سحرًا، بل هي قبل كل شيء مسألة نهج صحيح.
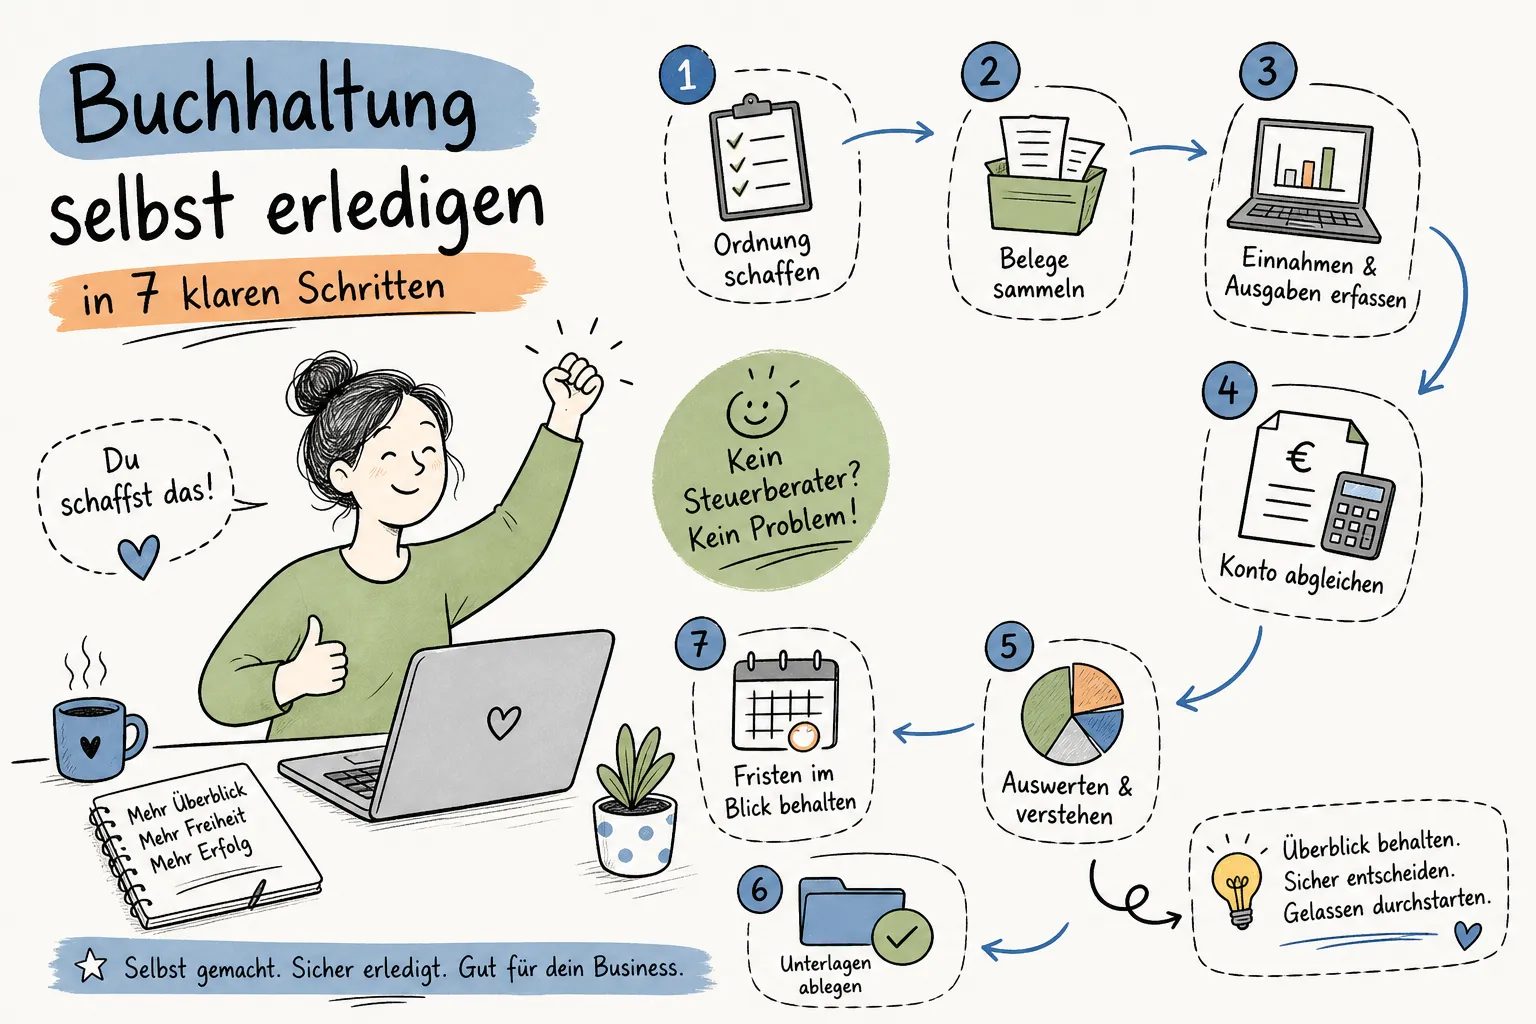
يعرض لك هذا الدليل الخطوات السبع الملموسة التي تنجز بها محاسبتك بنفسك دون مستشار ضريبي، بأمان ووفق القانون وبتوفير للوقت. ويمتد ذلك من تسجيل الإيصالات مرورًا بالإقرار المسبق لضريبة القيمة المضافة (Umsatzsteuer-Voranmeldung) حتى التحضير لنهاية السنة. ومن يستخدم برنامج محاسبة مناسبًا يؤتمت كثيرًا من هذه الخطوات يمكنه تقليص الجهد إلى ساعات قليلة في الشهر. وستعرف أيضًا أي العثرات أكثر شيوعًا، ومتى يصبح المستشار الضريبي مفيدًا حقًا.
المحاسبة دون مستشار ضريبي: وضع الأساس الصحيح (الخطوتان 1 و2)
قبل أن تسجّل أول قيد، عليك أن تتخذ قرارين: ما الذي تلتزم به قانونًا، وبماذا ستعمل. ومن يضع هذا الأساس بعناية يوفّر على نفسه لاحقًا كثيرًا من إعادة العمل.
أي التزام بمسك الدفاتر ينطبق عليك فعلًا
بوصفك صاحب مهنة حرة أو منشأة فردية في ألمانيا، يكفي عادةً حساب فائض الإيرادات على المصروفات (Einnahmenüberschussrechnung، EÜR). أما المحاسبة التجارية بالقيد المزدوج فلا يفرضها القانون إلا عند تجاوز رقم الأعمال السنوي 800.000 يورو أو الربح 80.000 يورو (§ 141 AO). ومن يستخدم نظام المشروعات الصغيرة (Kleinunternehmerregelung) يُعفى من ضريبة القيمة المضافة فقط، لا من واجب التسجيل. ويجب مع ذلك توثيق جميع الإيرادات والمصروفات.
وعليك إضافةً إلى ذلك توضيح وضعك في ضريبة القيمة المضافة: الخضوع العادي للضريبة (Regelbesteuerung) أم Kleinunternehmerregelung، وأساس الاستحقاق (Sollversteuerung) أم الأساس النقدي (Istversteuerung). فهذه القرارات تحدد النماذج التي تقدّمها وكيف تبني قيودك.
اختيار برنامج المحاسبة المناسب للمستقلين
الأداة الجيدة تحلّ هنا فعلًا محل عدة خطوات عمل. طُوِّر Kontelio لهذا الاستخدام تحديدًا: حلًّا سحابيًا بـ9 لغات منها الألمانية، مع وضع مبسّط لا يعرض إلا الوظائف التي تحتاجها في تلك اللحظة. وتقدّم كثير من هذه الحلول إنشاء EÜR تلقائيًا، والتكامل مع ELSTER للإقرار المسبق لضريبة القيمة المضافة، وأرشفة الإيصالات وفق GoBD، وهي وظائف تبسّط كثيرًا أشق أجزاء المحاسبة دون مستشار ضريبي.
في اختيار البرنامج تسري القاعدة: يجب أن يشمل EÜR والإقرار المسبق لضريبة القيمة المضافة. ويُنصح بشدة في 2026 بالربط مع ELSTER ودعم XRechnung وZUGFeRD، لأن المتطلبات القانونية للفاتورة الإلكترونية تتزايد تدريجيًا. ومن يضبط ذلك مرة واحدة بشكل صحيح، تسير أموره بعدها تلقائيًا إلى حد كبير.
GoBD ومدد الحفظ: ما يسري منذ 2025
منذ 2025 تسري مدد حفظ جديدة. فالمستندات المحاسبية، أي الفواتير الواردة والصادرة وإيصالات التكاليف، لم يعد يلزم حفظها إلا ثماني سنوات. أما الدفاتر والقوائم المالية السنوية فيظل حفظها واجبًا لعشر سنوات. والأرشفة الرقمية مسموحة، لكن يجب أن تبقى المستندات غير قابلة للتعديل وكاملة ومقروءة في أي وقت (راجع قواعد GoBD، BMF).
امسح إيصالات الورق الحراري ضوئيًا فورًا، ولا تستبدل أبدًا الملفات الأصلية للفواتير الإلكترونية بنسخة مطبوعة بسيطة. قد يبدو ذلك تفصيلًا صغيرًا، لكنه النقطة التي تنشأ عندها معظم المشكلات في التدقيق الضريبي (Betriebsprüfung).
الخطوتان 3 و4: تسجيل الإيصالات وتصنيف القيود بشكل صحيح
مع النظام الصحيح يمكن غالبًا حصر التسجيل الجاري للإيصالات في نحو ساعة أسبوعيًا، وقد يزيد بحسب حجم الإيصالات. أما دون نظام فيكلّفك أيامًا في نهاية السنة.
رقمنة الإيصالات كاملةً وحفظها وفق GoBD
القاعدة الأساسية: لا قيد دون مستند. يحصل كل إيصال فور استلامه على التاريخ والمورّد والمبلغ وطريقة الدفع. ويساعد توحيد تسمية الملفات كثيرًا، مثلًا وفق النمط «YYYY-MM-DD_Supplier_Amount_EUR.pdf». وسجّل المعاملات النقدية في دفتر الصندوق (Kassenbuch) يوميًا، لا في نهاية الشهر.
إذا كان إيصال مفقودًا، فاطلب نسخة من المورّد فورًا. تتيح برامج المحاسبة الحديثة مثل Kontelio رفع الإيصالات وتصويرها مباشرةً داخل التطبيق وتؤرشفها وفق GoBD. وهكذا لا تتراكم الإيصالات بما يكلّفك ساعات في يناير.
تصنيف الإيرادات والمصروفات بشكل صحيح
افحص كل معاملة قبل قيدها بخمسة أسئلة:
- ما الذي تم شراؤه أو بيعه؟
- هل استُخدم لأغراض العمل أم لأغراض خاصة أم لكليهما؟
- هل هو مصروف أم إيراد أم أصل ثابت؟
- أي ضريبة قيمة مضافة تنطبق؟
- أي حساب يعبّر عن العملية بشكل مناسب؟
الحاسوب المحمول ليس تلقائيًا من مستلزمات المكتب: فقد يكون أصلًا ثابتًا يُستهلك على عدة سنوات. والمدفوعات الخاصة من حساب العمل هي مسحوبات خاصة، لا مصروفات تشغيلية. والأجهزة ذات الاستخدام المختلط يجب تقسيمها بحصة خاصة يمكن تتبعها. قد تبدو هذه الفروق بديهية، لكنها أكثر مصادر الخطأ شيوعًا في المحاسبة دون مستشار ضريبي.
روتين شهري للمحاسبة دون مستشار ضريبي (الخطوتان 5 و6)
من يُقفل كل شهر بانتظام لا يبقى له في نهاية السنة إلا القليل من العمل. ومن يؤجل ذلك يصنع لنفسه مشكلة تكبر مع كل شهر.
إبقاء مطابقة البنك وEÜR الجاري محدّثين
في الأسبوع الأول من الشهر التالي، أقفل الشهر السابق بالكامل. اربط كل حركة بنكية بقيد ومستند. طابق المقبوضات مع الفواتير الصادرة، ومدفوعات الموردين مع الفواتير الواردة. وفي النهاية تحقّق بسيط: هل يتطابق الرصيد في البرنامج مع الرصيد الفعلي للحساب؟
إذا كان الجواب نعم، فالشهر سليم. سجّل الحركات غير الموضّحة في قائمة للتوضيح، ولا تقيدها أبدًا ببساطة في حساب تجميعي. هذه الخطوة الواحدة في بداية الشهر توفّر وقتًا أكثر من أي تحسين آخر.
تقديم الإقرار المسبق لضريبة القيمة المضافة في موعده عبر ELSTER
يُقدَّم الإقرار المسبق لضريبة القيمة المضافة شهريًا أو فصليًا، ويجب إرساله إلكترونيًا حتى اليوم العاشر من الشهر التالي. افحص قبل ذلك: هل سُجّلت كل الفواتير الصادرة بنسبة الضريبة الصحيحة، وهل فُحصت كل الفواتير الواردة من حيث البيانات الإلزامية (Pflichtangaben)، وهل رُوعيت الحالات الخاصة مثل إجراء التكليف العكسي (Reverse-Charge) أو المعاملات داخل الاتحاد الأوروبي.
برنامج المحاسبة الجيد ينشئ الإقرار مباشرةً من البيانات المقيدة ويرسله عبر ELSTER إلى مكتب الضرائب: دون انتقال بين الوسائط، ودون تعبئة يدوية للنماذج. ويُستخدم بروتوكول الإرسال دليلًا على التقديم في الموعد. ويقدّم Kontelio سير العمل هذا جزءًا مدمجًا ابتداءً من باقة Business.
الخطوة 7: إقفال السنة والفاتورة الإلكترونية
من قيّد بانتظام طوال السنة ينجز إقفال السنة في عصرية طويلة، لا في أسبوع.
التحضير لإقفال السنة بشكل منهجي
في يناير، سجّل كل إيصالات ديسمبر، وافحص الفصل بين السنة القديمة والجديدة، وسجّل الذمم المدينة والدائنة المفتوحة في تاريخ الإقفال. سجّل إضافات الأصول الثابتة كاملةً وافحص الإهلاكات. ثم جهّز ميزان المراجعة الموجز وحساب ضريبة القيمة المضافة السنوي وقائمتي العملاء والموردين.
من لا يستعين بمستشار ضريبي إلا للإقرار الضريبي السنوي يسلّمه في هذه المرحلة مجموعة بيانات مرتّبة، فيوفّر بذلك مباشرةً من تكاليف الاستشارة. فالبيانات المقيدة بشكل سليم هي أرخص أشكال الاستشارة الضريبية.
إصدار الفواتير الإلكترونية بصيغتي ZUGFeRD وXRechnung بشكل صحيح
منذ 2025 أصبحت الشركات في مجال B2B ملزمة بالقدرة على استلام الفواتير الإلكترونية، ويبدأ واجب إصدارها تدريجيًا. فمن 2027 يسري على الشركات التي يتجاوز رقم أعمالها في السنة السابقة 800.000 يورو، ومن 2028 على جميع الشركات المحلية (وفق إعلان BMF بشأن تطبيق EN 16931). وZUGFeRD وXRechnung هما الصيغتان المعتمدتان في ألمانيا: هياكل بيانات قابلة للقراءة آليًا، لا مجرد ملف PDF.
يجب أرشفة جزء بيانات XML المهيكل تمامًا مثل النسخة المرئية. وبرامج المحاسبة التي تدعم الصيغتين، ومنها Kontelio، تنشئ الفواتير الإلكترونية مباشرةً من وحدة الفواتير ويمكنها معالجة الفواتير الإلكترونية الواردة مع استيراد تلقائي للبيانات. ومن يضبط ذلك الآن يكون مستعدًا مسبقًا لمراحل الالتزام القادمة.
أكثر الأخطاء شيوعًا في المحاسبة الذاتية
معظم المشكلات لا تنشأ عن الجهل، بل عن عادات تترسّخ دون أن نلاحظها.
أخطاء الإيصالات والتصنيف الخاطئ
خمسة أخطاء تتكرر بشكل خاص: تُقيَّد مصروفات دون مستند. تبهت إيصالات الورق الحراري في الكومة. تنتهي مصروفات خاصة في البرنامج كمصروفات تشغيلية. يغيب الغرض التجاري عن إيصال الضيافة (Bewirtung). ويُمسك دفتر الصندوق أسبوعيًا بدلًا من يوميًا، وهو ما يلفت الانتباه فورًا في التدقيق الضريبي.
الحل هو لحظة تسجيل يومية ثابتة، حتى لو لم تستغرق سوى دقيقتين. فالانتظام يتفوّق على الكمال: النظام الكامل بخطوات يومية صغيرة أكثر ثباتًا من نظام معقّد تستخدمه ثلاث مرات في السنة.
فخاخ ضريبة القيمة المضافة التي لا يغفلها مكتب الضرائب
يُخلط بين 19 و7 بالمئة. تُخصم ضريبة المدخلات (Vorsteuer) من فواتير تفتقر إلى البيانات الإلزامية. يُطبَّق Kleinunternehmerregelung بشكل خاطئ على الفواتير الصادرة. ويُنسى إجراء التكليف العكسي في الخدمات داخل الاتحاد الأوروبي. وكل مصدر من مصادر الخطأ هذه قد يؤدي إلى دفع ضريبة إضافية مع فوائد.
قبل كل قيد، أجب عن سؤال واضح: أي رمز ضريبي ينطبق على هذه العملية بعينها، ولماذا؟ ومن لا يستطيع الإجابة فورًا فليبحث قليلًا قبل القيد بدلًا من التصحيح لاحقًا.
متى يظل المستشار الضريبي مفيدًا رغم ذلك
المحاسبة دون مستشار ضريبي تنجح جيدًا لدى كثير من المستقلين. لكن هناك حالات يكون فيها الدعم المهني أرخص من تصحيح لاحق.
حدود واضحة للمحاسبة الذاتية
كقاعدة تقريبية عامة: حتى رقم أعمال سنوي يقارب 40.000 إلى 60.000 يورو، ومع نشاط بسيط دون موظفين، يكفي برنامج جيد عادةً. وفوق هذا الحد يصبح المستشار الضريبي مجديًا اقتصاديًا لمعظم الناس: إذ تتراكم ضريبة القيمة المضافة والاستثمارات وأنواع متعددة من الدخل وعمليات أكثر تعقيدًا. ومن يوظّف عاملين أو يمارس أعمالًا مع الخارج أو يدير شركة GmbH فعليه أن يخطط للدعم المهني منذ البداية.
وبالمناسبة، لا يوجد في ألمانيا التزام قانوني بتكليف مستشار ضريبي. لكن ابتداءً من واجب إعداد الميزانية، أي عند تجاوز 800.000 يورو من رقم الأعمال أو 80.000 يورو من الربح (§ 141 AO)، تكاد المحاسبة الذاتية دون دعم لا تكون عملية.
كيف يسهّل البرنامج التعاون مع المستشار الضريبي
من لا يستعين بمستشار ضريبي إلا لإقفال السنة أو للحالات الخاصة يستفيد مرتين من عمل ذاتي منظّم. فالبيانات المقيدة بشكل سليم والإيصالات الكاملة وEÜR الجاهز تقلّل جهد الاستشارة كثيرًا. وتتيح كثير من برامج المحاسبة إمكانية منح المستشار الضريبي وصولًا مباشرًا للقراءة إلى بيانات المحاسبة: دون تصدير ودون مرفقات بريد إلكتروني. وفي Kontelio يكون وصول المستشار الضريبي مجانيًا ابتداءً من باقة Business وله دور خاص به.
وبذلك يمدّ البرنامج الجسر بين المحاسبة الذاتية الكاملة والدعم المتخصص عند الحاجة. فتحتفظ أنت بالسيطرة وتسلّم المهمة حين يكون ذلك مفيدًا فعلًا.
الخلاصة: المحاسبة دون مستشار ضريبي ليست مخاطرة إذا كان النظام صحيحًا
المحاسبة دون مستشار ضريبي ممكنة تمامًا لكثير من المستقلين بمجرد أن يستقر النظام. وتغطي الخطوات السبع في هذا الدليل كل ما تحتاجه بوصفك صاحب منشأة فردية أو صاحب مهنة حرة: من توضيح الالتزامات واختيار البرنامج، مرورًا بالتسجيل الجاري للإيصالات وتصنيفها، حتى الإقرار المسبق الشهري لضريبة القيمة المضافة عبر ELSTER وإقفال سنوي سليم مع فواتير إلكترونية بصيغتي ZUGFeRD وXRechnung.
العامل الأهم هو الانتظام لا الكمال. سجّل الإيصالات فورًا، وأقفل كل شهر، واحتفظ بالمواعيد في التقويم. ومن يستخدم برنامجًا ينشئ EÜR تلقائيًا ويتصل مباشرةً بـELSTER ويؤرشف الإيصالات وفق GoBD يمكنه خفض الجهد الشهري بشكل ملموس. طُوِّر Kontelio لهذا المسار تحديدًا: منظّم بوضوح، ومصمَّم وفق GoBD وELSTER والفاتورة الإلكترونية، وسهل الاستخدام حتى دون معرفة محاسبية مسبقة.
جرّبه وقرّر بنفسك ما إذا كان يجب أن تكون المحاسبة مرهقة حقًا كما يخشى كثيرون. يمكنك تجربة Kontelio مجانًا لمدة 30 يومًا ودون بطاقة ائتمان، وإعداد نظامك خطوة بخطوة خلال ذلك.
المزيد عن ميزة Kontelio المناسبة: العاملون لحسابهم الخاص
خطوة بخطوة في دليل استخدام Kontelio: المحاسبة في 7 خطوات
آخر تحديث: أكتوبر 2026. معلومات عامة، وليست استشارة ضريبية.