 Black Deal 50 % rabatu na pierwszy rok przy płatności rocznej – tylko do 31 grudnia 2026.
Faktura z rabatem: jak prawidłowo wykazać i obliczyć rabat
Rabat na fakturze najbezpieczniej wykazać tak: najpierw podaje się pierwotną cenę netto, pod nią rabat jako osobną pozycję (w procentach lub jako kwotę), a następnie obniżoną kwotę netto. Od tej kwoty oblicza się Umsatzsteuer (podatek od wartości dodanej, VAT). Dzięki temu klient i Finanzamt (urząd skarbowy) od razu widzą, co zostało uzgodnione i jakie wynagrodzenie faktycznie podlega Umsatzsteuer. Jeśli w chwili wystawiania faktury wysokość rabatu nie jest jeszcze znana, na przykład w przypadku rocznego bonusu, wystarczy wskazówka odsyłająca do pisemnego porozumienia. Poniżej znajdą Państwo podstawy prawne, przykłady obliczeń rabatu na pozycję i na całą fakturę, gotowe sformułowania oraz zasady dotyczące obniżek ceny przyznawanych dopiero po wystawieniu faktury.
W skrócie
- Każde z góry uzgodnione obniżenie wynagrodzenia musi znaleźć się na fakturze, o ile nie zostało już uwzględnione w cenie. Tak stanowi § 14 Abs. 4 Nr. 7 UStG.
- Umsatzsteuer oblicza się zawsze od kwoty netto po odjęciu rabatu. Przy rabacie procentowym wynik rachunkowy jest taki sam niezależnie od tego, czy rabat odejmuje się przed, czy po doliczeniu podatku.
- Rabat może obniżać pojedynczą pozycję lub kwotę całkowitą. Przy różnych stawkach podatku należy go podzielić na poszczególne stawki.
- Rabat i skonto to dwie różne rzeczy: rabat obniża cenę od razu, skonto nagradza szybką zapłatę i ma znaczenie dopiero w momencie płatności.
- Obniżka ceny przyznana po wystawieniu faktury zmienia podstawę opodatkowania. Wówczas Państwo korygują Umsatzsteuer, a klient swój Vorsteuer (podatek naliczony).
Spis treści
- Czego ustawa o VAT wymaga w kwestii rabatu
- Rabat na pozycję czy rabat na całość: dwa sposoby
- Czy rabat odejmuje się przed, czy po doliczeniu Umsatzsteuer?
- Rabat przy różnych stawkach podatku
- Jak sformułować obniżkę ceny
- Rabat, skonto i bonus: różnice
- Obniżka po wystawieniu faktury: co wtedy obowiązuje
- Prawidłowe księgowanie rabatów
- Częste błędy na fakturach z rabatem
- Nasze zdanie: rabaty to problem rachunkowy, a nie problem sformułowań
- Wystawianie faktur z Kontelio
- Najczęstsze pytania o rabat na fakturze
- Źródła
Czego ustawa o VAT wymaga w kwestii rabatu
Obowiązkowe elementy faktury (Pflichtangaben) określa § 14 Abs. 4 UStG (ustawa o VAT). Punkt 7 wymaga podania wynagrodzenia w podziale na stawki podatku i zwolnienia z podatku, a także każdego z góry uzgodnionego obniżenia wynagrodzenia, o ile nie zostało ono już uwzględnione w wynagrodzeniu. Administracja skarbowa wyjaśnia to w Umsatzsteuer-Anwendungserlass (wytyczne stosowania ustawy o VAT), Abschnitt 14.5. Znajduje się tam również kwestia, która w praktyce oszczędza wiele pracy: faktura może składać się z kilku dokumentów, które łącznie zawierają wszystkie obowiązkowe elementy.
W praktyce oznacza to, że należy rozróżnić trzy przypadki:
- Rabat jest znany w chwili wystawiania faktury i od razu odejmowany. Wtedy jest już uwzględniony w wynagrodzeniu. Mimo to warto pokazać go jako osobną pozycję, ponieważ zapewnia to przejrzystość i pozwala uniknąć pytań.
- Obniżka jest uzgodniona, ale jej wysokość nie jest jeszcze znana. Typowe przykłady to bonusy obrotowe na koniec roku lub rabaty progowe zależne od łącznej ilości. W takim przypadku według informacji IHK Ostthüringen (izby przemysłowo-handlowej) wystarczy ogólna wzmianka o porozumieniu w sprawie warunków handlowych.
- Obniżka zostaje uzgodniona dopiero po wystawieniu faktury, na przykład jako gest dobrej woli po reklamacji. Nie jest to obowiązkowy element pierwotnej faktury, lecz późniejsza zmiana podstawy opodatkowania. Więcej na ten temat poniżej.
Ogólna wzmianka w drugim przypadku ma jeden warunek: obniżka musi być łatwa i jednoznaczna do sprawdzenia. IHK Frankfurt podkreśla, że w tym celu musi istnieć pisemne porozumienie, które na żądanie należy niezwłocznie przedstawić. Ustna umowa zawarta przez telefon nie wystarcza.
Jakie inne dane musi zawierać faktura, od Steuernummer (numeru podatkowego) po datę wykonania usługi, zebraliśmy w naszym poradniku Wystawianie faktury ze wszystkimi obowiązkowymi elementami.
Rabat na pozycję czy rabat na całość: dwa sposoby
Rabat można przypisać do pojedynczej pozycji lub udzielić go na całą fakturę. Oba sposoby są dopuszczalne. Kluczowe jest to, aby faktura pozostała zrozumiała, a Umsatzsteuer została obliczona od właściwej kwoty.
Rabat na pojedynczą pozycję
Rabat na pozycję sprawdza się, gdy obniżka dotyczy tylko określonej usługi, na przykład gdy stałemu klientowi oferują Państwo tańszą koncepcję, ale hosting rozliczają według ceny katalogowej.
| Pozycja | Ilość | Cena jednostkowa netto | Rabat | Razem netto |
|---|---|---|---|---|
| Webdesign – relaunch | 1 | 2.000,00 € | 10 % (−200,00 €) | 1.800,00 € |
| Hosting, 12 miesięcy | 1 | 240,00 € | – | 240,00 € |
| Suma netto | 2.040,00 € | |||
| plus 19 % Umsatzsteuer | 387,60 € | |||
| Kwota faktury | 2.427,60 € |
Rabat na kwotę całkowitą
Rabat na całość sprawdza się, gdy obniżka dotyczy całego zlecenia, na przykład jako rabat z okazji otwarcia lub rabat ilościowy. Odejmuje się go od sumy częściowej netto i dopiero potem oblicza podatek.
| Pozycja | Kwota |
|---|---|
| Webdesign – relaunch | 2.000,00 € |
| Hosting, 12 miesięcy | 240,00 € |
| Suma częściowa netto | 2.240,00 € |
| minus 5 % rabatu dla nowego klienta | −112,00 € |
| Suma netto | 2.128,00 € |
| plus 19 % Umsatzsteuer | 404,32 € |
| Kwota faktury | 2.532,32 € |
Stała kwota zamiast procentu
Zamiast procentu można również odjąć stałą kwotę, na przykład „Rabat 150,00 €”. Należy wtedy zaznaczyć, czy chodzi o kwotę netto, czy brutto. Stały rabat w wysokości 150,00 € netto od powyższej sumy częściowej daje 2.090,00 € netto, 397,10 € Umsatzsteuer i 2.487,10 € brutto. Jeśli chodzi o 150,00 € brutto, kwota ta zawiera Umsatzsteuer: część netto wynosi 126,05 €, a podatek 23,95 €. Kto nie rozdzieli tego starannie, wykaże w efekcie niewłaściwy podatek.
Wzory do samodzielnego obliczenia
- Kwota rabatu = cena netto × stawka rabatu ÷ 100
- Cena netto po rabacie = cena netto × (1 − stawka rabatu ÷ 100)
- Umsatzsteuer = cena netto po rabacie × stawka podatku ÷ 100
- Część netto rabatu brutto = rabat brutto ÷ 1,19 (przy 19 %) lub ÷ 1,07 (przy 7 %)
Czy rabat odejmuje się przed, czy po doliczeniu Umsatzsteuer?
Krótka odpowiedź: liczy się od kwoty netto. Zgodnie z § 10 Abs. 1 UStG obrót mierzy się wynagrodzeniem, czyli tym, co klient wydaje, pomniejszonym o Umsatzsteuer. Jeśli udzielają Państwo rabatu, wynagrodzenie to maleje, a wraz z nim maleje podatek.
Przy rabacie procentowym kolejność nie ma znaczenia rachunkowego. Przykład z kwotą 1.000,00 € netto i rabatem 10 %:
- Najpierw rabat, potem podatek: 1.000,00 € × 0,9 = 900,00 €, od tego 19 % podatku 171,00 €, brutto 1.071,00 €.
- Najpierw podatek, potem rabat: 1.000,00 € × 1,19 = 1.190,00 €, minus 10 % = 1.071,00 €.
Wynik jest taki sam, co najwyżej przy nieokrągłych kwotach może wystąpić różnica jednego centa z powodu zaokrągleń. Na fakturze należy jednak przedstawić pierwszy sposób, ponieważ obowiązkowe elementy wymagają podania wynagrodzenia netto i przypadającego na nie podatku.
Pułapka „Mehrwertsteuer w prezencie”
Inaczej wygląda sytuacja, gdy rabat myli się z samym podatkiem. Verbraucherzentrale NRW (centrala konsumencka Nadrenii Północnej-Westfalii) pokazuje to na przykładzie: jeśli od 119 € brutto odejmie się 19 %, zostaje 96,39 €, a nie 100 €. Aby faktycznie dojść do ceny netto, wystarczy odjąć około 15,966 % kwoty brutto. Powód: 19 % podatku dolicza się do ceny netto, natomiast rabat procentowy odejmuje się od wyższej ceny brutto.
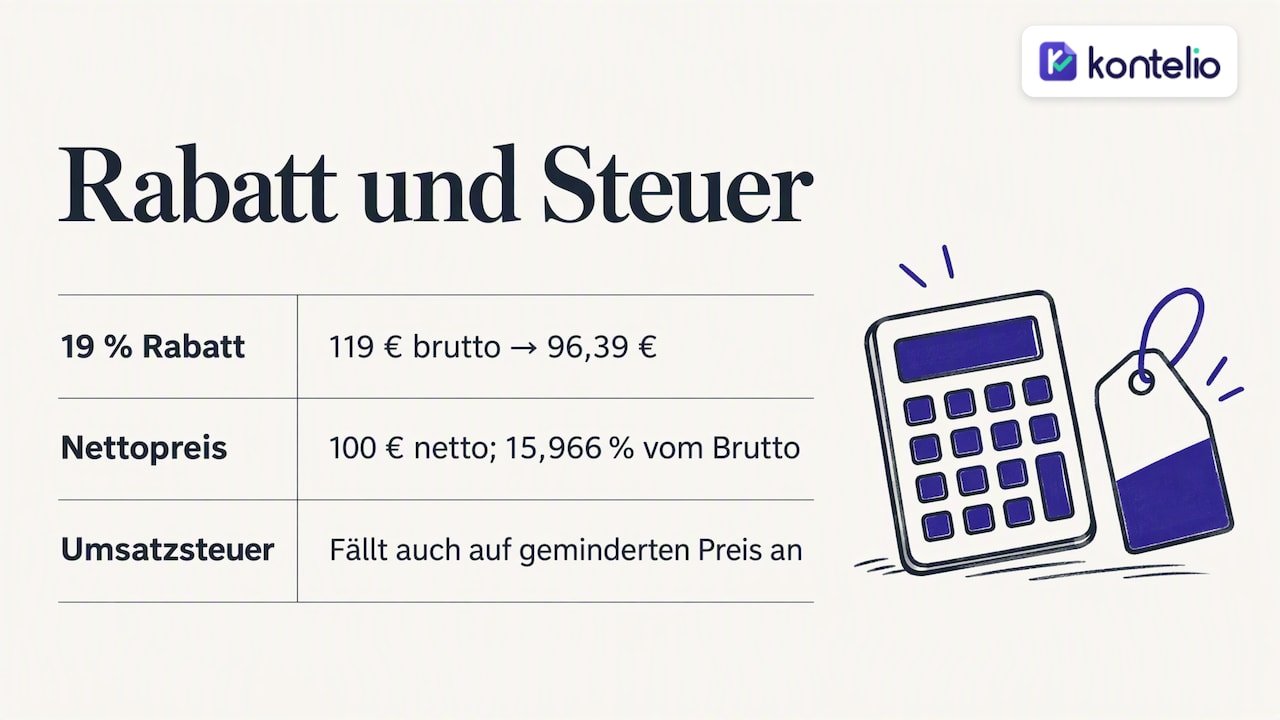
Dla Państwa faktury oznacza to: jeśli obiecują Państwo klientowi prywatnemu „Mehrwertsteuer (VAT) w prezencie”, należy z góry ustalić, czy odejmują Państwo 19 % od kwoty brutto, czy przyjmują cenę netto jako cenę końcową. Rabat należy następnie wpisać na fakturę jako kwotę. Umsatzsteuer i tak jest należny, tylko od obniżonej ceny.
Rabat przy różnych stawkach podatku
Jeśli faktura zawiera pozycje ze stawką 7 % i 19 %, wynagrodzenie należy podzielić według stawek podatku. Wymaga tego wprost § 14 Abs. 4 Nr. 7 UStG. Rabat na całość musi więc zostać proporcjonalnie rozłożony na obie stawki, w przeciwnym razie wykazany podatek będzie nieprawidłowy.
Przykład: autorka sprzedaje podczas spotkania autorskiego książkę (7 %, 50,00 € netto) i zestaw warsztatowy z materiałami (19 %, 100,00 € netto) i udziela 10 % rabatu na wszystko.
| Stawka podatku | Netto przed rabatem | 10 % rabatu | Netto po rabacie | Umsatzsteuer | Brutto |
|---|---|---|---|---|---|
| 7 % | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| 19 % | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| Razem | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
Najprościej uniknąć błędów, udzielając przy mieszanych stawkach podatku rabatu bezpośrednio na każdą pozycję. Więcej o stawkach i o Vorsteuer znajdą Państwo w naszym poradniku na temat Umsatzsteuer dla osób samozatrudnionych.
Przypadek szczególny: Kleinunternehmer
Jeśli korzystają Państwo z Kleinunternehmerregelung (zasady małego przedsiębiorcy), nie wykazują Państwo Umsatzsteuer. Rabat po prostu obniża wtedy kwotę faktury, a podział według stawek podatku odpada. Nadal ważna jest wzmianka o zwolnieniu z podatku, którą wyjaśniamy w artykule o fakturze Kleinunternehmer.
Jak sformułować obniżkę ceny
Dobre sformułowania są krótkie i jednoznaczne. Mówią, czego dotyczy obniżka, jaka jest jej wysokość i dlaczego jest przyznawana. Sprawdzają się następujące warianty:
Rabat przyznany od razu
- „minus 10 % rabatu lojalnościowego na pozycję 1: −200,00 €”
- „Rabat ilościowy od 50 sztuk, 5 %: −112,00 €”
- „Obniżka zgodnie z ofertą nr 2026-041 z 3 września: −150,00 € netto”
- „Rabat został już uwzględniony w kwocie faktury.”
Uzgodniona obniżka, wysokość jeszcze nieznana
Dla bonusów i rabatów, których wysokość zostanie ustalona później, IHK Frankfurt i IHK Ostthüringen podają wzmianki takie jak:
- „Istnieją porozumienia rabatowe lub bonusowe.”
- „Obniżenia wynagrodzenia wynikają z naszych aktualnych umów ramowych i porozumień w sprawie warunków handlowych.”
Jeszcze bezpieczniej jest wskazać konkretne porozumienie, na przykład „zgodnie z umową ramową z 12 stycznia 2026”. Wtedy każdy kontroler od razu znajdzie odpowiedni dokument.
Czego należy unikać
- Niejasnych pozycji typu „Cena specjalna” bez ceny wyjściowej.
- Rabatu bez informacji, czy chodzi o kwotę netto, czy brutto.
- Rabatu umieszczonego pod wierszem Umsatzsteuer, który sprawia wrażenie, jakby obniżał podatek.
Rabat, skonto i bonus: różnice
Wszystkie trzy ostatecznie obniżają wynagrodzenie, ale w różnych momentach i z różnych powodów. Ma to wpływ na to, co znajduje się na fakturze.
| Rabat | Skonto | Bonus | |
|---|---|---|---|
| Powód | Lojalność, ilość, promocja, negocjacje | Zapłata w krótkim terminie | Osiągnięty obrót w danym okresie |
| Moment | Przy wystawieniu faktury lub wcześniej | Przy płatności | Zwykle po upływie okresu |
| Na fakturze | Jako odliczenie z kwotą | Jako wzmianka ze stawką i terminem | Jako wzmianka o porozumieniu |
| Podatek | Od razu od obniżonej kwoty | Korygowany dopiero po skorzystaniu ze skonta | Korygowany w momencie przyznania |
W przypadku skonta według IHK Ostthüringen wystarczy dopisek typu „2 % skonta przy zapłacie do …”. Kwota faktury pozostaje początkowo pełna, ponieważ przy wystawianiu nie wiadomo jeszcze, czy klient skorzysta ze skonta. Rabat natomiast jest od razu uwzględniony w kwocie. Rabat i skonto można łączyć: skonto oblicza się wtedy od kwoty brutto po rabacie.
Obniżka po wystawieniu faktury: co wtedy obowiązuje
Jeśli klient reklamuje usługę, a Państwo przyznają mu następnie obniżkę ceny, wynagrodzenie uległo zmianie. Zgodnie z § 17 UStG muszą Państwo wtedy skorygować należny Umsatzsteuer, a klient, jeśli ma prawo do odliczenia podatku naliczonego, swój Vorsteuerabzug (odliczenie podatku naliczonego). Korekty dokonuje się za okres, w którym zmieniło się wynagrodzenie, czyli w Umsatzsteuer-Voranmeldung (UStVA, wstępnej deklaracji VAT) za dany miesiąc lub kwartał.
Jak postępować w praktyce:
- Należy udokumentować obniżkę na piśmie, na przykład e-mailem z kwotą i powodem.
- Należy wystawić dokument korygujący, który jednoznacznie odnosi się do pierwotnej faktury (numer i data faktury), oraz wykazać w nim obniżkę netto, proporcjonalny podatek i kwotę brutto.
- Dokument należy ująć w miesiącu zmiany i tam pomniejszyć obrót oraz Umsatzsteuer.
- Kwotę należy zwrócić klientowi lub potrącić z otwartą należnością.
Od tego należy odróżnić rzeczywisty błąd na fakturze, na przykład zapomniany uzgodniony rabat. Wtedy sama faktura jest nieprawidłowa i musi zostać skorygowana lub anulowana. Jak zrobić to prawidłowo, pokazuje nasz poradnik o Stornorechnung i Rechnungskorrektur (fakturze anulującej i korygującej). Przy fakturach zaliczkowych i za kwoty częściowe dochodzi do tego konieczność prawidłowego rozliczenia obniżki w fakturze końcowej; więcej na ten temat w artykule o Abschlagsrechnung (fakturze zaliczkowej).
Prawidłowe księgowanie rabatów
W księgowości ponownie decyduje moment:
- Rabat natychmiastowy na fakturze: księgują Państwo jako przychód tylko obniżoną kwotę netto oraz przypadający na nią Umsatzsteuer. Sam rabat nie pojawia się w księgowości jako osobna pozycja, ponieważ jest już zawarty w przychodzie.
- Późniejsza obniżka lub bonus: kwotę księguje się jako zmniejszenie przychodów i proporcjonalnie koryguje Umsatzsteuer. Dzięki temu pierwotny obrót pozostaje widoczny, a na koniec roku widać, ile kosztowały Państwa obniżki.
- Skonto: jeśli klient skorzysta ze skonta, różnicę księguje się jako udzielone skonto, również z korektą Umsatzsteuer.
W Einnahmenüberschussrechnung (EÜR, uproszczonym rozliczeniu dochodu kasowego) liczy się ostatecznie to, co faktycznie zostało zapłacone. Kto sporządza bilans, księguje należność najpierw w pełnej wysokości i koryguje ją w momencie przyznania obniżki. Które konta w Państwa planie kont są właściwe, w razie wątpliwości warto wyjaśnić z doradcą podatkowym, zwłaszcza jeśli regularnie przyznają Państwo bonusy lub rabaty progowe.
Częste błędy na fakturach z rabatem
Błędy przy rabatach dotykają nie tylko Państwa, ale również klienta. Resort finansów Bremy zwraca uwagę, że odbiorcy usług powinni sprawdzać faktury pod kątem kompletności i poprawności, ponieważ w przypadku błędów zagrożone jest odliczenie podatku naliczonego. Klient biznesowy odeśle więc błędną fakturę. Te błędy widzimy najczęściej:
- Podatek obliczony od kwoty przed rabatem. Wtedy wykazują Państwo za dużo Umsatzsteuer i są go również winni urzędowi skarbowemu.
- Pomieszanie rabatu brutto i netto. „Rabat 100 €” bez dopisku pozostawia otwartą kwestię, jaki podatek jest w nim zawarty.
- Rabat na całość przy mieszanych stawkach podatku bez podziału. Brakuje wtedy podziału według stawek podatku, a wraz z nim obowiązkowego elementu faktury.
- Bonus uzgodniony, wzmianka zapomniana. Jeśli porozumienie bonusowe nie znajduje się na fakturze, brakuje obowiązkowego elementu.
- Gest dobrej woli po wystawieniu faktury bez dokumentu. Bez dokumentu korygującego brakuje podstawy do dostosowania Umsatzsteuer i Vorsteuer.
- Rabat w ofercie, ale nie na fakturze. To, co obiecano w ofercie, musi znaleźć odzwierciedlenie na fakturze.
Nasze zdanie: rabaty to problem rachunkowy, a nie problem sformułowań
U wielu osób samozatrudnionych i małych firm widzimy ten sam schemat. Samo udzielenie rabatu przychodzi łatwo. Trudności pojawiają się, gdy wpisuje się go ręcznie do szablonu faktury: wtedy podatek liczony jest od starej kwoty, rabat ląduje pod wierszem podatku albo brakuje podziału na 7 % i 19 %. Żaden z tych błędów nie wynika z braku dobrej woli, by wszystko zrobić poprawnie. Powstają, ponieważ arkusz kalkulacyjny nie wie, czego wymaga ustawa o VAT.
Dlatego nasza rada jest prosta: należy raz ustalić regułę obliczeniową, a następnie pozwolić, by stosowało ją Państwa narzędzie. Rabat zawsze od kwoty netto, zawsze jako osobna pozycja, zawsze z odniesieniem do oferty lub porozumienia. Każdą obniżkę przyznaną po wystawieniu faktury warto udokumentować na piśmie, ponieważ najpóźniej przy Umsatzsteuer-Voranmeldung będzie potrzebny dokument. Zwłaszcza osoby, które dopiero zaczynają lub pracują w innym języku niż niemiecki, wiele zyskują, gdy oprogramowanie przejmuje logikę, a one mogą skupić się na kliencie.
— Paulo
Wystawianie faktur z Kontelio
Z Kontelio wystawiają Państwo faktury oraz E-Rechnungen (e-faktury ustrukturyzowane) w formatach ZUGFeRD i XRechnung, zarządzają klientami i dostawcami oraz rejestrują dokumenty za pomocą zdjęcia. Dane trafiają bezpośrednio do Państwa EÜR i Umsatzsteuer-Voranmeldung, którą składają Państwo przez połączenie z ELSTER (systemem elektronicznych deklaracji podatkowych). Przypomnienia o terminach dbają o to, by żaden termin nie umknął, a interfejs jest dostępny w wielu językach. Kontelio można testować bezpłatnie przez 30 dni, bez karty kredytowej. Następnie taryfa Start zaczyna się od 9,90 € miesięcznie lub 99 € rocznie; wszystkie taryfy znajdą Państwo na naszej stronie z cenami Kontelio.
Najczęstsze pytania o rabat na fakturze
Czy rabat musi znaleźć się na fakturze?
Każde z góry uzgodnione obniżenie wynagrodzenia musi znaleźć się na fakturze, o ile nie zostało już uwzględnione w cenie. Rabat odjęty od razu jest już zawarty w wynagrodzeniu, ale dla jasności warto mimo to pokazać go jako osobną pozycję. Jeśli wysokość nie jest jeszcze znana, wystarczy wzmianka o pisemnym porozumieniu rabatowym lub bonusowym.
Czy rabat odejmuje się od kwoty netto, czy brutto?
Na fakturze rabat odejmuje się od kwoty netto, a następnie oblicza Umsatzsteuer od obniżonej kwoty. Przy rabacie procentowym wynik rachunkowy jest taki sam jak przy odliczeniu od kwoty brutto. Przy stałych kwotach należy natomiast podać, czy chodzi o kwotę netto, czy brutto.
Jak wpisać rabat na fakturę?
Należy podać cenę wyjściową, pod nią rabat ze stawką procentową i kwotą, na przykład „minus 10 % rabatu lojalnościowego: −200,00 €”, a następnie nową kwotę netto. Dopiero potem następują Umsatzsteuer i kwota faktury. Krótkie uzasadnienie lub odniesienie do oferty sprawia, że pozycja jest zrozumiała dla klienta.
Jaka jest różnica między rabatem a skontem?
Rabat obniża cenę od razu i widnieje na fakturze jako odliczenie. Skonto to obniżka za szybką zapłatę, która na fakturze pojawia się jedynie jako wzmianka ze stawką procentową i terminem. Przy skoncie Umsatzsteuer koryguje się dopiero wtedy, gdy klient faktycznie z niego skorzysta.
Co zrobić, jeśli zapomniałem o rabacie?
Jeśli rabat był uzgodniony, a brakuje go na fakturze, faktura jest błędna. Jeśli klient jeszcze nie zapłacił, należy ją skorygować; jeśli zapłata już nastąpiła, wystawia się Stornorechnung (fakturę anulującą), a następnie nową, prawidłową fakturę. W razie wątpliwości, zwłaszcza przy wysokich kwotach lub mieszanych stawkach podatku, warto zlecić sprawdzenie korekty doradcy podatkowemu.
Źródła
- Umsatzsteuer-Anwendungserlass, Abschnitt 14.5: obowiązkowe elementy faktury (BMF)
- § 10 UStG: podstawa opodatkowania dostaw i świadczenia usług
- § 17 UStG: zmiana podstawy opodatkowania (BMF Umsatzsteuer-Handausgabe)
- IHK Ostthüringen: obowiązkowe elementy faktur
- IHK Frankfurt am Main: faktury, obowiązkowe elementy faktury
- Verbraucherzentrale NRW: „Mehrwertsteuer w prezencie” w promocjach rabatowych
- Senator ds. finansów Bremy: informator o wymogach dotyczących faktur
Polecane
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.