 Black Deal 50 % de descuento el primer año con pago anual, solo hasta el 31 de diciembre de 2026.
Factura con descuento: cómo indicar y calcular la rebaja
La forma más segura de indicar un descuento en una factura es esta: primero figura el precio neto original, debajo la rebaja en una línea propia (en porcentaje o como importe) y después el importe neto reducido. Sobre este importe calcula usted la Umsatzsteuer (impuesto sobre el valor añadido, IVA). Así, su cliente y el Finanzamt (agencia tributaria local) ven de un vistazo lo que se acordó y qué contraprestación está realmente sujeta al IVA. Si en el momento de emitir la factura todavía no se conoce el importe de una rebaja, por ejemplo una bonificación anual, basta con una referencia al acuerdo escrito. A continuación encontrará los fundamentos legales, ejemplos de cálculo para descuentos por posición y descuentos sobre el total, redacciones listas para usar y las reglas para las rebajas que se conceden después de la factura.
En resumen
- Toda reducción de la contraprestación acordada de antemano debe figurar en la factura, salvo que ya esté incluida en el precio. Así lo establece el § 14 Abs. 4 Nr. 7 UStG.
- El IVA se calcula siempre sobre el importe neto después de restar el descuento. Con un descuento porcentual, el resultado matemático es el mismo tanto si se resta antes como después del impuesto.
- Un descuento puede reducir una sola posición o el importe total. Si hay tipos impositivos distintos, debe repartirlo entre los tipos.
- El descuento y el Skonto (descuento por pronto pago) son cosas distintas: el descuento reduce el precio de inmediato; el Skonto premia el pago rápido y solo se aplica en el momento del pago.
- Una rebaja posterior a la factura modifica la base imponible. En ese caso, usted corrige el IVA y su cliente su Vorsteuer (IVA soportado).
Índice
- Qué exige la ley del IVA sobre los descuentos
- Descuento por posición o descuento sobre el total: dos vías
- ¿Se resta el descuento antes o después del IVA?
- Descuento con tipos impositivos distintos
- Cómo redactar la rebaja de precio
- Descuento, Skonto y bonificación: la diferencia
- Rebaja después de la factura: qué se aplica entonces
- Contabilizar correctamente los descuentos
- Errores frecuentes en facturas con descuento
- Nuestra opinión: los descuentos son un problema de cálculo, no de redacción
- Emitir facturas con Kontelio
- Preguntas frecuentes sobre el descuento en la factura
- Fuentes
Qué exige la ley del IVA sobre los descuentos
Los Pflichtangaben (datos obligatorios) de una factura figuran en el § 14 Abs. 4 UStG (ley del IVA). El número 7 exige la contraprestación desglosada por tipos impositivos y exenciones y, además, toda reducción de la contraprestación acordada de antemano, salvo que ya esté incluida en la contraprestación. La administración tributaria lo explica en el Umsatzsteuer-Anwendungserlass (instrucción de aplicación del IVA), apartado 14.5. Allí figura también un punto que en la práctica ahorra mucho trabajo: la factura puede estar formada por varios documentos que, en conjunto, contengan todos los datos obligatorios.
En la práctica, esto significa que debe distinguir tres casos:
- El descuento está fijado al emitir la factura y se resta de inmediato. En ese caso ya está incluido en la contraprestación. Aun así, lo muestra en una línea propia, porque es transparente y evita consultas.
- La rebaja está acordada, pero su importe aún no está fijado. Los casos típicos son las bonificaciones por volumen de ventas a final de año o los descuentos escalonados que dependen de la cantidad total. Según la IHK Ostthüringen (Cámara de Comercio e Industria de Turingia Oriental), aquí basta con una referencia general al acuerdo de condiciones.
- La rebaja se acuerda después de la factura, por ejemplo como gesto comercial tras una reclamación. No es un dato obligatorio de la factura original, sino una modificación posterior de la base imponible. Más información más abajo.
La referencia general del segundo caso tiene una condición: la reducción debe ser comprobable de forma fácil e inequívoca. La IHK Frankfurt subraya que para ello el acuerdo escrito debe existir y presentarse de inmediato si se solicita. Por tanto, un acuerdo verbal por teléfono no sirve.
Qué otros datos necesita una factura, desde la Steuernummer (número fiscal) hasta la fecha de la prestación, lo hemos recopilado en nuestra guía Emitir facturas con todos los datos obligatorios.
Descuento por posición o descuento sobre el total: dos vías
Puede asignar un descuento a una sola posición o aplicarlo a toda la factura. Ambas opciones están permitidas. Lo decisivo es que la factura siga siendo comprensible y que el IVA se calcule sobre el importe correcto.
Descuento en una sola posición
El descuento por posición es adecuado cuando la rebaja solo se aplica a una prestación concreta, por ejemplo porque a un cliente habitual le cobra menos por la conceptualización, pero factura el alojamiento web a precio de tarifa.
| Posición | Cantidad | Precio unitario neto | Descuento | Total neto |
|---|---|---|---|---|
| Rediseño web (relanzamiento) | 1 | 2.000,00 € | 10 % (−200,00 €) | 1.800,00 € |
| Alojamiento web, 12 meses | 1 | 240,00 € | – | 240,00 € |
| Suma neta | 2.040,00 € | |||
| más 19 % de IVA | 387,60 € | |||
| Importe de la factura | 2.427,60 € |
Descuento sobre el importe total
El descuento sobre el total es adecuado cuando la rebaja se aplica a todo el encargo, por ejemplo como descuento de apertura o descuento por volumen. Lo resta del subtotal neto y solo después calcula el impuesto.
| Posición | Importe |
|---|---|
| Rediseño web (relanzamiento) | 2.000,00 € |
| Alojamiento web, 12 meses | 240,00 € |
| Subtotal neto | 2.240,00 € |
| menos 5 % de descuento para nuevos clientes | −112,00 € |
| Suma neta | 2.128,00 € |
| más 19 % de IVA | 404,32 € |
| Importe de la factura | 2.532,32 € |
Importe fijo en lugar de porcentaje
En lugar de un porcentaje, también puede restar un importe fijo, por ejemplo «Rebaja 150,00 €». Indique si se trata de un importe neto o bruto. Una rebaja fija de 150,00 € netos sobre el subtotal anterior da 2.090,00 € netos, 397,10 € de IVA y 2.487,10 € brutos. Si se refieren 150,00 € brutos, en ellos está incluido IVA: la parte neta asciende a 126,05 € y el impuesto a 23,95 €. Quien no separa esto correctamente acaba indicando un impuesto incorrecto.
Las fórmulas para comprobarlo
- Importe del descuento = precio neto × porcentaje de descuento ÷ 100
- Precio neto tras el descuento = precio neto × (1 − porcentaje de descuento ÷ 100)
- IVA = precio neto tras el descuento × tipo impositivo ÷ 100
- Parte neta de una rebaja bruta = rebaja bruta ÷ 1,19 (al 19 %) o ÷ 1,07 (al 7 %)
¿Se resta el descuento antes o después del IVA?
La respuesta corta: se calcula sobre el neto. Según el § 10 Abs. 1 UStG, la operación se valora por la contraprestación, es decir, por lo que paga el cliente, descontando el IVA. Si usted concede un descuento, esta contraprestación disminuye y, con ella, el impuesto.
Con un descuento porcentual, el orden no influye matemáticamente. Un ejemplo con 1.000,00 € netos y un 10 % de descuento:
- Primero el descuento, luego el impuesto: 1.000,00 € × 0,9 = 900,00 €, de ello 19 % de impuesto 171,00 €, bruto 1.071,00 €.
- Primero el impuesto, luego el descuento: 1.000,00 € × 1,19 = 1.190,00 €, menos el 10 % = 1.071,00 €.
El resultado es el mismo; como mucho, con importes no redondos puede haber una diferencia de un céntimo por redondeo. Aun así, en la factura muestra la primera vía, porque los datos obligatorios exigen la contraprestación neta y el impuesto correspondiente.
La trampa de «le regalamos el IVA»
La situación es distinta cuando se confunde un descuento con el propio impuesto. La Verbraucherzentrale NRW (central de consumidores de Renania del Norte-Westfalia) lo calcula: si a 119 € brutos se les resta un 19 %, quedan 96,39 €, no 100 €. Para llegar realmente al precio neto basta con restar aproximadamente un 15,966 % del importe bruto. El motivo: el 19 % de impuesto se suma al precio neto, pero un descuento porcentual se resta del precio bruto, que es más alto.
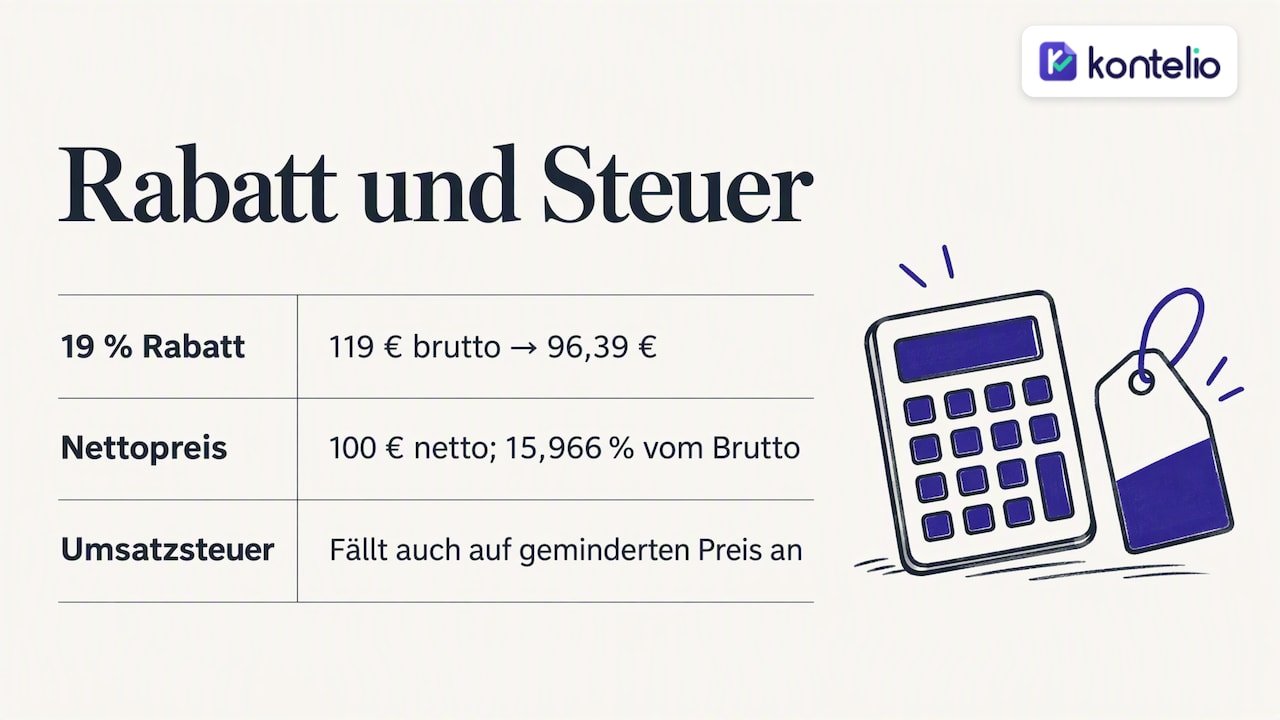
Para su factura, esto significa: si promete a un cliente particular «le regalamos el IVA», defina antes si resta un 19 % del bruto o toma el precio neto como precio final. Después, indique la rebaja como importe en la factura. El IVA se devenga igualmente, solo que sobre el precio reducido.
Descuento con tipos impositivos distintos
Si una factura contiene posiciones al 7 % y al 19 %, debe desglosar la contraprestación por tipos impositivos. Así lo exige expresamente el § 14 Abs. 4 Nr. 7 UStG. Por ello, un descuento sobre el total debe repartirse proporcionalmente entre ambos tipos; de lo contrario, el impuesto indicado no es correcto.
Ejemplo: una autora vende en una lectura un libro (7 %, 50,00 € netos) y un kit de taller con material (19 %, 100,00 € netos) y concede un 10 % sobre todo.
| Tipo impositivo | Neto antes del descuento | 10 % de descuento | Neto tras el descuento | IVA | Bruto |
|---|---|---|---|---|---|
| 7 % | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| 19 % | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| Total | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
La forma más sencilla de evitar errores con tipos impositivos mixtos es aplicar el descuento directamente por posición. Encontrará más información sobre los tipos y el IVA soportado en nuestra guía sobre la Umsatzsteuer para autónomos.
Caso especial: Kleinunternehmer
Si se acoge a la Kleinunternehmerregelung (régimen de pequeño empresario), no indica IVA. En ese caso, el descuento simplemente reduce el importe de la factura y no hay que repartirlo por tipos impositivos. Sigue siendo importante la indicación de la exención, que explicamos en el artículo sobre la factura del Kleinunternehmer.
Cómo redactar la rebaja de precio
Las buenas redacciones son breves e inequívocas. Indican a qué se refiere la rebaja, cuál es su importe y por qué se concede. Estas variantes han dado buen resultado:
Descuento concedido de inmediato
- «menos 10 % de descuento por fidelidad en la posición 1: −200,00 €»
- «Descuento por volumen a partir de 50 unidades, 5 %: −112,00 €»
- «Rebaja según la oferta n.º 2026-041 del 3 de septiembre: −150,00 € netos»
- «El descuento ya está incluido en el importe de la factura.»
Rebaja acordada, importe aún pendiente
Para bonificaciones y descuentos que se fijan más tarde, la IHK Frankfurt y la IHK Ostthüringen mencionan indicaciones como:
- «Existen acuerdos de descuento o de bonificación.»
- «Las reducciones de la contraprestación resultan de nuestros acuerdos marco y de condiciones vigentes.»
Resulta aún más seguro si menciona el acuerdo de forma concreta, por ejemplo «según el contrato marco del 12 de enero de 2026». Así, cualquier inspector encuentra de inmediato el documento correspondiente.
Lo que debería evitar
- Líneas vagas como «precio especial» sin precio de partida.
- Un descuento sin indicar si es neto o bruto.
- Un descuento situado debajo de la línea del IVA, de modo que parece que reduce el impuesto.
Descuento, Skonto y bonificación: la diferencia
Los tres reducen al final la contraprestación, pero en momentos distintos y por motivos distintos. Esto influye en lo que figura en la factura.
| Descuento | Skonto | Bonificación | |
|---|---|---|---|
| Motivo | Fidelidad, volumen, promoción, negociación | Pago dentro de un plazo breve | Volumen de ventas alcanzado en un periodo |
| Momento | Con la factura o antes | En el pago | Normalmente al finalizar el periodo |
| En la factura | Como deducción con importe | Como indicación con porcentaje y plazo | Como referencia al acuerdo |
| Impuesto | De inmediato sobre el importe reducido | Se corrige solo cuando se aplica | Se corrige cuando se concede |
Para el Skonto, según la IHK Ostthüringen, basta con una indicación como «2 % de Skonto por pago hasta el …». El importe de la factura sigue siendo inicialmente el importe completo, porque al emitirla todavía no sabe si el cliente aplicará el Skonto. Un descuento, en cambio, ya está incluido de inmediato en el importe. Descuento y Skonto pueden combinarse: el Skonto se calcula entonces sobre el importe bruto ya descontado.
Rebaja después de la factura: qué se aplica entonces
Si un cliente reclama una prestación y usted le concede después una rebaja de precio, la contraprestación ha cambiado. Según el § 17 UStG, debe rectificar el IVA adeudado, y su cliente, si tiene derecho a deducción, su Vorsteuerabzug (deducción del IVA soportado). La rectificación se realiza en el periodo en que ha cambiado la contraprestación, es decir, en la Umsatzsteuer-Voranmeldung (UStVA, declaración anticipada de IVA) de ese mes o trimestre.
En la práctica, proceda así:
- Deje constancia por escrito de la rebaja, por ejemplo por correo electrónico con el importe y el motivo.
- Emita un justificante de corrección que haga referencia inequívoca a la factura original (número y fecha de factura) e indique la rebaja neta, el impuesto proporcional y el importe bruto.
- Registre el justificante en el mes de la modificación y reduzca allí los ingresos y el IVA.
- Reembolse el importe al cliente o compénselo con el crédito pendiente.
Hay que distinguir de ello un error real en la factura, por ejemplo un descuento acordado que se olvidó. En ese caso, la propia factura es incorrecta y debe rectificarse o anularse. Cómo hacerlo correctamente se explica en nuestra guía sobre la Stornorechnung y Rechnungskorrektur (factura de anulación y rectificativa). En facturas de anticipos e importes parciales, además, la rebaja debe compensarse correctamente en la factura final; más información en el artículo sobre la Abschlagsrechnung (factura de pago a cuenta).
Contabilizar correctamente los descuentos
En la contabilidad, de nuevo, depende del momento:
- Descuento inmediato en la factura: contabiliza solo el importe neto reducido como ingreso y el IVA correspondiente. El descuento en sí no aparece en la contabilidad como partida propia, porque ya está incluido en el ingreso.
- Rebaja o bonificación posterior: contabiliza el importe como minoración de ingresos y corrige proporcionalmente el IVA. Así, el volumen de ventas original sigue siendo visible y al final del año ve cuánto le han costado las rebajas.
- Skonto: si el cliente aplica el Skonto, contabiliza la diferencia como Skonto concedido, también con corrección del IVA.
En la EÜR (Einnahmenüberschussrechnung, cálculo simplificado del beneficio), lo que cuenta al final es lo que realmente se ha pagado. Quien elabora balance contabiliza primero el crédito por el importe completo y lo corrige cuando concede la rebaja. Qué cuentas de su Kontenrahmen (plan de cuentas marco) son exactamente las adecuadas, aclárelo en caso de duda con su asesoría fiscal, sobre todo si concede regularmente bonificaciones o descuentos escalonados.
Errores frecuentes en facturas con descuento
Los errores en los descuentos no solo le afectan a usted, sino también a su cliente. El Finanzressort Bremen (departamento de Hacienda de Bremen) advierte de que los destinatarios de las prestaciones deberían comprobar que las facturas estén completas y sean correctas, porque en caso de errores peligra la deducción del IVA soportado. Por tanto, un cliente empresarial devolverá una factura errónea. Estos son los errores que vemos con más frecuencia:
- Impuesto calculado sobre el importe antes del descuento. En ese caso indica demasiado IVA y además lo debe al Finanzamt.
- Mezcla de rebaja bruta y neta. Una «rebaja de 100 €» sin más indicación deja abierto qué impuesto contiene.
- Descuento sobre el total no repartido con tipos impositivos mixtos. Falta entonces el desglose por tipos impositivos y, con él, un dato obligatorio.
- Bonificación acordada, indicación olvidada. Si el acuerdo de bonificación no figura en la factura, falta un dato obligatorio.
- Gesto comercial después de la factura sin justificante. Sin justificante de corrección falta la base para ajustar el IVA y el IVA soportado.
- Descuento en la oferta, pero no en la factura. Lo que se prometió en la oferta debe reflejarse en la factura.
Nuestra opinión: los descuentos son un problema de cálculo, no de redacción
Vemos el mismo patrón en muchos autónomos y pequeñas empresas. Conceder el descuento en sí resulta fácil. La dificultad aparece cuando se introduce a mano en una plantilla de factura: entonces el impuesto se calcula sobre el importe antiguo, la rebaja acaba debajo de la línea del impuesto o falta el reparto entre el 7 % y el 19 %. Ninguno de estos errores tiene que ver con la buena voluntad de hacerlo todo bien. Surgen porque una hoja de cálculo no sabe lo que exige la ley del IVA.
Por eso, nuestro consejo es sencillo: defina la regla de cálculo una vez y deje que su herramienta la aplique. El descuento siempre sobre el neto, siempre en una línea propia, siempre con referencia a la oferta o al acuerdo. Y deje constancia por escrito de cada rebaja que conceda después de la factura, porque como muy tarde en la UStVA necesitará el justificante. Especialmente quien está empezando o trabaja en un idioma distinto del alemán gana mucho si el software se encarga de la lógica y puede concentrarse en el cliente.
— Paulo
Emitir facturas con Kontelio
Con Kontelio emite facturas y E-Rechnungen (facturas electrónicas) en los formatos ZUGFeRD y XRechnung, gestiona clientes y proveedores y registra justificantes mediante foto. Las cifras pasan directamente a su EÜR y a su UStVA, que presenta a través de la conexión con ELSTER (portal de declaración electrónica). Los recordatorios de plazos se encargan de que no se le pase ninguna fecha, y la interfaz puede usarse en varios idiomas. Puede probar Kontelio gratis durante 30 días y sin tarjeta de crédito. Después, la tarifa Start empieza en 9,90 € al mes o 99 € al año; encontrará todas las tarifas en nuestra página de precios de Kontelio.
Preguntas frecuentes sobre el descuento en la factura
¿Debe figurar un descuento en la factura?
Toda reducción de la contraprestación acordada de antemano debe figurar en la factura, salvo que ya esté incluida en el precio. Un descuento restado de inmediato ya está incluido en la contraprestación, pero, para mayor claridad, debería mostrarlo igualmente en una línea propia. Si el importe aún no está fijado, basta con una referencia al acuerdo escrito de descuento o de bonificación.
¿El descuento se resta del neto o del bruto?
En la factura, resta el descuento del importe neto y después calcula el IVA sobre el importe reducido. Con un descuento porcentual, el resultado es matemáticamente el mismo que restándolo del bruto. Con importes fijos, en cambio, debe indicar si se refiere al neto o al bruto.
¿Cómo indico un descuento en la factura?
Escriba el precio de partida, debajo la rebaja con porcentaje e importe, por ejemplo «menos 10 % de descuento por fidelidad: −200,00 €», y después el nuevo importe neto. Solo a continuación siguen el IVA y el importe de la factura. Un breve motivo o una referencia a la oferta hacen que la línea resulte comprensible para el cliente.
¿Cuál es la diferencia entre descuento y Skonto?
Un descuento reduce el precio de inmediato y figura como deducción en la factura. El Skonto es una rebaja por pago rápido que solo figura en la factura como indicación con porcentaje y plazo. Con el Skonto, el IVA solo se corrige cuando el cliente lo aplica realmente.
¿Qué hago si he olvidado el descuento?
Si el descuento estaba acordado y no figura en la factura, la factura es errónea. Si el cliente aún no ha pagado, la corrige; si ya ha pagado, emite una Stornorechnung (factura de anulación) y después una nueva factura correcta. En caso de duda, sobre todo con importes elevados o tipos impositivos mixtos, haga revisar la corrección por su asesoría fiscal.
Fuentes
- Umsatzsteuer-Anwendungserlass, apartado 14.5: datos obligatorios en la factura (BMF)
- § 10 UStG: base imponible de entregas y otras prestaciones
- § 17 UStG: modificación de la base imponible (BMF Umsatzsteuer-Handausgabe)
- IHK Ostthüringen: datos obligatorios en las facturas
- IHK Frankfurt am Main: facturas, datos obligatorios en la factura
- Verbraucherzentrale NRW: «Mehrwertsteuer geschenkt» (le regalamos el IVA) en promociones de descuento
- Die Senatorin für Finanzen Bremen: hoja informativa sobre los requisitos de las facturas
Recomendaciones
- Abschlagsrechnung y Anzahlungsrechnung: IVA y factura final
- Stornorechnung y Rechnungskorrektur: cómo modificar correctamente una factura
- Factura del Kleinunternehmer 2026: datos obligatorios, indicación y modelo
- Verspätungszuschlag y Säumniszuschlag (recargos por retraso y por demora): importe y ejemplos
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.