 Black Deal 50 % de desconto no primeiro ano com pagamento anual – só até 31 de dezembro de 2026.
Fatura com desconto: como indicar e calcular o abatimento
A forma mais segura de indicar um desconto em uma Rechnung (fatura) é esta: primeiro vem o preço líquido original, abaixo dele o desconto em uma linha própria (em porcentagem ou como valor) e, em seguida, o valor líquido reduzido. Sobre esse valor você calcula a Umsatzsteuer (imposto sobre valor agregado, IVA). Assim, seu cliente e o Finanzamt (Repartição de Finanças) veem de imediato o que foi combinado e qual contraprestação está de fato sujeita ao IVA. Se o valor de um desconto ainda não estiver definido no momento da emissão da fatura, como no caso de uma bonificação anual, basta uma referência ao acordo escrito. A seguir, você encontra as bases legais, exemplos de cálculo para desconto por item e desconto total, formulações prontas e as regras para abatimentos concedidos somente depois da fatura.
Em resumo
- Toda redução da contraprestação acordada previamente deve constar na fatura, a menos que já esteja embutida no preço. É o que determina o § 14 Abs. 4 Nr. 7 UStG.
- Você sempre calcula o IVA sobre o valor líquido após a dedução do desconto. Em um desconto percentual, o resultado matemático é o mesmo, quer você deduza antes ou depois do imposto.
- Um desconto pode reduzir um único item ou o valor total. Com alíquotas diferentes, você precisa distribuí-lo entre as alíquotas.
- Desconto (Rabatt) e Skonto (desconto por pagamento antecipado) são coisas diferentes: o desconto reduz o preço imediatamente, o Skonto recompensa o pagamento rápido e só tem efeito no momento do pagamento.
- Um abatimento concedido após a fatura altera a base de cálculo. Nesse caso, você corrige o IVA, e seu cliente corrige a sua Vorsteuer (crédito de IVA).
Índice
- O que a lei do IVA exige sobre descontos
- Desconto por item ou desconto total: dois caminhos
- O desconto é deduzido antes ou depois do IVA?
- Desconto com alíquotas diferentes
- Como redigir o abatimento
- Desconto, Skonto e bonificação: a diferença
- Abatimento após a fatura: o que vale nesse caso
- Como lançar descontos corretamente
- Erros comuns em faturas com desconto
- Nossa visão: descontos são um problema de cálculo, não de redação
- Emitir faturas com o Kontelio
- Perguntas frequentes sobre desconto na fatura
- Fontes
O que a lei do IVA exige sobre descontos
Os dados obrigatórios de uma fatura (Pflichtangaben) estão no § 14 Abs. 4 UStG (lei do IVA). O número 7 exige a contraprestação discriminada por alíquotas e isenções e, além disso, toda redução da contraprestação acordada previamente, a menos que já esteja considerada na contraprestação. A administração fiscal explica isso no Umsatzsteuer-Anwendungserlass (regulamento administrativo de aplicação do IVA), seção 14.5. Ali também consta um ponto que poupa muito trabalho na prática: a fatura pode ser composta por vários documentos que, juntos, contêm todos os dados obrigatórios.
Na prática, isso significa que você distingue três casos:
- O desconto já está definido no momento da emissão da fatura e é deduzido imediatamente. Nesse caso, ele já está considerado na contraprestação. Mesmo assim, você o mostra em uma linha própria, porque isso é transparente e evita perguntas.
- O abatimento foi acordado, mas seu valor ainda não está definido. Exemplos típicos são bonificações por volume de vendas no fim do ano ou descontos escalonados que dependem da quantidade total. Aqui, segundo a IHK Ostthüringen, basta uma referência geral ao acordo de condições.
- O abatimento só é acordado depois da fatura, por exemplo como cortesia após uma reclamação. Isso não é um dado obrigatório da fatura original, e sim uma alteração posterior da base de cálculo. Mais sobre isso adiante.
A referência geral do segundo caso tem uma condição: a redução precisa ser verificável de forma fácil e inequívoca. A IHK Frankfurt ressalta que, para isso, o acordo escrito precisa existir e ser apresentado imediatamente quando solicitado. Um combinado verbal por telefone, portanto, não é suficiente.
Quais outros dados uma fatura precisa ter, do Steuernummer (número fiscal) à data da prestação, reunimos em nosso guia Emitir faturas com todos os dados obrigatórios.
Desconto por item ou desconto total: dois caminhos
Você pode atribuir um desconto a um único item ou concedê-lo sobre a fatura inteira. As duas formas são permitidas. O decisivo é que a fatura continue compreensível e que o IVA seja calculado sobre o valor correto.
Desconto em um único item
O desconto por item é adequado quando o abatimento vale apenas para um serviço específico, por exemplo porque você oferece a concepção mais barata a um cliente fiel, mas cobra a hospedagem pelo preço de tabela.
| Item | Quantidade | Preço unitário líquido | Desconto | Total líquido |
|---|---|---|---|---|
| Relançamento de web design | 1 | 2.000,00 € | 10 % (−200,00 €) | 1.800,00 € |
| Hospedagem, 12 meses | 1 | 240,00 € | – | 240,00 € |
| Soma líquida | 2.040,00 € | |||
| mais 19 % de IVA | 387,60 € | |||
| Valor da fatura | 2.427,60 € |
Desconto sobre o valor total
O desconto total é adequado quando o abatimento vale para o pedido inteiro, por exemplo como desconto de inauguração ou desconto por quantidade. Você o deduz do subtotal líquido e só depois calcula o imposto.
| Item | Valor |
|---|---|
| Relançamento de web design | 2.000,00 € |
| Hospedagem, 12 meses | 240,00 € |
| Subtotal líquido | 2.240,00 € |
| menos 5 % de desconto para novos clientes | −112,00 € |
| Soma líquida | 2.128,00 € |
| mais 19 % de IVA | 404,32 € |
| Valor da fatura | 2.532,32 € |
Valor fixo em vez de porcentagem
Em vez de uma porcentagem, você também pode deduzir um valor fixo, por exemplo “Abatimento 150,00 €”. Indique se se trata de um valor líquido ou bruto. Um abatimento fixo de 150,00 € líquidos sobre o subtotal acima resulta em 2.090,00 € líquidos, 397,10 € de IVA e 2.487,10 € brutos. Se a intenção for 150,00 € brutos, esse valor contém IVA: a parcela líquida é de 126,05 €, o imposto de 23,95 €. Quem não separa isso com clareza acaba indicando o imposto errado.
As fórmulas para conferir
- Valor do desconto = preço líquido × percentual de desconto ÷ 100
- Preço líquido após o desconto = preço líquido × (1 − percentual de desconto ÷ 100)
- IVA = preço líquido após o desconto × alíquota ÷ 100
- Parcela líquida de um abatimento bruto = abatimento bruto ÷ 1,19 (com 19 %) ou ÷ 1,07 (com 7 %)
O desconto é deduzido antes ou depois do IVA?
A resposta curta: você calcula a partir do valor líquido. Segundo o § 10 Abs. 1 UStG, a operação é tributada com base na contraprestação, ou seja, no que o cliente desembolsa, menos o IVA. Se você concede um desconto, essa contraprestação diminui e, com ela, o imposto.
Em um desconto percentual, a ordem não faz diferença matemática. Um exemplo com 1.000,00 € líquidos e 10 % de desconto:
- Primeiro o desconto, depois o imposto: 1.000,00 € × 0,9 = 900,00 €, sobre isso 19 % de imposto = 171,00 €, bruto 1.071,00 €.
- Primeiro o imposto, depois o desconto: 1.000,00 € × 1,19 = 1.190,00 €, menos 10 % = 1.071,00 €.
O resultado é igual; no máximo, em valores quebrados, pode haver diferença de um centavo por arredondamento. Mesmo assim, na fatura você mostra o primeiro caminho, porque os dados obrigatórios exigem a contraprestação líquida e o imposto correspondente.
A armadilha do “Mehrwertsteuer geschenkt” (IVA de presente)
A situação é diferente quando um desconto é confundido com o próprio imposto. A Verbraucherzentrale NRW (central de defesa do consumidor da Renânia do Norte-Vestfália) faz a conta: se você deduz 19 % de 119 € brutos, restam 96,39 €, e não 100 €. Para chegar de fato ao preço líquido, bastam cerca de 15,966 % do valor bruto. O motivo: os 19 % de imposto são acrescidos ao preço líquido, mas um desconto percentual é deduzido do preço bruto, que é maior.
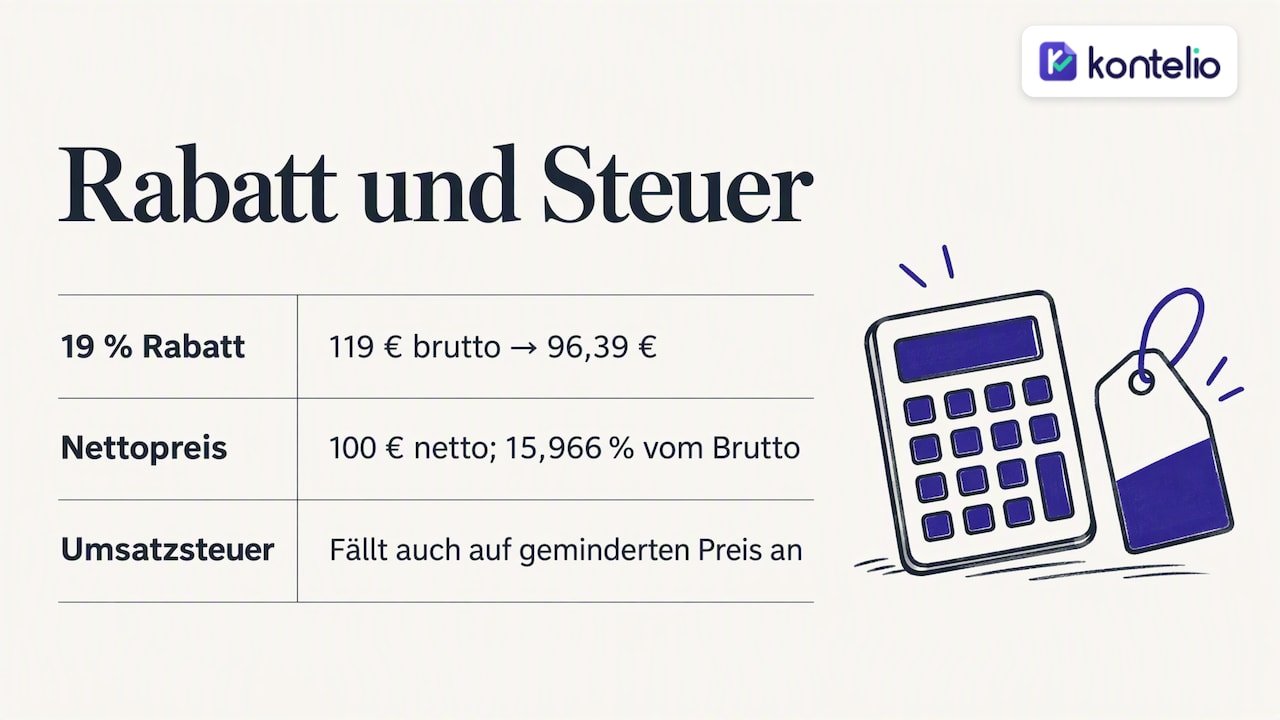
Para a sua fatura, isso significa: se você promete a um cliente pessoa física “o IVA de presente”, defina antes se vai deduzir 19 % do valor bruto ou usar o preço líquido como preço final. Depois, indique o abatimento como valor na fatura. O IVA continua incidindo, apenas sobre o preço reduzido.
Desconto com alíquotas diferentes
Se uma fatura contém itens com 7 % e 19 %, você precisa discriminar a contraprestação por alíquota. O § 14 Abs. 4 Nr. 7 UStG exige isso expressamente. Por isso, um desconto total deve ser distribuído proporcionalmente entre as duas alíquotas; caso contrário, o imposto indicado não estará correto.
Exemplo: uma autora vende, em uma sessão de leitura, um livro (7 %, 50,00 € líquidos) e um kit de workshop com material (19 %, 100,00 € líquidos) e concede 10 % sobre tudo.
| Alíquota | Líquido antes do desconto | 10 % de desconto | Líquido após o desconto | IVA | Bruto |
|---|---|---|---|---|---|
| 7 % | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| 19 % | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| Total | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
A forma mais simples de evitar erros com alíquotas mistas é conceder o desconto diretamente por item. Mais sobre as alíquotas e a Vorsteuer você encontra em nosso guia sobre Umsatzsteuer para autônomos.
Caso especial: Kleinunternehmer (pequeno empresário)
Se você utiliza a Kleinunternehmerregelung (regime de pequeno empresário), não indica IVA. O desconto então simplesmente reduz o valor da fatura, e a divisão por alíquotas deixa de ser necessária. Continua importante a menção à isenção fiscal, que explicamos no artigo sobre a fatura de Kleinunternehmer.
Como redigir o abatimento
Boas formulações são curtas e inequívocas. Elas dizem a que se refere o abatimento, qual é o seu valor e por que ele é concedido. Estas variantes se mostraram eficazes:
Desconto concedido imediatamente
- “menos 10 % de desconto de fidelidade sobre o item 1: −200,00 €”
- “Desconto por quantidade a partir de 50 unidades, 5 %: −112,00 €”
- “Abatimento conforme orçamento nº 2026-041 de 3 de setembro: −150,00 € líquidos”
- “O desconto já está considerado no valor da fatura.”
Abatimento acordado, valor ainda em aberto
Para bonificações e descontos que só serão definidos mais tarde, a IHK Frankfurt e a IHK Ostthüringen citam menções como:
- “Existem acordos de desconto ou de bonificação.”
- “As reduções da contraprestação decorrem de nossos acordos-quadro e de condições vigentes.”
Fica ainda mais seguro se você identificar o acordo de forma concreta, por exemplo “conforme contrato-quadro de 12 de janeiro de 2026”. Assim, qualquer auditor encontra o documento correspondente na hora.
O que você deve evitar
- Linhas vagas como “preço especial” sem o preço de partida.
- Um desconto sem indicar se é líquido ou bruto.
- Um desconto posicionado abaixo da linha do IVA, dando a impressão de que reduz o imposto.
Desconto, Skonto e bonificação: a diferença
Os três acabam reduzindo a contraprestação, mas em momentos diferentes e por motivos diferentes. Isso afeta o que consta na fatura.
| Desconto (Rabatt) | Skonto | Bonificação (Bonus) | |
|---|---|---|---|
| Motivo | Fidelidade, quantidade, promoção, negociação | Pagamento dentro de um prazo curto | Volume de vendas atingido em um período |
| Momento | Na emissão da fatura ou antes | No pagamento | Geralmente após o fim do período |
| Na fatura | Como dedução com valor | Como menção com percentual e prazo | Como referência ao acordo |
| Imposto | Imediatamente sobre o valor reduzido | Corrigido somente quando o Skonto é utilizado | Corrigido quando a bonificação é concedida |
Para o Skonto, segundo a IHK Ostthüringen, basta um acréscimo como “2 % de Skonto para pagamento até …”. O valor da fatura continua sendo, inicialmente, o valor integral, pois ao emiti-la você ainda não sabe se o cliente vai utilizar o Skonto. Um desconto, por outro lado, já está incluído no valor. Desconto e Skonto podem ser combinados: nesse caso, o Skonto é calculado sobre o valor bruto já com desconto.
Abatimento após a fatura: o que vale nesse caso
Se um cliente reclama de um serviço e você depois lhe concede um abatimento, a contraprestação mudou. Segundo o § 17 UStG, você precisa então corrigir o IVA devido, e seu cliente, se tiver direito ao crédito de IVA, deve corrigir seu Vorsteuerabzug (direito ao crédito de IVA). A correção é feita no período em que a contraprestação se alterou, ou seja, na Umsatzsteuer-Voranmeldung (UStVA, declaração antecipada de IVA) daquele mês ou trimestre.
Na prática, você procede assim:
- Registre o abatimento por escrito, por exemplo por e-mail, com valor e motivo.
- Emita um comprovante de correção que se refira de forma inequívoca à fatura original (número e data da fatura) e indique o abatimento líquido, o imposto proporcional e o valor bruto.
- Registre o comprovante no mês da alteração e reduza ali a receita e o IVA.
- Reembolse o valor ao cliente ou compense-o com o valor ainda em aberto.
Isso deve ser distinguido de um erro real na fatura, como um desconto acordado que foi esquecido. Nesse caso, a própria fatura está errada e precisa ser corrigida ou estornada. Como fazer isso corretamente é mostrado em nosso guia sobre Stornorechnung (nota de estorno) e Rechnungskorrektur (correção de fatura). Em faturas de adiantamentos e parcelas, soma-se a isso a necessidade de compensar corretamente o abatimento na fatura final; mais sobre isso no artigo sobre a Abschlagsrechnung (fatura de adiantamento parcial).
Como lançar descontos corretamente
Na contabilidade, mais uma vez, tudo depende do momento:
- Desconto imediato na fatura: você lança apenas o valor líquido reduzido como receita e o IVA correspondente. O desconto em si não aparece como item próprio na contabilidade; ele já está contido na receita.
- Abatimento posterior ou bonificação: você lança o valor como redução de receita e corrige o IVA proporcionalmente. Assim, a receita original continua visível, e no fim do ano você vê quanto os abatimentos lhe custaram.
- Skonto: se o cliente utilizar o Skonto, você lança a diferença como Skonto concedido, também com correção do IVA.
Na EÜR (Einnahmenüberschussrechnung, apuração simplificada do lucro), o que conta no fim é o que foi efetivamente pago. Quem elabora balanço patrimonial lança primeiro o valor a receber integral e o corrige quando o abatimento é concedido. Quais contas do seu Kontenrahmen (plano de contas) são exatamente as adequadas, em caso de dúvida você esclarece com seu consultor tributário, sobretudo se conceder regularmente bonificações ou descontos escalonados.
Erros comuns em faturas com desconto
Erros de desconto não afetam apenas você, mas também o seu cliente. O departamento de Finanças de Bremen ressalta que os destinatários dos serviços devem verificar se as faturas estão completas e corretas, porque em caso de erro o crédito de IVA fica em risco. Um cliente empresarial, portanto, vai devolver uma fatura com erro. Estes são os erros que vemos com mais frequência:
- Imposto calculado sobre o valor antes do desconto. Assim você indica IVA a mais e passa também a devê-lo ao Finanzamt.
- Abatimento bruto e líquido misturados. Um “Abatimento 100 €” sem complemento deixa em aberto qual imposto está contido nele.
- Desconto total não distribuído em caso de alíquotas mistas. Nesse caso, falta a discriminação por alíquota e, com ela, um dado obrigatório.
- Bonificação acordada, menção esquecida. Se o acordo de bonificação não consta na fatura, falta um dado obrigatório.
- Cortesia após a fatura sem comprovante. Sem comprovante de correção, falta a base para ajustar o IVA e a Vorsteuer.
- Desconto no orçamento, mas não na fatura. O que foi prometido no orçamento precisa aparecer na fatura.
Nossa visão: descontos são um problema de cálculo, não de redação
Vemos o mesmo padrão em muitos autônomos e pequenas empresas. Conceder o desconto em si é fácil. A dificuldade surge quando ele é inserido manualmente em um modelo de fatura: aí o imposto é calculado sobre o valor antigo, o abatimento vai parar abaixo da linha do imposto ou falta a divisão entre 7 % e 19 %. Nenhum desses erros tem a ver com falta de vontade de fazer tudo certo. Eles surgem porque uma planilha não sabe o que a lei do IVA exige.
Por isso, nosso conselho é simples: defina a regra de cálculo uma vez e deixe que sua ferramenta a aplique. Desconto sempre sobre o líquido, sempre em linha própria, sempre com referência ao orçamento ou ao acordo. E registre por escrito todo abatimento concedido após a fatura, pois, no mais tardar na UStVA, você vai precisar do comprovante. Principalmente quem está começando ou trabalha em outro idioma que não o alemão ganha muito quando o software assume a lógica e a pessoa pode se concentrar no cliente.
— Paulo
Emitir faturas com o Kontelio
Com o Kontelio, você emite faturas e E-Rechnungen (faturas eletrônicas) nos formatos ZUGFeRD e XRechnung, gerencia clientes e fornecedores e registra comprovantes por foto. Os números fluem diretamente para sua EÜR e sua UStVA, que você envia pela integração com o ELSTER (portal de declaração eletrônica). Lembretes de prazos garantem que nenhuma data passe despercebida, e a interface pode ser usada em vários idiomas. Você pode testar o Kontelio gratuitamente por 30 dias, sem cartão de crédito. Depois, o plano Start começa em 9,90 € por mês ou 99 € por ano; todos os planos estão em nossa página de preços do Kontelio.
Perguntas frequentes sobre desconto na fatura
Um desconto precisa constar na fatura?
Toda redução da contraprestação acordada previamente deve constar na fatura, a menos que já esteja considerada no preço. Um desconto deduzido imediatamente já está contido na contraprestação, mas, por clareza, você deve mostrá-lo mesmo assim em uma linha própria. Se o valor ainda não estiver definido, basta uma referência ao acordo escrito de desconto ou de bonificação.
O desconto é deduzido do valor líquido ou do bruto?
Na fatura, você deduz o desconto do valor líquido e depois calcula o IVA sobre o valor reduzido. Em um desconto percentual, o resultado matemático é o mesmo que uma dedução do bruto. Já em valores fixos, você precisa indicar se se trata de líquido ou bruto.
Como escrevo um desconto na fatura?
Escreva o preço de partida, abaixo dele o abatimento com percentual e valor, por exemplo “menos 10 % de desconto de fidelidade: −200,00 €”, e depois o novo valor líquido. Só então vêm o IVA e o valor da fatura. Um breve motivo ou uma referência ao orçamento torna a linha compreensível para o cliente.
Qual é a diferença entre desconto e Skonto?
Um desconto reduz o preço imediatamente e aparece como dedução na fatura. O Skonto é um abatimento por pagamento rápido, que consta na fatura apenas como menção com percentual e prazo. No Skonto, o IVA só é corrigido quando o cliente de fato o utiliza.
O que faço se esqueci o desconto?
Se o desconto foi acordado e não consta na fatura, a fatura está com erro. Se o cliente ainda não pagou, você a corrige; se já pagou, você emite uma Stornorechnung (nota de estorno) e, em seguida, uma nova fatura correta. Em caso de dúvida, sobretudo com valores altos ou alíquotas mistas, peça a seu consultor tributário que verifique a correção.
Fontes
- Umsatzsteuer-Anwendungserlass, seção 14.5: dados obrigatórios na fatura (BMF)
- § 10 UStG: base de cálculo para entregas e outras prestações
- § 17 UStG: alteração da base de cálculo (edição manual do IVA do BMF)
- IHK Ostthüringen: dados obrigatórios em faturas
- IHK Frankfurt am Main: faturas, dados obrigatórios na fatura
- Verbraucherzentrale NRW: “Mehrwertsteuer geschenkt” em promoções de desconto
- Die Senatorin für Finanzen Bremen: guia de requisitos para faturas
Recomendações
Este artigo foi traduzido automaticamente do alemão. Só a versão alemã é a de referência.