 Black Deal 50 % di sconto il primo anno con pagamento annuale – solo fino al 31 dicembre 2026.
Fattura con sconto: indicare e calcolare correttamente lo sconto
Il modo più sicuro per indicare uno sconto in fattura è questo: prima il prezzo netto originale, sotto la riduzione come riga separata (in percentuale o come importo), poi l'importo netto ridotto. Su questo importo calcola la Umsatzsteuer (imposta sul valore aggiunto, IVA). In questo modo il Suo cliente e il Finanzamt (ufficio delle imposte locale) vedono a colpo d'occhio che cosa era stato concordato e quale corrispettivo è effettivamente soggetto alla Umsatzsteuer. Se al momento della fatturazione l'importo di una riduzione non è ancora definito, ad esempio un bonus annuale, è sufficiente un rimando all'accordo scritto. Di seguito trova le basi giuridiche, esempi di calcolo per lo sconto sulla singola voce e sul totale, formulazioni pronte e le regole per le riduzioni di prezzo concesse solo dopo l'emissione della fattura.
In breve
- Ogni riduzione del corrispettivo concordata in anticipo va indicata in fattura, se non è già compresa nel prezzo. Lo prevede il § 14 Abs. 4 Nr. 7 UStG.
- La Umsatzsteuer si calcola sempre sull'importo netto dopo la detrazione dello sconto. Con uno sconto percentuale il risultato aritmetico è identico, che lo si detragga prima o dopo l'imposta.
- Uno sconto può ridurre una singola voce o l'importo totale. In presenza di aliquote diverse va ripartito tra le aliquote.
- Sconto e Skonto (sconto cassa) sono cose diverse: lo sconto riduce subito il prezzo, lo Skonto premia il pagamento rapido e ha effetto solo al momento del pagamento.
- Una riduzione concessa dopo la fattura modifica la base imponibile. In tal caso Lei rettifica la Umsatzsteuer e il Suo cliente la sua Vorsteuer (IVA a credito).
Indice
- Cosa richiede la legge sulla Umsatzsteuer in materia di sconti
- Sconto sulla voce o sconto sul totale: due strade
- Lo sconto si detrae prima o dopo la Umsatzsteuer?
- Sconto con aliquote diverse
- Come formulare la riduzione di prezzo
- Sconto, Skonto e bonus: la differenza
- Riduzione dopo la fattura: cosa vale in quel caso
- Registrare correttamente gli sconti
- Errori frequenti nelle fatture con sconto
- Il nostro punto di vista: gli sconti sono un problema di calcolo, non di formulazione
- Scrivere fatture con Kontelio
- Domande frequenti sullo sconto in fattura
- Fonti
Cosa richiede la legge sulla Umsatzsteuer in materia di sconti
I Pflichtangaben (dati obbligatori) di una fattura sono elencati nel § 14 Abs. 4 UStG. Il numero 7 richiede il corrispettivo suddiviso per aliquote ed esenzioni e, in aggiunta, ogni riduzione del corrispettivo concordata in anticipo, se non è già considerata nel corrispettivo stesso. L'amministrazione finanziaria lo spiega nell'Umsatzsteuer-Anwendungserlass (circolare applicativa IVA), sezione 14.5. Lì si trova anche un punto che nella pratica fa risparmiare molto lavoro: la fattura può essere composta da più documenti che, insieme, contengono tutti i dati obbligatori.
In pratica, ciò significa distinguere tre casi:
- Lo sconto è definito al momento della fatturazione e viene detratto subito. In questo caso è già considerato nel corrispettivo. Lo indichi comunque come riga separata, perché è trasparente ed evita domande.
- La riduzione è concordata, ma il suo importo non è ancora definito. Casi tipici sono i bonus sul fatturato a fine anno o gli sconti a scaglioni che dipendono dalla quantità complessiva. Qui, secondo la IHK Ostthüringen (Camera di commercio della Turingia orientale), basta un rimando generico all'accordo sulle condizioni.
- La riduzione viene concordata solo dopo la fattura, ad esempio come gesto di cortesia dopo un reclamo. Non si tratta di un dato obbligatorio della fattura originale, ma di una modifica successiva della base imponibile. Ne parliamo più avanti.
Il rimando generico del secondo caso ha una condizione: la riduzione deve essere verificabile in modo facile e univoco. La IHK Frankfurt sottolinea che a tal fine l'accordo scritto deve esistere e deve poter essere presentato immediatamente su richiesta. Un accordo verbale al telefono, quindi, non basta.
Quali altri dati servono in una fattura, dalla Steuernummer (numero fiscale) alla data della prestazione, lo abbiamo riassunto nella nostra guida Scrivere una fattura con tutti i dati obbligatori.
Sconto sulla voce o sconto sul totale: due strade
Uno sconto può essere attribuito a una singola voce o applicato all'intera fattura. Entrambe le soluzioni sono ammesse. L'importante è che la fattura resti comprensibile e che la Umsatzsteuer venga calcolata sull'importo corretto.
Sconto su una singola voce
Lo sconto sulla voce è adatto quando la riduzione vale solo per una determinata prestazione, ad esempio perché a un cliente abituale fa un prezzo migliore per la progettazione, ma fattura l'hosting a prezzo di listino.
| Voce | Quantità | Prezzo unitario netto | Sconto | Totale netto |
|---|---|---|---|---|
| Restyling web design | 1 | 2.000,00 € | 10 % (−200,00 €) | 1.800,00 € |
| Hosting, 12 mesi | 1 | 240,00 € | – | 240,00 € |
| Totale netto | 2.040,00 € | |||
| più 19 % di Umsatzsteuer | 387,60 € | |||
| Importo fattura | 2.427,60 € |
Sconto sull'importo totale
Lo sconto sul totale è adatto quando la riduzione vale per l'intero incarico, ad esempio come sconto di apertura o sconto quantità. Lo detrae dal subtotale netto e solo dopo calcola l'imposta.
| Voce | Importo |
|---|---|
| Restyling web design | 2.000,00 € |
| Hosting, 12 mesi | 240,00 € |
| Subtotale netto | 2.240,00 € |
| meno 5 % di sconto nuovo cliente | −112,00 € |
| Totale netto | 2.128,00 € |
| più 19 % di Umsatzsteuer | 404,32 € |
| Importo fattura | 2.532,32 € |
Importo fisso invece della percentuale
Invece di una percentuale può anche detrarre un importo fisso, ad esempio “Riduzione 150,00 €”. Indichi in tal caso se si tratta di un importo netto o lordo. Una riduzione fissa di 150,00 € netti sul subtotale sopra riportato dà 2.090,00 € netti, 397,10 € di Umsatzsteuer e 2.487,10 € lordi. Se si intendono 150,00 € lordi, questi contengono Umsatzsteuer: la quota netta è di 126,05 €, l'imposta di 23,95 €. Chi non separa correttamente le due cose finisce per indicare un'imposta sbagliata.
Le formule per verificare i calcoli
- Importo dello sconto = prezzo netto × percentuale di sconto ÷ 100
- Prezzo netto dopo lo sconto = prezzo netto × (1 − percentuale di sconto ÷ 100)
- Umsatzsteuer = prezzo netto dopo lo sconto × aliquota ÷ 100
- Quota netta di una riduzione lorda = riduzione lorda ÷ 1,19 (al 19 %) oppure ÷ 1,07 (al 7 %)
Lo sconto si detrae prima o dopo la Umsatzsteuer?
La risposta breve: si calcola dal netto. Secondo il § 10 Abs. 1 UStG l'operazione si misura in base al corrispettivo, cioè a quanto il cliente spende, al netto della Umsatzsteuer. Se concede uno sconto, questo corrispettivo diminuisce e con esso diminuisce l'imposta.
Con uno sconto percentuale l'ordine non ha rilevanza aritmetica. Un esempio con 1.000,00 € netti e 10 % di sconto:
- Prima lo sconto, poi l'imposta: 1.000,00 € × 0,9 = 900,00 €, di cui 19 % di imposta 171,00 €, lordo 1.071,00 €.
- Prima l'imposta, poi lo sconto: 1.000,00 € × 1,19 = 1.190,00 €, meno il 10 % = 1.071,00 €.
Il risultato è lo stesso; al massimo, con importi non tondi, può esserci la differenza di un centesimo dovuta all'arrotondamento. In fattura, però, mostri comunque il primo metodo, perché i dati obbligatori richiedono il corrispettivo netto e l'imposta che vi si riferisce.
La trappola “Mehrwertsteuer geschenkt” (“IVA in regalo”)
La situazione è diversa quando uno sconto viene confuso con l'imposta stessa. La Verbraucherzentrale NRW (centrale dei consumatori della Renania Settentrionale-Vestfalia) lo dimostra con un calcolo: se da 119 € lordi si detrae il 19 %, restano 96,39 €, non 100 €. Per arrivare davvero al prezzo netto basta circa il 15,966 % dell'importo lordo. Il motivo: il 19 % di imposta viene aggiunto al prezzo netto, mentre uno sconto in percentuale si calcola sul prezzo lordo, più alto.
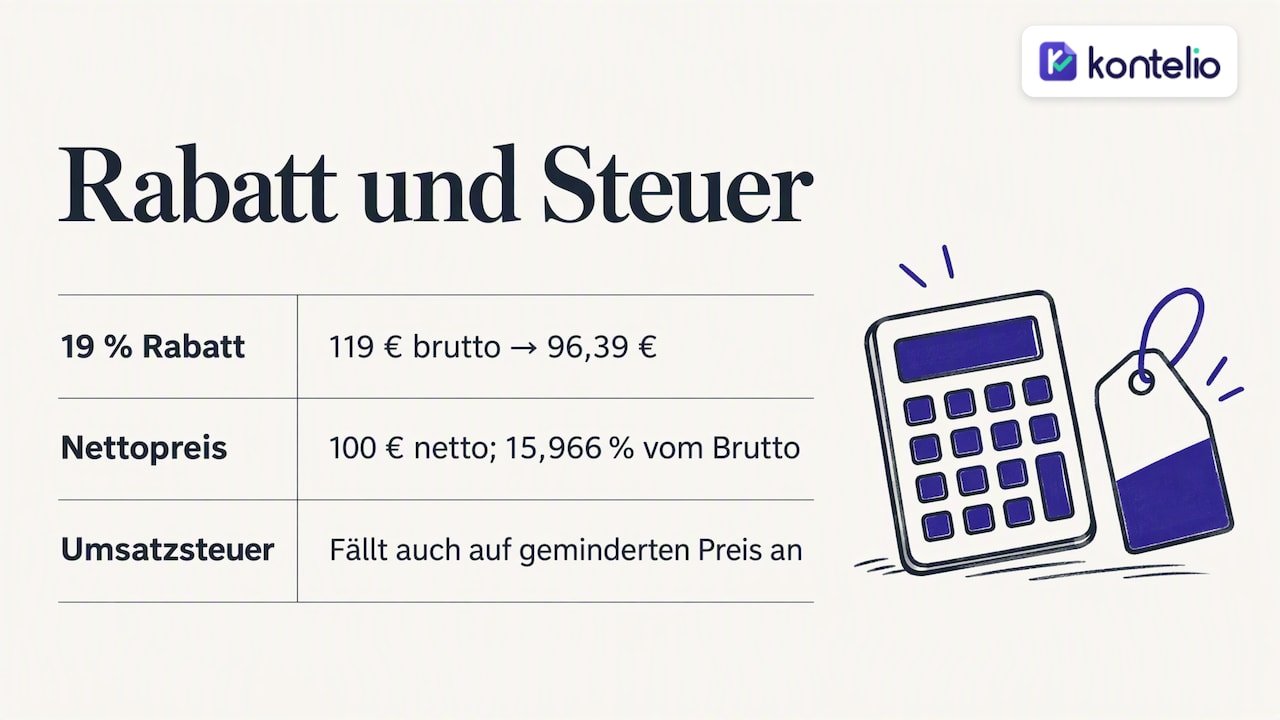
Per la Sua fattura ciò significa: se promette a un cliente privato “l'IVA in regalo”, stabilisca prima se detrarre il 19 % dal lordo o se prendere il prezzo netto come prezzo finale. Indichi poi la riduzione in fattura come importo. La Umsatzsteuer è comunque dovuta, solo sul prezzo ridotto.
Sconto con aliquote diverse
Se una fattura contiene voci al 7 % e al 19 %, deve suddividere il corrispettivo per aliquota. Lo richiede espressamente il § 14 Abs. 4 Nr. 7 UStG. Uno sconto sul totale deve quindi essere ripartito proporzionalmente tra le due aliquote, altrimenti l'imposta indicata non è corretta.
Esempio: un'autrice vende durante una lettura pubblica un libro (7 %, 50,00 € netti) e un kit per workshop con materiale (19 %, 100,00 € netti) e concede il 10 % su tutto.
| Aliquota | Netto prima dello sconto | Sconto 10 % | Netto dopo lo sconto | Umsatzsteuer | Lordo |
|---|---|---|---|---|---|
| 7 % | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| 19 % | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| Totale | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
Il modo più semplice per evitare errori con aliquote miste è concedere lo sconto direttamente su ogni singola voce. Maggiori informazioni sulle aliquote e sulla Vorsteuer si trovano nella nostra guida sulla Umsatzsteuer per lavoratori autonomi.
Caso particolare: Kleinunternehmer
Se applica la Kleinunternehmerregelung (regime dei piccoli imprenditori), non indica alcuna Umsatzsteuer. Lo sconto riduce semplicemente l'importo della fattura e la suddivisione per aliquote viene meno. Resta importante la dicitura sull'esenzione, che spieghiamo nell'articolo sulla fattura del Kleinunternehmer.
Come formulare la riduzione di prezzo
Le buone formulazioni sono brevi e univoche. Indicano a cosa si riferisce la riduzione, a quanto ammonta e perché viene concessa. Si sono dimostrate efficaci queste varianti:
Sconto concesso immediatamente
- “meno 10 % di sconto fedeltà sulla voce 1: −200,00 €”
- “Sconto quantità a partire da 50 pezzi, 5 %: −112,00 €”
- “Riduzione secondo l'offerta n. 2026-041 del 3 settembre: −150,00 € netti”
- “Lo sconto è già considerato nell'importo della fattura.”
Riduzione concordata, importo ancora da definire
Per bonus e sconti che vengono definiti solo in seguito, la IHK Frankfurt e la IHK Ostthüringen indicano diciture come:
- “Sono in essere accordi di sconto o di bonus.”
- “Le riduzioni del corrispettivo risultano dai nostri attuali accordi quadro e sulle condizioni.”
È ancora più sicuro se nomina l'accordo in modo concreto, ad esempio “secondo il contratto quadro del 12 gennaio 2026”. Così qualsiasi verificatore trova subito il documento corrispondente.
Cosa dovrebbe evitare
- Righe vaghe come “prezzo speciale” senza prezzo di partenza.
- Uno sconto senza indicare se è netto o lordo.
- Uno sconto posizionato sotto la riga della Umsatzsteuer, che sembra ridurre l'imposta.
Sconto, Skonto e bonus: la differenza
Tutti e tre alla fine riducono il corrispettivo, ma in momenti diversi e per motivi diversi. Questo influisce su ciò che compare in fattura.
| Sconto | Skonto | Bonus | |
|---|---|---|---|
| Motivo | Fedeltà, quantità, promozione, trattativa | Pagamento entro un breve termine | Fatturato raggiunto in un periodo |
| Momento | Al momento della fattura o prima | Al momento del pagamento | Di solito alla fine del periodo |
| In fattura | Come detrazione con importo | Come dicitura con percentuale e termine | Come rimando all'accordo |
| Imposta | Subito sull'importo ridotto | Rettificata solo quando viene utilizzato | Rettificata al momento della concessione |
Per lo Skonto, secondo la IHK Ostthüringen basta un'aggiunta come “2 % di Skonto per pagamento entro …”. L'importo della fattura resta inizialmente quello pieno, perché al momento della redazione non sa ancora se il cliente usufruirà dello Skonto. Uno sconto, invece, è già compreso nell'importo. Sconto e Skonto si possono combinare: in tal caso lo Skonto si calcola sull'importo lordo già scontato.
Riduzione dopo la fattura: cosa vale in quel caso
Se un cliente contesta una prestazione e Lei gli concede successivamente una riduzione di prezzo, il corrispettivo è cambiato. Secondo il § 17 UStG deve allora rettificare la Umsatzsteuer dovuta, e il Suo cliente, se ha diritto alla detrazione, il suo Vorsteuerabzug (detrazione dell'IVA a credito). La rettifica si effettua per il periodo in cui il corrispettivo è cambiato, quindi nella Umsatzsteuer-Voranmeldung (UStVA, dichiarazione periodica IVA) di quel mese o trimestre.
Ecco come procedere in pratica:
- Metta per iscritto la riduzione, ad esempio via e-mail con importo e motivo.
- Emetta un documento di rettifica che faccia riferimento in modo univoco alla fattura originale (numero e data della fattura) e indichi la riduzione netta, la quota di imposta e l'importo lordo.
- Registri il giustificativo nel mese della modifica e riduca lì ricavi e Umsatzsteuer.
- Rimborsi l'importo al cliente o lo compensi con il credito ancora aperto.
Da distinguere è un vero errore nella fattura, ad esempio uno sconto concordato e dimenticato. In tal caso è la fattura stessa a essere sbagliata e deve essere corretta o stornata. Come farlo correttamente lo mostra la nostra guida su Stornorechnung e Rechnungskorrektur (nota di storno e fattura di correzione). Nelle fatture di acconto e per importi parziali si aggiunge che la riduzione deve essere compensata correttamente nella fattura finale; ne parliamo nell'articolo sulla fattura di acconto.
Registrare correttamente gli sconti
Per la contabilità, anche qui conta il momento:
- Sconto immediato in fattura: registra come ricavo solo l'importo netto ridotto e la relativa Umsatzsteuer. Lo sconto stesso non compare in contabilità come voce separata, perché è già compreso nel ricavo.
- Riduzione o bonus successivi: registra l'importo come riduzione dei ricavi e rettifica proporzionalmente la Umsatzsteuer. Così il fatturato originale resta visibile e a fine anno vede quanto Le sono costate le riduzioni.
- Skonto: se il cliente usufruisce dello Skonto, registra la differenza come Skonto concesso, anche in questo caso con rettifica della Umsatzsteuer.
Nella Einnahmenüberschussrechnung (EÜR, rendiconto semplificato entrate-uscite) conta alla fine ciò che è stato effettivamente pagato. Chi redige il bilancio registra inizialmente il credito per l'intero importo e lo rettifica al momento della concessione. Quali conti del Suo Kontenrahmen (piano dei conti quadro) siano esattamente adatti, in caso di dubbio lo chiarisca con il Suo consulente fiscale, soprattutto se concede regolarmente bonus o sconti a scaglioni.
Errori frequenti nelle fatture con sconto
Gli errori sugli sconti non colpiscono solo Lei, ma anche il Suo cliente. Il Finanzressort Bremen (dipartimento delle finanze di Brema) segnala che i destinatari delle prestazioni dovrebbero verificare la completezza e la correttezza delle fatture, perché in caso di errori la detrazione dell'IVA a credito è a rischio. Un cliente aziendale, quindi, restituirà una fattura errata. Questi sono gli errori che vediamo più spesso:
- Imposta calcolata sull'importo prima dello sconto. In questo caso indica troppa Umsatzsteuer e la deve anche al Finanzamt.
- Riduzione lorda e netta confuse. Una “Riduzione 100 €” senza ulteriori indicazioni non chiarisce quale imposta contenga.
- Sconto sul totale non ripartito con aliquote miste. Manca così la suddivisione per aliquote e con essa un dato obbligatorio.
- Bonus concordato, dicitura dimenticata. Se l'accordo sul bonus non compare in fattura, manca un dato obbligatorio.
- Gesto di cortesia dopo la fattura senza giustificativo. Senza documento di rettifica manca la base per adeguare Umsatzsteuer e Vorsteuer.
- Sconto nell'offerta, ma non in fattura. Ciò che era stato promesso nell'offerta deve ritrovarsi nella fattura.
Il nostro punto di vista: gli sconti sono un problema di calcolo, non di formulazione
Presso molti lavoratori autonomi e piccole imprese osserviamo lo stesso schema. Concedere lo sconto in sé è facile. Le difficoltà nascono quando viene inserito a mano in un modello di fattura: allora l'imposta viene calcolata sul vecchio importo, la riduzione finisce sotto la riga dell'imposta oppure manca la ripartizione tra 7 % e 19 %. Nessuno di questi errori ha a che fare con la buona volontà di fare tutto correttamente. Nascono perché un foglio di calcolo non sa che cosa richiede la legge sulla Umsatzsteuer.
Il nostro consiglio è quindi semplice: stabilisca una volta la regola di calcolo e la lasci poi applicare al Suo strumento. Sconto sempre sul netto, sempre come riga separata, sempre con riferimento all'offerta o all'accordo. E metta per iscritto ogni riduzione concessa dopo la fattura, perché al più tardi con la Umsatzsteuer-Voranmeldung Le servirà il giustificativo. Soprattutto chi è agli inizi o lavora in una lingua diversa dal tedesco guadagna molto se il software si occupa della logica e può concentrarsi sul cliente.
— Paulo
Scrivere fatture con Kontelio
Con Kontelio scrive fatture ed E-Rechnungen (fatture elettroniche) nei formati ZUGFeRD e XRechnung, gestisce clienti e fornitori e acquisisce i giustificativi tramite foto. I dati confluiscono direttamente nella Sua EÜR e nella Sua Umsatzsteuer-Voranmeldung, che invia tramite il collegamento a ELSTER (portale di dichiarazione elettronica). I promemoria delle scadenze fanno sì che nessun termine Le sfugga, e l'interfaccia è utilizzabile in più lingue. Può provare Kontelio gratuitamente per 30 giorni, senza carta di credito. Dopodiché il piano Start parte da 9,90 € al mese o 99 € all'anno; trova tutti i piani nella nostra pagina dei prezzi di Kontelio.
Domande frequenti sullo sconto in fattura
Uno sconto deve comparire in fattura?
Ogni riduzione del corrispettivo concordata in anticipo deve comparire in fattura, se non è già considerata nel prezzo. Uno sconto detratto immediatamente è già compreso nel corrispettivo, ma per chiarezza dovrebbe comunque indicarlo come riga separata. Se l'importo non è ancora definito, basta un rimando all'accordo scritto di sconto o di bonus.
Lo sconto si detrae dal netto o dal lordo?
In fattura detrae lo sconto dall'importo netto e poi calcola la Umsatzsteuer sull'importo ridotto. Con uno sconto percentuale il risultato aritmetico è lo stesso di una detrazione dal lordo. Con importi fissi, invece, deve indicare se si intende netto o lordo.
Come si scrive uno sconto in fattura?
Scriva il prezzo di partenza, sotto la riduzione con percentuale e importo, ad esempio “meno 10 % di sconto fedeltà: −200,00 €”, e poi il nuovo importo netto. Solo dopo seguono Umsatzsteuer e importo della fattura. Un breve motivo o un riferimento all'offerta rende la riga comprensibile per il cliente.
Qual è la differenza tra sconto e Skonto?
Uno sconto riduce subito il prezzo e compare in fattura come detrazione. Lo Skonto è una riduzione per il pagamento rapido, che compare in fattura solo come dicitura con percentuale e termine. Con lo Skonto la Umsatzsteuer viene rettificata solo quando il cliente ne usufruisce effettivamente.
Cosa faccio se ho dimenticato lo sconto?
Se lo sconto era concordato e manca in fattura, la fattura è errata. Se il cliente non ha ancora pagato, la corregge; se ha già pagato, emette una nota di storno e poi una nuova fattura corretta. In caso di incertezza, soprattutto con importi elevati o aliquote miste, faccia verificare la correzione dal Suo consulente fiscale.
Fonti
- Umsatzsteuer-Anwendungserlass, sezione 14.5: dati obbligatori della fattura (BMF)
- § 10 UStG: base imponibile per cessioni di beni e prestazioni di servizi
- § 17 UStG: modifica della base imponibile (BMF, manuale Umsatzsteuer)
- IHK Ostthüringen: dati obbligatori nelle fatture
- IHK Frankfurt am Main: fatture, dati obbligatori in fattura
- Verbraucherzentrale NRW: “Mehrwertsteuer geschenkt” nelle promozioni
- Die Senatorin für Finanzen Bremen: scheda informativa sui requisiti delle fatture
Consigli di lettura
- Abschlagsrechnung e Anzahlungsrechnung (fattura di acconto): USt e fattura finale
- Stornorechnung e Rechnungskorrektur: modificare correttamente una fattura
- Fattura del Kleinunternehmer 2026: dati obbligatori, dicitura e modello
- Verspätungszuschlag e Säumniszuschlag (maggiorazioni per ritardo): importi, esempi
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.