 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.
Rechnung mit Rabatt: Nachlass richtig ausweisen und berechnen
Einen Rabatt auf einer Rechnung weist du am sichersten so aus: Zuerst steht der ursprüngliche Nettopreis, darunter der Nachlass als eigene Zeile (in Prozent oder als Betrag), dann der geminderte Nettobetrag. Auf diesen Betrag rechnest du die Umsatzsteuer. So sehen dein Kunde und das Finanzamt auf einen Blick, was vereinbart war und welches Entgelt tatsächlich der Umsatzsteuer unterliegt. Steht die Höhe eines Nachlasses bei der Rechnungsstellung noch nicht fest, etwa ein Jahresbonus, genügt ein Hinweis auf die schriftliche Vereinbarung. Im Folgenden findest du die rechtlichen Grundlagen, Rechenbeispiele für Positions- und Gesamtrabatt, fertige Formulierungen und die Regeln für Preisnachlässe, die erst nach der Rechnung gewährt werden.
Kurz gesagt
- Jede im Voraus vereinbarte Minderung des Entgelts gehört auf die Rechnung, sofern sie nicht schon im Preis steckt. So steht es in § 14 Abs. 4 Nr. 7 UStG.
- Die Umsatzsteuer berechnest du immer auf den Nettobetrag nach Abzug des Rabatts. Bei einem prozentualen Rabatt kommt rechnerisch dasselbe heraus, egal ob du vor oder nach der Steuer abziehst.
- Ein Rabatt kann eine einzelne Position oder den Gesamtbetrag mindern. Bei unterschiedlichen Steuersätzen musst du ihn auf die Steuersätze aufteilen.
- Rabatt und Skonto sind verschiedene Dinge: Der Rabatt senkt den Preis sofort, Skonto belohnt schnelles Zahlen und kommt erst bei der Zahlung zum Tragen.
- Ein Nachlass nach der Rechnung ändert die Bemessungsgrundlage. Du korrigierst dann die Umsatzsteuer, dein Kunde seine Vorsteuer.
Inhaltsverzeichnis
- Was das Umsatzsteuergesetz zum Rabatt verlangt
- Positionsrabatt oder Gesamtrabatt: zwei Wege
- Wird der Rabatt vor oder nach der Umsatzsteuer abgezogen?
- Rabatt bei unterschiedlichen Steuersätzen
- So formulierst du den Preisnachlass
- Rabatt, Skonto und Bonus: der Unterschied
- Nachlass nach der Rechnung: Was dann gilt
- Rabatte richtig buchen
- Häufige Fehler bei Rechnungen mit Rabatt
- Unsere Sicht: Rabatte sind ein Rechenproblem, kein Formulierungsproblem
- Rechnungen mit Kontelio schreiben
- Häufige Fragen zum Rabatt auf der Rechnung
- Quellen
Was das Umsatzsteuergesetz zum Rabatt verlangt
Die Pflichtangaben einer Rechnung stehen in § 14 Abs. 4 UStG. Nummer 7 verlangt das nach Steuersätzen und Steuerbefreiungen aufgeschlüsselte Entgelt und dazu jede im Voraus vereinbarte Minderung des Entgelts, sofern sie nicht bereits im Entgelt berücksichtigt ist. Die Finanzverwaltung erläutert das im Umsatzsteuer-Anwendungserlass, Abschnitt 14.5. Dort steht auch ein Punkt, der in der Praxis viel Arbeit spart: Die Rechnung kann aus mehreren Dokumenten bestehen, die zusammen alle Pflichtangaben enthalten.
In der Praxis heißt das, du unterscheidest drei Fälle:
- Der Rabatt steht bei der Rechnungsstellung fest und wird sofort abgezogen. Dann ist er bereits im Entgelt berücksichtigt. Du zeigst ihn trotzdem als eigene Zeile, weil das transparent ist und Rückfragen vermeidet.
- Der Nachlass ist vereinbart, aber seine Höhe steht noch nicht fest. Typisch sind Umsatzboni am Jahresende oder Staffelrabatte, die von der Gesamtmenge abhängen. Hier reicht nach Auskunft der IHK Ostthüringen ein allgemeiner Hinweis auf die Konditionsvereinbarung.
- Der Nachlass wird erst nach der Rechnung vereinbart, zum Beispiel als Kulanz nach einer Reklamation. Das ist keine Pflichtangabe der ursprünglichen Rechnung, sondern eine spätere Änderung der Bemessungsgrundlage. Dazu weiter unten mehr.
Der allgemeine Hinweis im zweiten Fall hat eine Bedingung: Die Minderung muss leicht und eindeutig nachprüfbar sein. Die IHK Frankfurt betont, dass dafür die schriftliche Vereinbarung vorliegen und auf Nachfrage sofort vorgelegt werden muss. Eine mündliche Absprache am Telefon trägt also nicht.
Welche Angaben eine Rechnung sonst noch braucht, von der Steuernummer bis zum Leistungsdatum, haben wir in unserem Ratgeber Rechnung schreiben mit allen Pflichtangaben zusammengestellt.
Positionsrabatt oder Gesamtrabatt: zwei Wege
Einen Rabatt kannst du einer einzelnen Position zuordnen oder auf die ganze Rechnung geben. Beides ist zulässig. Entscheidend ist, dass die Rechnung nachvollziehbar bleibt und die Umsatzsteuer auf den richtigen Betrag gerechnet wird.
Rabatt auf eine einzelne Position
Der Positionsrabatt passt, wenn der Nachlass nur für eine bestimmte Leistung gilt, etwa weil du einem Stammkunden die Konzeption günstiger gibst, das Hosting aber zum Listenpreis berechnest.
| Position | Menge | Einzelpreis netto | Rabatt | Gesamt netto |
|---|---|---|---|---|
| Webdesign Relaunch | 1 | 2.000,00 € | 10 % (−200,00 €) | 1.800,00 € |
| Hosting, 12 Monate | 1 | 240,00 € | – | 240,00 € |
| Summe netto | 2.040,00 € | |||
| zzgl. 19 % Umsatzsteuer | 387,60 € | |||
| Rechnungsbetrag | 2.427,60 € |
Rabatt auf den Gesamtbetrag
Der Gesamtrabatt passt, wenn der Nachlass für den ganzen Auftrag gilt, etwa als Eröffnungsrabatt oder Mengenrabatt. Du ziehst ihn von der Zwischensumme netto ab und rechnest erst danach die Steuer.
| Position | Betrag |
|---|---|
| Webdesign Relaunch | 2.000,00 € |
| Hosting, 12 Monate | 240,00 € |
| Zwischensumme netto | 2.240,00 € |
| abzgl. 5 % Neukundenrabatt | −112,00 € |
| Summe netto | 2.128,00 € |
| zzgl. 19 % Umsatzsteuer | 404,32 € |
| Rechnungsbetrag | 2.532,32 € |
Fester Betrag statt Prozent
Statt eines Prozentsatzes kannst du auch einen festen Betrag abziehen, etwa „Nachlass 150,00 €“. Schreibe dazu, ob es sich um einen Netto- oder Bruttobetrag handelt. Ein fester Nachlass von 150,00 € netto auf die Zwischensumme oben ergibt 2.090,00 € netto, 397,10 € Umsatzsteuer und 2.487,10 € brutto. Sind 150,00 € brutto gemeint, steckt darin Umsatzsteuer: Der Nettoanteil beträgt 126,05 €, die Steuer 23,95 €. Wer das nicht sauber trennt, weist am Ende die falsche Steuer aus.
Die Formeln zum Nachrechnen
- Rabattbetrag = Nettopreis × Rabattsatz ÷ 100
- Nettopreis nach Rabatt = Nettopreis × (1 − Rabattsatz ÷ 100)
- Umsatzsteuer = Nettopreis nach Rabatt × Steuersatz ÷ 100
- Nettoanteil eines Bruttonachlasses = Bruttonachlass ÷ 1,19 (bei 19 %) oder ÷ 1,07 (bei 7 %)
Wird der Rabatt vor oder nach der Umsatzsteuer abgezogen?
Die kurze Antwort: Du rechnest vom Netto. Nach § 10 Abs. 1 UStG wird der Umsatz nach dem Entgelt bemessen, also nach dem, was der Kunde aufwendet, abzüglich der Umsatzsteuer. Gewährst du einen Rabatt, sinkt dieses Entgelt, und mit ihm sinkt die Steuer.
Bei einem prozentualen Rabatt spielt die Reihenfolge rechnerisch keine Rolle. Ein Beispiel mit 1.000,00 € netto und 10 % Rabatt:
- Erst Rabatt, dann Steuer: 1.000,00 € × 0,9 = 900,00 €, davon 19 % Steuer 171,00 €, brutto 1.071,00 €.
- Erst Steuer, dann Rabatt: 1.000,00 € × 1,19 = 1.190,00 €, davon 10 % ab = 1.071,00 €.
Das Ergebnis ist gleich, höchstens weicht bei krummen Beträgen ein Cent durch Rundung ab. Auf der Rechnung zeigst du trotzdem den ersten Weg, weil die Pflichtangaben das Nettoentgelt und die darauf entfallende Steuer verlangen.
Die Falle „Mehrwertsteuer geschenkt“
Anders sieht es aus, wenn ein Rabatt mit der Steuer selbst verwechselt wird. Die Verbraucherzentrale NRW rechnet das vor: Zieht man von 119 € brutto 19 % ab, bleiben 96,39 €, nicht 100 €. Um wirklich auf den Nettopreis zu kommen, sind nur rund 15,966 % vom Bruttobetrag nötig. Der Grund: Die 19 % Steuer werden auf den Nettopreis aufgeschlagen, ein Rabatt in Prozent geht aber vom höheren Bruttopreis ab.
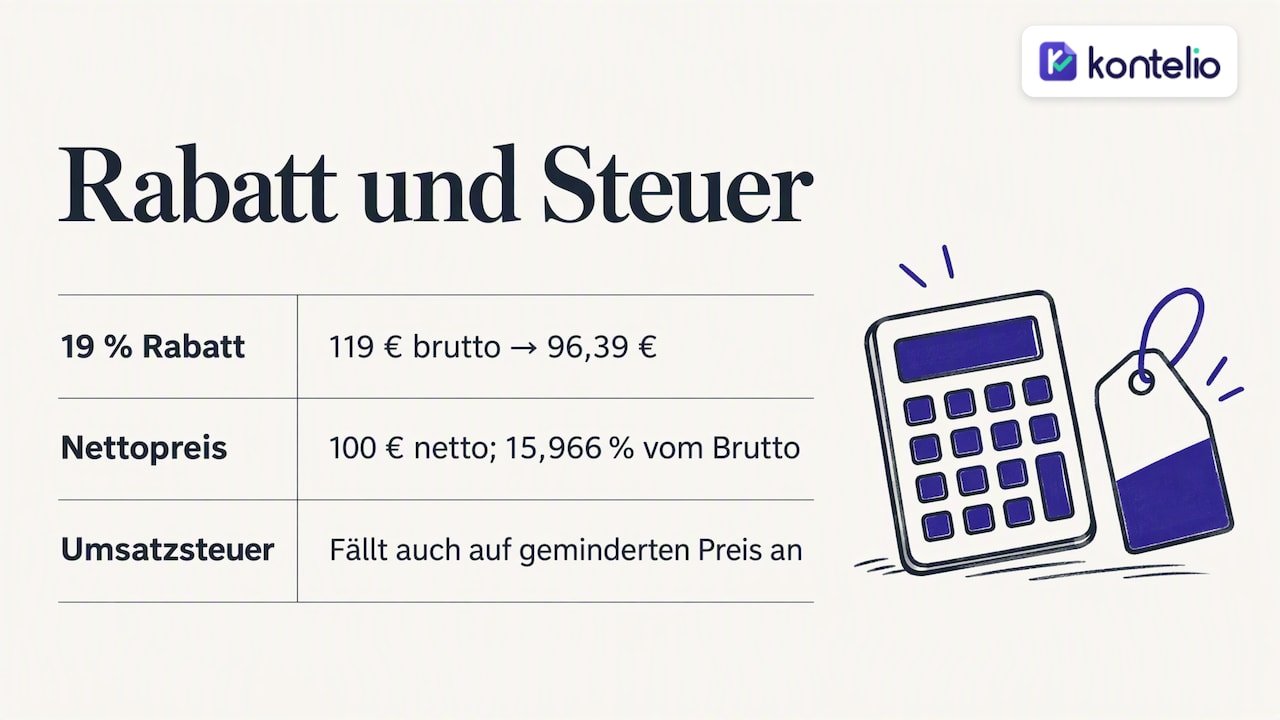
Für deine Rechnung heißt das: Versprichst du einem Privatkunden „die Mehrwertsteuer geschenkt“, legst du vorher fest, ob du 19 % vom Brutto abziehst oder den Nettopreis als Endpreis nimmst. Schreibe den Nachlass dann als Betrag auf die Rechnung. Die Umsatzsteuer fällt trotzdem an, nur auf den geminderten Preis.
Rabatt bei unterschiedlichen Steuersätzen
Enthält eine Rechnung Positionen mit 7 % und 19 %, musst du das Entgelt nach Steuersätzen aufschlüsseln. Das verlangt § 14 Abs. 4 Nr. 7 UStG ausdrücklich. Ein Gesamtrabatt muss deshalb anteilig auf beide Steuersätze verteilt werden, sonst stimmt die ausgewiesene Steuer nicht.
Beispiel: Eine Autorin verkauft auf einer Lesung ein Buch (7 %, 50,00 € netto) und ein Workshop-Set mit Material (19 %, 100,00 € netto) und gewährt 10 % auf alles.
| Steuersatz | Netto vor Rabatt | 10 % Rabatt | Netto nach Rabatt | Umsatzsteuer | Brutto |
|---|---|---|---|---|---|
| 7 % | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| 19 % | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| Gesamt | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
Am einfachsten vermeidest du Fehler, indem du bei gemischten Steuersätzen den Rabatt direkt pro Position gibst. Mehr zu den Sätzen und zur Vorsteuer findest du in unserem Ratgeber zur Umsatzsteuer für Selbstständige.
Sonderfall Kleinunternehmer
Nutzt du die Kleinunternehmerregelung, weist du keine Umsatzsteuer aus. Der Rabatt mindert dann einfach den Rechnungsbetrag, die Aufteilung nach Steuersätzen entfällt. Wichtig bleibt der Hinweis auf die Steuerbefreiung, den wir im Beitrag zur Kleinunternehmer-Rechnung erklären.
So formulierst du den Preisnachlass
Gute Formulierungen sind kurz und eindeutig. Sie sagen, worauf sich der Nachlass bezieht, wie hoch er ist und warum er gewährt wird. Bewährt haben sich diese Varianten:
Sofort gewährter Rabatt
- „abzgl. 10 % Treuerabatt auf Position 1: −200,00 €“
- „Mengenrabatt ab 50 Stück, 5 %: −112,00 €“
- „Nachlass laut Angebot Nr. 2026-041 vom 3. September: −150,00 € netto“
- „Der Rabatt ist im Rechnungsbetrag bereits berücksichtigt.“
Vereinbarter Nachlass, Höhe noch offen
Für Boni und Rabatte, die erst später feststehen, nennen die IHK Frankfurt und die IHK Ostthüringen Hinweise wie:
- „Es bestehen Rabatt- oder Bonusvereinbarungen.“
- „Entgeltminderungen ergeben sich aus unseren aktuellen Rahmen- und Konditionsvereinbarungen.“
Noch sicherer wird es, wenn du die Vereinbarung konkret benennst, etwa „gemäß Rahmenvertrag vom 12. Januar 2026“. Dann findet jeder Prüfer das passende Dokument sofort.
Was du vermeiden solltest
- Vage Zeilen wie „Sonderpreis“ ohne Ausgangspreis.
- Einen Rabatt ohne Angabe, ob netto oder brutto.
- Einen Rabatt, der unter der Umsatzsteuerzeile steht und so aussieht, als würde er die Steuer mindern.
Rabatt, Skonto und Bonus: der Unterschied
Alle drei mindern am Ende das Entgelt, aber zu unterschiedlichen Zeitpunkten und aus unterschiedlichen Gründen. Das wirkt sich darauf aus, was auf der Rechnung steht.
| Rabatt | Skonto | Bonus | |
|---|---|---|---|
| Anlass | Treue, Menge, Aktion, Verhandlung | Zahlung innerhalb einer kurzen Frist | Erreichter Umsatz in einem Zeitraum |
| Zeitpunkt | Bei oder vor der Rechnung | Bei der Zahlung | Meist nach Ablauf des Zeitraums |
| Auf der Rechnung | Als Abzug mit Betrag | Als Hinweis mit Satz und Frist | Als Hinweis auf die Vereinbarung |
| Steuer | Sofort auf den geminderten Betrag | Wird erst bei Inanspruchnahme korrigiert | Wird bei Gewährung korrigiert |
Für Skonto reicht nach der IHK Ostthüringen ein Zusatz wie „2 % Skonto bei Zahlung bis …“. Der Rechnungsbetrag bleibt zunächst der volle Betrag, denn ob der Kunde das Skonto zieht, weißt du beim Schreiben noch nicht. Ein Rabatt dagegen ist sofort im Betrag enthalten. Rabatt und Skonto lassen sich kombinieren: Das Skonto rechnet sich dann vom bereits rabattierten Bruttobetrag.
Nachlass nach der Rechnung: Was dann gilt
Reklamiert ein Kunde eine Leistung und du gewährst ihm danach einen Preisnachlass, hat sich das Entgelt geändert. Nach § 17 UStG musst du dann die geschuldete Umsatzsteuer berichtigen, und dein Kunde, wenn er vorsteuerabzugsberechtigt ist, seinen Vorsteuerabzug. Die Berichtigung erfolgt für den Zeitraum, in dem sich das Entgelt geändert hat, also in der Umsatzsteuer-Voranmeldung dieses Monats oder Quartals.
So gehst du praktisch vor:
- Halte den Nachlass schriftlich fest, etwa per E-Mail mit Betrag und Grund.
- Stelle einen Korrekturbeleg aus, der sich eindeutig auf die ursprüngliche Rechnung bezieht (Rechnungsnummer und Datum), und weise den Nachlass netto, die anteilige Steuer und den Bruttobetrag aus.
- Erfasse den Beleg im Monat der Änderung und mindere dort Umsatz und Umsatzsteuer.
- Erstatte dem Kunden den Betrag oder verrechne ihn mit der offenen Forderung.
Davon zu unterscheiden ist ein echter Fehler in der Rechnung, etwa ein vergessener vereinbarter Rabatt. Dann ist die Rechnung selbst falsch und muss berichtigt oder storniert werden. Wie das sauber geht, zeigt unser Ratgeber zu Stornorechnung und Rechnungskorrektur. Bei Rechnungen über Anzahlungen und Teilbeträge kommt hinzu, dass der Nachlass in der Schlussrechnung richtig verrechnet werden muss; dazu mehr im Beitrag zur Abschlagsrechnung.
Rabatte richtig buchen
Für die Buchhaltung hängt es wieder vom Zeitpunkt ab:
- Sofortrabatt auf der Rechnung: Du buchst nur den geminderten Nettobetrag als Erlös und die darauf entfallende Umsatzsteuer. Der Rabatt selbst taucht in der Buchhaltung nicht als eigener Posten auf, er ist im Erlös schon enthalten.
- Nachträglicher Nachlass oder Bonus: Du buchst den Betrag als Erlösschmälerung und korrigierst die Umsatzsteuer anteilig. So bleibt der ursprüngliche Umsatz sichtbar, und du siehst am Jahresende, wie viel dich Nachlässe gekostet haben.
- Skonto: Zieht der Kunde Skonto, buchst du die Differenz als gewährtes Skonto, ebenfalls mit Korrektur der Umsatzsteuer.
In der Einnahmenüberschussrechnung zählt am Ende, was tatsächlich gezahlt wurde. Wer bilanziert, bucht die Forderung zunächst in voller Höhe und korrigiert sie bei Gewährung. Welche Konten in deinem Kontenrahmen genau passen, klärst du im Zweifel mit deiner Steuerberatung, vor allem wenn du regelmäßig Boni oder Staffelrabatte gewährst.
Häufige Fehler bei Rechnungen mit Rabatt
Rabattfehler treffen nicht nur dich, sondern auch deinen Kunden. Das Finanzressort Bremen weist darauf hin, dass Leistungsempfänger Rechnungen auf Vollständigkeit und Richtigkeit prüfen sollten, weil bei Fehlern der Vorsteuerabzug gefährdet ist. Ein Geschäftskunde wird eine fehlerhafte Rechnung also zurückschicken. Diese Fehler sehen wir am häufigsten:
- Steuer auf den Betrag vor Rabatt gerechnet. Dann weist du zu viel Umsatzsteuer aus und schuldest sie dem Finanzamt auch.
- Brutto- und Nettonachlass vermischt. Ein „Nachlass 100 €“ ohne Zusatz lässt offen, welche Steuer darin steckt.
- Gesamtrabatt bei gemischten Steuersätzen nicht aufgeteilt. Die Aufschlüsselung nach Steuersätzen fehlt dann, und mit ihr eine Pflichtangabe.
- Bonus vereinbart, Hinweis vergessen. Steht die Bonusvereinbarung nicht auf der Rechnung, fehlt eine Pflichtangabe.
- Kulanz nach der Rechnung ohne Beleg. Ohne Korrekturbeleg fehlt die Grundlage, um Umsatzsteuer und Vorsteuer anzupassen.
- Rabatt im Angebot, aber nicht auf der Rechnung. Was im Angebot zugesagt war, muss sich in der Rechnung wiederfinden.
Unsere Sicht: Rabatte sind ein Rechenproblem, kein Formulierungsproblem
Wir sehen bei vielen Selbstständigen und kleinen Unternehmen dasselbe Muster. Den Rabatt selbst zu geben fällt leicht. Schwierig wird es, wenn er von Hand in eine Rechnungsvorlage eingetragen wird: Dann wird die Steuer auf den alten Betrag gerechnet, der Nachlass landet unter der Steuerzeile, oder die Aufteilung auf 7 % und 19 % fehlt. Keiner dieser Fehler hat mit dem guten Willen zu tun, alles richtig zu machen. Sie entstehen, weil eine Tabelle nicht weiß, was das Umsatzsteuergesetz verlangt.
Unser Rat ist deshalb schlicht: Lege die Rechenregel einmal fest und lass sie dann von deinem Werkzeug anwenden. Rabatt immer vom Netto, immer als eigene Zeile, immer mit Bezug auf Angebot oder Vereinbarung. Und halte jeden Nachlass, den du nach der Rechnung gewährst, schriftlich fest, denn spätestens bei der Umsatzsteuer-Voranmeldung brauchst du den Beleg. Gerade wer noch am Anfang steht oder in einer anderen Sprache als Deutsch arbeitet, gewinnt viel, wenn die Software die Logik übernimmt und er sich auf den Kunden konzentrieren kann.
— Paulo
Rechnungen mit Kontelio schreiben
Mit Kontelio schreibst du Rechnungen und E-Rechnungen im Format ZUGFeRD und XRechnung, verwaltest Kunden und Lieferanten und erfasst Belege per Foto. Die Zahlen fließen direkt in deine Einnahmenüberschussrechnung und deine Umsatzsteuer-Voranmeldung, die du über die ELSTER-Anbindung einreichst. Fristerinnerungen sorgen dafür, dass kein Termin durchrutscht, und die Oberfläche lässt sich mehrsprachig nutzen. Du kannst Kontelio 30 Tage kostenlos und ohne Kreditkarte testen. Danach beginnt der Tarif Start bei 9,90 € im Monat oder 99 € im Jahr; alle Tarife findest du auf unserer Seite mit den Preisen für Kontelio.
Häufige Fragen zum Rabatt auf der Rechnung
Muss ein Rabatt auf der Rechnung stehen?
Jede im Voraus vereinbarte Entgeltminderung muss auf der Rechnung stehen, sofern sie nicht schon im Preis berücksichtigt ist. Ein sofort abgezogener Rabatt ist bereits im Entgelt enthalten, du solltest ihn aber zur Klarheit trotzdem als eigene Zeile zeigen. Steht die Höhe noch nicht fest, genügt ein Hinweis auf die schriftliche Rabatt- oder Bonusvereinbarung.
Wird der Rabatt vom Netto oder vom Brutto abgezogen?
Auf der Rechnung ziehst du den Rabatt vom Nettobetrag ab und rechnest dann die Umsatzsteuer auf den geminderten Betrag. Bei einem Prozentrabatt ist das Ergebnis rechnerisch dasselbe wie ein Abzug vom Brutto. Bei festen Beträgen musst du dagegen angeben, ob netto oder brutto gemeint ist.
Wie schreibe ich einen Rabatt auf die Rechnung?
Schreibe den Ausgangspreis, darunter den Nachlass mit Prozentsatz und Betrag, etwa „abzgl. 10 % Treuerabatt: −200,00 €“, und dann den neuen Nettobetrag. Erst danach folgen Umsatzsteuer und Rechnungsbetrag. Ein kurzer Grund oder ein Bezug auf das Angebot macht die Zeile für den Kunden nachvollziehbar.
Was ist der Unterschied zwischen Rabatt und Skonto?
Ein Rabatt senkt den Preis sofort und steht als Abzug auf der Rechnung. Skonto ist ein Nachlass für schnelles Zahlen, der nur als Hinweis mit Prozentsatz und Frist auf der Rechnung steht. Die Umsatzsteuer wird beim Skonto erst korrigiert, wenn der Kunde es tatsächlich zieht.
Was tue ich, wenn ich den Rabatt vergessen habe?
War der Rabatt vereinbart und fehlt auf der Rechnung, ist die Rechnung fehlerhaft. Hat der Kunde noch nicht gezahlt, korrigierst du sie; ist schon gezahlt, stellst du eine Stornorechnung und danach eine neue, korrekte Rechnung aus. Bei Unsicherheit, vor allem bei hohen Beträgen oder gemischten Steuersätzen, lass die Korrektur von deiner Steuerberatung prüfen.
Quellen
- Umsatzsteuer-Anwendungserlass, Abschnitt 14.5: Pflichtangaben in der Rechnung (BMF)
- § 10 UStG: Bemessungsgrundlage für Lieferungen und sonstige Leistungen
- § 17 UStG: Änderung der Bemessungsgrundlage (BMF Umsatzsteuer-Handausgabe)
- IHK Ostthüringen: Pflichtangaben auf Rechnungen
- IHK Frankfurt am Main: Rechnungen, Pflichtangaben in der Rechnung
- Verbraucherzentrale NRW: „Mehrwertsteuer geschenkt“ bei Rabattaktionen
- Die Senatorin für Finanzen Bremen: Merkblatt Anforderungen an Rechnungen