 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.
Rechnung mit Rabatt: كيف تُظهر الخصم على الفاتورة وتحسبه بشكل صحيح
أكثر الطرق أمانًا لإظهار الخصم (Rabatt) على الفاتورة (Rechnung) هي التالية: يأتي أولًا السعر الصافي الأصلي، وتحته الخصم في سطر مستقل (بالنسبة المئوية أو كمبلغ)، ثم المبلغ الصافي بعد التخفيض. وعلى هذا المبلغ تحسب ضريبة القيمة المضافة (Umsatzsteuer). بهذا يرى عميلك ومكتب الضرائب المحلي (Finanzamt) بنظرة واحدة ما تم الاتفاق عليه، وما المقابل الذي يخضع فعليًا لضريبة القيمة المضافة. وإذا لم يكن مقدار الخصم معروفًا بعد عند إصدار الفاتورة، كالمكافأة السنوية مثلًا، فتكفي الإشارة إلى الاتفاق المكتوب. فيما يلي تجد الأسس القانونية، وأمثلة حسابية لخصم البند والخصم الإجمالي، وصيغًا جاهزة، والقواعد الخاصة بتخفيضات الأسعار التي تُمنح بعد إصدار الفاتورة.
باختصار
- كل تخفيض للمقابل (Entgelt) متفق عليه مسبقًا يجب أن يظهر على الفاتورة، ما لم يكن مُدرجًا في السعر أصلًا. هذا ما تنص عليه § 14 Abs. 4 Nr. 7 UStG.
- تحسب ضريبة القيمة المضافة دائمًا على المبلغ الصافي بعد خصم الـ Rabatt. وفي حالة الخصم بالنسبة المئوية تكون النتيجة الحسابية واحدة، سواء خصمت قبل الضريبة أو بعدها.
- يمكن أن يخفّض الخصم بندًا واحدًا أو المبلغ الإجمالي. وعند اختلاف نسب الضريبة يجب توزيعه على هذه النسب.
- الخصم (Rabatt) وخصم الدفع المبكر (Skonto) أمران مختلفان: الخصم يخفّض السعر فورًا، أما الـ Skonto فهو مكافأة على السداد السريع ولا يسري إلا عند الدفع.
- الخصم الممنوح بعد الفاتورة يغيّر الوعاء الضريبي (Bemessungsgrundlage). عندها تصحح أنت ضريبة القيمة المضافة، ويصحح عميلك ضريبة المدخلات (Vorsteuer) الخاصة به.
المحتويات
- ما يشترطه قانون ضريبة القيمة المضافة بشأن الخصم
- خصم البند أو الخصم الإجمالي: طريقتان
- هل يُخصم الـ Rabatt قبل ضريبة القيمة المضافة أم بعدها؟
- الخصم عند اختلاف نسب الضريبة
- كيف تصوغ تخفيض السعر
- Rabatt وSkonto وBonus: الفرق بينها
- الخصم بعد الفاتورة: ما الذي يسري حينها
- تسجيل الخصومات محاسبيًا بشكل صحيح
- أخطاء شائعة في الفواتير التي تتضمن خصمًا
- رأينا: الخصومات مسألة حسابية لا مسألة صياغة
- إنشاء الفواتير مع Kontelio
- أسئلة شائعة حول الخصم على الفاتورة
- المصادر
ما يشترطه قانون ضريبة القيمة المضافة بشأن الخصم
البيانات الإلزامية في الفاتورة منصوص عليها في § 14 Abs. 4 UStG. ويشترط البند رقم 7 ذكر المقابل مفصّلًا حسب نسب الضريبة والإعفاءات الضريبية، إضافة إلى كل تخفيض للمقابل متفق عليه مسبقًا، ما لم يكن قد أُخذ في الحسبان ضمن المقابل. وتشرح الإدارة الضريبية ذلك في Umsatzsteuer-Anwendungserlass (التعميم التطبيقي لضريبة القيمة المضافة)، القسم 14.5. وفيه أيضًا نقطة توفر الكثير من العمل في الممارسة: يمكن أن تتكون الفاتورة من عدة مستندات تحتوي مجتمعة على جميع البيانات الإلزامية.
عمليًا، يعني ذلك أنك تميّز بين ثلاث حالات:
- الخصم معروف عند إصدار الفاتورة ويُخصم فورًا. في هذه الحالة يكون قد أُخذ في الحسبان ضمن المقابل. ومع ذلك تُظهره في سطر مستقل، لأن ذلك أوضح ويجنّبك الاستفسارات.
- الخصم متفق عليه، لكن مقداره لم يتحدد بعد. من الأمثلة النموذجية مكافآت حجم المبيعات في نهاية السنة أو الخصومات المتدرجة التي تعتمد على الكمية الإجمالية. هنا تكفي، وفقًا لـ IHK Ostthüringen، إشارة عامة إلى اتفاق الشروط.
- الخصم يُتفق عليه بعد الفاتورة فقط، مثلًا كبادرة حسن نية بعد شكوى. هذا ليس من البيانات الإلزامية للفاتورة الأصلية، بل هو تغيير لاحق في الوعاء الضريبي. المزيد عن ذلك أدناه.
للإشارة العامة في الحالة الثانية شرط: يجب أن يكون التخفيض قابلًا للتحقق بسهولة ووضوح. وتؤكد IHK Frankfurt أنه لا بد لذلك من وجود اتفاق مكتوب يمكن تقديمه فورًا عند الطلب. أي أن الاتفاق الشفهي عبر الهاتف لا يكفي.
أما البيانات الأخرى التي تحتاجها الفاتورة، من الرقم الضريبي (Steuernummer) إلى تاريخ تقديم الخدمة، فقد جمعناها في دليلنا كتابة الفاتورة مع جميع البيانات الإلزامية.
خصم البند أو الخصم الإجمالي: طريقتان
يمكنك أن تنسب الخصم إلى بند واحد أو أن تمنحه على الفاتورة كلها. كلا الأمرين جائز. المهم أن تبقى الفاتورة مفهومة وأن تُحسب ضريبة القيمة المضافة على المبلغ الصحيح.
الخصم على بند واحد
يناسب خصم البند عندما يسري التخفيض على خدمة معينة فقط، مثلًا لأنك تمنح عميلًا دائمًا سعرًا أفضل للتصميم المفاهيمي، بينما تحتسب الاستضافة بسعر القائمة.
| البند | الكمية | سعر الوحدة الصافي | الخصم | الإجمالي الصافي |
|---|---|---|---|---|
| إعادة تصميم الموقع | 1 | 2.000,00 € | 10 % (−200,00 €) | 1.800,00 € |
| استضافة، 12 شهرًا | 1 | 240,00 € | – | 240,00 € |
| المجموع الصافي | 2.040,00 € | |||
| مضافًا إليه 19 % ضريبة القيمة المضافة | 387,60 € | |||
| مبلغ الفاتورة | 2.427,60 € |
الخصم على المبلغ الإجمالي
يناسب الخصم الإجمالي عندما يسري التخفيض على الطلب بأكمله، مثلًا كخصم افتتاحي أو خصم كمية. تخصمه من المجموع الفرعي الصافي، ثم تحسب الضريبة بعد ذلك فقط.
| البند | المبلغ |
|---|---|
| إعادة تصميم الموقع | 2.000,00 € |
| استضافة، 12 شهرًا | 240,00 € |
| المجموع الفرعي الصافي | 2.240,00 € |
| ناقص 5 % خصم العملاء الجدد | −112,00 € |
| المجموع الصافي | 2.128,00 € |
| مضافًا إليه 19 % ضريبة القيمة المضافة | 404,32 € |
| مبلغ الفاتورة | 2.532,32 € |
مبلغ ثابت بدلًا من النسبة المئوية
بدلًا من النسبة المئوية يمكنك أيضًا خصم مبلغ ثابت، مثل «خصم 150,00 €». اكتب معه ما إذا كان المبلغ صافيًا أم إجماليًا. خصم ثابت بقيمة 150,00 € صافي من المجموع الفرعي أعلاه ينتج 2.090,00 € صافي، و397,10 € ضريبة قيمة مضافة، و2.487,10 € إجمالي. أما إذا كان المقصود 150,00 € إجمالي، فهي تتضمن ضريبة القيمة المضافة: الحصة الصافية 126,05 € والضريبة 23,95 €. ومن لا يفصل بينهما بدقة، ينتهي به الأمر إلى إظهار ضريبة خاطئة.
المعادلات للتحقق من الحساب
- مبلغ الخصم = السعر الصافي × نسبة الخصم ÷ 100
- السعر الصافي بعد الخصم = السعر الصافي × (1 − نسبة الخصم ÷ 100)
- ضريبة القيمة المضافة = السعر الصافي بعد الخصم × نسبة الضريبة ÷ 100
- الحصة الصافية من خصم إجمالي = الخصم الإجمالي ÷ 1,19 (عند 19 %) أو ÷ 1,07 (عند 7 %)
هل يُخصم الـ Rabatt قبل ضريبة القيمة المضافة أم بعدها؟
الإجابة المختصرة: تحسب انطلاقًا من المبلغ الصافي. وفقًا لـ § 10 Abs. 1 UStG تُقاس العملية بالمقابل، أي بما يدفعه العميل مطروحًا منه ضريبة القيمة المضافة. فإذا منحت خصمًا، ينخفض هذا المقابل، وتنخفض معه الضريبة.
في حالة الخصم بالنسبة المئوية لا يؤثر الترتيب حسابيًا. مثال بمبلغ 1.000,00 € صافي وخصم 10 %:
- الخصم أولًا ثم الضريبة: 1.000,00 € × 0,9 = 900,00 €، منها ضريبة 19 % = 171,00 €، والإجمالي 1.071,00 €.
- الضريبة أولًا ثم الخصم: 1.000,00 € × 1,19 = 1.190,00 €، ناقص 10 % = 1.071,00 €.
النتيجة واحدة، وقد يختلف سنت واحد على الأكثر بسبب التقريب في المبالغ غير المستديرة. ومع ذلك تعرض على الفاتورة الطريقة الأولى، لأن البيانات الإلزامية تشترط ذكر المقابل الصافي والضريبة المترتبة عليه.
فخ «ضريبة القيمة المضافة هدية منا» (Mehrwertsteuer geschenkt)
يختلف الأمر عندما يُخلط بين الخصم والضريبة نفسها. وتوضح Verbraucherzentrale NRW (مركز حماية المستهلك في ولاية شمال الراين وستفاليا) ذلك حسابيًا: إذا خصمت 19 % من 119 € إجمالي، يبقى 96,39 € وليس 100 €. وللوصول فعلًا إلى السعر الصافي، يكفي خصم نحو 15,966 % من المبلغ الإجمالي. والسبب: نسبة الضريبة 19 % تُضاف إلى السعر الصافي، أما الخصم بالنسبة المئوية فيُطرح من السعر الإجمالي الأعلى.
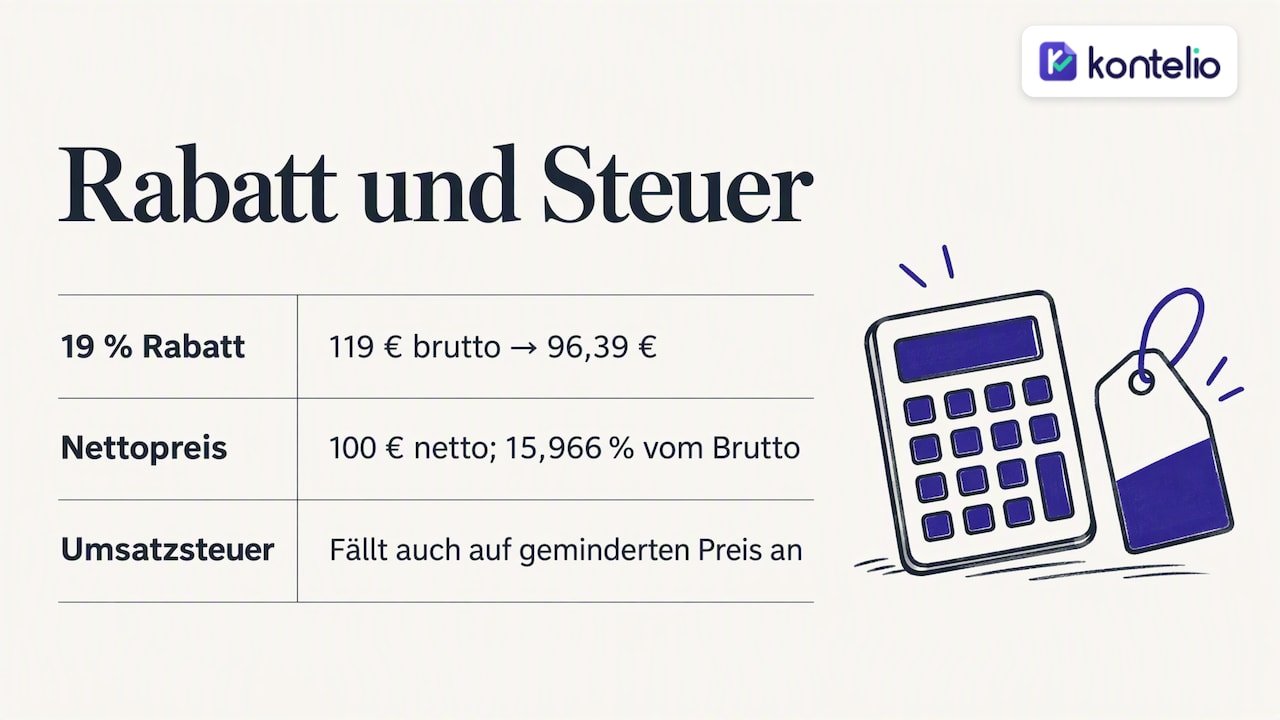
بالنسبة لفاتورتك يعني ذلك: إذا وعدت عميلًا من الأفراد بأن «ضريبة القيمة المضافة هدية منك»، فحدد مسبقًا ما إذا كنت ستخصم 19 % من المبلغ الإجمالي أو ستعتمد السعر الصافي سعرًا نهائيًا. ثم اكتب الخصم على الفاتورة كمبلغ. وتبقى ضريبة القيمة المضافة مستحقة رغم ذلك، لكن على السعر المخفّض.
الخصم عند اختلاف نسب الضريبة
إذا تضمنت الفاتورة بنودًا بنسبة 7 % وأخرى بنسبة 19 %، فعليك تفصيل المقابل حسب نسب الضريبة. هذا ما تشترطه § 14 Abs. 4 Nr. 7 UStG صراحة. لذلك يجب توزيع الخصم الإجمالي بالتناسب على النسبتين، وإلا فلن تكون الضريبة المُظهرة صحيحة.
مثال: كاتبة تبيع في أمسية قراءة كتابًا (7 %، 50,00 € صافي) ومجموعة ورشة عمل مع مواد (19 %، 100,00 € صافي)، وتمنح خصمًا بنسبة 10 % على الكل.
| نسبة الضريبة | الصافي قبل الخصم | خصم 10 % | الصافي بعد الخصم | ضريبة القيمة المضافة | الإجمالي |
|---|---|---|---|---|---|
| 7 % | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| 19 % | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| المجموع | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
أسهل طريقة لتجنب الأخطاء عند اختلاط نسب الضريبة هي منح الخصم مباشرة على كل بند. المزيد عن النسب وعن ضريبة المدخلات تجده في دليلنا حول ضريبة القيمة المضافة (Umsatzsteuer) للمستقلين.
حالة خاصة: صغار المشاريع (Kleinunternehmer)
إذا كنت تستفيد من نظام صغار المشاريع (Kleinunternehmerregelung)، فلا تُظهر ضريبة القيمة المضافة. عندها يخفّض الخصم ببساطة مبلغ الفاتورة، ولا حاجة للتوزيع حسب نسب الضريبة. لكن تبقى الإشارة إلى الإعفاء الضريبي مهمة، وهو ما نشرحه في مقالنا حول فاتورة صغار المشاريع (Kleinunternehmer-Rechnung).
كيف تصوغ تخفيض السعر
الصيغ الجيدة قصيرة وواضحة. فهي تبيّن على ماذا يسري الخصم، وما مقداره، ولماذا يُمنح. وقد أثبتت الصيغ التالية جدواها:
خصم ممنوح فورًا
- «ناقص 10 % خصم الولاء على البند 1: −200,00 €»
- «خصم كمية ابتداءً من 50 قطعة، 5 %: −112,00 €»
- «خصم وفقًا للعرض رقم 2026-041 بتاريخ 3 سبتمبر: −150,00 € صافي»
- «الخصم مُدرج بالفعل في مبلغ الفاتورة.»
خصم متفق عليه، ومقداره لم يتحدد بعد
للمكافآت والخصومات التي لا تتحدد إلا لاحقًا، تقترح IHK Frankfurt وIHK Ostthüringen إشارات مثل:
- «توجد اتفاقيات خصم أو مكافآت.»
- «تخفيضات المقابل تنتج عن اتفاقياتنا الإطارية واتفاقيات الشروط السارية.»
ويكون الأمر أكثر أمانًا إذا سمّيت الاتفاق بشكل محدد، مثل «وفقًا للعقد الإطاري المؤرخ 12 يناير 2026». عندها يجد أي مدقق المستند المناسب فورًا.
ما ينبغي تجنبه
- أسطر غامضة مثل «سعر خاص» دون ذكر السعر الأصلي.
- خصم دون بيان ما إذا كان صافيًا أم إجماليًا.
- خصم يقع تحت سطر ضريبة القيمة المضافة فيبدو وكأنه يخفّض الضريبة.
Rabatt وSkonto وBonus: الفرق بينها
الثلاثة تخفّض المقابل في النهاية، لكن في أوقات مختلفة ولأسباب مختلفة. وهذا يؤثر على ما يُكتب في الفاتورة.
| الخصم (Rabatt) | خصم الدفع المبكر (Skonto) | المكافأة (Bonus) | |
|---|---|---|---|
| السبب | الولاء، الكمية، العروض الترويجية، التفاوض | السداد خلال مهلة قصيرة | بلوغ حجم مبيعات معين خلال فترة |
| التوقيت | عند إصدار الفاتورة أو قبلها | عند الدفع | غالبًا بعد انتهاء الفترة |
| على الفاتورة | كخصم بمبلغ محدد | كإشارة مع النسبة والمهلة | كإشارة إلى الاتفاق |
| الضريبة | فورًا على المبلغ المخفّض | تُصحَّح فقط عند الاستفادة منه | تُصحَّح عند منحها |
بالنسبة للـ Skonto، تكفي وفقًا لـ IHK Ostthüringen إضافة مثل «2 % Skonto عند السداد حتى …». ويبقى مبلغ الفاتورة في البداية هو المبلغ الكامل، لأنك لا تعرف عند كتابة الفاتورة ما إذا كان العميل سيستفيد من الـ Skonto. أما الخصم فيكون مُدرجًا في المبلغ فورًا. ويمكن الجمع بين الخصم والـ Skonto: عندها يُحسب الـ Skonto من المبلغ الإجمالي بعد الخصم.
الخصم بعد الفاتورة: ما الذي يسري حينها
إذا اشتكى عميل من خدمة ومنحته بعدها تخفيضًا في السعر، فقد تغيّر المقابل. ووفقًا لـ § 17 UStG يجب عليك حينها تصحيح ضريبة القيمة المضافة المستحقة، ويجب على عميلك، إن كان يحق له خصم ضريبة المدخلات، تصحيح خصم ضريبة المدخلات (Vorsteuerabzug) لديه. ويتم التصحيح عن الفترة التي تغيّر فيها المقابل، أي في الإقرار المسبق لضريبة القيمة المضافة لذلك الشهر أو الربع، وهو UStVA (الإقرار الضريبي المسبق الدوري لضريبة القيمة المضافة).
عمليًا تتصرف على النحو التالي:
- وثّق الخصم كتابيًا، مثلًا عبر بريد إلكتروني يتضمن المبلغ والسبب.
- أصدر مستند تصحيح يشير بوضوح إلى الفاتورة الأصلية (رقم الفاتورة وتاريخها)، وأظهر فيه الخصم الصافي والضريبة المقابلة والمبلغ الإجمالي.
- سجّل المستند في شهر التغيير، وخفّض فيه الإيرادات وضريبة القيمة المضافة.
- أعد المبلغ إلى العميل أو قم بمقاصته مع المبلغ المستحق غير المسدد.
ويجب التمييز بين ذلك وبين خطأ حقيقي في الفاتورة، مثل نسيان خصم متفق عليه. في هذه الحالة تكون الفاتورة نفسها خاطئة ويجب تصحيحها أو إلغاؤها. وكيف يتم ذلك بشكل سليم، يوضحه دليلنا حول Stornorechnung وRechnungskorrektur (فاتورة الإلغاء أو التصحيح). وفي فواتير الدفعات المقدمة والمبالغ الجزئية، يُضاف إلى ذلك ضرورة احتساب الخصم بشكل صحيح في الفاتورة النهائية؛ المزيد عن ذلك في المقال حول فاتورة الدفعة الجزئية (Abschlagsrechnung).
تسجيل الخصومات محاسبيًا بشكل صحيح
في المحاسبة يعتمد الأمر مجددًا على التوقيت:
- خصم فوري على الفاتورة: تسجّل فقط المبلغ الصافي المخفّض كإيراد، وضريبة القيمة المضافة المترتبة عليه. أما الخصم نفسه فلا يظهر في المحاسبة كبند مستقل، لأنه مُدرج بالفعل في الإيراد.
- خصم أو مكافأة لاحقة: تسجّل المبلغ كتخفيض للإيرادات (Erlösschmälerung) وتصحح ضريبة القيمة المضافة بالتناسب. بهذا تبقى الإيرادات الأصلية ظاهرة، وترى في نهاية السنة كم كلّفتك الخصومات.
- Skonto: إذا استفاد العميل من الـ Skonto، تسجّل الفرق كخصم دفع مبكر ممنوح، مع تصحيح ضريبة القيمة المضافة كذلك.
في حساب فائض الإيرادات EÜR (Einnahmenüberschussrechnung) ما يُحتسب في النهاية هو ما دُفع فعليًا. أما من يعدّ ميزانية عمومية (Bilanz) فيسجّل المبلغ المستحق أولًا بكامل قيمته ويصححه عند منح الخصم. وأي الحسابات في مخطط الحسابات القياسي (Kontenrahmen) الخاص بك هي المناسبة تحديدًا، توضّحه عند الشك مع مستشارك الضريبي (Steuerberater)، خاصة إذا كنت تمنح مكافآت أو خصومات متدرجة بانتظام.
أخطاء شائعة في الفواتير التي تتضمن خصمًا
أخطاء الخصم لا تضرك أنت فقط، بل تضر عميلك أيضًا. ويشير Finanzressort Bremen (الإدارة المالية في بريمن) إلى أن متلقي الخدمة ينبغي أن يفحص الفواتير من حيث الاكتمال والصحة، لأن خصم ضريبة المدخلات يصبح مهددًا عند وجود أخطاء. لذلك سيعيد العميل التجاري الفاتورة الخاطئة. وهذه هي الأخطاء الأكثر شيوعًا التي نراها:
- حساب الضريبة على المبلغ قبل الخصم. عندها تُظهر ضريبة قيمة مضافة أكثر من اللازم، وتصبح مدينًا بها لمكتب الضرائب أيضًا.
- الخلط بين الخصم الإجمالي والصافي. عبارة «خصم 100 €» دون إضافة تترك غامضًا مقدار الضريبة المتضمنة فيه.
- عدم توزيع الخصم الإجمالي عند اختلاط نسب الضريبة. عندها يغيب التفصيل حسب نسب الضريبة، ومعه أحد البيانات الإلزامية.
- الاتفاق على مكافأة ونسيان الإشارة إليها. إذا لم يُذكر اتفاق المكافأة على الفاتورة، يغيب أحد البيانات الإلزامية.
- بادرة حسن نية بعد الفاتورة دون مستند. دون مستند تصحيح يغيب الأساس لتعديل ضريبة القيمة المضافة وضريبة المدخلات.
- خصم في العرض لكن ليس في الفاتورة. ما تم الالتزام به في العرض يجب أن ينعكس في الفاتورة.
رأينا: الخصومات مسألة حسابية لا مسألة صياغة
نلاحظ النمط نفسه لدى كثير من المستقلين والشركات الصغيرة. منح الخصم بحد ذاته أمر سهل. لكن الصعوبة تبدأ عندما يُدخل يدويًا في نموذج فاتورة: عندها تُحسب الضريبة على المبلغ القديم، أو يقع الخصم تحت سطر الضريبة، أو يغيب التوزيع على 7 % و19 %. ولا علاقة لأي من هذه الأخطاء بالنية الحسنة في فعل كل شيء بشكل صحيح. إنها تنشأ لأن جدول البيانات لا يعرف ما يشترطه قانون ضريبة القيمة المضافة.
لذلك نصيحتنا بسيطة: حدد قاعدة الحساب مرة واحدة، ثم دع أداتك تطبقها. الخصم دائمًا من المبلغ الصافي، ودائمًا في سطر مستقل، ودائمًا مع إشارة إلى العرض أو الاتفاق. ووثّق كتابيًا كل خصم تمنحه بعد الفاتورة، لأنك ستحتاج إلى المستند على أبعد تقدير عند تقديم UStVA. وخصوصًا من هو في بداية الطريق أو يعمل بلغة غير الألمانية، يكسب الكثير عندما يتولى البرنامج المنطق الحسابي ويتفرغ هو للتركيز على العميل.
— Paulo
إنشاء الفواتير مع Kontelio
مع Kontelio تُنشئ الفواتير والفواتير الإلكترونية المهيكلة (E-Rechnung) بصيغتي ZUGFeRD (صيغة هجينة) وXRechnung (الصيغة الألمانية للفاتورة الإلكترونية)، وتدير العملاء والموردين، وتلتقط المستندات بالتصوير. وتنتقل الأرقام مباشرة إلى حساب فائض الإيرادات EÜR وإلى UStVA، اللذين تقدمهما عبر الربط مع ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني). وتضمن تذكيرات المواعيد ألا يفوتك أي موعد، كما يمكن استخدام الواجهة بعدة لغات. يمكنك تجربة Kontelio لمدة 30 يومًا مجانًا ودون بطاقة ائتمان. بعد ذلك تبدأ الباقة Start بسعر 9,90 € شهريًا أو 99 € سنويًا؛ وتجد جميع الباقات في صفحة أسعار Kontelio.
أسئلة شائعة حول الخصم على الفاتورة
هل يجب أن يظهر الخصم على الفاتورة؟
كل تخفيض للمقابل متفق عليه مسبقًا يجب أن يظهر على الفاتورة، ما لم يكن قد أُخذ في الحسبان ضمن السعر. والخصم المطروح فورًا يكون مُدرجًا بالفعل في المقابل، لكن ينبغي مع ذلك إظهاره في سطر مستقل من أجل الوضوح. وإذا لم يتحدد المقدار بعد، فتكفي الإشارة إلى اتفاق الخصم أو المكافأة المكتوب.
هل يُخصم الـ Rabatt من المبلغ الصافي أم الإجمالي؟
على الفاتورة تخصم الـ Rabatt من المبلغ الصافي، ثم تحسب ضريبة القيمة المضافة على المبلغ المخفّض. وفي حالة الخصم بالنسبة المئوية تكون النتيجة حسابيًا هي نفسها كالخصم من المبلغ الإجمالي. أما في المبالغ الثابتة، فيجب عليك بيان ما إذا كان المقصود صافيًا أم إجماليًا.
كيف أكتب الخصم على الفاتورة؟
اكتب السعر الأصلي، وتحته الخصم بالنسبة المئوية والمبلغ، مثل «ناقص 10 % خصم الولاء: −200,00 €»، ثم المبلغ الصافي الجديد. وبعد ذلك فقط تأتي ضريبة القيمة المضافة ومبلغ الفاتورة. وسبب قصير أو إشارة إلى العرض يجعلان السطر مفهومًا للعميل.
ما الفرق بين Rabatt وSkonto؟
الـ Rabatt يخفّض السعر فورًا ويظهر كخصم على الفاتورة. أما الـ Skonto فهو خصم مقابل السداد السريع، ولا يظهر على الفاتورة إلا كإشارة مع النسبة المئوية والمهلة. وفي حالة الـ Skonto لا تُصحَّح ضريبة القيمة المضافة إلا عندما يستفيد منه العميل فعليًا.
ماذا أفعل إذا نسيت الخصم؟
إذا كان الخصم متفقًا عليه وغائبًا عن الفاتورة، فالفاتورة خاطئة. إذا لم يكن العميل قد دفع بعد، فإنك تصححها؛ وإذا كان قد دفع بالفعل، فتصدر Stornorechnung (فاتورة إلغاء) ثم فاتورة جديدة صحيحة. وعند الشك، خاصة في المبالغ الكبيرة أو عند اختلاط نسب الضريبة، اطلب من مستشارك الضريبي مراجعة التصحيح.
المصادر
- Umsatzsteuer-Anwendungserlass، القسم 14.5: البيانات الإلزامية في الفاتورة (BMF)
- § 10 UStG: الوعاء الضريبي للتوريدات والخدمات الأخرى
- § 17 UStG: تغيير الوعاء الضريبي (BMF Umsatzsteuer-Handausgabe)
- IHK Ostthüringen: البيانات الإلزامية في الفواتير
- IHK Frankfurt am Main: الفواتير، البيانات الإلزامية في الفاتورة
- Verbraucherzentrale NRW: «Mehrwertsteuer geschenkt» في عروض الخصم
- Die Senatorin für Finanzen Bremen: نشرة متطلبات الفواتير
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.