 Black Deal yıllık ödemede ilk yıl %50 indirim – yalnızca 31 Aralık 2026 tarihine kadar.
Faturada indirim (Rabatt): Doğru gösterme ve hesaplama
Faturadaki bir indirimi en güvenli şekilde şöyle gösterirsiniz: Önce orijinal net fiyat, altında ayrı bir satır olarak indirim (yüzde veya tutar olarak), ardından indirilmiş net tutar yer alır. Umsatzsteuer'i (katma değer vergisi, KDV) bu tutar üzerinden hesaplarsınız. Böylece müşteriniz ve Finanzamt (yerel vergi dairesi), neyin kararlaştırıldığını ve hangi bedelin gerçekten KDV'ye tabi olduğunu bir bakışta görür. Fatura düzenlenirken bir indirimin tutarı henüz belli değilse, örneğin yıllık bir bonusta, yazılı anlaşmaya yapılan bir atıf yeterlidir. Aşağıda hukuki temelleri, kalem indirimi ve toplam indirimi için hesaplama örneklerini, hazır ifadeleri ve ancak faturadan sonra tanınan fiyat indirimlerine ilişkin kuralları bulacaksınız.
Kısaca
- Önceden kararlaştırılan her bedel indirimi, fiyata zaten dahil edilmemişse faturada yer almalıdır. Bu, § 14 Abs. 4 Nr. 7 UStG'de düzenlenmiştir.
- KDV'yi her zaman indirim düşüldükten sonraki net tutar üzerinden hesaplarsınız. Yüzdesel bir indirimde, indirimi vergiden önce ya da sonra düşmeniz matematiksel olarak aynı sonucu verir.
- Bir indirim tek bir kalemi veya toplam tutarı azaltabilir. Farklı vergi oranları söz konusuysa indirimi vergi oranlarına bölüştürmeniz gerekir.
- İndirim (Rabatt) ve Skonto (erken ödeme iskontosu) farklı şeylerdir: İndirim fiyatı hemen düşürür, Skonto ise hızlı ödemeyi ödüllendirir ve ancak ödeme sırasında devreye girer.
- Faturadan sonra yapılan bir indirim matrahı değiştirir. Bu durumda siz KDV'nizi, müşteriniz de Vorsteuer'ini (indirilecek KDV) düzeltir.
İçindekiler
- KDV Kanunu indirim konusunda neyi şart koşar
- Kalem indirimi veya toplam indirimi: iki yol
- İndirim KDV'den önce mi sonra mı düşülür?
- Farklı vergi oranlarında indirim
- Fiyat indirimini nasıl ifade edersiniz
- İndirim, Skonto ve bonus: farkları
- Faturadan sonra indirim: Bu durumda ne geçerli?
- İndirimleri doğru kaydetmek
- İndirimli faturalarda sık yapılan hatalar
- Bizim görüşümüz: İndirimler bir ifade değil, bir hesaplama sorunudur
- Kontelio ile fatura düzenlemek
- Faturada indirim hakkında sık sorulan sorular
- Kaynaklar
KDV Kanunu indirim konusunda neyi şart koşar
Bir faturadaki zorunlu bilgiler § 14 Abs. 4 UStG'de yer alır. 7 numaralı bent, vergi oranlarına ve vergi istisnalarına göre ayrıştırılmış bedeli ve buna ek olarak, bedelde zaten dikkate alınmamışsa önceden kararlaştırılan her bedel indirimini şart koşar. Maliye idaresi bunu Umsatzsteuer-Anwendungserlass (KDV Uygulama Genelgesi), Bölüm 14.5'te açıklar. Orada uygulamada çok iş tasarrufu sağlayan bir nokta da yer alır: Fatura, birlikte tüm zorunlu bilgileri içeren birden fazla belgeden oluşabilir.
Uygulamada bu, üç durumu birbirinden ayırdığınız anlamına gelir:
- İndirim fatura düzenlenirken bellidir ve hemen düşülür. Bu durumda bedelde zaten dikkate alınmıştır. Yine de şeffaf olduğu ve soruları önlediği için onu ayrı bir satırda gösterirsiniz.
- İndirim kararlaştırılmıştır, ancak tutarı henüz belli değildir. Tipik örnekler yıl sonundaki ciro bonusları veya toplam miktara bağlı kademeli indirimlerdir. Burada IHK Ostthüringen'in bilgisine göre koşul anlaşmasına yapılan genel bir atıf yeterlidir.
- İndirim ancak faturadan sonra kararlaştırılır, örneğin bir şikâyetin ardından iyi niyet jesti (Kulanz) olarak. Bu, orijinal faturanın zorunlu bir bilgisi değil, matrahın sonradan değişmesidir. Bununla ilgili daha fazlası aşağıda.
İkinci durumdaki genel atıf bir koşula bağlıdır: İndirim kolayca ve açıkça doğrulanabilir olmalıdır. IHK Frankfurt, bunun için yazılı anlaşmanın mevcut olması ve talep üzerine derhal ibraz edilmesi gerektiğini vurgular. Yani telefonda yapılan sözlü bir anlaşma yeterli değildir.
Steuernummer'dan (vergi numarası) Leistungsdatum'a (hizmet/teslim tarihi) kadar bir faturanın başka hangi bilgileri içermesi gerektiğini Tüm zorunlu bilgileriyle fatura düzenlemek rehberimizde derledik.
Kalem indirimi veya toplam indirimi: iki yol
Bir indirimi tek bir kaleme atayabilir veya tüm faturaya uygulayabilirsiniz. Her ikisi de geçerlidir. Belirleyici olan, faturanın anlaşılır kalması ve KDV'nin doğru tutar üzerinden hesaplanmasıdır.
Tek bir kaleme indirim
Kalem indirimi, indirim yalnızca belirli bir hizmet için geçerliyse uygundur; örneğin sadık bir müşteriye konsept çalışmasını daha uygun fiyata verip hosting'i liste fiyatından faturaladığınızda.
| Kalem | Miktar | Birim fiyat net | İndirim | Toplam net |
|---|---|---|---|---|
| Web tasarımı yenileme | 1 | 2.000,00 € | %10 (−200,00 €) | 1.800,00 € |
| Hosting, 12 ay | 1 | 240,00 € | – | 240,00 € |
| Net toplam | 2.040,00 € | |||
| artı %19 KDV | 387,60 € | |||
| Fatura tutarı | 2.427,60 € |
Toplam tutara indirim
Toplam indirimi, indirim tüm sipariş için geçerliyse uygundur; örneğin açılış indirimi veya miktar indirimi olarak. İndirimi net ara toplamdan düşer ve vergiyi ancak bundan sonra hesaplarsınız.
| Kalem | Tutar |
|---|---|
| Web tasarımı yenileme | 2.000,00 € |
| Hosting, 12 ay | 240,00 € |
| Net ara toplam | 2.240,00 € |
| eksi %5 yeni müşteri indirimi | −112,00 € |
| Net toplam | 2.128,00 € |
| artı %19 KDV | 404,32 € |
| Fatura tutarı | 2.532,32 € |
Yüzde yerine sabit tutar
Yüzde yerine sabit bir tutar da düşebilirsiniz, örneğin „İndirim 150,00 €“. Bunun net mi yoksa brüt tutar mı olduğunu da yazın. Yukarıdaki ara toplama uygulanan 150,00 € net sabit indirim, 2.090,00 € net, 397,10 € KDV ve 2.487,10 € brüt sonucunu verir. 150,00 € brüt kastediliyorsa, içinde KDV vardır: Net payı 126,05 €, vergi 23,95 €'dur. Bunu doğru ayırmayan kişi, sonunda faturada yanlış vergi gösterir.
Kontrol için formüller
- İndirim tutarı = Net fiyat × İndirim oranı ÷ 100
- İndirim sonrası net fiyat = Net fiyat × (1 − İndirim oranı ÷ 100)
- KDV = İndirim sonrası net fiyat × Vergi oranı ÷ 100
- Brüt indirimin net payı = Brüt indirim ÷ 1,19 (%19'da) veya ÷ 1,07 (%7'de)
İndirim KDV'den önce mi sonra mı düşülür?
Kısa cevap: Net tutardan hesaplarsınız. § 10 Abs. 1 UStG'ye göre işlem bedeli esas alınarak ölçülür, yani müşterinin ödediği tutardan KDV düşülerek. Bir indirim tanırsanız bu bedel düşer ve onunla birlikte vergi de düşer.
Yüzdesel bir indirimde sıralama matematiksel olarak önemli değildir. 1.000,00 € net ve %10 indirimli bir örnek:
- Önce indirim, sonra vergi: 1.000,00 € × 0,9 = 900,00 €, bunun %19 vergisi 171,00 €, brüt 1.071,00 €.
- Önce vergi, sonra indirim: 1.000,00 € × 1,19 = 1.190,00 €, bundan %10 düşülünce = 1.071,00 €.
Sonuç aynıdır, küsuratlı tutarlarda yuvarlama nedeniyle en fazla bir sent fark olabilir. Faturada yine de ilk yolu gösterirsiniz, çünkü zorunlu bilgiler net bedeli ve buna düşen vergiyi gerektirir.
„KDV bizden“ (Mehrwertsteuer geschenkt) tuzağı
Bir indirim verginin kendisiyle karıştırıldığında durum farklıdır. Verbraucherzentrale NRW bunu hesaplayarak gösterir: 119 € brütten %19 düşülürse 100 € değil, 96,39 € kalır. Gerçekten net fiyata ulaşmak için brüt tutarın yalnızca yaklaşık %15,966'sı gerekir. Nedeni: %19 vergi net fiyatın üzerine eklenir, yüzdesel bir indirim ise daha yüksek olan brüt fiyattan düşülür.
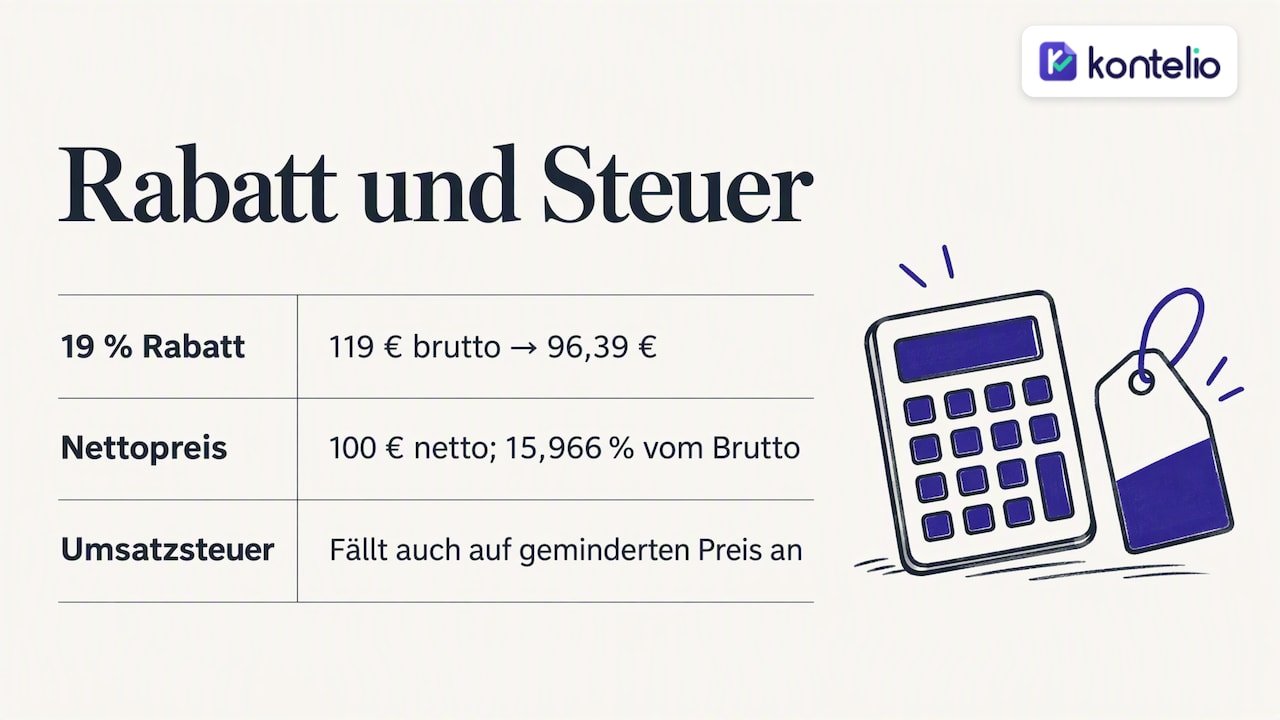
Faturanız için bu şu anlama gelir: Bireysel bir müşteriye „KDV bizden“ sözü veriyorsanız, brütten %19 mu düşeceğinizi yoksa net fiyatı mı nihai fiyat olarak alacağınızı önceden belirlersiniz. Ardından indirimi tutar olarak faturaya yazın. KDV yine de doğar, sadece indirilmiş fiyat üzerinden.
Farklı vergi oranlarında indirim
Bir fatura %7 ve %19 oranlı kalemler içeriyorsa, bedeli vergi oranlarına göre ayrıştırmanız gerekir. § 14 Abs. 4 Nr. 7 UStG bunu açıkça şart koşar. Bu nedenle toplam indirimi her iki vergi oranına orantılı olarak dağıtılmalıdır, aksi takdirde gösterilen vergi doğru olmaz.
Örnek: Bir yazar, bir okuma etkinliğinde bir kitap (%7, 50,00 € net) ve malzemeli bir atölye seti (%19, 100,00 € net) satıyor ve tümüne %10 indirim uyguluyor.
| Vergi oranı | İndirim öncesi net | %10 indirim | İndirim sonrası net | KDV | Brüt |
|---|---|---|---|---|---|
| %7 | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| %19 | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| Toplam | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
Karma vergi oranlarında hataları önlemenin en kolay yolu, indirimi doğrudan her kaleme uygulamaktır. Oranlar ve Vorsteuer hakkında daha fazlasını Serbest çalışanlar için Umsatzsteuer rehberimizde bulabilirsiniz.
Özel durum: Kleinunternehmer
Kleinunternehmerregelung'dan (küçük işletme rejimi) yararlanıyorsanız faturada KDV göstermezsiniz. Bu durumda indirim sadece fatura tutarını azaltır, vergi oranlarına göre ayrıştırma gerekmez. Önemli olmaya devam eden, Kleinunternehmer faturası yazımızda açıkladığımız vergi muafiyetine ilişkin nottur.
Fiyat indirimini nasıl ifade edersiniz
İyi ifadeler kısa ve nettir. İndirimin neye ilişkin olduğunu, ne kadar olduğunu ve neden tanındığını söylerler. Şu varyantlar kendini kanıtlamıştır:
Hemen tanınan indirim
- „1. kaleme %10 sadakat indirimi düşülmüştür: −200,00 €“
- „50 adetten itibaren miktar indirimi, %5: −112,00 €“
- „3 Eylül tarihli 2026-041 numaralı teklife göre indirim: −150,00 € net“
- „İndirim fatura tutarında zaten dikkate alınmıştır.“
Kararlaştırılmış indirim, tutarı henüz belirsiz
Ancak daha sonra belli olacak bonuslar ve indirimler için IHK Frankfurt ve IHK Ostthüringen şu gibi notlar önerir:
- „İndirim veya bonus anlaşmaları mevcuttur.“
- „Bedel indirimleri, güncel çerçeve ve koşul anlaşmalarımızdan kaynaklanır.“
Anlaşmayı somut olarak belirtirseniz, örneğin „12 Ocak 2026 tarihli çerçeve sözleşmeye göre“, daha da güvenli olur. Böylece her denetçi ilgili belgeyi hemen bulur.
Kaçınmanız gerekenler
- Başlangıç fiyatı olmadan „Özel fiyat“ gibi belirsiz satırlar.
- Net mi brüt mü olduğu belirtilmemiş bir indirim.
- KDV satırının altında yer alan ve böylece vergiyi azaltıyormuş gibi görünen bir indirim.
İndirim, Skonto ve bonus: farkları
Üçü de sonuçta bedeli azaltır, ancak farklı zamanlarda ve farklı nedenlerle. Bu, faturada ne yazacağını etkiler.
| İndirim | Skonto | Bonus | |
|---|---|---|---|
| Neden | Sadakat, miktar, kampanya, pazarlık | Kısa bir süre içinde ödeme | Bir dönemde ulaşılan ciro |
| Zaman | Fatura sırasında veya öncesinde | Ödeme sırasında | Genellikle dönem sona erdikten sonra |
| Faturada | Tutarıyla birlikte düşülen kalem olarak | Oran ve süreyle birlikte not olarak | Anlaşmaya atıf olarak |
| Vergi | Hemen indirilmiş tutar üzerinden | Ancak kullanıldığında düzeltilir | Tanındığında düzeltilir |
Skonto için IHK Ostthüringen'e göre „… tarihine kadar ödemede %2 Skonto“ gibi bir ek yeterlidir. Fatura tutarı başlangıçta tam tutar olarak kalır, çünkü müşterinin Skonto'dan yararlanıp yararlanmayacağını faturayı yazarken henüz bilmezsiniz. Buna karşılık indirim, tutara hemen dahildir. İndirim ve Skonto birleştirilebilir: Bu durumda Skonto, zaten indirim uygulanmış brüt tutar üzerinden hesaplanır.
Faturadan sonra indirim: Bu durumda ne geçerli?
Bir müşteri bir hizmetle ilgili şikâyette bulunur ve siz de ardından ona fiyat indirimi tanırsanız, bedel değişmiştir. § 17 UStG'ye göre bu durumda borçlu olduğunuz KDV'yi, müşteriniz de KDV indirimi hakkına sahipse Vorsteuerabzug'unu (KDV indirimi hakkı) düzeltmelidir. Düzeltme, bedelin değiştiği dönem için yapılır, yani o ayın veya çeyreğin Umsatzsteuer-Voranmeldung'unda (UStVA, KDV ön beyannamesi).
Pratikte şöyle ilerlersiniz:
- İndirimi yazılı olarak kayda alın, örneğin tutarı ve nedeniyle birlikte e-posta ile.
- Orijinal faturaya açıkça atıfta bulunan (fatura numarası ve tarihi) bir düzeltme belgesi düzenleyin ve indirimin net tutarını, orantılı vergiyi ve brüt tutarı gösterin.
- Belgeyi değişikliğin olduğu ayda kaydedin ve orada ciroyu ve KDV'yi azaltın.
- Tutarı müşteriye iade edin veya açık alacakla mahsup edin.
Bundan ayırt edilmesi gereken, faturadaki gerçek bir hatadır; örneğin kararlaştırılmış ama unutulmuş bir indirim. Bu durumda faturanın kendisi yanlıştır ve düzeltilmeli veya iptal edilmelidir. Bunun nasıl düzgün yapılacağını Stornorechnung ve Rechnungskorrektur (iptal/düzeltme faturası) rehberimiz gösteriyor. Avans ve kısmi tutar faturalarında ayrıca indirimin kesin faturada doğru şekilde mahsup edilmesi gerekir; bununla ilgili daha fazlası Abschlagsrechnung (ara/hakediş faturası) yazımızda.
İndirimleri doğru kaydetmek
Muhasebe açısından yine zamanlama belirleyicidir:
- Faturada anında indirim: Yalnızca indirilmiş net tutarı gelir olarak ve buna düşen KDV'yi kaydedersiniz. İndirimin kendisi muhasebede ayrı bir kalem olarak görünmez, zaten gelirin içindedir.
- Sonradan yapılan indirim veya bonus: Tutarı gelir indirimi (Erlösschmälerung) olarak kaydeder ve KDV'yi orantılı olarak düzeltirsiniz. Böylece orijinal ciro görünür kalır ve yıl sonunda indirimlerin size ne kadara mal olduğunu görürsünüz.
- Skonto: Müşteri Skonto'dan yararlanırsa, farkı tanınan Skonto olarak kaydedersiniz, yine KDV düzeltmesiyle birlikte.
EÜR'de (Einnahmenüberschussrechnung, basitleştirilmiş kâr hesaplaması) sonuçta gerçekten ödenen tutar önemlidir. Bilanço esasına göre defter tutan kişi alacağı önce tam tutarıyla kaydeder ve indirim tanındığında düzeltir. Hesap planı çerçevenizde (Kontenrahmen) tam olarak hangi hesapların uygun olduğunu, özellikle düzenli olarak bonus veya kademeli indirim tanıyorsanız, şüphe halinde mali müşavirinizle netleştirin.
İndirimli faturalarda sık yapılan hatalar
İndirim hataları yalnızca sizi değil, müşterinizi de etkiler. Bremen Maliye Senatörlüğü, hizmet alıcılarının faturaları eksiksizlik ve doğruluk açısından kontrol etmesi gerektiğine dikkat çeker, çünkü hatalı faturalarda KDV indirimi hakkı tehlikeye girer. Dolayısıyla kurumsal bir müşteri hatalı bir faturayı geri gönderecektir. En sık gördüğümüz hatalar şunlardır:
- Vergi, indirim öncesi tutar üzerinden hesaplanmış. Bu durumda faturada fazla KDV gösterirsiniz ve bunu Finanzamt'a da borçlu olursunuz.
- Brüt ve net indirim karıştırılmış. Ek bilgi olmadan „İndirim 100 €“, içinde hangi verginin olduğunu belirsiz bırakır.
- Karma vergi oranlarında toplam indirimi bölüştürülmemiş. Bu durumda vergi oranlarına göre ayrıştırma ve onunla birlikte bir zorunlu bilgi eksik kalır.
- Bonus kararlaştırılmış, not unutulmuş. Bonus anlaşması faturada yer almazsa bir zorunlu bilgi eksik olur.
- Faturadan sonra belgesiz iyi niyet indirimi. Düzeltme belgesi olmadan KDV'yi ve indirilecek KDV'yi düzeltmenin dayanağı yoktur.
- İndirim teklifte var, faturada yok. Teklifte taahhüt edilen şey faturada da yer almalıdır.
Bizim görüşümüz: İndirimler bir ifade değil, bir hesaplama sorunudur
Birçok serbest çalışanda ve küçük işletmede aynı örüntüyü görüyoruz. İndirimi vermek kolaydır. Zorluk, indirim bir fatura şablonuna elle girildiğinde başlar: Bu durumda vergi eski tutar üzerinden hesaplanır, indirim vergi satırının altına düşer veya %7 ve %19'a bölüştürme eksik kalır. Bu hataların hiçbiri her şeyi doğru yapma iyi niyetiyle ilgili değildir. Bir tablonun KDV Kanunu'nun neyi şart koştuğunu bilmemesinden kaynaklanırlar.
Bu yüzden tavsiyemiz basit: Hesaplama kuralını bir kez belirleyin ve ardından aracınızın uygulamasına bırakın. İndirim her zaman net tutardan, her zaman ayrı bir satır olarak, her zaman teklife veya anlaşmaya atıfla. Ve faturadan sonra tanıdığınız her indirimi yazılı olarak kayda alın, çünkü en geç UStVA'da belgeye ihtiyacınız olacak. Özellikle yeni başlayanlar veya Almanca dışında bir dilde çalışanlar, mantığı yazılım üstlendiğinde ve kendileri müşteriye odaklanabildiğinde çok şey kazanır.
— Paulo
Kontelio ile fatura düzenlemek
Kontelio ile ZUGFeRD ve XRechnung formatında faturalar ve E-Rechnung'lar (e-fatura) düzenler, müşterilerinizi ve tedarikçilerinizi yönetir, belgeleri fotoğrafla kaydedersiniz. Rakamlar doğrudan EÜR'nüze ve ELSTER (elektronik beyanname portalı) bağlantısı üzerinden gönderdiğiniz UStVA'nıza aktarılır. Süre hatırlatıcıları hiçbir tarihin kaçmamasını sağlar ve arayüz birden fazla dilde kullanılabilir. Kontelio'yu 30 gün boyunca ücretsiz ve kredi kartı olmadan deneyebilirsiniz. Ardından Start tarifesi aylık 9,90 € veya yıllık 99 €'dan başlar; tüm tarifeleri Kontelio fiyatları sayfamızda bulabilirsiniz.
Faturada indirim hakkında sık sorulan sorular
Bir indirim faturada yer almak zorunda mı?
Önceden kararlaştırılan her bedel indirimi, fiyatta zaten dikkate alınmamışsa faturada yer almalıdır. Hemen düşülen bir indirim zaten bedele dahildir, ancak netlik için onu yine de ayrı bir satırda göstermelisiniz. Tutar henüz belli değilse, yazılı indirim veya bonus anlaşmasına bir atıf yeterlidir.
İndirim netten mi brütten mi düşülür?
Faturada indirimi net tutardan düşer ve ardından KDV'yi indirilmiş tutar üzerinden hesaplarsınız. Yüzdesel bir indirimde sonuç matematiksel olarak brütten düşmekle aynıdır. Sabit tutarlarda ise net mi brüt mü kastedildiğini belirtmeniz gerekir.
Faturaya indirimi nasıl yazarım?
Başlangıç fiyatını, altına yüzde ve tutarla birlikte indirimi, örneğin „%10 sadakat indirimi düşülmüştür: −200,00 €“, ve ardından yeni net tutarı yazın. KDV ve fatura tutarı ancak bundan sonra gelir. Kısa bir neden veya teklife atıf, satırı müşteri için anlaşılır kılar.
İndirim ile Skonto arasındaki fark nedir?
İndirim fiyatı hemen düşürür ve faturada düşülen kalem olarak yer alır. Skonto, hızlı ödeme için tanınan ve faturada yalnızca yüzde ve süreyle birlikte not olarak yer alan bir indirimdir. Skonto'da KDV, ancak müşteri ondan gerçekten yararlandığında düzeltilir.
İndirimi unuttuysam ne yapmalıyım?
İndirim kararlaştırılmış ve faturada eksikse, fatura hatalıdır. Müşteri henüz ödeme yapmadıysa faturayı düzeltirsiniz; ödeme zaten yapıldıysa bir Stornorechnung ve ardından yeni, doğru bir fatura düzenlersiniz. Emin değilseniz, özellikle yüksek tutarlarda veya karma vergi oranlarında, düzeltmeyi mali müşavirinize kontrol ettirin.
Kaynaklar
- Umsatzsteuer-Anwendungserlass, Bölüm 14.5: Faturada zorunlu bilgiler (BMF)
- § 10 UStG: Teslimler ve diğer hizmetler için matrah
- § 17 UStG: Matrahın değişmesi (BMF Umsatzsteuer-Handausgabe)
- IHK Ostthüringen: Faturalarda zorunlu bilgiler
- IHK Frankfurt am Main: Faturalar, faturada zorunlu bilgiler
- Verbraucherzentrale NRW: İndirim kampanyalarında „KDV bizden“ (Mehrwertsteuer geschenkt)
- Bremen Maliye Senatörlüğü (Die Senatorin für Finanzen Bremen): Faturalara ilişkin gereklilikler bilgi notu
Öneriler
Bu yazı Almancadan makine çevirisiyle çevrilmiştir. Yalnızca Almanca sürüm esastır.