 Black Deal 50 % de remise sur la première année en paiement annuel – jusqu’au 31 décembre 2026 seulement.
Facture avec remise : indiquer et calculer correctement le rabais
La façon la plus sûre d'indiquer une remise sur une facture est la suivante : d'abord le prix net initial, en dessous la remise sur une ligne distincte (en pourcentage ou en montant), puis le montant net réduit. C'est sur ce montant que vous calculez la Umsatzsteuer (taxe sur la valeur ajoutée, TVA). Ainsi, votre client et le Finanzamt (centre des impôts local) voient d'un coup d'œil ce qui a été convenu et quelle contrepartie est réellement soumise à la TVA. Si le montant d'une remise n'est pas encore connu au moment de la facturation, par exemple pour une ristourne annuelle, une mention renvoyant à l'accord écrit suffit. Vous trouverez ci-dessous les bases juridiques, des exemples de calcul pour une remise par ligne et une remise globale, des formulations prêtes à l'emploi et les règles applicables aux réductions de prix accordées seulement après la facture.
En bref
- Toute réduction de la contrepartie convenue à l'avance doit figurer sur la facture, sauf si elle est déjà intégrée au prix. C'est ce que prévoit le § 14 Abs. 4 Nr. 7 UStG (loi TVA).
- Vous calculez toujours la TVA sur le montant net après déduction de la remise. Pour une remise en pourcentage, le résultat est mathématiquement le même, que vous la déduisiez avant ou après la taxe.
- Une remise peut réduire une ligne précise ou le montant total. En cas de taux de TVA différents, vous devez la répartir entre les taux.
- Remise et escompte (Skonto) sont deux choses différentes : la remise réduit le prix immédiatement, l'escompte récompense un paiement rapide et ne s'applique qu'au moment du paiement.
- Une réduction accordée après la facture modifie la base d'imposition. Vous corrigez alors votre TVA, et votre client sa Vorsteuer (TVA déductible, taxe en amont).
Sommaire
- Ce que la loi sur la TVA exige pour une remise
- Remise par ligne ou remise globale : deux méthodes
- La remise se déduit-elle avant ou après la TVA ?
- Remise en cas de taux de TVA différents
- Comment formuler la réduction de prix
- Remise, escompte et ristourne : la différence
- Réduction après la facture : ce qui s'applique
- Comptabiliser correctement les remises
- Erreurs fréquentes sur les factures avec remise
- Notre avis : les remises sont un problème de calcul, pas de formulation
- Rédiger ses factures avec Kontelio
- Questions fréquentes sur la remise sur facture
- Sources
Ce que la loi sur la TVA exige pour une remise
Les mentions obligatoires d'une facture figurent au § 14 Abs. 4 UStG. Le point 7 exige la contrepartie ventilée par taux de TVA et exonérations, ainsi que toute réduction de la contrepartie convenue à l'avance, si elle n'est pas déjà prise en compte dans la contrepartie. L'administration fiscale l'explique dans l'Umsatzsteuer-Anwendungserlass (circulaire d'application de la TVA), section 14.5. On y trouve aussi un point qui fait gagner beaucoup de travail en pratique : la facture peut se composer de plusieurs documents qui, ensemble, contiennent toutes les mentions obligatoires.
En pratique, cela signifie que vous distinguez trois cas :
- La remise est connue au moment de la facturation et déduite immédiatement. Elle est alors déjà prise en compte dans la contrepartie. Vous l'indiquez tout de même sur une ligne distincte, car c'est transparent et évite les questions.
- La réduction est convenue, mais son montant n'est pas encore connu. C'est typiquement le cas des ristournes sur chiffre d'affaires en fin d'année ou des remises par paliers qui dépendent de la quantité totale. Selon l'IHK Ostthüringen, une mention générale renvoyant à l'accord de conditions suffit ici.
- La réduction n'est convenue qu'après la facture, par exemple à titre commercial après une réclamation. Il ne s'agit pas d'une mention obligatoire de la facture initiale, mais d'une modification ultérieure de la base d'imposition. Nous y revenons plus bas.
La mention générale du deuxième cas est soumise à une condition : la réduction doit être facilement et clairement vérifiable. L'IHK Frankfurt souligne que l'accord écrit doit pour cela exister et pouvoir être présenté immédiatement sur demande. Un arrangement verbal au téléphone ne suffit donc pas.
Les autres mentions qu'une facture doit comporter, du Steuernummer (numéro fiscal) à la date de la prestation, sont rassemblées dans notre guide Rédiger une facture avec toutes les mentions obligatoires.
Remise par ligne ou remise globale : deux méthodes
Vous pouvez affecter une remise à une ligne précise ou l'accorder sur l'ensemble de la facture. Les deux sont autorisés. L'essentiel est que la facture reste compréhensible et que la TVA soit calculée sur le bon montant.
Remise sur une seule ligne
La remise par ligne convient lorsque la réduction ne s'applique qu'à une prestation précise, par exemple parce que vous accordez à un client fidèle un prix plus avantageux sur la conception, tout en facturant l'hébergement au prix catalogue.
| Ligne | Quantité | Prix unitaire HT | Remise | Total HT |
|---|---|---|---|---|
| Refonte du site web | 1 | 2 000,00 € | 10 % (−200,00 €) | 1 800,00 € |
| Hébergement, 12 mois | 1 | 240,00 € | – | 240,00 € |
| Total HT | 2 040,00 € | |||
| plus TVA à 19 % | 387,60 € | |||
| Montant de la facture | 2 427,60 € |
Remise sur le montant total
La remise globale convient lorsque la réduction s'applique à toute la commande, par exemple une remise d'ouverture ou une remise sur quantité. Vous la déduisez du sous-total HT et ne calculez la taxe qu'ensuite.
| Ligne | Montant |
|---|---|
| Refonte du site web | 2 000,00 € |
| Hébergement, 12 mois | 240,00 € |
| Sous-total HT | 2 240,00 € |
| moins 5 % de remise nouveau client | −112,00 € |
| Total HT | 2 128,00 € |
| plus TVA à 19 % | 404,32 € |
| Montant de la facture | 2 532,32 € |
Montant fixe plutôt que pourcentage
Au lieu d'un pourcentage, vous pouvez aussi déduire un montant fixe, par exemple « Remise 150,00 € ». Précisez alors s'il s'agit d'un montant HT ou TTC. Une remise fixe de 150,00 € HT sur le sous-total ci-dessus donne 2 090,00 € HT, 397,10 € de TVA et 2 487,10 € TTC. Si 150,00 € TTC sont visés, ce montant contient de la TVA : la part nette s'élève à 126,05 €, la taxe à 23,95 €. Qui ne sépare pas proprement les deux finit par indiquer une TVA erronée.
Les formules pour vérifier
- Montant de la remise = prix HT × taux de remise ÷ 100
- Prix HT après remise = prix HT × (1 − taux de remise ÷ 100)
- TVA = prix HT après remise × taux de TVA ÷ 100
- Part nette d'une remise TTC = remise TTC ÷ 1,19 (à 19 %) ou ÷ 1,07 (à 7 %)
La remise se déduit-elle avant ou après la TVA ?
La réponse courte : vous calculez à partir du net. Selon le § 10 Abs. 1 UStG, l'opération est évaluée d'après la contrepartie, c'est-à-dire ce que le client dépense, déduction faite de la TVA. Si vous accordez une remise, cette contrepartie diminue, et la taxe avec elle.
Pour une remise en pourcentage, l'ordre ne joue mathématiquement aucun rôle. Exemple avec 1 000,00 € HT et 10 % de remise :
- D'abord la remise, puis la taxe : 1 000,00 € × 0,9 = 900,00 €, dont 19 % de taxe 171,00 €, TTC 1 071,00 €.
- D'abord la taxe, puis la remise : 1 000,00 € × 1,19 = 1 190,00 €, moins 10 % = 1 071,00 €.
Le résultat est identique ; tout au plus un centime d'écart peut apparaître par arrondi sur des montants irréguliers. Sur la facture, vous présentez tout de même la première méthode, car les mentions obligatoires exigent la contrepartie nette et la taxe correspondante.
Le piège de la « TVA offerte »
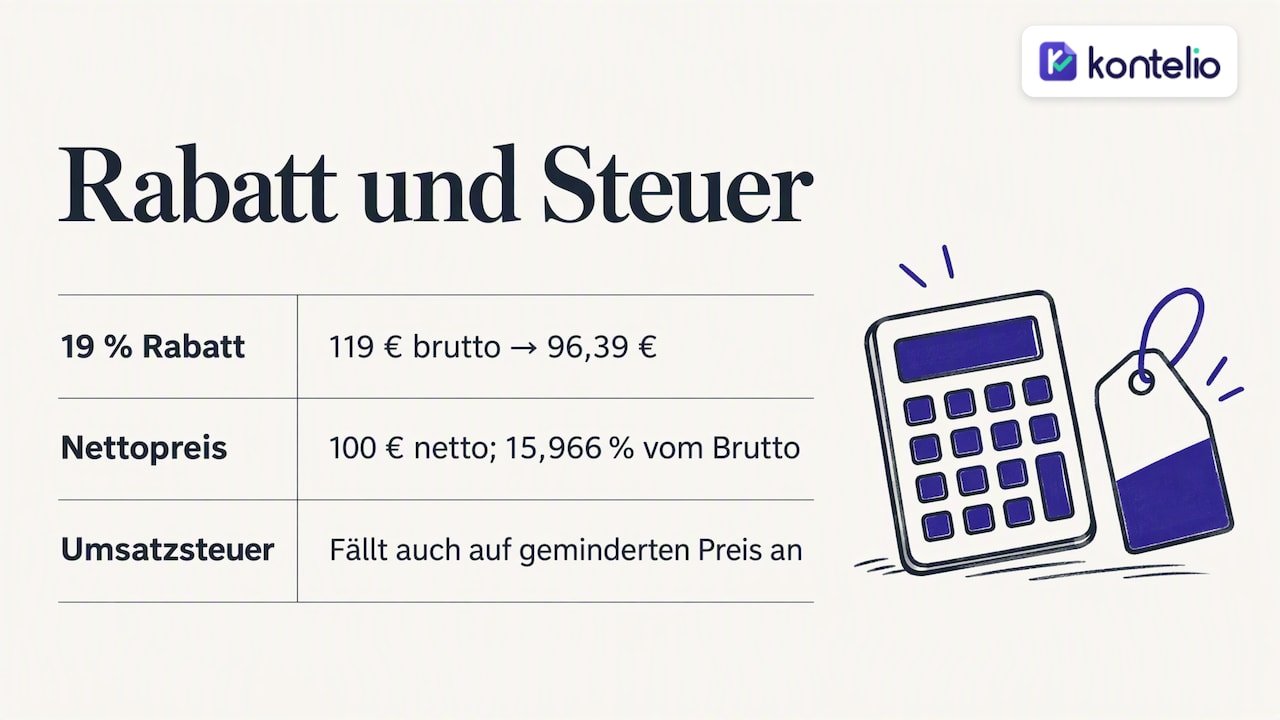
Il en va autrement lorsqu'une remise est confondue avec la taxe elle-même. La Verbraucherzentrale NRW (association de consommateurs de Rhénanie-du-Nord-Westphalie) en fait la démonstration : si l'on retire 19 % de 119 € TTC, il reste 96,39 €, et non 100 €. Pour revenir réellement au prix net, il suffit d'environ 15,966 % du montant TTC. La raison : les 19 % de taxe s'ajoutent au prix net, alors qu'une remise en pourcentage se calcule sur le prix TTC, plus élevé.
Pour votre facture, cela signifie : si vous promettez à un client particulier « la TVA offerte », déterminez au préalable si vous déduisez 19 % du TTC ou si vous retenez le prix net comme prix final. Indiquez ensuite la remise sous forme de montant sur la facture. La TVA reste due, mais sur le prix réduit.
Remise en cas de taux de TVA différents
Si une facture contient des lignes à 7 % et à 19 %, vous devez ventiler la contrepartie par taux de TVA. Le § 14 Abs. 4 Nr. 7 UStG l'exige expressément. Une remise globale doit donc être répartie proportionnellement entre les deux taux, sinon la taxe indiquée est inexacte.
Exemple : une autrice vend lors d'une lecture un livre (7 %, 50,00 € HT) et un kit d'atelier avec matériel (19 %, 100,00 € HT) et accorde 10 % sur l'ensemble.
| Taux de TVA | HT avant remise | Remise de 10 % | HT après remise | TVA | TTC |
|---|---|---|---|---|---|
| 7 % | 50,00 € | −5,00 € | 45,00 € | 3,15 € | 48,15 € |
| 19 % | 100,00 € | −10,00 € | 90,00 € | 17,10 € | 107,10 € |
| Total | 150,00 € | −15,00 € | 135,00 € | 20,25 € | 155,25 € |
Le moyen le plus simple d'éviter les erreurs en cas de taux mixtes est d'accorder la remise directement par ligne. Pour en savoir plus sur les taux et la Vorsteuer, consultez notre guide sur la Umsatzsteuer pour les indépendants.
Cas particulier du Kleinunternehmer
Si vous appliquez la Kleinunternehmerregelung (franchise en base de TVA), vous n'indiquez pas de TVA. La remise réduit alors simplement le montant de la facture, et la ventilation par taux n'a pas lieu d'être. La mention de l'exonération reste importante ; nous l'expliquons dans l'article sur la facture du Kleinunternehmer.
Comment formuler la réduction de prix
Les bonnes formulations sont courtes et sans ambiguïté. Elles indiquent à quoi se rapporte la réduction, quel est son montant et pourquoi elle est accordée. Ces variantes ont fait leurs preuves :
Remise accordée immédiatement
- « moins 10 % de remise fidélité sur la ligne 1 : −200,00 € »
- « Remise sur quantité à partir de 50 pièces, 5 % : −112,00 € »
- « Remise selon devis n° 2026-041 du 3 septembre : −150,00 € HT »
- « La remise est déjà prise en compte dans le montant de la facture. »
Réduction convenue, montant encore inconnu
Pour les ristournes et remises qui ne seront fixées que plus tard, l'IHK Frankfurt et l'IHK Ostthüringen proposent des mentions telles que :
- « Des accords de remise ou de ristourne existent. »
- « Les réductions de prix découlent de nos accords-cadres et accords de conditions en vigueur. »
C'est encore plus sûr si vous désignez précisément l'accord, par exemple « conformément au contrat-cadre du 12 janvier 2026 ». Tout contrôleur trouve alors immédiatement le document correspondant.
Ce que vous devriez éviter
- Des lignes vagues comme « Prix spécial » sans prix de départ.
- Une remise sans préciser s'il s'agit de HT ou de TTC.
- Une remise placée sous la ligne de TVA, donnant l'impression qu'elle réduit la taxe.
Remise, escompte et ristourne : la différence
Tous trois réduisent finalement la contrepartie, mais à des moments différents et pour des raisons différentes. Cela influe sur ce qui figure sur la facture.
| Remise | Escompte (Skonto) | Ristourne (Bonus) | |
|---|---|---|---|
| Motif | Fidélité, quantité, promotion, négociation | Paiement dans un court délai | Chiffre d'affaires atteint sur une période |
| Moment | Lors de la facture ou avant | Lors du paiement | Généralement à l'issue de la période |
| Sur la facture | Comme déduction avec montant | Comme mention avec taux et délai | Comme mention renvoyant à l'accord |
| Taxe | Immédiatement sur le montant réduit | Corrigée seulement en cas d'utilisation | Corrigée lors de l'octroi |
Pour l'escompte, selon l'IHK Ostthüringen, une mention telle que « 2 % d'escompte en cas de paiement avant le … » suffit. Le montant de la facture reste d'abord le montant intégral, car au moment de la rédaction vous ne savez pas encore si le client utilisera l'escompte. Une remise, en revanche, est immédiatement incluse dans le montant. Remise et escompte peuvent se combiner : l'escompte se calcule alors sur le montant TTC déjà remisé.
Réduction après la facture : ce qui s'applique
Si un client réclame au sujet d'une prestation et que vous lui accordez ensuite une réduction de prix, la contrepartie a changé. Selon le § 17 UStG, vous devez alors rectifier la TVA due, et votre client, s'il a droit à la déduction, sa déduction de la TVA en amont (Vorsteuerabzug). La rectification intervient pour la période au cours de laquelle la contrepartie a changé, donc dans la Umsatzsteuer-Voranmeldung (UStVA, déclaration provisoire de TVA) de ce mois ou de ce trimestre.
Voici comment procéder en pratique :
- Consignez la réduction par écrit, par exemple par e-mail avec le montant et le motif.
- Émettez une pièce de correction qui se réfère clairement à la facture d'origine (numéro et date de facture) et indiquez la réduction HT, la taxe correspondante et le montant TTC.
- Enregistrez la pièce dans le mois de la modification et réduisez-y le chiffre d'affaires et la TVA.
- Remboursez le montant au client ou imputez-le sur la créance en cours.
Il faut distinguer de ce cas une véritable erreur dans la facture, par exemple une remise convenue mais oubliée. La facture elle-même est alors erronée et doit être rectifiée ou annulée. Notre guide sur la Stornorechnung et Rechnungskorrektur (facture d'annulation ou de correction) montre comment procéder correctement. Pour les factures d'acompte et de montants partiels, la réduction doit en outre être correctement imputée dans la facture finale ; plus d'informations dans l'article sur l'Abschlagsrechnung (facture d'acompte).
Comptabiliser correctement les remises
En comptabilité, tout dépend là encore du moment :
- Remise immédiate sur la facture : vous comptabilisez uniquement le montant net réduit comme produit, ainsi que la TVA correspondante. La remise elle-même n'apparaît pas comme poste distinct en comptabilité, elle est déjà incluse dans le produit.
- Réduction ou ristourne ultérieure : vous comptabilisez le montant comme réduction de produits et corrigez la TVA en proportion. Le chiffre d'affaires initial reste ainsi visible, et vous voyez en fin d'année combien les réductions vous ont coûté.
- Escompte : si le client déduit un escompte, vous comptabilisez la différence comme escompte accordé, également avec correction de la TVA.
Dans l'Einnahmenüberschussrechnung (EÜR, comptabilité de caisse simplifiée), seul compte au final ce qui a réellement été payé. Si vous établissez un bilan, vous comptabilisez d'abord la créance pour son montant intégral et la corrigez lors de l'octroi. En cas de doute, précisez avec votre conseiller fiscal les comptes adaptés à votre plan comptable (Kontenrahmen), surtout si vous accordez régulièrement des ristournes ou des remises par paliers.
Erreurs fréquentes sur les factures avec remise
Les erreurs de remise ne vous touchent pas seulement vous, mais aussi votre client. Le service des finances de Brême rappelle que les destinataires des prestations devraient vérifier l'exhaustivité et l'exactitude des factures, car en cas d'erreur la déduction de la TVA en amont est compromise. Un client professionnel vous renverra donc une facture erronée. Voici les erreurs que nous voyons le plus souvent :
- Taxe calculée sur le montant avant remise. Vous indiquez alors trop de TVA et la devez aussi au Finanzamt.
- Remise HT et TTC confondues. Une « Remise 100 € » sans précision laisse ouverte la question de la taxe qu'elle contient.
- Remise globale non répartie en cas de taux mixtes. La ventilation par taux de TVA fait alors défaut, et avec elle une mention obligatoire.
- Ristourne convenue, mention oubliée. Si l'accord de ristourne ne figure pas sur la facture, une mention obligatoire manque.
- Geste commercial après la facture sans pièce justificative. Sans pièce de correction, il n'existe aucune base pour ajuster la TVA et la Vorsteuer.
- Remise dans le devis, mais pas sur la facture. Ce qui a été promis dans le devis doit se retrouver dans la facture.
Notre avis : les remises sont un problème de calcul, pas de formulation
Nous observons le même schéma chez de nombreux indépendants et petites entreprises. Accorder la remise elle-même est facile. Les choses se compliquent lorsqu'elle est saisie à la main dans un modèle de facture : la taxe est alors calculée sur l'ancien montant, la réduction se retrouve sous la ligne de taxe, ou la répartition entre 7 % et 19 % manque. Aucune de ces erreurs n'a à voir avec la bonne volonté de tout faire correctement. Elles surviennent parce qu'un tableur ne sait pas ce qu'exige la loi sur la TVA.
Notre conseil est donc simple : fixez une fois pour toutes la règle de calcul, puis laissez votre outil l'appliquer. Remise toujours sur le net, toujours sur une ligne distincte, toujours avec une référence au devis ou à l'accord. Et consignez par écrit chaque réduction accordée après la facture, car au plus tard lors de la Umsatzsteuer-Voranmeldung, vous aurez besoin de la pièce justificative. Surtout si vous débutez ou travaillez dans une autre langue que l'allemand, vous gagnez beaucoup lorsque le logiciel prend en charge la logique et que vous pouvez vous concentrer sur votre client.
— Paulo
Rédiger ses factures avec Kontelio
Avec Kontelio, vous rédigez des factures et des E-Rechnungen (factures électroniques structurées) aux formats ZUGFeRD et XRechnung, gérez clients et fournisseurs et saisissez vos pièces justificatives par photo. Les chiffres alimentent directement votre EÜR et votre UStVA, que vous transmettez via la connexion à ELSTER (portail officiel de télédéclaration). Des rappels d'échéances veillent à ce qu'aucune date ne vous échappe, et l'interface est utilisable en plusieurs langues. Vous pouvez tester Kontelio gratuitement pendant 30 jours, sans carte bancaire. Ensuite, la formule Start commence à 9,90 € par mois ou 99 € par an ; vous trouverez toutes les formules sur notre page consacrée aux tarifs de Kontelio.
Questions fréquentes sur la remise sur facture
Une remise doit-elle figurer sur la facture ?
Toute réduction de la contrepartie convenue à l'avance doit figurer sur la facture, sauf si elle est déjà prise en compte dans le prix. Une remise déduite immédiatement est déjà incluse dans la contrepartie, mais vous devriez tout de même l'indiquer sur une ligne distincte par souci de clarté. Si le montant n'est pas encore connu, une mention renvoyant à l'accord écrit de remise ou de ristourne suffit.
La remise se déduit-elle du HT ou du TTC ?
Sur la facture, vous déduisez la remise du montant HT, puis calculez la TVA sur le montant réduit. Pour une remise en pourcentage, le résultat est mathématiquement le même qu'une déduction sur le TTC. Pour des montants fixes, en revanche, vous devez préciser s'il s'agit de HT ou de TTC.
Comment indiquer une remise sur la facture ?
Indiquez le prix de départ, en dessous la réduction avec pourcentage et montant, par exemple « moins 10 % de remise fidélité : −200,00 € », puis le nouveau montant HT. Ce n'est qu'ensuite que viennent la TVA et le montant de la facture. Un bref motif ou une référence au devis rend la ligne compréhensible pour le client.
Quelle est la différence entre remise et escompte ?
Une remise réduit le prix immédiatement et figure comme déduction sur la facture. L'escompte est une réduction pour paiement rapide, qui ne figure sur la facture que sous forme de mention avec pourcentage et délai. Pour l'escompte, la TVA n'est corrigée que lorsque le client le déduit effectivement.
Que faire si j'ai oublié la remise ?
Si la remise était convenue et ne figure pas sur la facture, celle-ci est erronée. Si le client n'a pas encore payé, vous la rectifiez ; s'il a déjà payé, vous émettez une Stornorechnung (facture d'annulation), puis une nouvelle facture correcte. En cas de doute, en particulier pour des montants élevés ou des taux de TVA mixtes, faites vérifier la correction par votre conseiller fiscal.
Sources
- Umsatzsteuer-Anwendungserlass, section 14.5 : mentions obligatoires de la facture (BMF)
- § 10 UStG : base d'imposition des livraisons et autres prestations
- § 17 UStG : modification de la base d'imposition (manuel TVA du BMF)
- IHK Ostthüringen : mentions obligatoires sur les factures
- IHK Frankfurt am Main : factures, mentions obligatoires sur la facture
- Verbraucherzentrale NRW : « TVA offerte » lors des promotions
- Die Senatorin für Finanzen Bremen : fiche d'information sur les exigences relatives aux factures
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.