 Black Deal 50 % rabatu na pierwszy rok przy płatności rocznej – tylko do 31 grudnia 2026.
Leistungsdatum na fakturze: obowiązek, forma i skutki
Leistungsdatum (data wykonania usługi) musi znaleźć się na każdej fakturze wystawianej w Niemczech. Pokazuje, kiedy nastąpiła dostawa lub wykonanie usługi, i jest odrębnym obowiązkowym elementem obok Rechnungsdatum (daty wystawienia faktury). Jeśli go brakuje, klient nie może bezpiecznie odliczyć Vorsteuer (podatku naliczonego). Ponadto od Leistungsdatum zależy, w którym miesiącu, a czasem w którym roku powstaje Umsatzsteuer (podatek od wartości dodanej, VAT). W tym artykule dowiedzą się Państwo, jakiej formy wymaga ustawa, jakie skrócone zapisy są dozwolone, jak skorygować fakturę bez Leistungsdatum i na co uważać na przełomie roku.
W skrócie
- Leistungsdatum jest obowiązkowe: zgodnie z § 14 Abs. 4 UStG data wystawienia oraz moment dostawy lub wykonania usługi muszą znaleźć się na fakturze jako dwa odrębne elementy.
- Wystarczy miesiąc kalendarzowy: dokładny dzień nie jest konieczny, zapis „Leistungszeitraum: marzec 2026” jest wystarczający.
- Jeśli obie daty się pokrywają, dopuszczalne jest zdanie „Data wykonania usługi odpowiada dacie wystawienia faktury”. Podobnie odesłanie do jednoznacznie oznaczonego dokumentu dostawy (Lieferschein).
- Jeśli brakuje Leistungsdatum, fakturę można skorygować, a mianowicie dokumentem, który jednoznacznie odwołuje się do faktury pierwotnej.
- Dla Umsatzsteuer przy Soll-Versteuerung (opodatkowaniu memoriałowym) liczy się co do zasady miesiąc wykonania usługi, a nie miesiąc wystawienia faktury. Jest to szczególnie ważne w grudniu i styczniu.
Spis treści
- Leistungsdatum, Lieferdatum i Rechnungsdatum: różnice
- Czego wymaga ustawa o VAT
- Jak poprawnie podać Leistungsdatum
- Faktura bez Leistungsdatum: skutki i korekta
- Leistungsdatum, Umsatzsteuer i przełom roku
- Sprawdzanie faktur zakupowych: krótka lista kontrolna
- Nasze zdanie: Leistungsdatum należy do procesu, a nie do pamięci
- Wystawianie faktur z Leistungsdatum w Kontelio
- Najczęściej zadawane pytania
- Źródła
Leistungsdatum, Lieferdatum i Rechnungsdatum: różnice
Na co dzień pojawiają się trzy pojęcia, które często są mylone. Ustawa zna właściwie tylko dwa elementy: datę wystawienia faktury oraz moment dostawy lub innego świadczenia (sonstige Leistung). „Leistungsdatum” i „Lieferdatum” (data dostawy) to dwie nazwy drugiego z tych elementów. Która pasuje lepiej, zależy od tego, co Państwo sprzedają.
| Pojęcie | Co oznacza | Typowy przypadek | Podstawa prawna |
|---|---|---|---|
| Rechnungsdatum | Dzień, w którym wystawiają Państwo fakturę | Faktura zostaje wystawiona 5 listopada | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum | Moment dostawy towaru | Sklep internetowy wysyła paczkę | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum | Moment wykonania innego świadczenia, czyli usługi | Projektantka oddaje gotowe logo | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum | Okres w przypadku usług trwających kilka dni, miesięcy lub lat | Miesięczna obsługa IT, roczny serwis | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
Na fakturze musi więc być jasno widać, kiedy wykonano pracę lub dostawę i kiedy wystawiono rachunek. Obie daty mogą być takie same, ale mogą też dzielić je tygodnie. Kto kończy projekt 28 października, a fakturę wystawia 3 listopada, ma Leistungsdatum w październiku i Rechnungsdatum w listopadzie.
Trzeci termin nie ma nic wspólnego z tymi datami: termin płatności. Zazwyczaj również widnieje na fakturze, ale jest ustaleniem umownym, a nie obowiązkowym elementem w rozumieniu przepisów o VAT.
Czego wymaga ustawa o VAT
Obowiązkowe elementy faktury określa § 14 Abs. 4 UStG. Punkt 3 wymaga daty wystawienia, punkt 6 momentu dostawy lub innego świadczenia. Leistungsdatum nie jest więc wewnętrznym szczegółem na potrzeby księgowości. Musi wynikać z samej faktury.
Ważny wyjątek dotyczy zaliczek: jeśli wystawiają Państwo fakturę przed wykonaniem usługi, podają Państwo zamiast tego moment otrzymania pieniędzy, o ile jest on znany i nie pokrywa się z datą wystawienia.
Jak dokładne musi być to wskazanie, reguluje rozporządzenie wykonawcze do ustawy o VAT (UStDV). Zgodnie z § 31 Abs. 4 UStDV jako moment wystarczy co do zasady miesiąc kalendarzowy, w którym nastąpiła dostawa lub wykonanie usługi. Potwierdza to również IHK Ostthüringen w swoim przeglądzie obowiązkowych elementów faktury. Dokładna data dzienna jest więc dozwolona i często sensowna, ale nie jest wymagana.
Zasady te obowiązują w równym stopniu dla faktur papierowych, faktur PDF i E-Rechnung (ustrukturyzowanych e-faktur). W przypadku XRechnung lub faktury ZUGFeRD Leistungsdatum znajduje się w ustrukturyzowanym polu, a nie gdzieś w tekście. Jakie terminy obowiązują dla E-Rechnung, dowiedzą się Państwo z naszego poradnika na temat obowiązku E-Rechnung w latach 2025, 2027 i 2028.
Jak poprawnie podać Leistungsdatum
Istnieje kilka dopuszczalnych form. Warto wybrać tę, która pasuje do Państwa działalności i którą klient zrozumie bez dopytywania.
- Konkretny dzień: „Leistungsdatum: 14.10.2026”. Idealne przy jednorazowych usługach, takich jak warsztat lub naprawa.
- Miesiąc kalendarzowy: „Leistungszeitraum: październik 2026”. Wystarcza zgodnie z § 31 Abs. 4 UStDV i dobrze pasuje do faktur miesięcznych.
- Okres: „Leistungszeitraum: 01.07.2026 do 30.09.2026”. Przy rozliczeniach kwartalnych, umowach serwisowych lub etapach projektu.
- Odesłanie do daty faktury: „Data wykonania usługi odpowiada dacie wystawienia faktury.” Tylko wtedy, gdy rzeczywiście tak jest.
- Odesłanie do dokumentu dostawy: „Dostawa zgodnie z dokumentem dostawy nr 2026-118 z 12.10.2026”. Dokument dostawy musi być jednoznacznie oznaczony.
- Przy zaliczkach: „Zaliczka otrzymana 02.10.2026, usługa przewidywana w grudniu 2026”.
IHK Ostthüringen wyraźnie wymienia adnotację o dacie faktury oraz odesłanie do dokumentu dostawy jako dopuszczalne sposoby. Bundesfinanzhof (Federalny Trybunał Finansowy) orzekł w 2018 r., że miesiąc wykonania usługi może wynikać nawet z daty faktury, jeśli z okoliczności konkretnego przypadku wynika, że usługa została wykonana w miesiącu wystawienia faktury. Nie warto jednak na tym polegać: wyrok pomaga w sporze, a poprawny zapis pozwala go uniknąć.
Przegląd wszystkich pozostałych obowiązkowych elementów, od Steuernummer (numeru podatkowego) po kolejny numer faktury, znajdą Państwo w naszym poradniku Wystawianie faktur przez osoby samozatrudnione.
Dostawa towarów: który dzień się liczy
W przypadku towarów pytanie, który dzień jest datą dostawy, jest mniej oczywiste, niż się wydaje. Informator Handwerkskammer Niederbayern-Oberpfalz (Izby Rzemieślniczej) dotyczący momentu wykonania świadczenia rozróżnia dwa przypadki:
- Dostawa z przemieszczeniem towaru: towar jest transportowany lub wysyłany. Decydujący jest co do zasady dzień rozpoczęcia transportu lub wysyłki. Jeśli nadają Państwo paczkę 30 września, a dociera ona 2 października, data dostawy przypada na wrzesień.
- Dostawa bez przemieszczenia towaru: towar pozostaje tam, gdzie jest, np. gdy klient go odbiera lub już go posiada. Tutaj liczy się dzień, w którym klient uzyskuje prawo do rozporządzania towarem.
Zwłaszcza pod koniec miesiąca ta różnica przesuwa Umsatzsteuer do innego okresu UStVA (wstępnej deklaracji VAT). Kto dużo wysyła, powinien dokumentować datę wysyłki, np. w dokumencie dostawy.
Usługi i okresy wykonania usług
W przypadku innych świadczeń, według opracowania Haufe dotyczącego momentu wykonania świadczenia, co do zasady liczy się moment ukończenia. Copywriter, który we wrześniu pracuje nad koncepcją i oddaje ją 6 października, ma Leistungsdatum w październiku.
Jeśli usługa trwa kilka miesięcy lub lat, np. przy stałej obsłudze doradczej lub umowie hostingowej, zgodnie z § 14 UStG można podać cały okres wykonania usługi. Przy świadczeniach częściowych rozliczanych miesięcznie na każdej fakturze podaje się odpowiedni miesiąc.
Zaliczki i faktury zaliczkowe
Jeśli wystawiają Państwo fakturę na zaliczkę, usługa nie została jeszcze wykonana. Leistungsdatum wtedy jeszcze nie istnieje. Zamiast tego podaje się moment otrzymania pieniędzy, jeśli jest znany i różni się od daty faktury. Na fakturze końcowej widnieje wtedy rzeczywiste Leistungsdatum, a zaliczki są rozliczane. Jak to działa w szczegółach, wyjaśniamy w poradniku na temat Abschlagsrechnung i Anzahlungsrechnung (faktury zaliczkowe).
Faktura bez Leistungsdatum: skutki i korekta
Jeśli brakuje Leistungsdatum, faktura jest niekompletna. Skutki ponosi przede wszystkim klient: do Vorsteuerabzug (odliczenia podatku naliczonego) potrzebuje prawidłowej faktury. Bundesfinanzhof podkreśla we wspomnianym orzeczeniu, że faktura musi umożliwiać jednoznaczną i łatwą do sprawdzenia identyfikację świadczenia. Ogólnikowe informacje bez wystarczającego opisu świadczenia mogą wykluczyć Vorsteuerabzug. Jakie inne warunki muszą być spełnione, przeczytają Państwo w naszym artykule o Vorsteuerabzug i jego właściwym momencie.
Dla Państwa jako wystawców faktur oznacza to: faktury bez Leistungsdatum prowadzą do pytań, opóźnionych płatności, a w przypadku Betriebsprüfung (kontroli podatkowej) u klienta do nieprzyjemnych korekt.
Dobra wiadomość: błąd można naprawić. Zgodnie z § 31 Abs. 5 UStDV można skorygować fakturę, przekazując brakujące lub błędne dane w dokumencie, który konkretnie i jednoznacznie odwołuje się do faktury pierwotnej. Oto jak postępować:
- Sprawdzić, czego brakuje: tylko Leistungsdatum czy także innych danych? Należy zanotować rzeczywisty dzień, miesiąc lub okres wykonania usługi.
- Sporządzić dokument korygujący: na przykład „Korekta do faktury nr 2026-047 z 15.09.2026: okres wykonania usługi to sierpień 2026.” Numer i data faktury pierwotnej muszą zostać podane.
- Alternatywnie wystawić na nowo: można również stornować fakturę i wystawić nową, kompletną fakturę odwołującą się do poprzedniej. Numeracja faktur pozostaje przy tym ciągła.
- Zarchiwizować oba dokumenty: faktura pierwotna i korekta powinny razem trafić do archiwum dowodów księgowych.
- Poinformować klienta: korektę należy wysłać na ten sam adres co fakturę pierwotną, aby trafiła tam do właściwego dokumentu.
Ważne dla klienta: Bundesfinanzhof co do zasady uznaje korektę z mocą wsteczną, jeśli faktura pierwotna zawierała już dane wystawcy, odbiorcy świadczenia, opis świadczenia, wynagrodzenie i oddzielnie wykazaną Umsatzsteuer. Jeśli więc brakuje tylko Leistungsdatum, Vorsteuerabzug z reguły zostaje zachowany w pierwotnym okresie. Jednocześnie § 14 UStG wyjaśnia, że taka korekta nie jest zdarzeniem z mocą wsteczną w rozumieniu AO (ordynacji podatkowej), a więc sama w sobie nie uruchamia nowego naliczania odsetek. Jeśli podczas kontroli Vorsteuerabzug jest już sporny, warto porozmawiać ze swoim Steuerberater (doradcą podatkowym), zanim prześle się dodatkowe dokumenty.
Leistungsdatum, Umsatzsteuer i przełom roku
Tutaj Leistungsdatum ma bezpośredni wpływ na Państwa finanse. Pytanie zawsze brzmi: w którym okresie trzeba odprowadzić Umsatzsteuer i w którym roku liczy się obrót?
Soll-Versteuerung czy Ist-Versteuerung
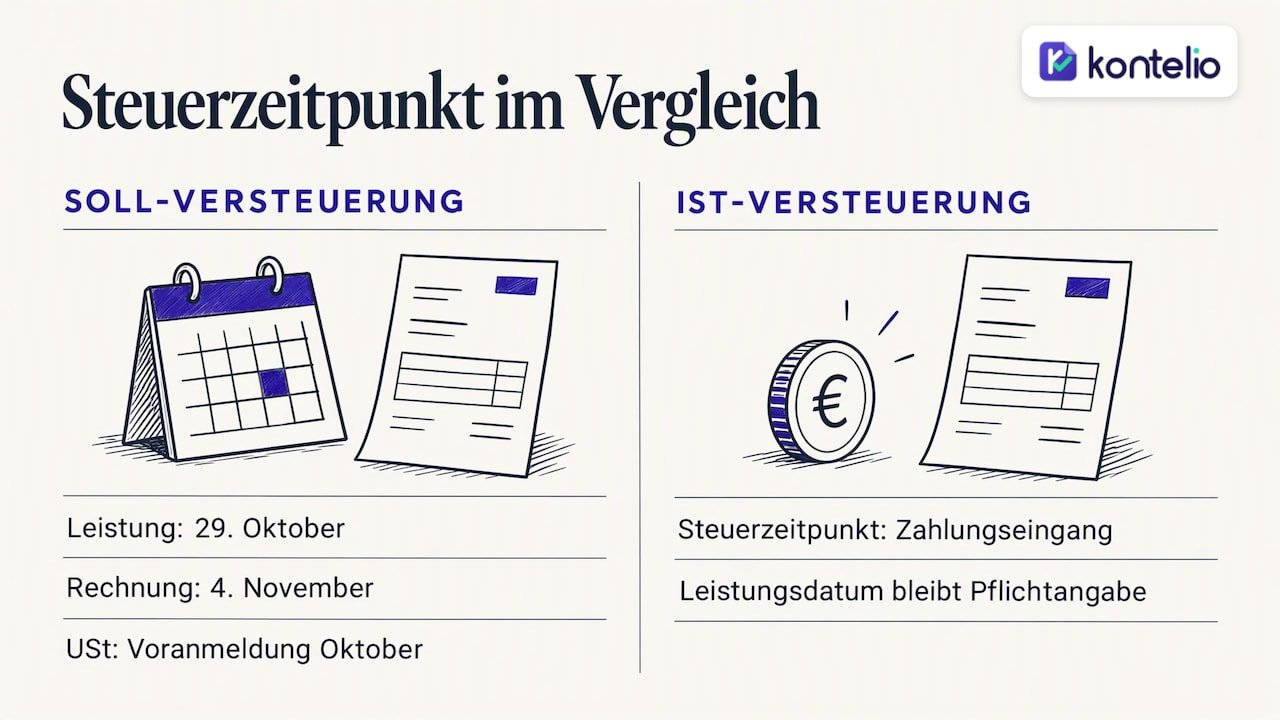
Przy Soll-Versteuerung (opodatkowaniu memoriałowym) Umsatzsteuer powstaje zgodnie z § 13 UStG co do zasady z upływem okresu rozliczeniowego UStVA, w którym wykonano usługę. Decydujące jest więc Leistungsdatum, a nie data faktury ani wpływ płatności. Dla zaliczek obowiązują szczególne zasady: tu podatek powstaje w momencie otrzymania pieniędzy.
Przy Ist-Versteuerung (opodatkowaniu kasowym), z którego na wniosek korzysta wiele osób samozatrudnionych o niższych obrotach, liczy się natomiast wpływ płatności. Leistungsdatum pozostaje jednak obowiązkowym elementem faktury.
Przykład przy Soll-Versteuerung i miesięcznej UStVA: kończą Państwo projekt 29 października i wystawiają fakturę 4 listopada. Umsatzsteuer należy wykazać w deklaracji za październik, nawet jeśli faktura powstaje dopiero w listopadzie. Terminy i Kennzahlen (numery pól formularza) znajdą Państwo w naszym poradniku na temat Umsatzsteuer-Voranmeldung.
Usługa w grudniu, faktura w styczniu
Klasyczna sytuacja na przełomie roku: praca jest gotowa w grudniu, a faktura wychodzi dopiero w styczniu. Przy Soll-Versteuerung Umsatzsteuer należy do starego roku, a tym samym do USt-Jahreserklärung (rocznej deklaracji VAT) za ten rok. Kto zwleka z fakturami za grudzień, musi później skorygować grudniową UStVA. Jakie terminy obowiązują przy deklaracji rocznej, wyjaśniamy w artykule o Umsatzsteuererklärung i dopłacie końcowej.
W przypadku ustalania zysku sytuacja różni się w zależności od metody:
- Einnahmenüberschussrechnung (EÜR, uproszczone rozliczenie dochodu kasowego): liczy się co do zasady moment przepływu pieniędzy. Jeśli klient zapłaci za usługę z grudnia w styczniu, jest to przychód nowego roku. Dla regularnie powtarzających się płatności w okolicach przełomu roku istnieje szczególna zasada, którą warto omówić ze swoim doradcą podatkowym.
- Bilans: przychody i koszty przypisuje się do roku obrotowego, w którym powstały ekonomicznie. Usługa wykonana w grudniu jest przychodem starego roku, nawet jeśli faktura zostanie wystawiona w styczniu.
Leistungsdatum jest zatem informacją, która dla Umsatzsteuer i bilansu wyznacza ten sam miesiąc, podczas gdy w EÜR o zysku decyduje dzień płatności. Szczególnie osoby przechodzące z EÜR na bilans powinny o tym pamiętać.
Sprawdzanie faktur zakupowych: krótka lista kontrolna
Leistungsdatum jest ważne nie tylko na Państwa własnych fakturach. Na otrzymanych fakturach współdecyduje o tym, czy mogą Państwo odliczyć Vorsteuer i w którym miesiącu. Przy każdej fakturze zakupowej warto sprawdzić:
- Czy na fakturze widnieje Leistungsdatum, miesiąc, okres lub dopuszczalne odesłanie?
- Czy informacja odpowiada temu, co rzeczywiście miało miejsce? Leistungsdatum późniejsze niż data faktury jest możliwe przy fakturach wystawianych z góry, ale powinno skłonić do chwili zastanowienia.
- Czy usługa przypada na inny rok niż faktura? Wtedy należy przypisać Umsatzsteuer, a przy bilansie także koszt, do właściwego roku.
- Jeśli brakuje daty, warto poprosić dostawcę o korektę zgodnie z § 31 Abs. 5 UStDV, zanim odliczy się Vorsteuer.
- Na fakturach w języku angielskim pole to nazywa się zwykle „Date of Supply” lub „Service Period”. Więcej pojęć znajdą Państwo w naszym artykule o fakturze po angielsku.
Kleinunternehmer (mały przedsiębiorca), który wystawia faktury bez Umsatzsteuer, również podaje Leistungsdatum. Jakie obowiązkowe elementy i jaka adnotacja powinny znaleźć się na fakturze, pokazuje nasz wzór Kleinunternehmer-Rechnung.
Nasze zdanie: Leistungsdatum należy do procesu, a nie do pamięci
U osób samozatrudnionych i w małych firmach wciąż widzimy ten sam schemat: Leistungsdatum nie jest pomijane dlatego, że jest skomplikowane, lecz dlatego, że faktura powstaje w spokojniejszej chwili, dni lub tygodnie po wykonaniu pracy. Wtedy nikt już dokładnie nie pamięta, czy projekt był gotowy 30 września czy 2 października, a właśnie ta różnica decyduje o okresie rozliczeniowym UStVA.
Dlatego nasza rada jest pragmatyczna. Warto odnotowywać zakończenie usługi w chwili, gdy ono następuje, a nie dopiero przy wystawianiu faktury. Jeśli dokładny dzień nie ma znaczenia, warto podawać miesiąc kalendarzowy – jest to prawnie wystarczające i mniej podatne na błędy. Zdanie „Data wykonania usługi odpowiada dacie wystawienia faktury” należy stosować tylko wtedy, gdy dostawa i rozliczenie następują tego samego dnia, a nie jako standardowy tekst w każdym szablonie. W grudniu warto też przejrzeć każdą otwartą usługę przed końcem roku.
Kto tak pracuje, rzadko potrzebuje korekty i nie ma niespodzianek z Umsatzsteuer na przełomie roku.
— Paulo
Wystawianie faktur z Leistungsdatum w Kontelio
W Kontelio wystawiają Państwo faktury i E-Rechnung w formatach ZUGFeRD i XRechnung, rejestrują wydatki i dowody księgowe za pomocą przesłanego zdjęcia oraz przygotowują Umsatzsteuer-Voranmeldung, USt-Jahreserklärung i EÜR. Przesyłanie odbywa się bezpośrednio przez ELSTER (system elektronicznych deklaracji podatkowych), przypomnienia o terminach pomagają nie przegapić żadnej UStVA, a dokumenty są archiwizowane zgodnie z prawem. Z interfejsu można korzystać w preferowanym języku.
Kontelio można testować bezpłatnie przez 30 dni, bez karty kredytowej. Następnie wybierają Państwo taryfę: Start za 9,90 € miesięcznie lub 99 € rocznie, Business za 22,90 € miesięcznie lub 199 € rocznie, Pro za 32,90 € miesięcznie lub 299 € rocznie. Wszystkie szczegóły znajdą Państwo na naszej stronie z cenami i taryfami.
Najczęściej zadawane pytania
Czy Leistungsdatum musi być dokładną datą?
Nie. Zgodnie z § 31 Abs. 4 UStDV wystarczy miesiąc kalendarzowy, w którym nastąpiła dostawa lub wykonanie usługi, np. „Leistungszeitraum: wrzesień 2026”. Dokładna data dzienna jest dozwolona i przy dostawach pod koniec miesiąca często pomocna.
Czy Leistungsdatum może być późniejsze niż data faktury?
Tak, np. gdy rozliczają Państwo usługę z góry, na przykład umowę roczną. Przy zaliczkach zamiast Leistungsdatum podaje się moment otrzymania pieniędzy. Na fakturze końcowej widnieje wtedy rzeczywiste Leistungsdatum.
Czy faktura bez Leistungsdatum jest nieważna?
Nie jest prawidłowa i może utrudnić klientowi Vorsteuerabzug. Można ją jednak skorygować, przekazując Leistungsdatum w dokumencie, który jednoznacznie odwołuje się do faktury pierwotnej. Jeśli faktura pierwotna zawiera pozostałe kluczowe dane, korekta działa z reguły wstecz.
Według jakiej daty księgować fakturę zakupową?
Do odliczenia Vorsteuer potrzebna jest prawidłowa faktura, a Leistungsdatum współdecyduje o tym, do którego okresu należy przypisać świadczenie. Przy bilansie dla kosztu liczy się rok, w którym świadczenie powstało ekonomicznie. W EÜR liczy się co do zasady dzień płatności.
Źródła
§ 14 UStG: Wystawianie faktur § 31 UStDV: Dane na fakturze IHK Ostthüringen: Obowiązkowe elementy faktury Bundesfinanzhof: Leistungsdatum wynikające z daty faktury Handwerkskammer Niederbayern-Oberpfalz: Informator o momencie wykonania świadczenia Haufe: Moment wykonania świadczenia lub otrzymania wynagrodzenia
Polecane
Ten artykuł został przetłumaczony maszynowo z języka niemieckiego. Wiążąca jest tylko wersja niemiecka.