 Black Deal 50 % de descuento el primer año con pago anual, solo hasta el 31 de diciembre de 2026.
Leistungsdatum en la factura: obligación, forma y consecuencias
La fecha de la prestación (Leistungsdatum) debe figurar en toda factura que usted emita en Alemania. Indica cuándo entregó el bien o prestó el servicio y es un dato obligatorio propio, distinto de la fecha de la factura (Rechnungsdatum). Si falta, su cliente no puede deducir con seguridad el IVA soportado (Vorsteuer). Además, de la fecha de la prestación depende en qué mes, y a veces en qué año, se devenga la Umsatzsteuer (IVA). Aquí descubrirá qué forma exige la ley, qué fórmulas abreviadas están permitidas, cómo corregir una factura sin fecha de la prestación y qué debe tener en cuenta en el cambio de año.
En resumen
- La fecha de la prestación es obligatoria: según el § 14 Abs. 4 UStG, la fecha de emisión y el momento de la entrega o prestación deben figurar en la factura como dos datos separados.
- Basta con el mes natural: no hace falta un día exacto; „Leistungszeitraum: März 2026“ (periodo de la prestación: marzo de 2026) es suficiente.
- Si ambas fechas coinciden, se admite la frase „Leistungsdatum entspricht Rechnungsdatum“ (la fecha de la prestación coincide con la fecha de la factura). También se admite la remisión a un albarán (Lieferschein) claramente identificado.
- Si falta la fecha de la prestación, la factura puede rectificarse mediante un documento que remita de forma inequívoca a la factura original.
- A efectos de la Umsatzsteuer, en la tributación por devengo (Soll-Versteuerung) cuenta, por regla general, el mes de la prestación, no el mes de la factura. Esto es especialmente importante en diciembre y enero.
Índice
- Fecha de la prestación, fecha de entrega y fecha de la factura: la diferencia
- Qué exige la ley del IVA (Umsatzsteuergesetz)
- Cómo indicar correctamente la fecha de la prestación
- Factura sin fecha de la prestación: consecuencias y corrección
- Fecha de la prestación, Umsatzsteuer y cambio de año
- Revisar facturas recibidas: lista de comprobación breve
- Nuestra opinión: la fecha de la prestación debe estar en el proceso, no en la memoria
- Crear facturas con fecha de la prestación en Kontelio
- Preguntas frecuentes
- Fuentes
Fecha de la prestación, fecha de entrega y fecha de la factura: la diferencia
En el día a día se utilizan tres términos que a menudo se confunden. En realidad, la ley solo conoce dos datos: la fecha de emisión (Ausstellungsdatum) de la factura y el momento de la entrega o de la prestación de servicios. „Leistungsdatum“ (fecha de la prestación) y „Lieferdatum“ (fecha de entrega) son dos nombres para el segundo dato. Cuál encaja mejor depende de lo que usted venda.
| Término | Qué significa | Caso típico | Base jurídica |
|---|---|---|---|
| Rechnungsdatum (fecha de la factura) | Día en que usted emite la factura | Usted redacta la factura el 5 de noviembre | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum (fecha de entrega) | Momento de una entrega de mercancías | Una tienda online envía un paquete | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum (fecha de la prestación) | Momento de una prestación de servicios (sonstige Leistung) | Una diseñadora entrega un logotipo terminado | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum (periodo de la prestación) | Intervalo de tiempo en prestaciones que duran varios días, meses o años | Soporte informático mensual, mantenimiento anual | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
Por tanto, su factura debe dejar claro cuándo se trabajó o se entregó y cuándo facturó usted. Ambas fechas pueden ser iguales, pero también pueden estar separadas por semanas. Quien termina un proyecto el 28 de octubre y redacta la factura el 3 de noviembre tiene una fecha de la prestación en octubre y una fecha de la factura en noviembre.
Un tercer plazo no tiene nada que ver con ninguna de las dos fechas: el plazo de pago. Aunque suele figurar también en la factura, es un acuerdo contractual y no un dato obligatorio a efectos del IVA.
Qué exige la ley del IVA (Umsatzsteuergesetz)
Los datos obligatorios figuran en el § 14 Abs. 4 UStG. El número 3 exige la fecha de emisión; el número 6, el momento de la entrega o de la prestación de servicios. La fecha de la prestación no es, por tanto, un detalle interno de su contabilidad. Debe desprenderse de la propia factura.
Una excepción importante se refiere a los anticipos: si factura antes de haber realizado la prestación, indica en su lugar el momento en que cobró el dinero, siempre que se conozca y no coincida con la fecha de emisión.
El grado de precisión del dato lo regula el reglamento del IVA (Umsatzsteuer-Durchführungsverordnung). Según el § 31 Abs. 4 UStDV, como momento basta, por regla general, el mes natural en que usted entregó o prestó el servicio. Así lo confirma también la IHK Ostthüringen (Cámara de Industria y Comercio de Turingia Oriental) en su resumen sobre los datos obligatorios. Una fecha exacta al día está permitida y suele ser útil, pero no es obligatoria.
Estas reglas se aplican por igual a las facturas en papel, en PDF y a las E-Rechnungen (facturas electrónicas). En una XRechnung o en una factura ZUGFeRD, la fecha de la prestación figura en un campo estructurado y no en cualquier parte del texto. Los plazos aplicables a la E-Rechnung los encontrará en nuestra guía sobre la obligación de E-Rechnung en 2025, 2027 y 2028.
Cómo indicar correctamente la fecha de la prestación
Existen varias formas admitidas. Elija la que mejor se adapte a su negocio y que su cliente entienda sin tener que preguntar.
- Día concreto: „Leistungsdatum: 14.10.2026“ (fecha de la prestación: 14/10/2026). Ideal para prestaciones únicas, como un taller o una reparación.
- Mes natural: „Leistungszeitraum: Oktober 2026“ (periodo de la prestación: octubre de 2026). Es suficiente según el § 31 Abs. 4 UStDV y encaja bien con las facturas mensuales.
- Periodo: „Leistungszeitraum: 01.07.2026 bis 30.09.2026“ (periodo de la prestación: del 01/07/2026 al 30/09/2026). Para facturaciones trimestrales, contratos de mantenimiento o fases de proyecto.
- Remisión a la fecha de la factura: „Das Leistungsdatum entspricht dem Rechnungsdatum.“ (La fecha de la prestación coincide con la fecha de la factura). Solo si realmente es así.
- Remisión al albarán: „Lieferung gemäß Lieferschein Nr. 2026-118 vom 12.10.2026“ (entrega según albarán n.º 2026-118 del 12/10/2026). El albarán debe estar identificado de forma inequívoca.
- En caso de anticipos: „Anzahlung vereinnahmt am 02.10.2026, Leistung voraussichtlich im Dezember 2026“ (anticipo cobrado el 02/10/2026, prestación prevista en diciembre de 2026).
La IHK Ostthüringen menciona expresamente como vías admitidas la nota sobre la fecha de la factura y la remisión a un albarán. El Bundesfinanzhof (Tribunal Federal de Hacienda) resolvió en 2018 que el mes de la prestación puede deducirse incluso de la fecha de la factura si, según las circunstancias del caso concreto, consta que la prestación se realizó en el mes de emisión de la factura. Pero no confíe en ello: la sentencia ayuda en caso de litigio, mientras que un dato bien indicado le ahorra el litigio.
Encontrará un resumen de todos los demás datos obligatorios, desde la Steuernummer (número fiscal) hasta el número de factura correlativo, en nuestra guía Cómo redactar facturas como autónomo.
Entrega de mercancías: qué día cuenta
En el caso de mercancías, la cuestión de qué día es la fecha de entrega es menos clara de lo que parece. La hoja informativa de la Handwerkskammer Niederbayern-Oberpfalz (Cámara de Artesanía de Baja Baviera-Alto Palatinado) sobre el momento de la prestación distingue dos casos:
- Entrega con transporte: la mercancía se transporta o se envía. Lo determinante es, por regla general, el día en que comienza el transporte o el envío. Si usted entrega un paquete para su envío el 30 de septiembre y llega el 2 de octubre, la fecha de entrega corresponde a septiembre.
- Entrega sin transporte: la mercancía permanece donde está, por ejemplo, cuando el cliente la recoge o ya la tiene en su poder. Aquí cuenta el día en que el cliente obtiene el poder de disposición.
Precisamente a final de mes, esta diferencia traslada la Umsatzsteuer a otro periodo de declaración anticipada. Si envía mucha mercancía, conviene dejar constancia de la fecha de envío, por ejemplo, mediante el albarán.
Prestaciones de servicios y periodos de prestación
En las prestaciones de servicios, según la exposición de Haufe sobre el momento de la prestación, cuenta por regla general el momento de su finalización. Un redactor que trabaja en un concepto en septiembre y lo entrega el 6 de octubre tiene como fecha de la prestación octubre.
Si la prestación se extiende a lo largo de varios meses o años, por ejemplo en un mandato de asesoría o en un contrato de alojamiento web, según el § 14 UStG puede indicar el periodo completo de la prestación. En las prestaciones parciales que factura mensualmente, indica en cada factura el mes correspondiente.
Anticipos y facturas a cuenta
Si emite una factura por un anticipo, la prestación todavía no se ha realizado. En ese caso aún no existe una fecha de la prestación. En su lugar, indica el momento en que recibió el dinero, si se conoce y difiere de la fecha de la factura. En la factura final figurará entonces la fecha real de la prestación y se descontarán los anticipos. Cómo funciona esto en detalle lo explicamos en la guía sobre la Abschlagsrechnung y Anzahlungsrechnung (factura a cuenta y factura de anticipo).
Factura sin fecha de la prestación: consecuencias y corrección
Si falta la fecha de la prestación, la factura está incompleta. Las consecuencias las sufre sobre todo su cliente: para la deducción del IVA soportado (Vorsteuerabzug) necesita una factura correcta. El Bundesfinanzhof subraya en la resolución antes mencionada que la factura debe permitir identificar la prestación de forma inequívoca y fácilmente comprobable. Las indicaciones genéricas sin una descripción suficiente de la prestación pueden excluir la deducción del IVA soportado. Qué otros requisitos deben cumplirse lo encontrará en nuestro artículo sobre la deducción del IVA soportado y su momento correcto.
Para usted, como emisor de la factura, esto significa que las facturas sin fecha de la prestación generan consultas, retrasos en los pagos y, en caso de una inspección fiscal (Betriebsprüfung) al cliente, correcciones desagradables.
La buena noticia: el error tiene solución. Según el § 31 Abs. 5 UStDV, puede rectificar una factura comunicando los datos que faltan o son incorrectos en un documento que remita de forma específica e inequívoca a la factura original. Proceda así:
- Comprobar qué falta: ¿solo la fecha de la prestación o también otros datos? Anote el día, mes o periodo real de la prestación.
- Crear el documento de rectificación: por ejemplo, „Berichtigung zur Rechnung Nr. 2026-047 vom 15.09.2026: Der Leistungszeitraum ist August 2026.“ (Rectificación de la factura n.º 2026-047 del 15/09/2026: el periodo de la prestación es agosto de 2026). Deben indicarse el número y la fecha de la factura original.
- Alternativa: emitir una nueva: también puede anular la factura y emitir una nueva factura completa que remita a la anterior. La numeración de facturas sigue siendo correlativa.
- Archivar ambos documentos: la factura original y la rectificación deben guardarse juntas en su archivo de justificantes.
- Informar al cliente: envíe la rectificación al mismo destinatario que la factura original, para que allí se asocie al justificante correcto.
Importante para el cliente: el Bundesfinanzhof reconoce, por regla general, una rectificación con efecto retroactivo si la factura original ya contenía datos sobre el emisor, el destinatario de la prestación, la descripción de la prestación, la contraprestación y la Umsatzsteuer desglosada por separado. Por tanto, si solo falta la fecha de la prestación, la deducción del IVA soportado se mantiene en la gran mayoría de los casos en el periodo original. Al mismo tiempo, el § 14 UStG aclara que dicha rectificación no constituye un hecho con efecto retroactivo en el sentido de la Abgabenordnung (Ordenanza tributaria general), es decir, por sí sola no genera nuevos cómputos de intereses. Si en una inspección ya se discute una deducción del IVA soportado, hable con su asesora o asesor fiscal (Steuerberater) antes de presentar documentos adicionales.
Fecha de la prestación, Umsatzsteuer y cambio de año
Aquí es donde la fecha de la prestación puede salirle cara o favorable a usted mismo. La pregunta es siempre: ¿en qué periodo debe ingresar la Umsatzsteuer y en qué año cuenta el volumen de negocio?
Tributación por devengo o por caja
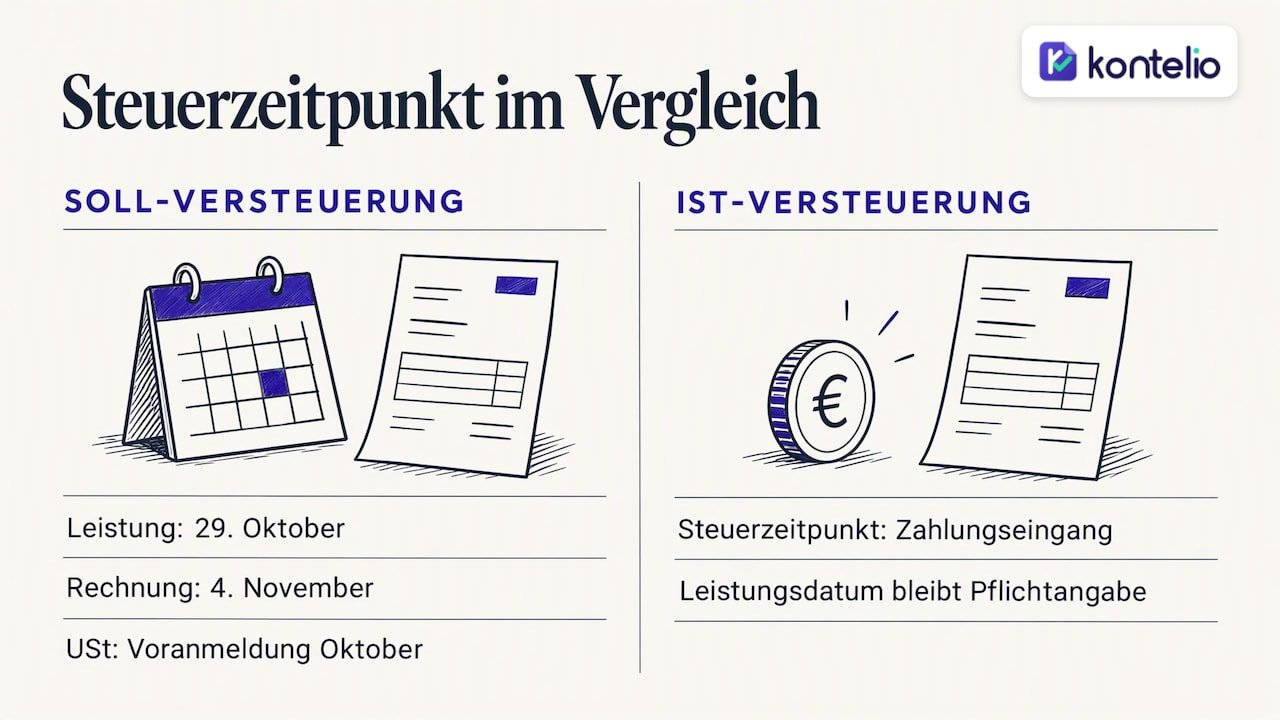
En la tributación por devengo (Soll-Versteuerung), según el § 13 UStG, la Umsatzsteuer nace por regla general al finalizar el periodo de declaración anticipada en el que usted realizó la prestación. Lo decisivo es, por tanto, la fecha de la prestación, no la fecha de la factura ni la del cobro. Para los anticipos rigen reglas especiales: en ese caso, el impuesto nace con el cobro.
En cambio, en la tributación por caja (Ist-Versteuerung), que muchos autónomos con menor volumen de negocio utilizan previa solicitud, cuenta el cobro. Aun así, la fecha de la prestación sigue siendo un dato obligatorio en la factura.
Un ejemplo con tributación por devengo y declaración anticipada mensual: usted termina un proyecto el 29 de octubre y redacta la factura el 4 de noviembre. La Umsatzsteuer corresponde a la declaración anticipada de octubre, aunque la factura no se emita hasta noviembre. Los plazos y los códigos de campo correspondientes los encontrará en nuestra guía sobre la Umsatzsteuer-Voranmeldung (declaración anticipada de IVA).
Prestado en diciembre, facturado en enero
El clásico del cambio de año: el trabajo se termina en diciembre, pero la factura no sale hasta enero. En la tributación por devengo, la Umsatzsteuer corresponde al año anterior y, por tanto, a la Umsatzsteuererklärung (declaración anual de IVA) de ese año. Quien deja pendientes las facturas de diciembre tendrá que rectificar más tarde la declaración anticipada de diciembre. Qué plazos rigen para la declaración anual lo explicamos en el artículo sobre la Umsatzsteuererklärung y el pago final.
Para la determinación del beneficio, la situación varía según el método:
- Einnahmenüberschussrechnung (EÜR, cálculo simplificado del beneficio): por regla general cuenta cuándo se cobra o paga el dinero. Si su cliente paga en enero la prestación de diciembre, se trata de un ingreso del nuevo año. Para los pagos periódicos próximos al cambio de año existe una regla especial que debería consultar con su asesoría fiscal.
- Balance (Bilanzierung): los ingresos y gastos se imputan al ejercicio en el que se generaron económicamente. Una prestación realizada en diciembre es un ingreso del año anterior, aunque la factura se redacte en enero.
La fecha de la prestación es, por tanto, un dato que fija el mismo mes para la Umsatzsteuer y para el balance, mientras que en la EÜR es el día de pago el que determina el beneficio. Precisamente quien pasa de la EÜR al balance debería tenerlo presente.
Revisar facturas recibidas: lista de comprobación breve
La fecha de la prestación no solo es importante en sus propias facturas. En las facturas que usted recibe, contribuye a decidir si puede deducir el IVA soportado y en qué mes. Compruebe en cada factura recibida:
- ¿Figura en la factura una fecha de la prestación, un mes, un periodo o una remisión admitida?
- ¿Coincide el dato con lo que ocurrió realmente? Una fecha de la prestación posterior a la fecha de la factura es posible en facturas anticipadas, pero debería hacerle detenerse un momento.
- ¿La prestación corresponde a un año distinto al de la factura? Entonces impute la Umsatzsteuer y, si lleva balance, el gasto al año correcto.
- Si falta la fecha, pida al proveedor una rectificación conforme al § 31 Abs. 5 UStDV antes de deducir el IVA soportado.
- En las facturas en inglés, el campo suele llamarse „Date of Supply“ o „Service Period“. Encontrará más términos en nuestro artículo sobre la factura en inglés.
Quien factura como Kleinunternehmer (pequeño empresario) sin Umsatzsteuer también debe indicar la fecha de la prestación. Qué datos obligatorios y qué mención deben figurar en su factura se lo muestra nuestro modelo de factura de Kleinunternehmer.
Nuestra opinión: la fecha de la prestación debe estar en el proceso, no en la memoria
Entre autónomos y pequeñas empresas vemos una y otra vez el mismo patrón: la fecha de la prestación no se olvida porque sea complicada, sino porque la factura se redacta en un momento tranquilo, días o semanas después del trabajo. Entonces ya nadie sabe con exactitud si el proyecto se terminó el 30 de septiembre o el 2 de octubre, y precisamente esa diferencia determina el periodo de declaración anticipada.
Por eso, nuestro consejo es pragmático. Deje constancia de la finalización de una prestación cuando se produce, y no al redactar la factura. Utilice el mes natural cuando el día exacto no sea relevante: es jurídicamente suficiente y menos propenso a errores. Escriba „Leistungsdatum entspricht Rechnungsdatum“ solo cuando entregue y facture el mismo día, y no como texto estándar en todas las plantillas. Y en diciembre revise cada prestación pendiente antes de que termine el año.
Quien trabaja así rara vez necesita una rectificación y no se lleva sorpresas con la Umsatzsteuer en el cambio de año.
— Paulo
Crear facturas con fecha de la prestación en Kontelio
Con Kontelio puede crear facturas y E-Rechnungen en formato ZUGFeRD y XRechnung, registrar gastos y justificantes subiendo una foto y preparar la Umsatzsteuer-Voranmeldung, la declaración anual de IVA y la EÜR. La presentación se realiza directamente a través de ELSTER (portal de declaración electrónica), los recordatorios de plazos le ayudan a no olvidar ninguna declaración anticipada y sus justificantes se archivan con seguridad jurídica. Puede utilizar la interfaz en su idioma preferido.
Puede probar Kontelio gratis durante 30 días, sin tarjeta de crédito. Después elige una tarifa: Start por 9,90 € al mes o 99 € al año, Business por 22,90 € al mes o 199 € al año, Pro por 32,90 € al mes o 299 € al año. Encontrará todos los detalles en nuestra página de precios y tarifas.
Preguntas frecuentes
¿La fecha de la prestación tiene que ser una fecha exacta?
No. Según el § 31 Abs. 4 UStDV, basta con el mes natural en que usted entregó o prestó el servicio, por ejemplo „Leistungszeitraum: September 2026“ (periodo de la prestación: septiembre de 2026). Una fecha exacta al día está permitida y a menudo resulta útil en entregas a final de mes.
¿Puede la fecha de la prestación ser posterior a la fecha de la factura?
Sí, por ejemplo cuando factura por adelantado, como en un contrato anual. En caso de anticipos, en lugar de la fecha de la prestación indica el momento en que recibió el dinero. En la factura final figurará entonces la fecha real de la prestación.
¿Es inválida una factura sin fecha de la prestación?
No es correcta y puede dificultar a su cliente la deducción del IVA soportado. Sin embargo, puede rectificarla aportando la fecha de la prestación en un documento que remita de forma inequívoca a la factura original. Si la factura original contiene los demás datos esenciales, la rectificación suele tener efecto retroactivo.
¿Con qué fecha contabilizo una factura recibida?
Para el IVA soportado necesita una factura correcta; la fecha de la prestación contribuye a determinar a qué periodo debe imputarse la prestación. Si lleva balance, para el gasto cuenta el año en que la prestación se generó económicamente. En la EÜR cuenta, por regla general, el día del pago.
Fuentes
§ 14 UStG: emisión de facturas § 31 UStDV: datos de la factura IHK Ostthüringen: datos obligatorios en las facturas Bundesfinanzhof: fecha de la prestación deducida de la fecha de la factura Handwerkskammer Niederbayern-Oberpfalz: hoja informativa sobre el momento de la prestación Haufe: momento de la prestación o del cobro
Recomendaciones
Este artículo se ha traducido automáticamente del alemán. Solo la versión alemana es la de referencia.