 Black Deal 50 % di sconto il primo anno con pagamento annuale – solo fino al 31 dicembre 2026.
Leistungsdatum in fattura: obbligo, forma e conseguenze
Il Leistungsdatum (data della prestazione) va indicato su ogni fattura che emette in Germania. Mostra quando ha consegnato i beni o reso la Sua prestazione ed è un dato obbligatorio autonomo, distinto dalla data della fattura. Se manca, il Suo cliente non può detrarre con sicurezza la Vorsteuer (IVA a credito). Inoltre dal Leistungsdatum dipende in quale mese, e talvolta in quale anno, diventa esigibile la Umsatzsteuer (imposta sul valore aggiunto, IVA). Qui scoprirà quale forma richiede la legge, quali formulazioni abbreviate sono ammesse, come correggere una fattura senza Leistungsdatum e a cosa prestare attenzione al cambio d'anno.
In breve
- Il Leistungsdatum è obbligatorio: secondo il § 14 Abs. 4 UStG la data di emissione e il momento della cessione o della prestazione vanno indicati in fattura come due dati separati.
- Basta il mese solare: non serve un giorno preciso, «Leistungszeitraum: marzo 2026» è sufficiente.
- Se le due date coincidono, è ammessa la frase «Leistungsdatum entspricht Rechnungsdatum» (la data della prestazione corrisponde alla data della fattura). Lo stesso vale per il rinvio a un documento di trasporto chiaramente identificato.
- Se il Leistungsdatum manca, la fattura può essere rettificata, e precisamente con un documento che richiami in modo univoco la fattura originale.
- Ai fini della Umsatzsteuer, con la Soll-Versteuerung (contabilità IVA per competenza) conta di norma il mese della prestazione, non il mese della fattura. Questo è importante soprattutto a dicembre e gennaio.
Indice
- Leistungsdatum, Lieferdatum e data della fattura: la differenza
- Cosa richiede la legge IVA tedesca
- Come indicare correttamente il Leistungsdatum
- Fattura senza Leistungsdatum: conseguenze e correzione
- Leistungsdatum, Umsatzsteuer e cambio d'anno
- Controllare le fatture ricevute: breve checklist
- Il nostro punto di vista: il Leistungsdatum va inserito nel processo, non affidato alla memoria
- Creare fatture con Leistungsdatum in Kontelio
- Domande frequenti
- Fonti
Leistungsdatum, Lieferdatum e data della fattura: la differenza
Nella pratica quotidiana si usano tre termini che vengono spesso confusi. La legge conosce in realtà solo due dati: la data di emissione della fattura e il momento della cessione o di altra prestazione. «Leistungsdatum» e «Lieferdatum» (data di consegna) sono due nomi per il secondo dato. Quale sia più adatto dipende da ciò che vende.
| Termine | Significato | Caso tipico | Base giuridica |
|---|---|---|---|
| Rechnungsdatum (data della fattura) | Giorno in cui emette la fattura | Scrive la fattura il 5 novembre | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum (data di consegna) | Momento di una cessione di beni | Un commerciante online spedisce un pacco | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum (data della prestazione) | Momento di una sonstige Leistung (prestazione di servizi) | Una designer consegna un logo finito | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum (periodo della prestazione) | Arco di tempo per prestazioni che durano più giorni, mesi o anni | Assistenza IT mensile, manutenzione annuale | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
Sulla Sua fattura deve quindi risultare chiaro quando è stato svolto il lavoro o effettuata la consegna e quando ha fatturato. Le due date possono coincidere, ma possono anche distare settimane. Chi conclude un progetto il 28 ottobre e scrive la fattura il 3 novembre ha un Leistungsdatum in ottobre e una data della fattura in novembre.
Un terzo termine non ha nulla a che fare con queste due date: il termine di pagamento. Di solito compare anch'esso in fattura, ma è un accordo contrattuale e non un dato obbligatorio ai fini della Umsatzsteuer.
Cosa richiede la legge IVA tedesca
I dati obbligatori sono elencati nel § 14 Abs. 4 UStG. Il numero 3 richiede la data di emissione, il numero 6 il momento della cessione o di altra prestazione. Il Leistungsdatum non è quindi un dettaglio interno per la Sua contabilità: deve risultare dalla fattura stessa.
Un'eccezione importante riguarda gli acconti: se fattura prima che la prestazione sia stata resa, indica invece il momento in cui ha incassato il denaro, purché sia noto e non coincida con la data di emissione.
Il grado di precisione richiesto è disciplinato dal regolamento di attuazione della legge IVA (UStDV). Ai sensi del § 31 Abs. 4 UStDV come momento è di norma sufficiente il mese solare in cui ha effettuato la cessione o la prestazione. Lo conferma anche la IHK Ostthüringen nella sua panoramica sui dati obbligatori. Una data precisa al giorno è quindi ammessa e spesso utile, ma non obbligatoria.
Queste regole valgono allo stesso modo per fatture cartacee, fatture PDF ed E-Rechnung (fattura elettronica). In una XRechnung o in una fattura ZUGFeRD il Leistungsdatum si trova in un campo strutturato anziché da qualche parte nel testo libero. Quali scadenze valgono per la E-Rechnung lo trova nella nostra guida sull'obbligo di E-Rechnung 2025, 2027 e 2028.
Come indicare correttamente il Leistungsdatum
Esistono diverse forme ammesse. Scelga quella più adatta alla Sua attività e che il Suo cliente capisca senza dover chiedere chiarimenti.
- Giorno preciso: «Leistungsdatum: 14.10.2026». Ideale per prestazioni una tantum come un workshop o una riparazione.
- Mese solare: «Leistungszeitraum: ottobre 2026». Sufficiente ai sensi del § 31 Abs. 4 UStDV e adatto alle fatture mensili.
- Periodo: «Leistungszeitraum: dal 01.07.2026 al 30.09.2026». Per fatturazioni trimestrali, contratti di manutenzione o fasi di progetto.
- Rinvio alla data della fattura: «Il Leistungsdatum corrisponde alla data della fattura». Solo se è effettivamente così.
- Rinvio al documento di trasporto: «Consegna come da documento di trasporto n. 2026-118 del 12.10.2026». Il documento di trasporto deve essere identificato in modo univoco.
- In caso di acconti: «Acconto incassato il 02.10.2026, prestazione prevista a dicembre 2026».
La IHK Ostthüringen indica espressamente come modalità ammesse sia la nota riferita alla data della fattura sia il rinvio a un documento di trasporto. Il Bundesfinanzhof (Corte federale tributaria) ha stabilito nel 2018 che il mese della prestazione può risultare persino dalla data della fattura, se dalle circostanze del singolo caso è certo che la prestazione è stata resa nel mese di emissione della fattura. Non ci faccia però affidamento: la sentenza aiuta in caso di controversia, un'indicazione corretta Le evita la controversia.
Una panoramica di tutti gli altri dati obbligatori, dalla Steuernummer (numero fiscale) al numero progressivo della fattura, la trova nella nostra guida Scrivere fatture come lavoratore autonomo.
Cessione di beni: quale giorno conta
Per i beni, la questione di quale giorno sia la data di consegna è meno univoca di quanto sembri. Il promemoria della Handwerkskammer Niederbayern-Oberpfalz sul momento della prestazione distingue due casi:
- Cessione con trasporto: i beni vengono trasportati o spediti. Determinante è di norma il giorno in cui inizia il trasporto o la spedizione. Se consegna un pacco al corriere il 30 settembre e arriva il 2 ottobre, la data di consegna cade a settembre.
- Cessione senza trasporto: i beni restano dove sono, ad esempio quando il cliente li ritira o li possiede già. Qui conta il giorno in cui il cliente ottiene il potere di disporne.
Proprio a fine mese questa differenza sposta la Umsatzsteuer in un altro periodo della dichiarazione periodica. Chi spedisce molto dovrebbe registrare la data di spedizione, ad esempio tramite il documento di trasporto.
Prestazioni di servizi e periodi della prestazione
Per le prestazioni di servizi vale di norma, secondo quanto illustrato da Haufe sul momento della prestazione, il momento del completamento. Un copywriter che lavora a un concept a settembre e lo consegna il 6 ottobre ha come Leistungsdatum ottobre.
Se la prestazione si estende su più mesi o anni, ad esempio per un incarico di consulenza o un contratto di hosting, secondo il § 14 UStG può indicare l'intero Leistungszeitraum. Per le prestazioni parziali che fattura mensilmente, indica in ogni fattura il rispettivo mese.
Acconti e fatture di acconto
Se emette una fattura per un acconto, la prestazione non è ancora stata resa. In quel caso un Leistungsdatum non esiste ancora. Indica invece il momento in cui ha ricevuto il denaro, se è noto e differisce dalla data della fattura. Nella fattura finale compare poi il Leistungsdatum effettivo e gli acconti vengono scomputati. Come funziona nel dettaglio lo spieghiamo nella guida sulla Abschlagsrechnung e Anzahlungsrechnung (fattura di acconto).
Fattura senza Leistungsdatum: conseguenze e correzione
Se manca il Leistungsdatum, la fattura non è completa. Le conseguenze ricadono soprattutto sul Suo cliente: per il Vorsteuerabzug (detrazione dell'IVA a credito) gli serve una fattura regolare. Nella decisione citata sopra, il Bundesfinanzhof sottolinea che la fattura deve rendere la prestazione identificabile in modo univoco e facilmente verificabile. Indicazioni generiche senza una descrizione sufficiente della prestazione possono escludere il Vorsteuerabzug. Quali altri requisiti devono essere soddisfatti lo trova nel nostro articolo sul Vorsteuerabzug e il suo momento corretto.
Per Lei, in quanto emittente della fattura, questo significa: le fatture senza Leistungsdatum portano a richieste di chiarimento, pagamenti ritardati e, in caso di Betriebsprüfung (verifica fiscale) presso il cliente, a correzioni sgradevoli.
La buona notizia: l'errore si può correggere. Ai sensi del § 31 Abs. 5 UStDV può rettificare una fattura trasmettendo i dati mancanti o errati in un documento che richiami in modo specifico e univoco la fattura originale. Ecco come procedere:
- Verificare cosa manca: solo il Leistungsdatum o anche altri dati? Annoti il giorno, il mese o il periodo effettivo della prestazione.
- Redigere il documento di rettifica: ad esempio «Rettifica della fattura n. 2026-047 del 15.09.2026: il Leistungszeitraum è agosto 2026». Numero e data della fattura originale devono essere indicati.
- In alternativa, riemettere: può anche stornare la fattura ed emettere una nuova fattura completa che richiami quella vecchia. La numerazione delle fatture resta progressiva.
- Archiviare entrambi i documenti: fattura originale e rettifica vanno conservate insieme tra i Suoi giustificativi.
- Informare il cliente: invii la rettifica allo stesso destinatario della fattura originale, affinché venga abbinata al giustificativo corretto.
Importante per il cliente: il Bundesfinanzhof riconosce di norma una rettifica con effetto retroattivo se la fattura originale conteneva già i dati sull'emittente, sul destinatario della prestazione, sulla descrizione della prestazione, sul corrispettivo e sulla Umsatzsteuer indicata separatamente. Se manca solo il Leistungsdatum, il Vorsteuerabzug resta di regola valido nel periodo originario. Al tempo stesso il § 14 UStG chiarisce che una tale rettifica non è un evento retroattivo ai sensi della AO (codice tributario generale) e quindi di per sé non fa decorrere nuovi interessi. Se in una verifica una detrazione dell'IVA a credito è già contestata, ne parli con il Suo Steuerberater (consulente fiscale) prima di presentare documenti integrativi.
Leistungsdatum, Umsatzsteuer e cambio d'anno
Qui il Leistungsdatum diventa costoso o vantaggioso per Lei stesso. La domanda è sempre: in quale periodo deve versare la Umsatzsteuer e in quale anno conta il ricavo?
Soll- o Ist-Versteuerung
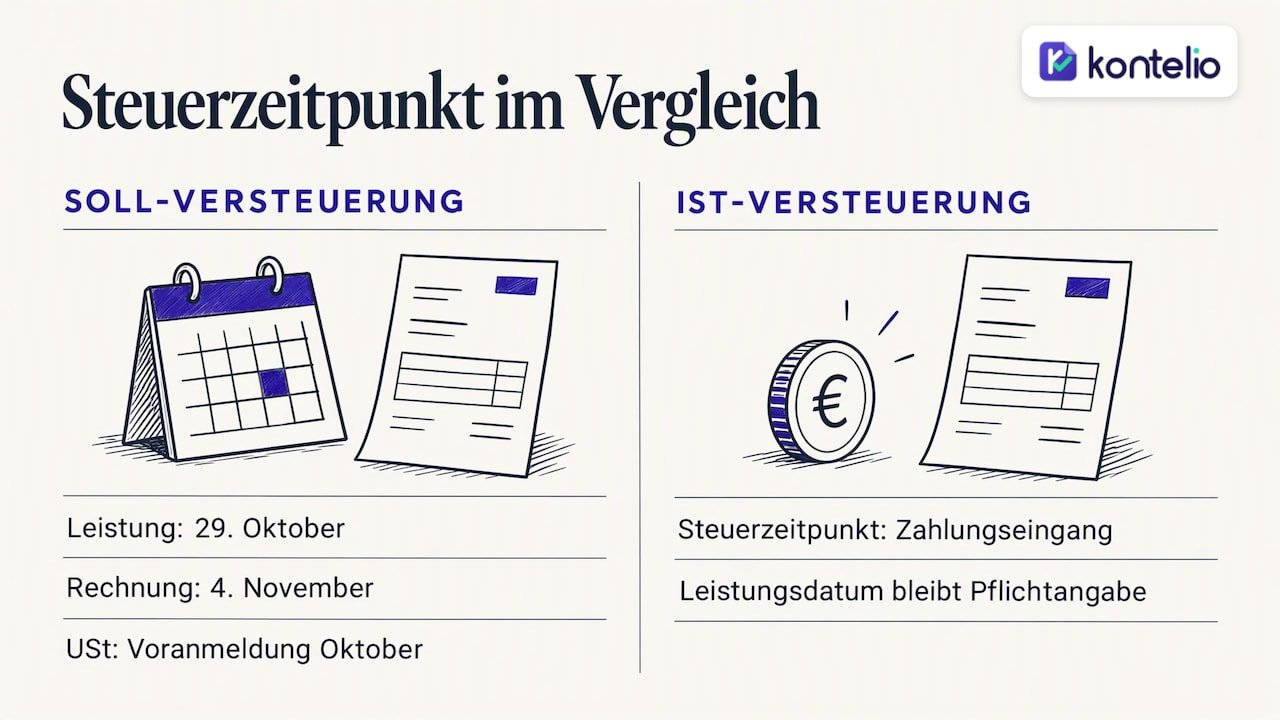
Con la Soll-Versteuerung (contabilità IVA per competenza) la Umsatzsteuer sorge, ai sensi del § 13 UStG, di norma alla scadenza del periodo della dichiarazione periodica in cui ha eseguito la prestazione. Decisivo è quindi il Leistungsdatum, non la data della fattura e nemmeno l'incasso. Per gli acconti valgono regole speciali: qui l'imposta sorge con l'incasso.
Con la Ist-Versteuerung (contabilità IVA per cassa), che molti lavoratori autonomi con un fatturato più contenuto utilizzano su richiesta, conta invece l'incasso. Il Leistungsdatum resta comunque un dato obbligatorio in fattura.
Un esempio con Soll-Versteuerung e dichiarazione periodica mensile: conclude un progetto il 29 ottobre e scrive la fattura il 4 novembre. La Umsatzsteuer va nella dichiarazione periodica di ottobre, anche se la fattura viene emessa solo a novembre. Scadenze e Kennzahl (codici campo) al riguardo li trova nella nostra guida sulla Umsatzsteuer-Voranmeldung (dichiarazione periodica IVA).
Prestazione a dicembre, fattura a gennaio
Il classico del cambio d'anno: il lavoro è finito a dicembre, la fattura parte solo a gennaio. Con la Soll-Versteuerung la Umsatzsteuer appartiene all'anno precedente, e quindi alla dichiarazione IVA annuale di quell'anno. Chi lascia in sospeso le fatture di dicembre deve poi rettificare la dichiarazione periodica di dicembre. Quali scadenze valgono per la dichiarazione annuale lo spieghiamo nell'articolo sulla Umsatzsteuererklärung (dichiarazione IVA annuale) e il saldo.
Per la determinazione dell'utile la situazione varia a seconda del metodo:
- Einnahmenüberschussrechnung (EÜR, rendiconto semplificato entrate-uscite): conta di norma quando il denaro viene incassato. Se il Suo cliente paga a gennaio la prestazione di dicembre, si tratta di un ricavo del nuovo anno. Per i pagamenti ricorrenti a cavallo del cambio d'anno esiste una regola speciale, che dovrebbe chiarire con il Suo consulente fiscale.
- Bilancio: ricavi e costi vengono attribuiti all'esercizio in cui sono maturati economicamente. Una prestazione resa a dicembre è un ricavo dell'anno precedente, anche se la fattura viene scritta a gennaio.
Il Leistungsdatum è quindi un dato che stabilisce lo stesso mese per la Umsatzsteuer e per il bilancio, mentre nella EÜR è il giorno del pagamento a determinare l'utile. Chi passa dalla EÜR al bilancio dovrebbe tenerlo ben presente.
Controllare le fatture ricevute: breve checklist
Il Leistungsdatum non è importante solo sulle Sue fatture. Sulle fatture che riceve, contribuisce a determinare se può detrarre la Vorsteuer e in quale mese. Per ogni fattura ricevuta verifichi:
- In fattura c'è un Leistungsdatum, un mese, un periodo o un rinvio ammesso?
- L'indicazione corrisponde a ciò che è effettivamente avvenuto? Un Leistungsdatum successivo alla data della fattura è possibile con le fatture anticipate, ma dovrebbe farLa riflettere un attimo.
- La prestazione cade in un anno diverso da quello della fattura? Allora attribuisca la Umsatzsteuer e, in caso di bilancio, il costo all'anno corretto.
- Se la data manca, chieda al fornitore una rettifica ai sensi del § 31 Abs. 5 UStDV prima di far valere la Vorsteuer.
- Nelle fatture in lingua inglese il campo si chiama di solito «Date of Supply» o «Service Period». Altri termini li trova nel nostro articolo sulla fattura in inglese.
Anche chi fattura come Kleinunternehmer (piccolo imprenditore) senza Umsatzsteuer indica il Leistungsdatum. Quali dati obbligatori e quale dicitura devono comparire sulla Sua fattura lo mostra il nostro modello di fattura del Kleinunternehmer.
Il nostro punto di vista: il Leistungsdatum va inserito nel processo, non affidato alla memoria
Tra lavoratori autonomi e piccole imprese vediamo sempre lo stesso schema: il Leistungsdatum non viene dimenticato perché sia complicato, ma perché la fattura viene scritta in un momento tranquillo, giorni o settimane dopo il lavoro. A quel punto nessuno sa più con esattezza se il progetto è stato completato il 30 settembre o il 2 ottobre, ed è proprio questa differenza a decidere il periodo della dichiarazione periodica.
Il nostro consiglio è quindi pragmatico. Annoti il completamento di una prestazione quando avviene, e non solo al momento di scrivere la fattura. Usi il mese solare quando il giorno preciso non ha importanza: è giuridicamente sufficiente e meno soggetto a errori. Scriva «Leistungsdatum entspricht Rechnungsdatum» solo se consegna e fattura nello stesso giorno, e non come testo standard in ogni modello. E a dicembre controlli ogni prestazione aperta prima che l'anno finisca.
Chi lavora così raramente ha bisogno di una rettifica e al cambio d'anno non ha sorprese con la Umsatzsteuer.
— Paulo
Creare fatture con Leistungsdatum in Kontelio
Con Kontelio crea fatture ed E-Rechnung nei formati ZUGFeRD e XRechnung, registra spese e giustificativi caricando una foto e prepara Umsatzsteuer-Voranmeldung, dichiarazione IVA annuale ed EÜR. L'invio avviene direttamente tramite ELSTER (portale di dichiarazione elettronica), i promemoria delle scadenze La aiutano a non perdere nessuna dichiarazione periodica e i Suoi giustificativi vengono archiviati in modo conforme alla legge. Può utilizzare l'interfaccia nella lingua che preferisce.
Può provare Kontelio gratuitamente per 30 giorni, senza carta di credito. Poi sceglie un piano: Start a 9,90 € al mese o 99 € all'anno, Business a 22,90 € al mese o 199 € all'anno, Pro a 32,90 € al mese o 299 € all'anno. Tutti i dettagli li trova nella nostra pagina dedicata a prezzi e piani.
Domande frequenti
Il Leistungsdatum deve essere una data precisa?
No. Ai sensi del § 31 Abs. 4 UStDV basta il mese solare in cui ha effettuato la cessione o la prestazione, ad esempio «Leistungszeitraum: settembre 2026». Una data precisa al giorno è ammessa e spesso utile per le consegne a fine mese.
Il Leistungsdatum può essere successivo alla data della fattura?
Sì, ad esempio se fattura in anticipo, come nel caso di un contratto annuale. In caso di acconti, al posto del Leistungsdatum indica il momento in cui ha ricevuto il denaro. Nella fattura finale compare poi il Leistungsdatum effettivo.
Una fattura senza Leistungsdatum non è valida?
Non è regolare e può rendere più difficile al Suo cliente il Vorsteuerabzug. Può però rettificarla, comunicando il Leistungsdatum in un documento che richiami in modo univoco la fattura originale. Se la fattura originale contiene gli altri dati essenziali, la rettifica ha di regola effetto retroattivo.
In base a quale data registro una fattura ricevuta?
Per la Vorsteuer Le serve una fattura regolare; il Leistungsdatum contribuisce a determinare a quale periodo va attribuita la prestazione. In caso di bilancio, per il costo conta l'anno in cui la prestazione è maturata economicamente. Nella EÜR conta di norma il giorno del pagamento.
Fonti
§ 14 UStG: emissione delle fatture § 31 UStDV: dati da indicare in fattura IHK Ostthüringen: dati obbligatori in fattura Bundesfinanzhof: Leistungsdatum ricavato dalla data della fattura Handwerkskammer Niederbayern-Oberpfalz: promemoria sul momento della prestazione Haufe: momento della prestazione o dell'incasso
Consigli di lettura
Questo articolo è stato tradotto automaticamente dal tedesco. Fa fede solo la versione tedesca.