 Black Deal خصم 50 % على السنة الأولى عند الدفع السنوي – حتى 31 ديسمبر 2026 فقط.
Leistungsdatum على الفاتورة: الإلزام والصيغة والعواقب
يجب أن يظهر Leistungsdatum (تاريخ تقديم الخدمة) على كل فاتورة تصدرها في ألمانيا. فهو يبيّن متى قمت بالتوريد أو قدّمت خدمتك، ويُعدّ بيانًا إلزاميًا مستقلًا إلى جانب Rechnungsdatum (تاريخ الفاتورة). وإذا غاب، فلن يتمكن عميلك من خصم Vorsteuer (ضريبة المدخلات) بشكل آمن. علاوة على ذلك، يتوقف على تاريخ تقديم الخدمة الشهرُ، وأحيانًا السنة، الذي تستحق فيه Umsatzsteuer (ضريبة القيمة المضافة). ستقرأ هنا الصيغة التي يشترطها القانون، والصيغ المختصرة المسموح بها، وكيف تصحّح فاتورة تخلو من تاريخ تقديم الخدمة، وما الذي يجب مراعاته عند الانتقال إلى سنة جديدة.
باختصار
- تاريخ تقديم الخدمة إلزامي: وفقًا لـ § 14 Abs. 4 UStG يجب أن يظهر على الفاتورة تاريخ الإصدار وتوقيت التوريد أو الخدمة كبيانين منفصلين.
- يكفي الشهر الميلادي: لا حاجة إلى يوم محدد، إذ تكفي عبارة «Leistungszeitraum: März 2026» (فترة تقديم الخدمة: مارس 2026).
- إذا تطابق التاريخان، فإن عبارة «Leistungsdatum entspricht Rechnungsdatum» (تاريخ تقديم الخدمة يطابق تاريخ الفاتورة) مقبولة. وكذلك الإحالة إلى إشعار تسليم (Lieferschein) محدد بوضوح.
- إذا غاب تاريخ تقديم الخدمة، يمكن تصحيح الفاتورة، وذلك بمستند يُحيل بوضوح إلى الفاتورة الأصلية.
- بالنسبة إلى Umsatzsteuer، يُعتدّ في Soll-Versteuerung (نظام الاستحقاق) من حيث المبدأ بشهر تقديم الخدمة، لا بشهر الفاتورة. وهذا مهم خصوصًا في ديسمبر ويناير.
جدول المحتويات
- تاريخ تقديم الخدمة وتاريخ التوريد وتاريخ الفاتورة: الفرق
- ما يشترطه قانون ضريبة القيمة المضافة
- هكذا تكتب تاريخ تقديم الخدمة بشكل صحيح
- فاتورة بلا تاريخ تقديم الخدمة: العواقب والتصحيح
- تاريخ تقديم الخدمة وUmsatzsteuer ونهاية السنة
- فحص الفواتير الواردة: قائمة تحقق قصيرة
- رأينا: مكان تاريخ تقديم الخدمة هو سير العمل، لا الذاكرة
- كتابة الفواتير مع تاريخ تقديم الخدمة في Kontelio
- الأسئلة الشائعة
- المصادر
تاريخ تقديم الخدمة وتاريخ التوريد وتاريخ الفاتورة: الفرق
في الحياة اليومية تُستخدم ثلاثة مصطلحات كثيرًا ما يُخلط بينها. أما القانون فلا يعرف في الواقع إلا بيانين: تاريخ إصدار الفاتورة وتوقيت التوريد أو الخدمة الأخرى. و«Leistungsdatum» و«Lieferdatum» (تاريخ التوريد) اسمان للبيان الثاني. وأيهما أنسب يتوقف على ما تبيعه.
| المصطلح | معناه | حالة نموذجية | الأساس القانوني |
|---|---|---|---|
| Rechnungsdatum (تاريخ الفاتورة) | اليوم الذي تصدر فيه الفاتورة | تكتب الفاتورة في 5 نوفمبر | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum (تاريخ التوريد) | توقيت توريد البضائع | تاجر إلكتروني يرسل طردًا | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum (تاريخ تقديم الخدمة) | توقيت خدمة أخرى (Sonstige Leistung)، أي خدمة | مصممة تسلّم شعارًا جاهزًا | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum (فترة تقديم الخدمة) | المدة الزمنية للخدمات الممتدة على عدة أيام أو أشهر أو سنوات | دعم تقني شهري، صيانة سنوية | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
إذًا يجب أن يتضح في فاتورتك متى تم العمل أو التوريد ومتى أصدرت الفاتورة. يجوز أن يتطابق التاريخان، ويجوز أيضًا أن تفصل بينهما أسابيع. فمن ينهي مشروعًا في 28 أكتوبر ويكتب الفاتورة في 3 نوفمبر، يكون تاريخ تقديم الخدمة لديه في أكتوبر وتاريخ الفاتورة في نوفمبر.
وهناك مهلة ثالثة لا علاقة لها بأي من التاريخين: مهلة السداد (Zahlungsziel). صحيح أنها تُذكر عادةً على الفاتورة أيضًا، لكنها اتفاق تعاقدي وليست بيانًا إلزاميًا بموجب قانون ضريبة القيمة المضافة.
ما يشترطه قانون ضريبة القيمة المضافة
البيانات الإلزامية منصوص عليها في § 14 Abs. 4 UStG. فالبند 3 يشترط تاريخ الإصدار، والبند 6 توقيت التوريد أو الخدمة الأخرى. وبذلك فإن تاريخ تقديم الخدمة ليس تفصيلًا داخليًا يخص محاسبتك، بل يجب أن يتضح من الفاتورة نفسها.
ثمة استثناء مهم يتعلق بالدفعات المقدمة: إذا أصدرت الفاتورة قبل تقديم الخدمة، فإنك تذكر بدلًا من ذلك تاريخ تحصيلك للمبلغ، شريطة أن يكون معروفًا وألا يطابق تاريخ الإصدار.
أما مدى الدقة المطلوبة في هذا البيان فتنظمه اللائحة التنفيذية لقانون ضريبة القيمة المضافة (UStDV). فبحسب § 31 Abs. 4 UStDV يكفي من حيث المبدأ ذكر الشهر الميلادي الذي تم فيه التوريد أو تقديم الخدمة. ويؤكد ذلك أيضًا ملخص غرفة التجارة والصناعة IHK Ostthüringen حول البيانات الإلزامية. إذًا التاريخ الدقيق باليوم مسموح ومفيد غالبًا، لكنه غير إلزامي.
تسري هذه القواعد بالتساوي على الفواتير الورقية وفواتير PDF وفواتير E-Rechnung (الفاتورة الإلكترونية المهيكلة). ففي فاتورة XRechnung أو ZUGFeRD يرد تاريخ تقديم الخدمة في حقل مهيكل بدلًا من أن يكون في أي مكان داخل النص. وللتعرّف على المواعيد السارية على E-Rechnung، اقرأ دليلنا حول إلزامية E-Rechnung في 2025 و2027 و2028.
هكذا تكتب تاريخ تقديم الخدمة بشكل صحيح
هناك عدة صيغ مقبولة. اختر الصيغة التي تناسب نشاطك ويفهمها عميلك دون الحاجة إلى استفسار.
- يوم محدد: «Leistungsdatum: 14.10.2026» (تاريخ تقديم الخدمة: 14.10.2026). مثالية للخدمات التي تُقدَّم مرة واحدة مثل ورشة عمل أو إصلاح.
- الشهر الميلادي: «Leistungszeitraum: Oktober 2026» (فترة تقديم الخدمة: أكتوبر 2026). كافية وفقًا لـ § 31 Abs. 4 UStDV وتناسب الفواتير الشهرية.
- فترة زمنية: «Leistungszeitraum: 01.07.2026 bis 30.09.2026» (فترة تقديم الخدمة: من 01.07.2026 إلى 30.09.2026). للفواتير الفصلية وعقود الصيانة ومراحل المشاريع.
- الإحالة إلى تاريخ الفاتورة: «Das Leistungsdatum entspricht dem Rechnungsdatum.» (تاريخ تقديم الخدمة يطابق تاريخ الفاتورة). فقط إذا كان ذلك صحيحًا فعلًا.
- الإحالة إلى إشعار التسليم: «Lieferung gemäß Lieferschein Nr. 2026-118 vom 12.10.2026» (التوريد وفق إشعار التسليم رقم 2026-118 بتاريخ 12.10.2026). يجب أن يكون إشعار التسليم محددًا بوضوح.
- في حالة الدفعات المقدمة: «Anzahlung vereinnahmt am 02.10.2026, Leistung voraussichtlich im Dezember 2026» (تم تحصيل الدفعة المقدمة في 02.10.2026، والخدمة متوقعة في ديسمبر 2026).
تذكر IHK Ostthüringen صراحةً الملاحظة المتعلقة بتاريخ الفاتورة والإحالة إلى إشعار التسليم كطريقتين مقبولتين. وقد قضت المحكمة المالية الاتحادية (Bundesfinanzhof) في عام 2018 بأن شهر تقديم الخدمة يمكن أن يُستنتج حتى من تاريخ الفاتورة، إذا ثبت من ظروف الحالة المعيّنة أن الخدمة قُدّمت في شهر إصدار الفاتورة. لكن لا تعتمد على ذلك: فالحكم يساعدك عند النزاع، أما البيان الواضح فيجنّبك النزاع أصلًا.
تجد نظرة عامة على سائر البيانات الإلزامية، من Steuernummer (الرقم الضريبي) إلى رقم الفاتورة التسلسلي، في دليلنا كتابة الفاتورة للعاملين لحسابهم الخاص.
توريد البضائع: أي يوم يُعتدّ به
في حالة البضائع، فإن تحديد اليوم الذي يُعدّ تاريخ التوريد أقل وضوحًا مما يبدو. إذ تميّز نشرة غرفة الحرف Handwerkskammer Niederbayern-Oberpfalz حول توقيت تقديم الخدمة بين حالتين:
- التوريد المتحرك: تُنقل البضاعة أو تُشحن. والمعتبر من حيث المبدأ هو اليوم الذي يبدأ فيه النقل أو الشحن. فإذا سلّمت طردًا للشحن في 30 سبتمبر ووصل في 2 أكتوبر، يكون تاريخ التوريد في سبتمبر.
- التوريد غير المتحرك: تبقى البضاعة في مكانها، كأن يستلمها العميل بنفسه أو تكون في حيازته أصلًا. وهنا يُعتدّ باليوم الذي يحصل فيه العميل على حق التصرف فيها.
وفي نهاية الشهر تحديدًا، قد ينقل هذا الفرق Umsatzsteuer إلى فترة إقرار مسبق أخرى. لذا ينبغي لمن يشحن كثيرًا أن يوثّق تاريخ الشحن، مثلًا عبر إشعار التسليم.
الخدمات وفترات تقديم الخدمة
في الخدمات الأخرى يُعتدّ من حيث المبدأ، وفق ما يعرضه موقع Haufe حول توقيت الخدمة، بتوقيت إتمامها. فالكاتب الذي يعمل على مفهوم في سبتمبر ويسلّمه في 6 أكتوبر، يكون تاريخ تقديم الخدمة لديه أكتوبر.
وإذا امتدت الخدمة على عدة أشهر أو سنوات، كما في تكليف استشاري أو عقد استضافة، فيجوز لك وفقًا لـ § 14 UStG ذكر فترة تقديم الخدمة كاملة. أما في الخدمات الجزئية التي تفوترها شهريًا، فتكتب في كل فاتورة الشهر المعني.
الدفعات المقدمة وفواتير الدفعات الجزئية
إذا أصدرت فاتورة عن دفعة مقدمة، فإن الخدمة لم تُقدَّم بعد، وبالتالي لا يوجد تاريخ تقديم خدمة حتى الآن. بدلًا من ذلك تذكر التاريخ الذي استلمت فيه المبلغ، إذا كان معروفًا ويختلف عن تاريخ الفاتورة. ثم يرد في الفاتورة النهائية تاريخ تقديم الخدمة الفعلي، وتُخصم الدفعات المقدمة. نشرح كيف يعمل ذلك بالتفصيل في دليلنا حول Abschlagsrechnung (فاتورة الدفعة الجزئية) وAnzahlungsrechnung (فاتورة الدفعة المقدمة).
فاتورة بلا تاريخ تقديم الخدمة: العواقب والتصحيح
إذا غاب تاريخ تقديم الخدمة، فالفاتورة غير مكتملة. ويتحمل العواقب بالدرجة الأولى عميلك: فهو يحتاج إلى فاتورة سليمة من أجل Vorsteuerabzug (خصم ضريبة المدخلات). وتؤكد المحكمة المالية الاتحادية في القرار المذكور أعلاه أن الفاتورة يجب أن تجعل الخدمة قابلة للتحديد بشكل واضح وسهل التحقق. والبيانات العامة دون وصف كافٍ للخدمة قد تُسقط الحق في خصم ضريبة المدخلات. ولمعرفة الشروط الأخرى الواجب توفرها، اقرأ مقالنا حول خصم ضريبة المدخلات وتوقيته الصحيح.
وبالنسبة لك كمُصدر للفاتورة، فهذا يعني: الفواتير الخالية من تاريخ تقديم الخدمة تؤدي إلى استفسارات وتأخر في السداد، وفي حال إجراء Betriebsprüfung (تدقيق ضريبي) لدى العميل، إلى تصحيحات مزعجة.
الخبر الجيد: يمكن تدارك الخطأ. فوفقًا لـ § 31 Abs. 5 UStDV يمكنك تصحيح الفاتورة بإرسال البيانات الناقصة أو الخاطئة في مستند يُحيل بشكل محدد وواضح إلى الفاتورة الأصلية. وإليك الخطوات:
- تحقق مما ينقص: هل ينقص تاريخ تقديم الخدمة فقط أم بيانات أخرى أيضًا؟ دوّن اليوم أو الشهر أو الفترة الفعلية لتقديم الخدمة.
- أنشئ مستند التصحيح: مثلًا «Berichtigung zur Rechnung Nr. 2026-047 vom 15.09.2026: Der Leistungszeitraum ist August 2026.» (تصحيح للفاتورة رقم 2026-047 بتاريخ 15.09.2026: فترة تقديم الخدمة هي أغسطس 2026). يجب ذكر رقم الفاتورة الأصلية وتاريخها.
- أو أعد الإصدار: يمكنك أيضًا إلغاء الفاتورة (stornieren) وإصدار فاتورة جديدة كاملة تُحيل إلى القديمة. ويظل ترقيم الفواتير تسلسليًا في هذه الحالة.
- أرشف المستندين معًا: الفاتورة الأصلية والتصحيح ينتميان معًا إلى ملف مستنداتك.
- أبلغ العميل: أرسل التصحيح إلى الجهة نفسها التي استلمت الفاتورة الأصلية، حتى يصل هناك إلى المستند الصحيح.
أمر مهم للعميل: تعترف المحكمة المالية الاتحادية من حيث المبدأ بالتصحيح بأثر رجعي، إذا كانت الفاتورة الأصلية تتضمن بالفعل بيانات عن المُصدر والمستفيد من الخدمة ووصف الخدمة والمقابل وضريبة القيمة المضافة المبيّنة بشكل منفصل. فإذا كان الناقص هو تاريخ تقديم الخدمة فقط، يبقى خصم ضريبة المدخلات في الغالب قائمًا في الفترة الأصلية. وفي الوقت نفسه يوضح § 14 UStG أن هذا التصحيح لا يُعدّ حدثًا ذا أثر رجعي بمفهوم Abgabenordnung (قانون الضرائب العام الألماني)، أي أنه لا يُطلق بحد ذاته احتساب فوائد جديدة. وإذا كان خصم ضريبة المدخلات محل نزاع بالفعل أثناء تدقيق، فتحدّث مع مستشارتك الضريبية أو مستشارك الضريبي (Steuerberater) قبل تقديم أي مستندات لاحقة.
تاريخ تقديم الخدمة وUmsatzsteuer ونهاية السنة
هنا يصبح تاريخ تقديم الخدمة مكلفًا أو مفيدًا لك أنت شخصيًا. والسؤال دائمًا: في أي فترة يجب عليك توريد Umsatzsteuer، وفي أي سنة يُحتسب الإيراد؟
Soll-Versteuerung أم Ist-Versteuerung
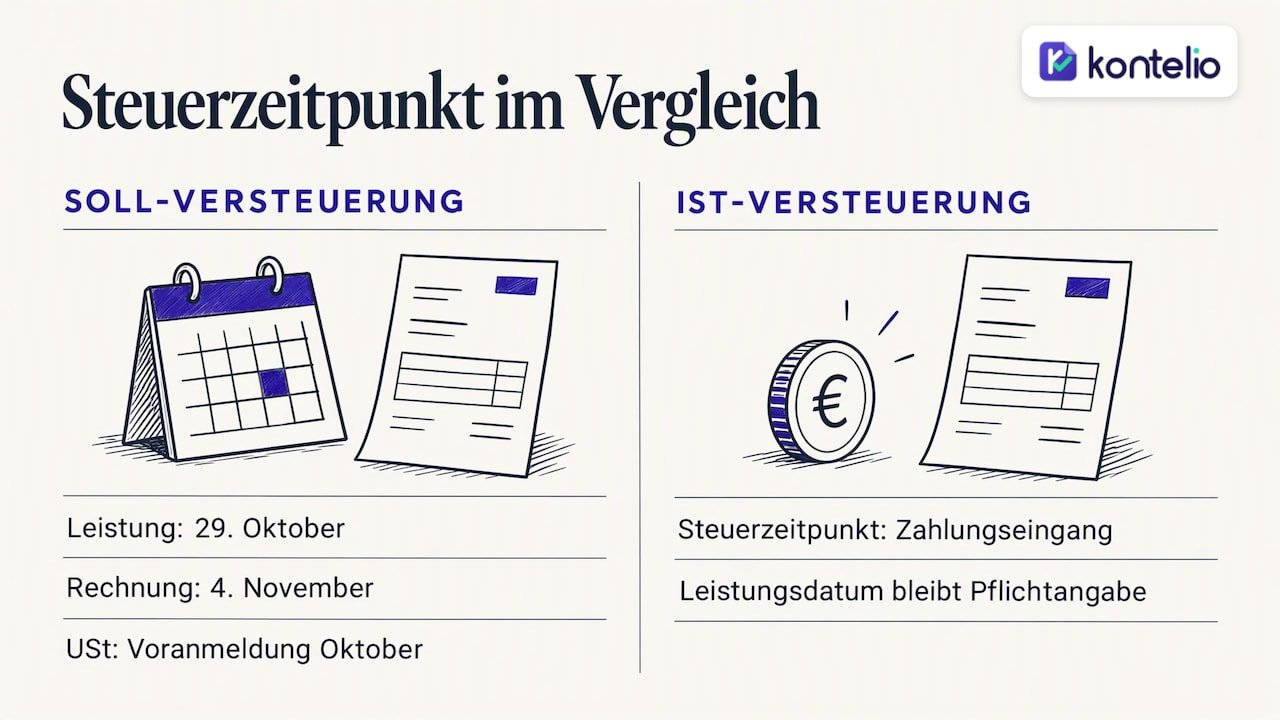
في Soll-Versteuerung (نظام الاستحقاق) تنشأ Umsatzsteuer وفق § 13 UStG من حيث المبدأ بانتهاء فترة الإقرار المسبق التي قدّمت فيها الخدمة. فالحاسم إذًا هو تاريخ تقديم الخدمة، لا تاريخ الفاتورة ولا تاريخ استلام المبلغ. وللدفعات المقدمة قواعد خاصة: إذ تنشأ الضريبة هنا عند التحصيل.
أما في Ist-Versteuerung (نظام الأساس النقدي)، الذي يستخدمه كثير من العاملين لحسابهم الخاص ذوي الإيرادات المنخفضة بناءً على طلب، فيُعتدّ باستلام المبلغ. ومع ذلك يبقى تاريخ تقديم الخدمة بيانًا إلزاميًا على الفاتورة.
مثال في نظام الاستحقاق مع إقرار مسبق شهري: تنهي مشروعًا في 29 أكتوبر وتكتب الفاتورة في 4 نوفمبر. تدخل Umsatzsteuer في الإقرار المسبق لشهر أكتوبر، حتى وإن صدرت الفاتورة في نوفمبر. تجد المواعيد ورموز الحقول (Kennzahlen) المتعلقة بذلك في دليلنا حول Umsatzsteuer-Voranmeldung (الإقرار الضريبي المسبق الدوري لضريبة القيمة المضافة).
الخدمة في ديسمبر والفاتورة في يناير
الحالة الكلاسيكية عند نهاية السنة: ينتهي العمل في ديسمبر، ولا تُرسل الفاتورة إلا في يناير. في نظام الاستحقاق تنتمي Umsatzsteuer إلى السنة القديمة، وبالتالي إلى Umsatzsteuererklärung (الإقرار السنوي لضريبة القيمة المضافة) لتلك السنة. ومن يؤجل فواتير ديسمبر، سيضطر لاحقًا إلى تصحيح إقرار ديسمبر المسبق. ونشرح المواعيد السارية على الإقرار السنوي في مقالنا حول Umsatzsteuererklärung والدفعة الختامية.
أما بالنسبة إلى تحديد الربح، فيختلف الوضع بحسب الطريقة:
- EÜR (حساب فائض الإيرادات): يُعتدّ من حيث المبدأ بوقت تدفق المال. فإذا دفع عميلك مقابل خدمة ديسمبر في يناير، فهذا إيراد للسنة الجديدة. وللمدفوعات الدورية المتكررة حول نهاية السنة قاعدة خاصة، ينبغي أن توضحها مع مستشارك الضريبي.
- Bilanzierung (إعداد الميزانية العمومية): تُنسب الإيرادات والمصاريف إلى السنة المالية التي نشأت فيها اقتصاديًا. فالخدمة المقدَّمة في ديسمبر إيراد للسنة القديمة، حتى لو كُتبت الفاتورة في يناير.
إذًا تاريخ تقديم الخدمة بيان يحدد الشهر نفسه لكل من Umsatzsteuer والميزانية العمومية (Bilanz)، بينما في EÜR يحدد يوم السداد الربح. ومن ينتقل من EÜR إلى الميزانية العمومية تحديدًا، ينبغي أن يضع ذلك في الحسبان.
فحص الفواتير الواردة: قائمة تحقق قصيرة
تاريخ تقديم الخدمة ليس مهمًا على فواتيرك أنت فقط. ففي الفواتير التي تتلقاها، يسهم في تحديد ما إذا كان يمكنك خصم ضريبة المدخلات وفي أي شهر. افحص في كل فاتورة واردة:
- هل يوجد على الفاتورة تاريخ تقديم خدمة أو شهر أو فترة أو إحالة مقبولة؟
- هل يتوافق البيان مع ما حدث فعلًا؟ تاريخ تقديم خدمة لاحق لتاريخ الفاتورة ممكن في الفواتير المسبقة، لكنه يستدعي منك وقفة قصيرة.
- هل تقع الخدمة في سنة غير سنة الفاتورة؟ عندئذ انسب Umsatzsteuer، وفي حالة إعداد الميزانية العمومية المصروف أيضًا، إلى السنة الصحيحة.
- إذا غاب التاريخ، فاطلب من المورّد تصحيحًا وفق § 31 Abs. 5 UStDV قبل أن تطالب بخصم ضريبة المدخلات.
- في الفواتير المكتوبة بالإنجليزية يُسمّى الحقل غالبًا «Date of Supply» أو «Service Period». تجد مزيدًا من المصطلحات في مقالنا حول الفاتورة باللغة الإنجليزية.
ومن يصدر فواتيره بصفته Kleinunternehmer (صاحب مشروع صغير ضمن نظام صغار المشاريع) دون Umsatzsteuer، يذكر تاريخ تقديم الخدمة كذلك. ويوضح نموذجنا الخاص بـ فاتورة Kleinunternehmer البيانات الإلزامية والملاحظة التي يجب أن تظهر على فاتورتك.
رأينا: مكان تاريخ تقديم الخدمة هو سير العمل، لا الذاكرة
نرى لدى العاملين لحسابهم الخاص والشركات الصغيرة النمط نفسه مرارًا: لا يُنسى تاريخ تقديم الخدمة لأنه معقد، بل لأن الفاتورة تُكتب في لحظة هادئة بعد أيام أو أسابيع من العمل. وعندها لا يعود أحد يتذكر بدقة ما إذا كان المشروع قد انتهى في 30 سبتمبر أو في 2 أكتوبر، وهذا الفرق تحديدًا هو ما يحدد فترة الإقرار المسبق.
لذلك نصيحتنا عملية. وثّق إتمام الخدمة عند حدوثه، وليس عند كتابة الفاتورة فقط. استخدم الشهر الميلادي إذا لم يكن لليوم الدقيق أهمية، فهذا كافٍ قانونيًا وأقل عرضة للأخطاء. ولا تكتب «Leistungsdatum entspricht Rechnungsdatum» إلا إذا كنت تورّد وتفوتر في اليوم نفسه، لا كنص قياسي في كل قالب. وفي ديسمبر، راجع كل خدمة مفتوحة قبل أن تنتهي السنة.
ومن يعمل بهذه الطريقة نادرًا ما يحتاج إلى تصحيح، ولا يواجه مفاجآت في Umsatzsteuer عند الانتقال إلى السنة الجديدة.
— Paulo
كتابة الفواتير مع تاريخ تقديم الخدمة في Kontelio
مع Kontelio تكتب الفواتير والفواتير الإلكترونية بصيغتي ZUGFeRD وXRechnung، وتسجّل المصاريف والمستندات عبر رفع الصور، وتُحضّر Umsatzsteuer-Voranmeldung وUmsatzsteuerjahreserklärung (الإقرار السنوي لضريبة القيمة المضافة) وEÜR. ويتم الإرسال مباشرة عبر ELSTER (البوابة الرسمية للإقرار الضريبي الإلكتروني)، وتساعدك تذكيرات المواعيد على ألا يفوتك أي إقرار مسبق، كما تُؤرشف مستنداتك بشكل آمن قانونيًا. ويمكنك استخدام الواجهة بلغتك المفضلة.
يمكنك تجربة Kontelio مجانًا لمدة 30 يومًا، دون بطاقة ائتمان. بعد ذلك تختار باقة: Start مقابل 9,90 € شهريًا أو 99 € سنويًا، وBusiness مقابل 22,90 € شهريًا أو 199 € سنويًا، وPro مقابل 32,90 € شهريًا أو 299 € سنويًا. تجد جميع التفاصيل على صفحتنا الخاصة بـ الأسعار والباقات.
الأسئلة الشائعة
هل يجب أن يكون تاريخ تقديم الخدمة تاريخًا دقيقًا؟
لا. وفقًا لـ § 31 Abs. 4 UStDV يكفي الشهر الميلادي الذي تم فيه التوريد أو تقديم الخدمة، مثل «Leistungszeitraum: September 2026». والتاريخ الدقيق باليوم مسموح، وغالبًا ما يكون مفيدًا في التوريدات التي تتم في نهاية الشهر.
هل يجوز أن يكون تاريخ تقديم الخدمة بعد تاريخ الفاتورة؟
نعم، كأن تصدر الفاتورة مسبقًا، مثلًا لعقد سنوي. وفي الدفعات المقدمة تذكر بدلًا من تاريخ تقديم الخدمة التاريخ الذي استلمت فيه المبلغ. ثم يرد في الفاتورة النهائية تاريخ تقديم الخدمة الفعلي.
هل الفاتورة التي تخلو من تاريخ تقديم الخدمة باطلة؟
إنها غير سليمة وقد تُصعّب على عميلك خصم ضريبة المدخلات. لكن يمكنك تصحيحها بتقديم تاريخ تقديم الخدمة لاحقًا في مستند يُحيل بوضوح إلى الفاتورة الأصلية. وإذا كانت الفاتورة الأصلية تتضمن بقية البيانات الأساسية، فإن التصحيح يسري في الغالب بأثر رجعي.
وفق أي تاريخ أسجّل الفاتورة الواردة؟
لخصم ضريبة المدخلات تحتاج إلى فاتورة سليمة، ويسهم تاريخ تقديم الخدمة في تحديد الفترة التي تُنسب إليها الخدمة. وفي إعداد الميزانية العمومية يُعتدّ بالنسبة للمصروف بالسنة التي نشأت فيها الخدمة اقتصاديًا. أما في EÜR فيُعتدّ من حيث المبدأ بيوم السداد.
المصادر
§ 14 UStG: إصدار الفواتير § 31 UStDV: البيانات الواردة في الفاتورة IHK Ostthüringen: البيانات الإلزامية في الفواتير Bundesfinanzhof: تاريخ تقديم الخدمة من تاريخ الفاتورة Handwerkskammer Niederbayern-Oberpfalz: نشرة حول توقيت تقديم الخدمة Haufe: توقيت الخدمة أو التحصيل
توصيات
تُرجم هذا المقال آليًا من الألمانية. النسخة الألمانية وحدها هي المرجع.