 Black Deal yıllık ödemede ilk yıl %50 indirim – yalnızca 31 Aralık 2026 tarihine kadar.
Faturada Leistungsdatum: zorunluluk, biçim ve sonuçları
Leistungsdatum (hizmet/teslim tarihi), Almanya'da düzenlediğiniz her faturada yer almalıdır. Teslimatı ne zaman yaptığınızı veya hizmetinizi ne zaman ifa ettiğinizi gösterir ve fatura tarihinden ayrı, kendi başına zorunlu bir bilgidir. Eksik olursa müşteriniz Vorsteuer'i (indirilecek KDV) güvenle indiremez. Ayrıca Umsatzsteuer'in (katma değer vergisi, KDV) hangi ayda, bazen de hangi yılda doğacağı Leistungsdatum'a bağlıdır. Bu yazıda kanunun hangi biçimi şart koştuğunu, hangi kısa biçimlere izin verildiğini, Leistungsdatum içermeyen bir faturayı nasıl düzelteceğinizi ve yıl geçişinde nelere dikkat etmeniz gerektiğini okuyabilirsiniz.
Kısaca
- Leistungsdatum zorunludur: § 14 Abs. 4 UStG uyarınca düzenleme tarihi ile teslimin veya hizmetin zamanı, faturada iki ayrı bilgi olarak yer almalıdır.
- Takvim ayı yeterlidir: Kesin bir gün gerekmez, “Leistungszeitraum: März 2026” (hizmet dönemi: Mart 2026) yeterlidir.
- İki tarih aynıysa “Leistungsdatum entspricht Rechnungsdatum” (hizmet tarihi fatura tarihine eşittir) ifadesi kabul edilir. Açıkça tanımlanmış bir irsaliyeye atıf da aynı şekilde geçerlidir.
- Leistungsdatum eksikse fatura düzeltilebilir; bunun için orijinal faturaya açıkça atıfta bulunan bir belge kullanılır.
- Soll-Versteuerung'da (tahakkuk esaslı KDV) KDV açısından esas olarak faturanın değil, hizmetin ayı belirleyicidir. Bu özellikle aralık ve ocak aylarında önemlidir.
İçindekiler
- Leistungsdatum, teslim tarihi ve fatura tarihi: farkları
- KDV Kanunu ne istiyor?
- Leistungsdatum'u doğru şekilde nasıl belirtirsiniz?
- Leistungsdatum içermeyen fatura: sonuçları ve düzeltme
- Leistungsdatum, KDV ve yıl geçişi
- Gelen faturaları kontrol etmek: kısa kontrol listesi
- Görüşümüz: Leistungsdatum hafızaya değil, iş akışına aittir
- Kontelio'da Leistungsdatum içeren faturalar yazmak
- Sık sorulan sorular
- Kaynaklar
Leistungsdatum, teslim tarihi ve fatura tarihi: farkları
Günlük hayatta sıkça birbirine karıştırılan üç kavram kullanılır. Kanun aslında yalnızca iki bilgiyi tanır: faturanın düzenleme tarihi ve teslimin veya diğer hizmet ifasının zamanı. “Leistungsdatum” (hizmet tarihi) ve “Lieferdatum” (teslim tarihi), ikinci bilginin iki farklı adıdır. Hangisinin daha uygun olduğu, ne sattığınıza bağlıdır.
| Kavram | Anlamı | Tipik durum | Hukuki dayanak |
|---|---|---|---|
| Rechnungsdatum (fatura tarihi) | Faturayı düzenlediğiniz gün | Faturayı 5 Kasım'da yazıyorsunuz | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum (teslim tarihi) | Bir mal tesliminin zamanı | Bir çevrimiçi satıcı paket gönderiyor | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum (hizmet tarihi) | Bir diğer hizmet ifasının, yani bir hizmetin zamanı | Bir tasarımcı bitmiş bir logoyu teslim ediyor | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum (hizmet dönemi) | Birkaç gün, ay veya yıla yayılan hizmetlerde zaman aralığı | Aylık BT desteği, yıllık bakım | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
Yani faturanızda ne zaman çalışıldığı veya teslim edildiği ve ne zaman faturalandırdığınız açıkça anlaşılmalıdır. İki tarih aynı olabilir, ancak aralarında haftalar da olabilir. 28 Ekim'de bir projeyi tamamlayıp 3 Kasım'da faturayı yazan kişinin Leistungsdatum'u ekim ayında, fatura tarihi ise kasım ayındadır.
Üçüncü bir sürenin bu iki tarihle hiçbir ilgisi yoktur: ödeme vadesi. Genellikle o da faturada yer alır, ancak sözleşmeye dayalı bir anlaşmadır ve KDV açısından zorunlu bir bilgi değildir.
KDV Kanunu ne istiyor?
Zorunlu bilgiler § 14 Abs. 4 UStG içinde yer alır. 3 numaralı bent düzenleme tarihini, 6 numaralı bent ise teslimin veya diğer hizmet ifasının zamanını şart koşar. Dolayısıyla Leistungsdatum, muhasebeniz için içsel bir ayrıntı değildir. Faturanın kendisinden anlaşılmalıdır.
Önemli bir istisna peşin ödemelerle ilgilidir: Hizmet ifa edilmeden önce faturalandırırsanız, bunun yerine parayı tahsil ettiğiniz zamanı belirtirsiniz; tabii bu zaman belliyse ve düzenleme tarihiyle aynı değilse.
Bilginin ne kadar kesin olması gerektiğini UStDV (KDV Uygulama Yönetmeliği) düzenler. § 31 Abs. 4 UStDV uyarınca zaman olarak esas itibarıyla teslimi veya hizmeti gerçekleştirdiğiniz takvim ayı yeterlidir. Bunu IHK Ostthüringen (Doğu Thüringen Sanayi ve Ticaret Odası) da zorunlu bilgilere ilişkin özetinde teyit etmektedir. Yani gün bazında kesin bir tarih yazmak serbesttir ve çoğu zaman mantıklıdır, ancak zorunlu değildir.
Bu kurallar kâğıt faturalar, PDF faturalar ve E-Rechnung'lar (e-faturalar) için aynı şekilde geçerlidir. XRechnung veya ZUGFeRD faturasında Leistungsdatum, serbest metnin herhangi bir yerinde değil, yapılandırılmış bir alanda yer alır. E-Rechnung için hangi sürelerin geçerli olduğunu 2025, 2027 ve 2028 E-Rechnung zorunluluğu rehberimizde okuyabilirsiniz.
Leistungsdatum'u doğru şekilde nasıl belirtirsiniz?
Kabul edilen birden fazla biçim vardır. İşinize uyan ve müşterinizin soru sormadan anlayacağı biçimi seçin.
- Belirli bir gün: “Leistungsdatum: 14.10.2026”. Atölye çalışması veya onarım gibi tek seferlik hizmetler için idealdir.
- Takvim ayı: “Leistungszeitraum: Oktober 2026” (hizmet dönemi: Ekim 2026). § 31 Abs. 4 UStDV uyarınca yeterlidir ve aylık faturalara çok uygundur.
- Dönem: “Leistungszeitraum: 01.07.2026 bis 30.09.2026” (hizmet dönemi: 01.07.2026 – 30.09.2026). Üç aylık faturalar, bakım sözleşmeleri veya proje aşamaları için.
- Fatura tarihine atıf: “Das Leistungsdatum entspricht dem Rechnungsdatum.” (Hizmet tarihi fatura tarihine eşittir.) Yalnızca bu gerçekten doğruysa.
- İrsaliyeye atıf: “Lieferung gemäß Lieferschein Nr. 2026-118 vom 12.10.2026” (12.10.2026 tarihli 2026-118 numaralı irsaliyeye göre teslim). İrsaliye açıkça tanımlanmış olmalıdır.
- Peşin ödemelerde: “Anzahlung vereinnahmt am 02.10.2026, Leistung voraussichtlich im Dezember 2026” (peşin ödeme 02.10.2026'da tahsil edildi, hizmetin muhtemelen Aralık 2026'da ifa edilmesi bekleniyor).
IHK Ostthüringen, fatura tarihine ilişkin notu ve irsaliyeye atfı açıkça kabul edilen yollar olarak sayar. Bundesfinanzhof (Federal Maliye Mahkemesi) 2018'de, somut olayın koşullarına göre hizmetin faturanın düzenlendiği ayda ifa edildiği kesinse, hizmet ayının fatura tarihinden de anlaşılabileceğine karar vermiştir. Ancak buna güvenmeyin: Karar bir uyuşmazlıkta işinize yarar, temiz bir bilgi ise sizi uyuşmazlıktan hiç kurtarır.
Steuernummer'dan (vergi numarası) müteselsil fatura numarasına kadar diğer tüm zorunlu bilgilerin özetini Serbest çalışan olarak fatura yazmak rehberimizde bulabilirsiniz.
Mal teslimi: hangi gün esas alınır?
Mallarda hangi günün teslim tarihi olduğu sorusu, göründüğü kadar net değildir. Handwerkskammer Niederbayern-Oberpfalz'ın (Aşağı Bavyera-Yukarı Pfalz Zanaat Odası) hizmet zamanına ilişkin bilgi notu iki durumu birbirinden ayırır:
- Hareketli teslim: Mal taşınır veya gönderilir. Esas olarak taşımanın veya gönderimin başladığı gün belirleyicidir. Bir paketi 30 Eylül'de kargoya verir ve paket 2 Ekim'de ulaşırsa, teslim tarihi eylül ayındadır.
- Hareketsiz teslim: Mal olduğu yerde kalır; örneğin müşteri malı kendisi teslim alır veya mal zaten onun elindedir. Burada müşterinin mal üzerinde tasarruf yetkisini elde ettiği gün esas alınır.
Özellikle ay sonunda bu fark, KDV'yi başka bir ön beyan dönemine kaydırır. Çok gönderim yapan kişi, gönderim tarihini örneğin irsaliye aracılığıyla kayıt altına almalıdır.
Hizmetler ve hizmet dönemleri
Diğer hizmet ifalarında, Haufe'nin hizmet zamanına ilişkin açıklamasına göre esas olarak tamamlanma zamanı geçerlidir. Eylül ayında bir konsept üzerinde çalışıp bunu 6 Ekim'de teslim eden bir metin yazarının Leistungsdatum'u ekim ayıdır.
Hizmet, örneğin bir danışmanlık görevinde veya bir hosting sözleşmesinde olduğu gibi birkaç aya veya yıla yayılıyorsa, § 14 UStG uyarınca hizmet döneminin tamamını belirtebilirsiniz. Aylık olarak faturalandırdığınız kısmi hizmetlerde ise her faturaya ilgili ayı yazarsınız.
Peşin ödemeler ve ara faturalar
Bir peşin ödeme için fatura düzenlediğinizde hizmet henüz ifa edilmemiştir. Bu durumda henüz bir Leistungsdatum yoktur. Bunun yerine, belliyse ve fatura tarihinden farklıysa parayı aldığınız zamanı belirtirsiniz. Nihai faturada ise gerçek Leistungsdatum yer alır ve peşin ödemeler mahsup edilir. Bunun ayrıntılı olarak nasıl işlediğini ara fatura ve peşin ödeme faturası rehberimizde açıklıyoruz.
Leistungsdatum içermeyen fatura: sonuçları ve düzeltme
Leistungsdatum eksikse fatura eksiksiz değildir. Sonuçlarına özellikle müşteriniz katlanır: Vorsteuerabzug (KDV indirimi hakkı) için usulüne uygun bir faturaya ihtiyacı vardır. Bundesfinanzhof, yukarıda anılan kararında faturanın hizmeti açık ve kolayca kontrol edilebilir biçimde tanımlanabilir kılması gerektiğini vurgular. Yeterli hizmet tanımı içermeyen genel ifadeler KDV indirimi hakkını ortadan kaldırabilir. Başka hangi koşulların yerine getirilmesi gerektiğini Vorsteuerabzug ve doğru zamanı hakkındaki yazımızda okuyabilirsiniz.
Faturayı düzenleyen olarak sizin için bunun anlamı şudur: Leistungsdatum içermeyen faturalar geri sorulara, gecikmeli ödemelere ve müşteride bir Betriebsprüfung (vergi denetimi) yapılması halinde can sıkıcı düzeltmelere yol açar.
İyi haber: Hata giderilebilir. § 31 Abs. 5 UStDV uyarınca, eksik veya hatalı bilgileri orijinal faturaya özel ve açık biçimde atıfta bulunan bir belgeyle ileterek faturayı düzeltebilirsiniz. Şöyle ilerleyin:
- Neyin eksik olduğunu kontrol edin: Yalnızca Leistungsdatum mu, yoksa başka bilgiler de mi? Hizmetin gerçek gününü, ayını veya dönemini not edin.
- Düzeltme belgesi oluşturun: Örneğin “Berichtigung zur Rechnung Nr. 2026-047 vom 15.09.2026: Der Leistungszeitraum ist August 2026.” (15.09.2026 tarihli 2026-047 numaralı faturaya düzeltme: Hizmet dönemi Ağustos 2026'dır.) Orijinal faturanın numarası ve tarihi belirtilmelidir.
- Alternatif olarak yeniden düzenleyin: Faturayı iptal edip eskisine atıfta bulunan, eksiksiz yeni bir fatura da düzenleyebilirsiniz. Bu sırada fatura numaraları müteselsil olarak devam eder.
- Her iki belgeyi arşivleyin: Orijinal fatura ve düzeltme, belge arşivinizde birlikte yer almalıdır.
- Müşteriyi bilgilendirin: Düzeltmeyi orijinal faturayla aynı adrese gönderin ki orada doğru belgeyle eşleşsin.
Müşteri için önemli: Bundesfinanzhof, orijinal fatura düzenleyene, hizmeti alana, hizmetin tanımına, bedele ve ayrıca gösterilmiş KDV'ye ilişkin bilgileri zaten içeriyorsa, geriye dönük düzeltmeyi esas olarak kabul eder. Yani yalnızca Leistungsdatum eksikse, KDV indirimi hakkı kural olarak ilk dönemde korunur. Aynı zamanda § 14 UStG, böyle bir düzeltmenin AO (genel vergi kanunu) anlamında geriye etkili bir olay olmadığını, yani kendi başına yeni faiz süreleri başlatmadığını açıkça belirtir. Bir denetimde KDV indirimi zaten tartışmalıysa, belge sunmadan önce mali müşavirinizle (Steuerberater) görüşün.
Leistungsdatum, KDV ve yıl geçişi
Leistungsdatum burada sizin için pahalıya mal olabilir ya da avantaj sağlayabilir. Soru her zaman şudur: KDV'yi hangi dönemde ödemeniz gerekir ve satış hangi yıla sayılır?
Soll- veya Ist-Versteuerung
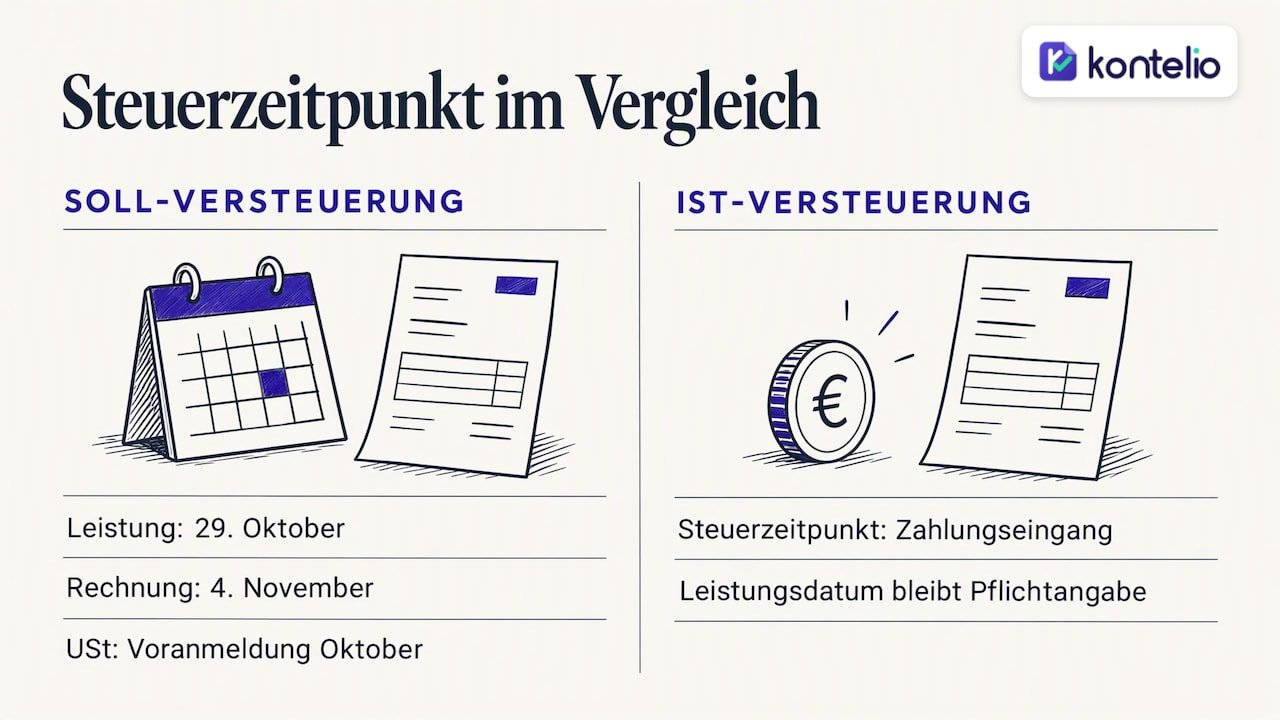
Soll-Versteuerung'da (tahakkuk esaslı KDV) KDV, § 13 UStG uyarınca esas olarak hizmeti ifa ettiğiniz ön beyan döneminin sona ermesiyle doğar. Yani belirleyici olan fatura tarihi veya ödemenin gelişi değil, Leistungsdatum'dur. Peşin ödemeler için özel kurallar geçerlidir: Burada vergi tahsilatla doğar.
Cirosu düşük olan pek çok serbest çalışanın başvuru üzerine kullandığı Ist-Versteuerung'da (nakit esaslı KDV) ise ödemenin gelişi esas alınır. Leistungsdatum yine de faturada zorunlu bilgi olarak kalır.
Soll-Versteuerung ve aylık ön beyan için bir örnek: Bir projeyi 29 Ekim'de tamamlıyor ve faturayı 4 Kasım'da yazıyorsunuz. Fatura kasım ayında düzenlenmiş olsa bile KDV, ekim ayına ait ön beyannameye girer. Buna ilişkin süreleri ve alan kodlarını Umsatzsteuer-Voranmeldung (KDV ön beyannamesi) rehberimizde bulabilirsiniz.
Aralıkta ifa edildi, ocakta faturalandı
Yıl geçişinin klasiği: İş aralıkta bitmiştir, fatura ise ancak ocakta gönderilir. Soll-Versteuerung'da KDV eski yıla, dolayısıyla o yılın Umsatzsteuererklärung'una (yıllık KDV beyannamesi) aittir. Aralık faturalarını bekleten kişi, aralık ön beyannamesini sonradan düzeltmek zorunda kalır. Yıllık beyanname için hangi sürelerin geçerli olduğunu Umsatzsteuererklärung ve kesin ödeme hakkındaki yazımızda açıklıyoruz.
Kâr tespiti açısından durum yönteme göre farklılık gösterir:
- EÜR (Einnahmenüberschussrechnung, basitleştirilmiş kâr hesaplaması): Esas olarak paranın ne zaman aktığı belirleyicidir. Müşteriniz aralık ayındaki hizmetin bedelini ocakta öderse, bu yeni yılın geliridir. Yıl geçişi civarında düzenli olarak tekrarlanan ödemeler için, mali müşavirinizle netleştirmeniz gereken özel bir kural vardır.
- Bilanço esası: Gelirler ve giderler, ekonomik olarak doğdukları mali yıla atanır. Aralıkta ifa edilen bir hizmet, fatura ocakta yazılsa bile eski yılın geliridir.
Dolayısıyla Leistungsdatum, KDV ve bilanço için aynı ayı belirleyen bir bilgidir; EÜR'de ise kârı ödeme günü belirler. Özellikle EÜR'den bilanço esasına geçenler bunu göz önünde bulundurmalıdır.
Gelen faturaları kontrol etmek: kısa kontrol listesi
Leistungsdatum yalnızca kendi faturalarınızda önemli değildir. Aldığınız faturalarda, Vorsteuer'i indirip indiremeyeceğinizi ve hangi ayda indireceğinizi de belirler. Her gelen faturada şunları kontrol edin:
- Faturada bir Leistungsdatum, ay, dönem veya kabul edilen bir atıf var mı?
- Bilgi, gerçekte olanla örtüşüyor mu? Fatura tarihinden sonraki bir Leistungsdatum peşin faturalarda mümkündür, ancak bir an durup düşünmenize sebep olmalıdır.
- Hizmet faturadan farklı bir yılda mı ifa edilmiş? O halde KDV'yi ve bilanço esasında gideri doğru yıla atayın.
- Tarih eksikse, Vorsteuer'i talep etmeden önce tedarikçiden § 31 Abs. 5 UStDV uyarınca düzeltme isteyin.
- İngilizce faturalarda bu alan genellikle “Date of Supply” veya “Service Period” olarak adlandırılır. Daha fazla terimi İngilizce fatura hakkındaki yazımızda bulabilirsiniz.
Kleinunternehmer (küçük işletme) olarak KDV'siz faturalandıranlar da Leistungsdatum'u belirtir. Faturanızda hangi zorunlu bilgilerin ve hangi notun yer alması gerektiğini Kleinunternehmer faturası örneğimiz gösteriyor.
Görüşümüz: Leistungsdatum hafızaya değil, iş akışına aittir
Serbest çalışanlarda ve küçük işletmelerde sürekli aynı örüntüyü görüyoruz: Leistungsdatum karmaşık olduğu için değil, fatura işten günler veya haftalar sonra sakin bir anda yazıldığı için unutuluyor. O zaman projenin 30 Eylül'de mi yoksa 2 Ekim'de mi bittiğini kimse tam olarak bilmiyor ve ön beyan dönemini tam da bu fark belirliyor.
Bu nedenle tavsiyemiz pratiktir. Bir hizmetin tamamlanmasını faturayı yazarken değil, gerçekleştiği anda kayda geçirin. Kesin gün önemli değilse takvim ayını kullanın; bu hukuken yeterlidir ve hataya daha az açıktır. “Leistungsdatum entspricht Rechnungsdatum” ifadesini yalnızca aynı gün teslim edip faturalandırıyorsanız yazın, her şablonda standart metin olarak kullanmayın. Ve aralık ayında, yıl bitmeden önce açıkta kalan her hizmete göz atın.
Bu şekilde çalışan kişi nadiren düzeltmeye ihtiyaç duyar ve yıl geçişinde KDV konusunda sürprizlerle karşılaşmaz.
— Paulo
Kontelio'da Leistungsdatum içeren faturalar yazmak
Kontelio ile ZUGFeRD ve XRechnung formatında faturalar ve E-Rechnung'lar yazar, giderleri ve belgeleri fotoğraf yükleyerek kaydeder, Umsatzsteuer-Voranmeldung'u, yıllık KDV beyannamesini ve EÜR'yi hazırlarsınız. Gönderim doğrudan ELSTER (elektronik beyanname portalı) üzerinden yapılır, süre hatırlatıcıları hiçbir ön beyannameyi kaçırmamanıza yardımcı olur ve belgeleriniz hukuken güvenli şekilde arşivlenir. Arayüzü tercih ettiğiniz dilde kullanabilirsiniz.
Kontelio'yu 30 gün boyunca kredi kartı olmadan ücretsiz deneyebilirsiniz. Ardından bir tarife seçersiniz: Start aylık 9,90 € veya yıllık 99 €, Business aylık 22,90 € veya yıllık 199 €, Pro aylık 32,90 € veya yıllık 299 €. Tüm ayrıntıları fiyatlar ve tarifeler sayfamızda bulabilirsiniz.
Sık sorulan sorular
Leistungsdatum kesin bir tarih olmak zorunda mı?
Hayır. § 31 Abs. 4 UStDV uyarınca teslimi veya hizmeti gerçekleştirdiğiniz takvim ayı, örneğin “Leistungszeitraum: September 2026” (hizmet dönemi: Eylül 2026) yeterlidir. Gün bazında kesin bir tarih serbesttir ve ay sonundaki teslimlerde çoğu zaman faydalıdır.
Leistungsdatum, fatura tarihinden sonra olabilir mi?
Evet, örneğin yıllık bir sözleşmeyi önceden faturalandırdığınızda. Peşin ödemelerde Leistungsdatum yerine parayı aldığınız zamanı belirtirsiniz. Nihai faturada ise gerçek Leistungsdatum yer alır.
Leistungsdatum içermeyen bir fatura geçersiz midir?
Usulüne uygun değildir ve müşterinizin KDV indirimi hakkını zorlaştırabilir. Ancak Leistungsdatum'u orijinal faturaya açıkça atıfta bulunan bir belgeyle sonradan ileterek faturayı düzeltebilirsiniz. Orijinal fatura diğer temel bilgileri içeriyorsa, düzeltme kural olarak geriye dönük etki doğurur.
Gelen bir faturayı hangi tarihe göre kaydederim?
Vorsteuer için usulüne uygun bir faturaya ihtiyacınız vardır; Leistungsdatum, hizmetin hangi döneme atanacağını belirlemede rol oynar. Bilanço esasında gider için hizmetin ekonomik olarak doğduğu yıl esas alınır. EÜR'de ise esas olarak ödeme günü belirleyicidir.
Kaynaklar
§ 14 UStG: Faturaların düzenlenmesi § 31 UStDV: Faturadaki bilgiler IHK Ostthüringen: Faturalarda zorunlu bilgiler Bundesfinanzhof: Fatura tarihinden Leistungsdatum Handwerkskammer Niederbayern-Oberpfalz: Hizmet zamanına ilişkin bilgi notu Haufe: Hizmetin veya tahsilatın zamanı
Öneriler
Bu yazı Almancadan makine çevirisiyle çevrilmiştir. Yalnızca Almanca sürüm esastır.