 Black Deal 50 % de remise sur la première année en paiement annuel – jusqu’au 31 décembre 2026 seulement.
Leistungsdatum sur la facture : obligation, forme et conséquences
Le Leistungsdatum (date de la prestation) doit figurer sur chaque facture que vous émettez en Allemagne. Il indique quand vous avez livré ou fourni votre prestation et constitue une mention obligatoire distincte de la date de facture (Rechnungsdatum). S'il manque, votre client ne peut pas déduire la Vorsteuer (TVA déductible, taxe en amont) en toute sécurité. De plus, c'est le Leistungsdatum qui détermine le mois, et parfois l'année, au cours duquel la Umsatzsteuer (taxe sur la valeur ajoutée, TVA) devient exigible. Vous découvrirez ici quelle forme la loi exige, quelles formulations abrégées sont autorisées, comment corriger une facture sans Leistungsdatum et à quoi faire attention lors du changement d'année.
En bref
- Le Leistungsdatum est obligatoire : selon le § 14 Abs. 4 UStG (loi TVA), la date d'émission et la date de la livraison ou de la prestation doivent figurer sur la facture sous forme de deux mentions distinctes.
- Le mois civil suffit : un jour précis n'est pas nécessaire, « Leistungszeitraum: März 2026 » (période de la prestation : mars 2026) suffit.
- Si les deux dates coïncident, la phrase « Leistungsdatum entspricht Rechnungsdatum » (la date de la prestation correspond à la date de facture) est admise. Il en va de même pour un renvoi à un bon de livraison clairement identifié.
- Si le Leistungsdatum manque, la facture peut être rectifiée, au moyen d'un document qui fait référence sans ambiguïté à la facture d'origine.
- Pour la Umsatzsteuer, c'est en principe le mois de la prestation qui compte dans la Soll-Versteuerung (régime des débits), et non le mois de la facture. C'est surtout important en décembre et en janvier.
Sommaire
- Leistungsdatum, Lieferdatum et Rechnungsdatum : la différence
- Ce qu'exige la loi sur la TVA
- Comment indiquer correctement le Leistungsdatum
- Facture sans Leistungsdatum : conséquences et correction
- Leistungsdatum, Umsatzsteuer et changement d'année
- Vérifier les factures fournisseurs : courte check-list
- Notre avis : le Leistungsdatum a sa place dans le processus, pas dans la mémoire
- Rédiger des factures avec Leistungsdatum dans Kontelio
- Questions fréquentes
- Sources
Leistungsdatum, Lieferdatum et Rechnungsdatum : la différence
Au quotidien, on rencontre trois termes souvent confondus. La loi ne connaît en réalité que deux mentions : la date d'émission de la facture et la date de la livraison ou de l'autre prestation (sonstige Leistung). « Leistungsdatum » (date de la prestation) et « Lieferdatum » (date de livraison) sont deux noms pour la seconde mention. Le plus approprié dépend de ce que vous vendez.
| Terme | Signification | Cas typique | Base légale |
|---|---|---|---|
| Rechnungsdatum (date de facture) | Jour où vous émettez la facture | Vous rédigez la facture le 5 novembre | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum (date de livraison) | Moment d'une livraison de marchandises | Un commerçant en ligne expédie un colis | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum (date de la prestation) | Moment d'une autre prestation, c'est-à-dire d'une prestation de services | Une graphiste livre un logo finalisé | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum (période de la prestation) | Durée pour les prestations s'étendant sur plusieurs jours, mois ou années | Support informatique mensuel, maintenance annuelle | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
Votre facture doit donc indiquer clairement quand le travail a été effectué ou la livraison réalisée, et quand vous avez facturé. Les deux dates peuvent être identiques, mais elles peuvent aussi être séparées de plusieurs semaines. Si vous terminez un projet le 28 octobre et rédigez la facture le 3 novembre, le Leistungsdatum se situe en octobre et la date de facture en novembre.
Un troisième délai n'a rien à voir avec ces deux dates : l'échéance de paiement. Elle figure généralement aussi sur la facture, mais il s'agit d'un accord contractuel et non d'une mention obligatoire au titre de la TVA.
Ce qu'exige la loi sur la TVA
Les mentions obligatoires figurent au § 14 Abs. 4 UStG. Le numéro 3 exige la date d'émission, le numéro 6 la date de la livraison ou de l'autre prestation. Le Leistungsdatum n'est donc pas un détail interne à votre comptabilité. Il doit ressortir de la facture elle-même.
Une exception importante concerne les acomptes : si vous facturez avant que la prestation soit fournie, vous indiquez à la place la date à laquelle vous avez encaissé l'argent, dans la mesure où celle-ci est connue et ne coïncide pas avec la date d'émission.
Le degré de précision de cette mention est fixé par la UStDV (règlement d'application de la loi TVA). Selon le § 31 Abs. 4 UStDV, il suffit en principe d'indiquer le mois civil au cours duquel vous avez livré ou fourni la prestation. C'est ce que confirme aussi l'IHK Ostthüringen (chambre de commerce et d'industrie de Thuringe orientale) dans sa présentation des mentions obligatoires. Une date précise au jour près est donc autorisée et souvent judicieuse, mais elle n'est pas imposée.
Ces règles s'appliquent de la même manière aux factures papier, aux factures PDF et aux E-Rechnungen (factures électroniques structurées). Dans une XRechnung (format allemand de facture électronique) ou une facture ZUGFeRD (format hybride), le Leistungsdatum figure dans un champ structuré plutôt que quelque part dans le texte. Les délais applicables à la E-Rechnung sont présentés dans notre guide sur l'obligation de E-Rechnung 2025, 2027 et 2028.
Comment indiquer correctement le Leistungsdatum
Plusieurs formes sont admises. Choisissez celle qui correspond à votre activité et que votre client comprend sans avoir à vous poser de questions.
- Jour précis : « Leistungsdatum: 14.10.2026 » (date de la prestation : 14.10.2026). Idéal pour les prestations ponctuelles comme un atelier ou une réparation.
- Mois civil : « Leistungszeitraum: Oktober 2026 » (période de la prestation : octobre 2026). Suffisant selon le § 31 Abs. 4 UStDV et bien adapté aux factures mensuelles.
- Période : « Leistungszeitraum: 01.07.2026 bis 30.09.2026 » (période de la prestation : du 01.07.2026 au 30.09.2026). Pour les facturations trimestrielles, les contrats de maintenance ou les phases de projet.
- Renvoi à la date de facture : « Das Leistungsdatum entspricht dem Rechnungsdatum. » (La date de la prestation correspond à la date de facture.) Uniquement si c'est réellement le cas.
- Renvoi au bon de livraison : « Lieferung gemäß Lieferschein Nr. 2026-118 vom 12.10.2026 » (livraison selon le bon de livraison n° 2026-118 du 12.10.2026). Le bon de livraison doit être clairement identifié.
- En cas d'acompte : « Anzahlung vereinnahmt am 02.10.2026, Leistung voraussichtlich im Dezember 2026 » (acompte encaissé le 02.10.2026, prestation prévue en décembre 2026).
L'IHK Ostthüringen cite expressément la mention relative à la date de facture et le renvoi à un bon de livraison comme des solutions admises. Le Bundesfinanzhof (Cour fédérale des finances) a jugé en 2018 que le mois de la prestation peut même découler de la date de facture lorsqu'il ressort des circonstances du cas d'espèce que la prestation a été fournie au cours du mois d'émission de la facture. Ne comptez toutefois pas là-dessus : cet arrêt aide en cas de litige, une mention claire vous évite le litige.
Vous trouverez une vue d'ensemble de toutes les autres mentions obligatoires, du Steuernummer (numéro fiscal) au numéro de facture séquentiel, dans notre guide Rédiger une facture en tant qu'indépendant.
Livraison de marchandises : quel jour compte
Pour les marchandises, la question de savoir quel jour constitue la date de livraison est moins évidente qu'il n'y paraît. La fiche pratique de la Handwerkskammer Niederbayern-Oberpfalz (chambre des métiers de Basse-Bavière et du Haut-Palatinat) sur la date de la prestation distingue deux cas :
- Livraison avec transport : la marchandise est transportée ou expédiée. C'est en principe le jour où commence le transport ou l'expédition qui est déterminant. Si vous déposez un colis le 30 septembre et qu'il arrive le 2 octobre, la date de livraison se situe en septembre.
- Livraison sans transport : la marchandise reste là où elle se trouve, par exemple lorsque le client vient la chercher ou la possède déjà. C'est alors le jour où le client obtient le pouvoir de disposer du bien qui compte.
En fin de mois justement, cette différence fait basculer la Umsatzsteuer dans une autre période de déclaration provisoire (Voranmeldungszeitraum). Si vous expédiez beaucoup, consignez la date d'expédition, par exemple sur le bon de livraison.
Prestations de services et périodes de prestation
Pour les autres prestations, c'est en principe le moment de leur achèvement qui compte, selon la présentation de Haufe sur la date de la prestation. Un rédacteur qui travaille en septembre sur un concept et le livre le 6 octobre a un Leistungsdatum en octobre.
Si la prestation s'étend sur plusieurs mois ou années, par exemple dans le cadre d'un mandat de conseil ou d'un contrat d'hébergement, vous pouvez, selon le § 14 UStG, indiquer l'ensemble de la période de prestation. Pour les prestations partielles que vous facturez mensuellement, vous indiquez sur chaque facture le mois concerné.
Acomptes et factures d'acompte
Si vous émettez une facture d'acompte, la prestation n'a pas encore été fournie. Il n'existe donc pas encore de Leistungsdatum. Vous indiquez à la place la date à laquelle vous avez reçu l'argent, si elle est connue et diffère de la date de facture. La facture finale mentionne ensuite le Leistungsdatum réel, et les acomptes y sont imputés. Nous expliquons le fonctionnement en détail dans notre guide sur la Abschlagsrechnung et la Anzahlungsrechnung (factures d'acompte).
Facture sans Leistungsdatum : conséquences et correction
Si le Leistungsdatum manque, la facture est incomplète. Les conséquences pèsent surtout sur votre client : pour le Vorsteuerabzug (déduction de la TVA en amont), il a besoin d'une facture en bonne et due forme. Dans la décision citée plus haut, le Bundesfinanzhof souligne que la facture doit permettre d'identifier la prestation de manière univoque et facilement vérifiable. Des mentions vagues sans description suffisante de la prestation peuvent exclure le Vorsteuerabzug. Les autres conditions à remplir sont détaillées dans notre article sur le Vorsteuerabzug et son bon moment.
Pour vous en tant qu'émetteur de la facture, cela signifie : les factures sans Leistungsdatum entraînent des demandes de précision, des retards de paiement et, en cas de Betriebsprüfung (contrôle fiscal) chez le client, des corrections désagréables.
La bonne nouvelle : l'erreur peut être corrigée. Selon le § 31 Abs. 5 UStDV, vous pouvez rectifier une facture en transmettant les mentions manquantes ou erronées dans un document qui fait référence de manière spécifique et univoque à la facture d'origine. Voici comment procéder :
- Vérifier ce qui manque : uniquement le Leistungsdatum ou d'autres mentions ? Notez le jour, le mois ou la période réels de la prestation.
- Établir un document rectificatif : par exemple « Berichtigung zur Rechnung Nr. 2026-047 vom 15.09.2026: Der Leistungszeitraum ist August 2026. » (Rectification de la facture n° 2026-047 du 15.09.2026 : la période de la prestation est août 2026.) Le numéro et la date de la facture d'origine doivent être indiqués.
- Ou bien émettre une nouvelle facture : vous pouvez aussi annuler la facture et émettre une nouvelle facture complète qui renvoie à l'ancienne. La numérotation des factures reste séquentielle.
- Archiver les deux documents : la facture d'origine et la rectification doivent être classées ensemble dans vos pièces justificatives.
- Informer le client : envoyez la rectification au même destinataire que la facture d'origine, afin qu'elle soit rattachée à la bonne pièce.
Point important pour le client : le Bundesfinanzhof reconnaît en principe une rectification rétroactive lorsque la facture d'origine contenait déjà des indications sur l'émetteur, le destinataire de la prestation, la description de la prestation, la rémunération et la Umsatzsteuer mentionnée séparément. Si seul le Leistungsdatum manque, le Vorsteuerabzug est donc en règle générale maintenu pour la période d'origine. Par ailleurs, le § 14 UStG précise qu'une telle rectification ne constitue pas un événement rétroactif au sens de l'AO (code général des impôts allemand), et ne déclenche donc pas à elle seule de nouveaux calculs d'intérêts. Si un Vorsteuerabzug est déjà contesté lors d'un contrôle, parlez-en à votre Steuerberater (conseiller fiscal) avant de transmettre des documents.
Leistungsdatum, Umsatzsteuer et changement d'année
C'est ici que le Leistungsdatum peut vous coûter cher ou vous être favorable. La question est toujours : au cours de quelle période devez-vous reverser la Umsatzsteuer, et à quelle année le chiffre d'affaires est-il rattaché ?
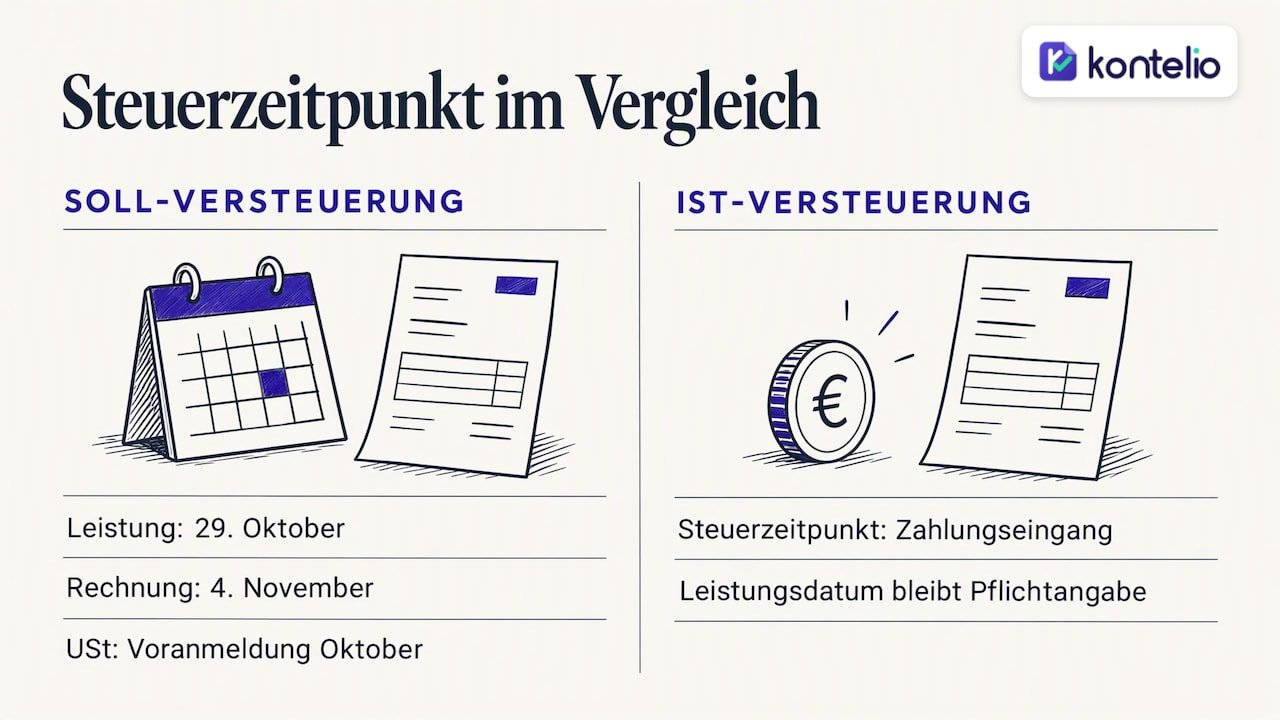
Soll-Versteuerung ou Ist-Versteuerung
Dans la Soll-Versteuerung (régime des débits), la Umsatzsteuer devient exigible selon le § 13 UStG, en principe à l'expiration de la période de déclaration provisoire au cours de laquelle vous avez fourni la prestation. C'est donc le Leistungsdatum qui est déterminant, et non la date de facture ni la date d'encaissement. Des règles particulières s'appliquent aux acomptes : la taxe devient alors exigible lors de l'encaissement.
Dans l'Ist-Versteuerung (régime des encaissements), que de nombreux indépendants au chiffre d'affaires modeste utilisent sur demande, c'est en revanche l'encaissement qui compte. Le Leistungsdatum reste néanmoins une mention obligatoire sur la facture.
Un exemple en Soll-Versteuerung avec déclaration provisoire mensuelle : vous terminez un projet le 29 octobre et rédigez la facture le 4 novembre. La Umsatzsteuer doit figurer dans la déclaration provisoire d'octobre, même si la facture n'est établie qu'en novembre. Vous trouverez les délais et les Kennzahlen (numéros de champ officiels) correspondants dans notre guide sur la Umsatzsteuer-Voranmeldung (UStVA, déclaration provisoire de TVA).
Prestation en décembre, facture en janvier
Le grand classique du changement d'année : le travail est terminé en décembre, la facture ne part qu'en janvier. En Soll-Versteuerung, la Umsatzsteuer relève de l'ancienne année, et donc de la Umsatzsteuererklärung (déclaration annuelle de TVA) de cette année-là. Si vous laissez traîner les factures de décembre, vous devrez rectifier ultérieurement la déclaration provisoire de décembre. Nous expliquons les délais applicables à la déclaration annuelle dans notre article sur la Umsatzsteuererklärung et le paiement du solde.
Pour la détermination du bénéfice, la situation diffère selon la méthode :
- Einnahmenüberschussrechnung (EÜR, comptabilité de caisse simplifiée) : c'est en principe le moment où l'argent est encaissé qui compte. Si votre client paie en janvier la prestation de décembre, il s'agit d'une recette de la nouvelle année. Pour les paiements récurrents autour du changement d'année, il existe une règle particulière que vous devriez clarifier avec votre conseiller fiscal.
- Bilan comptable (Bilanzierung) : les produits et les charges sont rattachés à l'exercice au cours duquel ils ont pris naissance sur le plan économique. Une prestation fournie en décembre est un produit de l'ancienne année, même si la facture est rédigée en janvier.
Le Leistungsdatum est donc une mention qui fixe le même mois pour la Umsatzsteuer et pour le bilan, tandis qu'en EÜR, c'est la date de paiement qui détermine le bénéfice. Ceux qui passent de l'EÜR au bilan devraient tout particulièrement garder cela à l'esprit.
Vérifier les factures fournisseurs : courte check-list
Le Leistungsdatum n'est pas important uniquement sur vos propres factures. Sur les factures que vous recevez, il détermine en partie si vous pouvez déduire la Vorsteuer et au titre de quel mois. Vérifiez sur chaque facture fournisseur :
- La facture comporte-t-elle un Leistungsdatum, un mois, une période ou un renvoi admis ?
- La mention correspond-elle à ce qui s'est réellement passé ? Un Leistungsdatum postérieur à la date de facture est possible en cas de facturation anticipée, mais devrait vous faire tiquer un instant.
- La prestation se situe-t-elle dans une autre année que la facture ? Rattachez alors la Umsatzsteuer et, en cas de bilan, la charge à la bonne année.
- Si la date manque, demandez au fournisseur une rectification selon le § 31 Abs. 5 UStDV avant de faire valoir la Vorsteuer.
- Sur les factures en anglais, le champ s'appelle généralement « Date of Supply » ou « Service Period ». Vous trouverez d'autres termes dans notre article sur la facture en anglais.
Si vous facturez sans Umsatzsteuer en tant que Kleinunternehmer (bénéficiaire de la franchise en base de TVA), vous indiquez également le Leistungsdatum. Notre modèle de facture de Kleinunternehmer montre quelles mentions obligatoires et quelle remarque doivent figurer sur votre facture.
Notre avis : le Leistungsdatum a sa place dans le processus, pas dans la mémoire
Nous observons sans cesse le même schéma chez les indépendants et les petites entreprises : le Leistungsdatum n'est pas oublié parce qu'il serait compliqué, mais parce que la facture est rédigée dans un moment calme, des jours ou des semaines après le travail. Plus personne ne sait alors exactement si le projet a été terminé le 30 septembre ou le 2 octobre, et c'est précisément cette différence qui détermine la période de déclaration provisoire.
Notre conseil est donc pragmatique. Notez l'achèvement d'une prestation au moment où il a lieu, et non seulement lors de la rédaction de la facture. Utilisez le mois civil lorsque le jour exact n'a pas d'importance : c'est juridiquement suffisant et moins source d'erreurs. N'écrivez « Leistungsdatum entspricht Rechnungsdatum » que si vous livrez et facturez le même jour, et non comme texte standard dans chaque modèle. Et en décembre, passez en revue chaque prestation en cours avant la fin de l'année.
En travaillant ainsi, vous aurez rarement besoin d'une rectification et n'aurez pas de mauvaises surprises en matière de Umsatzsteuer au changement d'année.
— Paulo
Rédiger des factures avec Leistungsdatum dans Kontelio
Avec Kontelio, vous rédigez des factures et des E-Rechnungen aux formats ZUGFeRD et XRechnung, vous saisissez vos dépenses et pièces justificatives par simple photo, et vous préparez la UStVA, la déclaration annuelle de TVA et l'EÜR. La transmission s'effectue directement via ELSTER (portail officiel de télédéclaration), des rappels d'échéances vous aident à ne manquer aucune déclaration provisoire, et vos pièces justificatives sont archivées en toute sécurité juridique. Vous pouvez utiliser l'interface dans la langue de votre choix.
Vous pouvez tester Kontelio gratuitement pendant 30 jours, sans carte bancaire. Vous choisissez ensuite une formule : Start pour 9,90 € par mois ou 99 € par an, Business pour 22,90 € par mois ou 199 € par an, Pro pour 32,90 € par mois ou 299 € par an. Vous trouverez tous les détails sur notre page Prix et formules.
Questions fréquentes
Le Leistungsdatum doit-il être une date précise ?
Non. Selon le § 31 Abs. 4 UStDV, le mois civil au cours duquel vous avez livré ou fourni la prestation suffit, par exemple « Leistungszeitraum: September 2026 » (période de la prestation : septembre 2026). Une date au jour près est autorisée et souvent utile pour les livraisons en fin de mois.
Le Leistungsdatum peut-il être postérieur à la date de facture ?
Oui, par exemple si vous facturez à l'avance, notamment un contrat annuel. En cas d'acompte, vous indiquez à la place du Leistungsdatum la date à laquelle vous avez reçu l'argent. La facture finale mentionne ensuite le Leistungsdatum réel.
Une facture sans Leistungsdatum est-elle invalide ?
Elle n'est pas conforme et peut compliquer le Vorsteuerabzug de votre client. Vous pouvez toutefois la rectifier en transmettant le Leistungsdatum dans un document qui fait référence sans ambiguïté à la facture d'origine. Si la facture d'origine contient les autres mentions essentielles, la rectification produit en règle générale un effet rétroactif.
Selon quelle date dois-je comptabiliser une facture fournisseur ?
Pour la Vorsteuer, vous avez besoin d'une facture conforme ; le Leistungsdatum contribue à déterminer à quelle période la prestation doit être rattachée. En cas de bilan, c'est l'année au cours de laquelle la prestation a été engagée sur le plan économique qui compte pour la charge. En EÜR, c'est en principe le jour du paiement qui compte.
Sources
§ 14 UStG : émission des factures § 31 UStDV : mentions sur la facture IHK Ostthüringen : mentions obligatoires sur les factures Bundesfinanzhof : Leistungsdatum déduit de la date de facture Handwerkskammer Niederbayern-Oberpfalz : fiche pratique sur la date de la prestation Haufe : date de la prestation ou de l'encaissement
Recommandations
Cet article a été traduit automatiquement de l’allemand. Seule la version allemande fait foi.