 Black Deal −50 % auf das erste Jahr bei jährlicher Zahlung – nur bis 31. Dezember 2026.
Leistungsdatum auf der Rechnung: Pflicht, Form und Folgen
Das Leistungsdatum gehört auf jede Rechnung, die du in Deutschland ausstellst. Es zeigt, wann du geliefert oder deine Leistung erbracht hast, und ist eine eigene Pflichtangabe neben dem Rechnungsdatum. Fehlt es, kann dein Kunde die Vorsteuer nicht sicher abziehen. Außerdem hängt am Leistungsdatum, in welchem Monat und manchmal in welchem Jahr die Umsatzsteuer anfällt. Hier liest du, welche Form das Gesetz verlangt, welche Kurzformen erlaubt sind, wie du eine Rechnung ohne Leistungsdatum korrigierst und was beim Jahreswechsel zu beachten ist.
Kurz gesagt
- Das Leistungsdatum ist Pflicht: Laut § 14 Abs. 4 UStG gehören das Ausstellungsdatum und der Zeitpunkt der Lieferung oder Leistung als zwei getrennte Angaben auf die Rechnung.
- Der Kalendermonat reicht: Ein genauer Tag ist nicht nötig, „Leistungszeitraum: März 2026“ genügt.
- Fallen beide Daten zusammen, ist der Satz „Leistungsdatum entspricht Rechnungsdatum“ zulässig. Ebenso der Verweis auf einen klar bezeichneten Lieferschein.
- Fehlt das Leistungsdatum, lässt sich die Rechnung berichtigen, und zwar mit einem Dokument, das eindeutig auf die ursprüngliche Rechnung verweist.
- Für die Umsatzsteuer zählt bei der Soll-Versteuerung grundsätzlich der Monat der Leistung, nicht der Monat der Rechnung. Das ist vor allem im Dezember und Januar wichtig.
Inhaltsverzeichnis
- Leistungsdatum, Lieferdatum und Rechnungsdatum: der Unterschied
- Was das Umsatzsteuergesetz verlangt
- So gibst du das Leistungsdatum richtig an
- Rechnung ohne Leistungsdatum: Folgen und Korrektur
- Leistungsdatum, Umsatzsteuer und Jahreswechsel
- Eingangsrechnungen prüfen: kurze Checkliste
- Unsere Sicht: Das Leistungsdatum gehört in den Ablauf, nicht ins Gedächtnis
- Rechnungen mit Leistungsdatum in Kontelio schreiben
- Häufige Fragen
- Quellen
Leistungsdatum, Lieferdatum und Rechnungsdatum: der Unterschied
Im Alltag fallen drei Begriffe, die oft verwechselt werden. Das Gesetz kennt eigentlich nur zwei Angaben: das Ausstellungsdatum der Rechnung und den Zeitpunkt der Lieferung oder sonstigen Leistung. „Leistungsdatum“ und „Lieferdatum“ sind zwei Namen für die zweite Angabe. Welcher besser passt, hängt davon ab, was du verkaufst.
| Begriff | Was es bedeutet | Typischer Fall | Rechtsgrundlage |
|---|---|---|---|
| Rechnungsdatum | Tag, an dem du die Rechnung ausstellst | Du schreibst die Rechnung am 5. November | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum | Zeitpunkt einer Warenlieferung | Ein Onlinehändler versendet ein Paket | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum | Zeitpunkt einer sonstigen Leistung, also einer Dienstleistung | Eine Designerin liefert ein fertiges Logo ab | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum | Zeitspanne bei Leistungen über mehrere Tage, Monate oder Jahre | Monatliche IT-Betreuung, Jahreswartung | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
Auf deiner Rechnung muss also klar sein, wann gearbeitet oder geliefert wurde und wann du abgerechnet hast. Die beiden Daten dürfen gleich sein, sie dürfen aber auch Wochen auseinanderliegen. Wer am 28. Oktober ein Projekt abschließt und am 3. November die Rechnung schreibt, hat ein Leistungsdatum im Oktober und ein Rechnungsdatum im November.
Eine dritte Frist hat mit beiden Daten nichts zu tun: das Zahlungsziel. Es steht zwar meist auch auf der Rechnung, ist aber eine vertragliche Vereinbarung und keine umsatzsteuerliche Pflichtangabe.
Was das Umsatzsteuergesetz verlangt
Die Pflichtangaben stehen in § 14 Abs. 4 UStG. Nummer 3 verlangt das Ausstellungsdatum, Nummer 6 den Zeitpunkt der Lieferung oder sonstigen Leistung. Das Leistungsdatum ist damit kein internes Detail für deine Buchhaltung. Es muss aus der Rechnung selbst hervorgehen.
Eine wichtige Ausnahme betrifft Anzahlungen: Rechnest du ab, bevor die Leistung erbracht ist, gibst du stattdessen den Zeitpunkt an, an dem du das Geld vereinnahmt hast, sofern dieser feststeht und nicht mit dem Ausstellungsdatum übereinstimmt.
Wie genau die Angabe sein muss, regelt die Umsatzsteuer-Durchführungsverordnung. Nach § 31 Abs. 4 UStDV genügt als Zeitpunkt grundsätzlich der Kalendermonat, in dem du geliefert oder geleistet hast. Das bestätigt auch die IHK Ostthüringen in ihrem Überblick zu den Pflichtangaben. Ein taggenaues Datum ist also erlaubt und oft sinnvoll, aber nicht vorgeschrieben.
Diese Regeln gelten für Papierrechnungen, PDF-Rechnungen und E-Rechnungen gleichermaßen. Bei einer XRechnung oder ZUGFeRD-Rechnung steht das Leistungsdatum in einem strukturierten Feld statt irgendwo im Fließtext. Welche Fristen für die E-Rechnung gelten, liest du in unserem Ratgeber zur E-Rechnung-Pflicht 2025, 2027 und 2028.
So gibst du das Leistungsdatum richtig an
Es gibt mehrere zulässige Formen. Wähle die, die zu deinem Geschäft passt und die dein Kunde ohne Rückfrage versteht.
- Konkreter Tag: „Leistungsdatum: 14.10.2026“. Ideal bei einmaligen Leistungen wie einem Workshop oder einer Reparatur.
- Kalendermonat: „Leistungszeitraum: Oktober 2026“. Reicht nach § 31 Abs. 4 UStDV aus und passt gut zu Monatsrechnungen.
- Zeitraum: „Leistungszeitraum: 01.07.2026 bis 30.09.2026“. Für Quartalsabrechnungen, Wartungsverträge oder Projektphasen.
- Verweis auf das Rechnungsdatum: „Das Leistungsdatum entspricht dem Rechnungsdatum.“ Nur, wenn das auch wirklich stimmt.
- Verweis auf den Lieferschein: „Lieferung gemäß Lieferschein Nr. 2026-118 vom 12.10.2026“. Der Lieferschein muss eindeutig bezeichnet sein.
- Bei Anzahlungen: „Anzahlung vereinnahmt am 02.10.2026, Leistung voraussichtlich im Dezember 2026“.
Die IHK Ostthüringen nennt den Vermerk zum Rechnungsdatum und den Verweis auf einen Lieferschein ausdrücklich als zulässige Wege. Der Bundesfinanzhof hat 2018 entschieden, dass sich der Leistungsmonat sogar aus dem Rechnungsdatum ergeben kann, wenn nach den Umständen des Einzelfalls feststeht, dass die Leistung im Monat der Rechnungsausstellung erbracht wurde. Verlass dich darauf aber nicht: Das Urteil hilft im Streitfall, eine saubere Angabe erspart dir den Streit.
Einen Überblick über alle übrigen Pflichtangaben, von der Steuernummer bis zur fortlaufenden Rechnungsnummer, findest du in unserem Ratgeber Rechnung schreiben als Selbstständiger.
Lieferung von Waren: welcher Tag zählt
Bei Waren ist die Frage, welcher Tag das Lieferdatum ist, weniger eindeutig, als sie klingt. Das Merkblatt der Handwerkskammer Niederbayern-Oberpfalz zum Leistungszeitpunkt unterscheidet zwei Fälle:
- Bewegte Lieferung: Die Ware wird befördert oder versendet. Maßgeblich ist grundsätzlich der Tag, an dem die Beförderung oder Versendung beginnt. Gibst du ein Paket am 30. September auf und es kommt am 2. Oktober an, liegt das Lieferdatum im September.
- Unbewegte Lieferung: Die Ware bleibt, wo sie ist, etwa wenn der Kunde sie abholt oder bereits besitzt. Hier zählt der Tag, an dem der Kunde die Verfügungsmacht erhält.
Gerade am Monatsende verschiebt dieser Unterschied die Umsatzsteuer in einen anderen Voranmeldungszeitraum. Wer viel versendet, sollte das Versanddatum festhalten, etwa über den Lieferschein.
Dienstleistungen und Leistungszeiträume
Bei sonstigen Leistungen gilt nach der Darstellung bei Haufe zum Zeitpunkt der Leistung grundsätzlich der Zeitpunkt der Vollendung. Ein Texter, der im September an einem Konzept arbeitet und es am 6. Oktober abliefert, hat das Leistungsdatum Oktober.
Erstreckt sich die Leistung über mehrere Monate oder Jahre, etwa bei einem Beratungsmandat oder einem Hosting-Vertrag, darfst du laut § 14 UStG den gesamten Leistungszeitraum angeben. Bei Teilleistungen, die du monatlich abrechnest, schreibst du pro Rechnung den jeweiligen Monat.
Anzahlungen und Abschlagsrechnungen
Stellst du eine Rechnung über eine Anzahlung, ist die Leistung noch nicht erbracht. Ein Leistungsdatum gibt es dann noch nicht. Stattdessen nennst du den Zeitpunkt, zu dem du das Geld erhalten hast, wenn er feststeht und vom Rechnungsdatum abweicht. In der Schlussrechnung steht dann das tatsächliche Leistungsdatum, und die Anzahlungen werden verrechnet. Wie das im Detail funktioniert, erklären wir im Ratgeber zu Abschlagsrechnung und Anzahlungsrechnung.
Rechnung ohne Leistungsdatum: Folgen und Korrektur
Fehlt das Leistungsdatum, ist die Rechnung nicht vollständig. Die Folgen trägt vor allem dein Kunde: Für den Vorsteuerabzug braucht er eine ordnungsgemäße Rechnung. Der Bundesfinanzhof betont in der oben genannten Entscheidung, dass die Rechnung die Leistung eindeutig und leicht nachprüfbar identifizierbar machen muss. Pauschale Angaben ohne ausreichende Leistungsbeschreibung können den Vorsteuerabzug ausschließen. Welche Voraussetzungen sonst noch erfüllt sein müssen, liest du in unserem Beitrag zum Vorsteuerabzug und seinem richtigen Zeitpunkt.
Für dich als Rechnungssteller heißt das: Rechnungen ohne Leistungsdatum führen zu Rückfragen, verzögerten Zahlungen und, bei einer Betriebsprüfung beim Kunden, zu unangenehmen Korrekturen.
Die gute Nachricht: Der Fehler lässt sich beheben. Nach § 31 Abs. 5 UStDV kannst du eine Rechnung berichtigen, indem du die fehlenden oder falschen Angaben in einem Dokument übermittelst, das spezifisch und eindeutig auf die ursprüngliche Rechnung verweist. So gehst du vor:
- Prüfen, was fehlt: Nur das Leistungsdatum oder weitere Angaben? Notiere den tatsächlichen Tag, Monat oder Zeitraum der Leistung.
- Berichtigungsdokument erstellen: Zum Beispiel „Berichtigung zur Rechnung Nr. 2026-047 vom 15.09.2026: Der Leistungszeitraum ist August 2026.“ Rechnungsnummer und Datum der Originalrechnung müssen genannt sein.
- Alternativ neu ausstellen: Du kannst die Rechnung auch stornieren und eine vollständige neue Rechnung ausstellen, die auf die alte verweist. Die Rechnungsnummer bleibt dabei fortlaufend.
- Beide Dokumente archivieren: Originalrechnung und Berichtigung gehören zusammen in deine Belegablage.
- Kunden informieren: Schick die Berichtigung an dieselbe Stelle wie die Originalrechnung, damit sie dort beim richtigen Beleg landet.
Wichtig für den Kunden: Der Bundesfinanzhof erkennt eine rückwirkende Berichtigung grundsätzlich an, wenn die ursprüngliche Rechnung bereits Angaben zum Aussteller, zum Leistungsempfänger, zur Leistungsbeschreibung, zum Entgelt und zur gesondert ausgewiesenen Umsatzsteuer enthielt. Fehlt also nur das Leistungsdatum, bleibt der Vorsteuerabzug in aller Regel im ursprünglichen Zeitraum erhalten. Zugleich stellt § 14 UStG klar, dass eine solche Berichtigung kein rückwirkendes Ereignis im Sinne der Abgabenordnung ist, also für sich keine neuen Zinsläufe auslöst. Ist bei einer Prüfung bereits ein Vorsteuerabzug strittig, sprich mit deiner Steuerberaterin oder deinem Steuerberater, bevor du Dokumente nachreichst.
Leistungsdatum, Umsatzsteuer und Jahreswechsel
Hier wird das Leistungsdatum für dich selbst teuer oder günstig. Die Frage ist immer: In welchem Zeitraum musst du die Umsatzsteuer abführen, und in welchem Jahr zählt der Umsatz?
Soll- oder Ist-Versteuerung
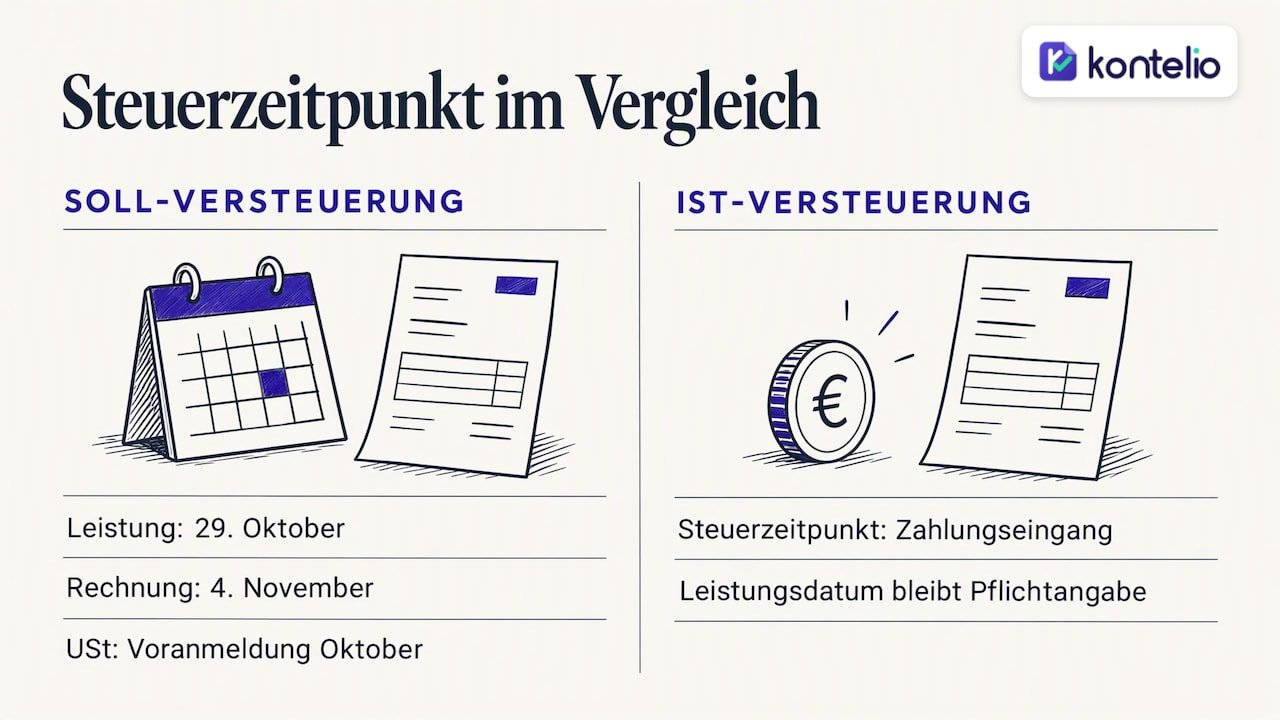
Bei der Soll-Versteuerung entsteht die Umsatzsteuer nach § 13 UStG grundsätzlich mit Ablauf des Voranmeldungszeitraums, in dem du die Leistung ausgeführt hast. Entscheidend ist also das Leistungsdatum, nicht das Rechnungsdatum und nicht der Zahlungseingang. Für Anzahlungen gelten Sonderregeln: Hier entsteht die Steuer mit der Vereinnahmung.
Bei der Ist-Versteuerung, die viele Selbstständige mit geringerem Umsatz auf Antrag nutzen, zählt dagegen der Zahlungseingang. Das Leistungsdatum bleibt trotzdem Pflichtangabe auf der Rechnung.
Ein Beispiel bei Soll-Versteuerung und monatlicher Voranmeldung: Du schließt ein Projekt am 29. Oktober ab und schreibst die Rechnung am 4. November. Die Umsatzsteuer gehört in die Voranmeldung für Oktober, auch wenn die Rechnung erst im November entsteht. Fristen und Kennzahlen dazu findest du in unserem Ratgeber zur Umsatzsteuer-Voranmeldung.
Dezember geleistet, Januar abgerechnet
Der Klassiker zum Jahreswechsel: Die Arbeit ist im Dezember fertig, die Rechnung geht erst im Januar raus. Bei Soll-Versteuerung gehört die Umsatzsteuer ins alte Jahr, und damit in die Umsatzsteuererklärung dieses Jahres. Wer Rechnungen aus dem Dezember liegen lässt, muss die Dezember-Voranmeldung später berichtigen. Was bei der Jahreserklärung an Fristen gilt, erklären wir im Beitrag zur Umsatzsteuererklärung und Abschlusszahlung.
Für die Gewinnermittlung unterscheidet sich die Lage je nach Methode:
- Einnahmenüberschussrechnung (EÜR): Es zählt grundsätzlich, wann das Geld fließt. Zahlt dein Kunde die Dezember-Leistung im Januar, ist das eine Einnahme des neuen Jahres. Für regelmäßig wiederkehrende Zahlungen rund um den Jahreswechsel gibt es eine Sonderregel, die du mit deiner Steuerberatung abklären solltest.
- Bilanzierung: Erträge und Aufwendungen werden dem Geschäftsjahr zugeordnet, in dem sie wirtschaftlich entstanden sind. Eine im Dezember erbrachte Leistung ist ein Ertrag des alten Jahres, auch wenn die Rechnung im Januar geschrieben wird.
Das Leistungsdatum ist also eine Angabe, die für Umsatzsteuer und Bilanz denselben Monat festlegt, während bei der EÜR der Zahlungstag den Gewinn bestimmt. Gerade wer von der EÜR zur Bilanz wechselt, sollte das im Blick haben.
Eingangsrechnungen prüfen: kurze Checkliste
Das Leistungsdatum ist nicht nur auf deinen eigenen Rechnungen wichtig. Auf Rechnungen, die du erhältst, entscheidet es mit darüber, ob du die Vorsteuer ziehen kannst und in welchem Monat. Prüfe bei jeder Eingangsrechnung:
- Steht ein Leistungsdatum, ein Monat, ein Zeitraum oder ein zulässiger Verweis auf der Rechnung?
- Passt die Angabe zu dem, was tatsächlich passiert ist? Ein Leistungsdatum nach dem Rechnungsdatum ist bei Vorausrechnungen möglich, sollte dich aber kurz stutzen lassen.
- Liegt die Leistung in einem anderen Jahr als die Rechnung? Dann ordne Umsatzsteuer und, bei Bilanzierung, Aufwand dem richtigen Jahr zu.
- Fehlt das Datum, bitte den Lieferanten um eine Berichtigung nach § 31 Abs. 5 UStDV, bevor du die Vorsteuer geltend machst.
- Bei Rechnungen in englischer Sprache heißt das Feld meist „Date of Supply“ oder „Service Period“. Mehr Begriffe findest du in unserem Beitrag zur Rechnung auf Englisch.
Wer als Kleinunternehmer ohne Umsatzsteuer abrechnet, gibt das Leistungsdatum ebenfalls an. Welche Pflichtangaben und welcher Hinweis auf deine Rechnung gehören, zeigt unser Muster zur Kleinunternehmer-Rechnung.
Unsere Sicht: Das Leistungsdatum gehört in den Ablauf, nicht ins Gedächtnis
Wir sehen bei Selbstständigen und kleinen Unternehmen immer wieder dasselbe Muster: Das Leistungsdatum wird nicht vergessen, weil es kompliziert wäre, sondern weil die Rechnung in einem ruhigen Moment Tage oder Wochen nach der Arbeit geschrieben wird. Dann weiß niemand mehr genau, ob das Projekt am 30. September oder am 2. Oktober fertig war, und genau dieser Unterschied entscheidet über den Voranmeldungszeitraum.
Unser Rat ist deshalb pragmatisch. Halte den Abschluss einer Leistung fest, wenn er passiert, und nicht erst beim Schreiben der Rechnung. Nutze den Kalendermonat, wenn der genaue Tag keine Rolle spielt, das ist rechtlich ausreichend und weniger fehleranfällig. Schreib „Leistungsdatum entspricht Rechnungsdatum“ nur, wenn du am selben Tag lieferst und abrechnest, und nicht als Standardtext in jeder Vorlage. Und schau dir im Dezember jede offene Leistung an, bevor das Jahr endet.
Wer so arbeitet, braucht selten eine Berichtigung und hat beim Jahreswechsel keine Überraschungen in der Umsatzsteuer.
— Paulo
Rechnungen mit Leistungsdatum in Kontelio schreiben
Mit Kontelio schreibst du Rechnungen und E-Rechnungen im Format ZUGFeRD und XRechnung, erfasst Ausgaben und Belege per Foto-Upload und bereitest Umsatzsteuer-Voranmeldung, Umsatzsteuerjahreserklärung und EÜR vor. Die Übermittlung läuft direkt über ELSTER, Fristerinnerungen helfen dir, keine Voranmeldung zu verpassen, und deine Belege werden rechtssicher archiviert. Die Oberfläche kannst du in deiner bevorzugten Sprache nutzen.
Du kannst Kontelio 30 Tage kostenlos testen, ohne Kreditkarte. Danach wählst du einen Tarif: Start für 9,90 € im Monat oder 99 € im Jahr, Business für 22,90 € im Monat oder 199 € im Jahr, Pro für 32,90 € im Monat oder 299 € im Jahr. Alle Details findest du auf unserer Seite mit den Preisen und Tarifen.
Häufige Fragen
Muss das Leistungsdatum ein genaues Datum sein?
Nein. Nach § 31 Abs. 4 UStDV reicht der Kalendermonat, in dem du geliefert oder geleistet hast, also etwa „Leistungszeitraum: September 2026“. Ein taggenaues Datum ist erlaubt und bei Lieferungen zum Monatsende oft hilfreich.
Darf das Leistungsdatum nach dem Rechnungsdatum liegen?
Ja, etwa wenn du im Voraus abrechnest, zum Beispiel einen Jahresvertrag. Bei Anzahlungen nennst du statt des Leistungsdatums den Zeitpunkt, an dem du das Geld erhalten hast. In der Schlussrechnung steht dann das tatsächliche Leistungsdatum.
Ist eine Rechnung ohne Leistungsdatum ungültig?
Sie ist nicht ordnungsgemäß und kann deinem Kunden den Vorsteuerabzug erschweren. Du kannst sie aber berichtigen, indem du das Leistungsdatum in einem Dokument nachreichst, das eindeutig auf die ursprüngliche Rechnung verweist. Enthält die Originalrechnung die übrigen Kernangaben, wirkt die Berichtigung in der Regel zurück.
Nach welchem Datum buche ich eine Eingangsrechnung?
Für die Vorsteuer brauchst du eine ordnungsgemäße Rechnung, das Leistungsdatum bestimmt mit, welchem Zeitraum die Leistung zuzuordnen ist. Bei Bilanzierung zählt für den Aufwand das Jahr, in dem die Leistung wirtschaftlich angefallen ist. Bei der EÜR zählt grundsätzlich der Tag der Zahlung.
Quellen
§ 14 UStG: Ausstellung von Rechnungen § 31 UStDV: Angaben in der Rechnung IHK Ostthüringen: Pflichtangaben auf Rechnungen Bundesfinanzhof: Leistungsdatum aus dem Rechnungsdatum Handwerkskammer Niederbayern-Oberpfalz: Merkblatt zum Leistungszeitpunkt Haufe: Zeitpunkt der Leistung oder der Vereinnahmung