 Black Deal 50 % de desconto no primeiro ano com pagamento anual – só até 31 de dezembro de 2026.
Leistungsdatum na fatura: obrigação, formato e consequências
O Leistungsdatum (data da prestação) deve constar em toda fatura que você emite na Alemanha. Ele mostra quando você entregou a mercadoria ou prestou o serviço e é um dado obrigatório próprio, ao lado da data da fatura. Se ele faltar, seu cliente não poderá abater a Vorsteuer (crédito de IVA, ou seja, o IVA pago nas compras) com segurança. Além disso, é do Leistungsdatum que depende em qual mês e, às vezes, em qual ano a Umsatzsteuer (imposto sobre valor agregado, IVA) se torna devida. Aqui você descobre qual formato a lei exige, quais formas abreviadas são permitidas, como corrigir uma fatura sem Leistungsdatum e o que observar na virada do ano.
Em resumo
- O Leistungsdatum é obrigatório: segundo o § 14 Abs. 4 UStG, a data de emissão e o momento da entrega ou da prestação devem constar na fatura como dois dados separados.
- O mês civil basta: não é preciso indicar o dia exato; “Leistungszeitraum: März 2026” (período da prestação: março de 2026) é suficiente.
- Se as duas datas coincidirem, a frase “Leistungsdatum entspricht Rechnungsdatum” (a data da prestação corresponde à data da fatura) é permitida. Da mesma forma, a referência a uma guia de remessa (Lieferschein) claramente identificada.
- Se o Leistungsdatum estiver faltando, a fatura pode ser retificada, por meio de um documento que faça referência inequívoca à fatura original.
- Para a Umsatzsteuer, na Soll-Versteuerung (regime de competência do IVA), conta em princípio o mês da prestação, e não o mês da fatura. Isso é especialmente importante em dezembro e janeiro.
Índice
- Leistungsdatum, Lieferdatum e Rechnungsdatum: a diferença
- O que a lei do IVA exige
- Como indicar o Leistungsdatum corretamente
- Fatura sem Leistungsdatum: consequências e correção
- Leistungsdatum, Umsatzsteuer e virada do ano
- Verificar faturas recebidas: checklist rápido
- Nossa visão: o Leistungsdatum deve fazer parte do processo, não depender da memória
- Emitir faturas com Leistungsdatum no Kontelio
- Perguntas frequentes
- Fontes
Leistungsdatum, Lieferdatum e Rechnungsdatum: a diferença
No dia a dia, aparecem três termos que muitas vezes são confundidos. A lei, na verdade, conhece apenas dois dados: a data de emissão da fatura e o momento da entrega ou da prestação de serviço. “Leistungsdatum” (data da prestação) e “Lieferdatum” (data de entrega) são dois nomes para o segundo dado. Qual deles se encaixa melhor depende do que você vende.
| Termo | O que significa | Caso típico | Base legal |
|---|---|---|---|
| Rechnungsdatum (data da fatura) | Dia em que você emite a fatura | Você emite a fatura em 5 de novembro | § 14 Abs. 4 Satz 1 Nr. 3 UStG |
| Lieferdatum (data de entrega) | Momento de uma entrega de mercadorias | Uma loja online envia um pacote | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungsdatum (data da prestação) | Momento de uma sonstige Leistung (prestação de serviço) | Uma designer entrega um logotipo pronto | § 14 Abs. 4 Satz 1 Nr. 6 UStG |
| Leistungszeitraum (período da prestação) | Intervalo de tempo em prestações que se estendem por vários dias, meses ou anos | Suporte de TI mensal, manutenção anual | § 14 Abs. 4 Satz 1 Nr. 6 UStG, § 31 Abs. 4 UStDV |
Portanto, sua fatura precisa deixar claro quando o trabalho foi feito ou a mercadoria foi entregue e quando você faturou. As duas datas podem ser iguais, mas também podem estar separadas por semanas. Quem conclui um projeto em 28 de outubro e emite a fatura em 3 de novembro tem um Leistungsdatum em outubro e uma data da fatura em novembro.
Um terceiro prazo não tem nada a ver com essas duas datas: o prazo de pagamento. Embora geralmente também conste na fatura, ele é um acordo contratual e não um dado obrigatório para fins de IVA.
O que a lei do IVA exige
Os dados obrigatórios estão no § 14 Abs. 4 UStG. O número 3 exige a data de emissão; o número 6, o momento da entrega ou da prestação de serviço. Assim, o Leistungsdatum não é um detalhe interno da sua contabilidade. Ele precisa constar na própria fatura.
Uma exceção importante diz respeito aos pagamentos antecipados: se você fatura antes de a prestação ser realizada, indica em vez disso o momento em que recebeu o dinheiro, desde que ele esteja definido e não coincida com a data de emissão.
O grau de precisão exigido é regulado pelo regulamento do IVA (UStDV). Segundo o § 31 Abs. 4 UStDV, basta em princípio indicar como momento o mês civil em que você entregou a mercadoria ou prestou o serviço. Isso também é confirmado pela IHK Ostthüringen em seu panorama sobre os dados obrigatórios. Uma data com o dia exato é, portanto, permitida e muitas vezes útil, mas não obrigatória.
Essas regras valem igualmente para faturas em papel, faturas em PDF e E-Rechnungen (faturas eletrônicas). Em uma XRechnung ou em uma fatura ZUGFeRD, o Leistungsdatum fica em um campo estruturado, e não em algum lugar do texto corrido. Quais prazos se aplicam à E-Rechnung você descobre em nosso guia sobre a obrigação de E-Rechnung em 2025, 2027 e 2028.
Como indicar o Leistungsdatum corretamente
Existem várias formas permitidas. Escolha a que combina com o seu negócio e que seu cliente entenda sem precisar perguntar.
- Dia específico: “Leistungsdatum: 14.10.2026”. Ideal para prestações únicas, como um workshop ou um conserto.
- Mês civil: “Leistungszeitraum: Oktober 2026”. É suficiente segundo o § 31 Abs. 4 UStDV e combina bem com faturas mensais.
- Período: “Leistungszeitraum: 01.07.2026 bis 30.09.2026”. Para faturamentos trimestrais, contratos de manutenção ou fases de projeto.
- Referência à data da fatura: “Das Leistungsdatum entspricht dem Rechnungsdatum.” (A data da prestação corresponde à data da fatura.) Somente se isso for realmente verdade.
- Referência à guia de remessa: “Lieferung gemäß Lieferschein Nr. 2026-118 vom 12.10.2026” (entrega conforme guia de remessa nº 2026-118 de 12/10/2026). A guia de remessa deve estar identificada de forma inequívoca.
- Em pagamentos antecipados: “Anzahlung vereinnahmt am 02.10.2026, Leistung voraussichtlich im Dezember 2026” (adiantamento recebido em 02/10/2026, prestação prevista para dezembro de 2026).
A IHK Ostthüringen cita expressamente a observação sobre a data da fatura e a referência a uma guia de remessa como caminhos permitidos. O Bundesfinanzhof (Tribunal Fiscal Federal) decidiu em 2018 que o mês da prestação pode até resultar da data da fatura, se, pelas circunstâncias do caso concreto, ficar claro que a prestação foi realizada no mês de emissão da fatura. Mas não conte com isso: a decisão ajuda em caso de litígio; uma indicação correta evita o litígio.
Uma visão geral de todos os outros dados obrigatórios, do Steuernummer (número fiscal) ao número sequencial da fatura, você encontra em nosso guia Emitir faturas como autônomo.
Entrega de mercadorias: qual dia conta
No caso de mercadorias, a questão de qual dia é a data de entrega é menos clara do que parece. O informativo da Handwerkskammer Niederbayern-Oberpfalz sobre o momento da prestação distingue dois casos:
- Entrega com transporte: a mercadoria é transportada ou enviada. Em princípio, o determinante é o dia em que o transporte ou o envio começa. Se você posta um pacote em 30 de setembro e ele chega em 2 de outubro, a data de entrega está em setembro.
- Entrega sem transporte: a mercadoria permanece onde está, por exemplo quando o cliente a retira ou já está de posse dela. Aqui conta o dia em que o cliente obtém o poder de disposição.
Justamente no fim do mês, essa diferença desloca a Umsatzsteuer para outro período da UStVA (declaração antecipada de IVA). Quem envia muitas mercadorias deve registrar a data de envio, por exemplo por meio da guia de remessa.
Serviços e períodos da prestação
Para prestações de serviço vale, em princípio, conforme a exposição da Haufe sobre o momento da prestação, o momento da conclusão. Um redator que trabalha em um conceito em setembro e o entrega em 6 de outubro tem como Leistungsdatum outubro.
Se a prestação se estende por vários meses ou anos, como em um mandato de consultoria ou em um contrato de hospedagem, você pode, segundo o § 14 UStG, indicar todo o período da prestação. Em prestações parciais faturadas mensalmente, você indica em cada fatura o respectivo mês.
Pagamentos antecipados e faturas de pagamento parcial
Se você emite uma fatura referente a um pagamento antecipado, a prestação ainda não foi realizada. Nesse caso, ainda não existe Leistungsdatum. Em vez disso, você indica o momento em que recebeu o dinheiro, se ele estiver definido e for diferente da data da fatura. Na fatura final consta então o Leistungsdatum efetivo, e os pagamentos antecipados são compensados. Como isso funciona em detalhe explicamos no guia sobre Abschlagsrechnung e Anzahlungsrechnung.
Fatura sem Leistungsdatum: consequências e correção
Se o Leistungsdatum estiver faltando, a fatura não está completa. As consequências recaem sobretudo sobre seu cliente: para o Vorsteuerabzug (direito ao crédito de IVA), ele precisa de uma fatura em conformidade. O Bundesfinanzhof enfatiza na decisão mencionada acima que a fatura deve permitir identificar a prestação de forma inequívoca e facilmente verificável. Indicações genéricas sem descrição suficiente da prestação podem excluir o direito ao crédito de IVA. Quais outros requisitos precisam ser cumpridos você lê em nosso artigo sobre o Vorsteuerabzug e seu momento correto.
Para você, como emissor da fatura, isso significa: faturas sem Leistungsdatum geram perguntas, atrasos nos pagamentos e, em caso de Betriebsprüfung (auditoria fiscal) no cliente, correções desagradáveis.
A boa notícia: o erro pode ser corrigido. Segundo o § 31 Abs. 5 UStDV, você pode retificar uma fatura transmitindo os dados ausentes ou incorretos em um documento que faça referência específica e inequívoca à fatura original. Veja como proceder:
- Verificar o que falta: apenas o Leistungsdatum ou outros dados? Anote o dia, o mês ou o período efetivo da prestação.
- Criar o documento de retificação: por exemplo, “Berichtigung zur Rechnung Nr. 2026-047 vom 15.09.2026: Der Leistungszeitraum ist August 2026.” (Retificação da fatura nº 2026-047 de 15/09/2026: o período da prestação é agosto de 2026.) O número e a data da fatura original devem ser mencionados.
- Alternativamente, emitir novamente: você também pode estornar a fatura e emitir uma nova fatura completa que faça referência à antiga. A numeração das faturas continua sequencial.
- Arquivar os dois documentos: a fatura original e a retificação devem ser guardadas juntas no seu arquivo de comprovantes.
- Informar o cliente: envie a retificação para o mesmo destino da fatura original, para que ela seja associada ao comprovante correto.
Importante para o cliente: o Bundesfinanzhof reconhece, em princípio, uma retificação retroativa se a fatura original já continha dados sobre o emissor, o destinatário da prestação, a descrição da prestação, a contraprestação e a Umsatzsteuer destacada separadamente. Portanto, se faltar apenas o Leistungsdatum, o direito ao crédito de IVA em regra se mantém no período original. Ao mesmo tempo, o § 14 UStG deixa claro que essa retificação não é um evento retroativo no sentido do Abgabenordnung (código tributário geral), ou seja, por si só não desencadeia novas incidências de juros. Se, em uma auditoria, um crédito de IVA já estiver sendo contestado, fale com seu Steuerberater (consultor tributário) antes de enviar documentos complementares.
Leistungsdatum, Umsatzsteuer e virada do ano
É aqui que o Leistungsdatum pode sair caro ou vantajoso para você mesmo. A pergunta é sempre: em qual período você precisa recolher a Umsatzsteuer, e em qual ano a receita é contabilizada?
Soll-Versteuerung ou Ist-Versteuerung
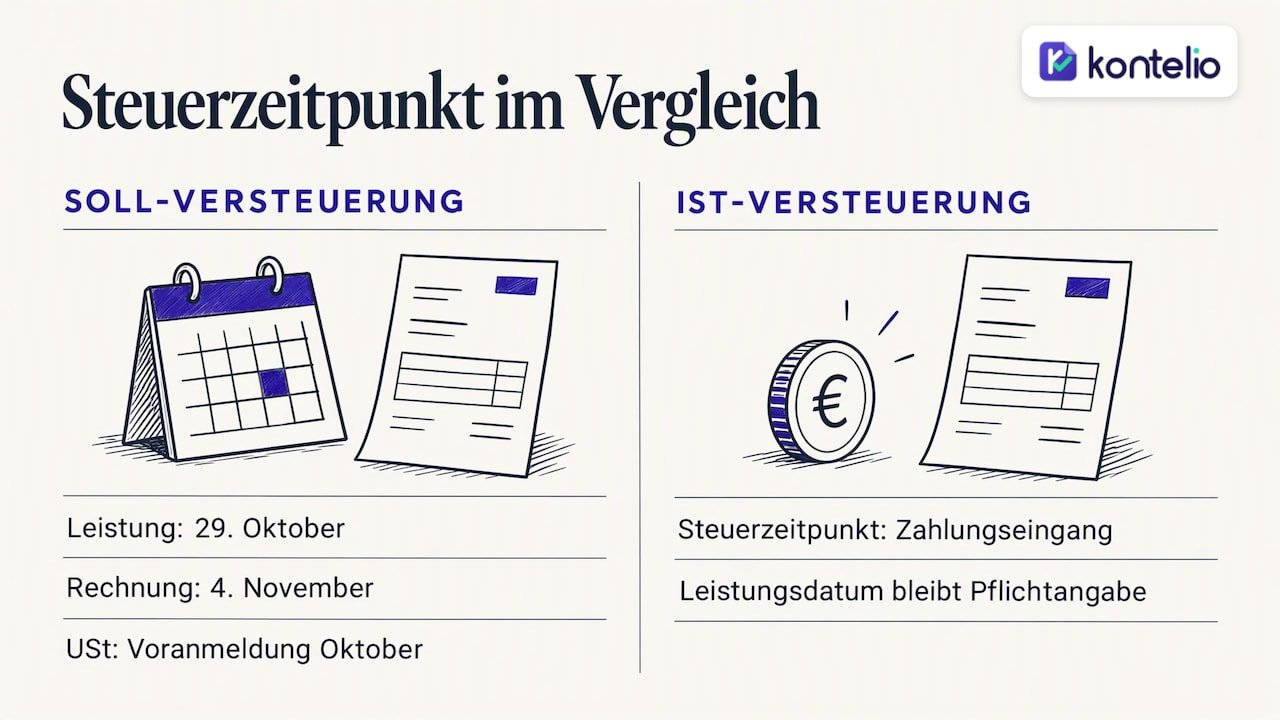
Na Soll-Versteuerung (regime de competência do IVA), a Umsatzsteuer surge, segundo o § 13 UStG, em princípio ao fim do período da UStVA em que você realizou a prestação. O decisivo é, portanto, o Leistungsdatum, e não a data da fatura nem o recebimento do pagamento. Para pagamentos antecipados há regras especiais: nesse caso, o imposto surge com o recebimento.
Na Ist-Versteuerung (regime de caixa do IVA), que muitos autônomos com faturamento menor utilizam mediante solicitação, conta, ao contrário, o recebimento do pagamento. Ainda assim, o Leistungsdatum continua sendo um dado obrigatório na fatura.
Um exemplo com Soll-Versteuerung e declaração antecipada mensal: você conclui um projeto em 29 de outubro e emite a fatura em 4 de novembro. A Umsatzsteuer entra na declaração antecipada de outubro, mesmo que a fatura só seja emitida em novembro. Prazos e códigos de campo (Kennzahlen) sobre isso você encontra em nosso guia sobre a Umsatzsteuer-Voranmeldung.
Prestado em dezembro, faturado em janeiro
O clássico da virada do ano: o trabalho fica pronto em dezembro, mas a fatura só sai em janeiro. Na Soll-Versteuerung, a Umsatzsteuer pertence ao ano anterior e, portanto, à Umsatzsteuererklärung (declaração anual de IVA) desse ano. Quem deixa faturas de dezembro paradas precisa retificar depois a declaração antecipada de dezembro. Quais prazos valem para a declaração anual explicamos no artigo sobre a Umsatzsteuererklärung e pagamento final.
Para a apuração do lucro, a situação varia conforme o método:
- Einnahmenüberschussrechnung – EÜR (apuração simplificada do lucro): conta, em princípio, quando o dinheiro entra. Se seu cliente paga em janeiro a prestação de dezembro, trata-se de uma receita do novo ano. Para pagamentos recorrentes próximos à virada do ano existe uma regra especial, que você deve esclarecer com seu consultor tributário.
- Bilanz (balanço patrimonial): receitas e despesas são atribuídas ao exercício fiscal em que surgiram economicamente. Uma prestação realizada em dezembro é uma receita do ano anterior, mesmo que a fatura seja emitida em janeiro.
O Leistungsdatum é, portanto, um dado que define o mesmo mês para a Umsatzsteuer e para o balanço, enquanto na EÜR é o dia do pagamento que determina o lucro. Especialmente quem passa da EÜR para o balanço deve ficar atento a isso.
Verificar faturas recebidas: checklist rápido
O Leistungsdatum não é importante apenas nas suas próprias faturas. Nas faturas que você recebe, ele ajuda a decidir se você pode abater a Vorsteuer e em qual mês. Verifique em cada fatura recebida:
- A fatura contém um Leistungsdatum, um mês, um período ou uma referência permitida?
- A indicação corresponde ao que realmente aconteceu? Um Leistungsdatum posterior à data da fatura é possível em faturas antecipadas, mas deve fazer você parar para pensar por um momento.
- A prestação está em um ano diferente do da fatura? Então atribua a Umsatzsteuer e, no caso do balanço, a despesa ao ano correto.
- Se a data estiver faltando, peça ao fornecedor uma retificação conforme o § 31 Abs. 5 UStDV antes de reivindicar a Vorsteuer.
- Em faturas em inglês, o campo geralmente se chama “Date of Supply” ou “Service Period”. Mais termos você encontra em nosso artigo sobre a fatura em inglês.
Quem fatura como Kleinunternehmer (pequeno empresário) sem Umsatzsteuer também indica o Leistungsdatum. Quais dados obrigatórios e qual observação devem constar na sua fatura mostra o nosso modelo de Kleinunternehmer-Rechnung.
Nossa visão: o Leistungsdatum deve fazer parte do processo, não depender da memória
Entre autônomos e pequenas empresas, vemos sempre o mesmo padrão: o Leistungsdatum não é esquecido por ser complicado, mas porque a fatura é emitida em um momento tranquilo, dias ou semanas depois do trabalho. Aí ninguém mais sabe exatamente se o projeto ficou pronto em 30 de setembro ou em 2 de outubro, e é justamente essa diferença que define o período da declaração antecipada.
Por isso, nosso conselho é pragmático. Registre a conclusão de uma prestação quando ela acontece, e não apenas ao emitir a fatura. Use o mês civil quando o dia exato não for relevante; isso é juridicamente suficiente e menos sujeito a erros. Escreva “Leistungsdatum entspricht Rechnungsdatum” somente quando você entrega e fatura no mesmo dia, e não como texto padrão em todos os modelos. E, em dezembro, revise cada prestação em aberto antes que o ano termine.
Quem trabalha assim raramente precisa de uma retificação e não tem surpresas com a Umsatzsteuer na virada do ano.
— Paulo
Emitir faturas com Leistungsdatum no Kontelio
Com o Kontelio, você emite faturas e E-Rechnungen nos formatos ZUGFeRD e XRechnung, registra despesas e comprovantes por upload de foto e prepara a Umsatzsteuer-Voranmeldung, a declaração anual de IVA e a EÜR. O envio é feito diretamente pelo ELSTER (portal de declaração eletrônica), lembretes de prazo ajudam você a não perder nenhuma declaração antecipada, e seus comprovantes são arquivados com segurança jurídica. Você pode usar a interface no idioma de sua preferência.
Você pode testar o Kontelio gratuitamente por 30 dias, sem cartão de crédito. Depois, escolhe um plano: Start por 9,90 € por mês ou 99 € por ano, Business por 22,90 € por mês ou 199 € por ano, Pro por 32,90 € por mês ou 299 € por ano. Todos os detalhes estão na nossa página de preços e planos.
Perguntas frequentes
O Leistungsdatum precisa ser uma data exata?
Não. Segundo o § 31 Abs. 4 UStDV, basta o mês civil em que você entregou a mercadoria ou prestou o serviço, por exemplo “Leistungszeitraum: September 2026”. Uma data com o dia exato é permitida e muitas vezes útil em entregas no fim do mês.
O Leistungsdatum pode ser posterior à data da fatura?
Sim, por exemplo quando você fatura antecipadamente, como em um contrato anual. Em pagamentos antecipados, você indica, em vez do Leistungsdatum, o momento em que recebeu o dinheiro. Na fatura final consta então o Leistungsdatum efetivo.
Uma fatura sem Leistungsdatum é inválida?
Ela não está em conformidade e pode dificultar o direito ao crédito de IVA do seu cliente. Mas você pode retificá-la, enviando o Leistungsdatum em um documento que faça referência inequívoca à fatura original. Se a fatura original contiver os demais dados essenciais, a retificação em regra tem efeito retroativo.
Por qual data devo lançar uma fatura recebida?
Para a Vorsteuer, você precisa de uma fatura em conformidade; o Leistungsdatum ajuda a determinar a qual período a prestação deve ser atribuída. No balanço, para a despesa conta o ano em que a prestação ocorreu economicamente. Na EÜR, conta em princípio o dia do pagamento.
Fontes
§ 14 UStG: emissão de faturas § 31 UStDV: dados na fatura IHK Ostthüringen: dados obrigatórios nas faturas Bundesfinanzhof: Leistungsdatum a partir da data da fatura Handwerkskammer Niederbayern-Oberpfalz: informativo sobre o momento da prestação Haufe: momento da prestação ou do recebimento
Recomendações
Este artigo foi traduzido automaticamente do alemão. Só a versão alemã é a de referência.