Immobilisations
Saisir des immobilisations, faire calculer le plan d'amortissement, comptabiliser l'AfA et sortir les biens en cas de vente ou de mise au rebut.
Dans Immobilisations, vous tenez votre registre des immobilisations : appareils, mobilier, logiciels ou véhicules qui servent à votre entreprise pendant plus d'un an. Leur coût ne réduit pas le bénéfice en une seule fois, il est réparti sur la durée d'utilisation. Kontelio calcule cet amortissement, le comptabilise et fournit les valeurs pour les formulaires fiscaux.
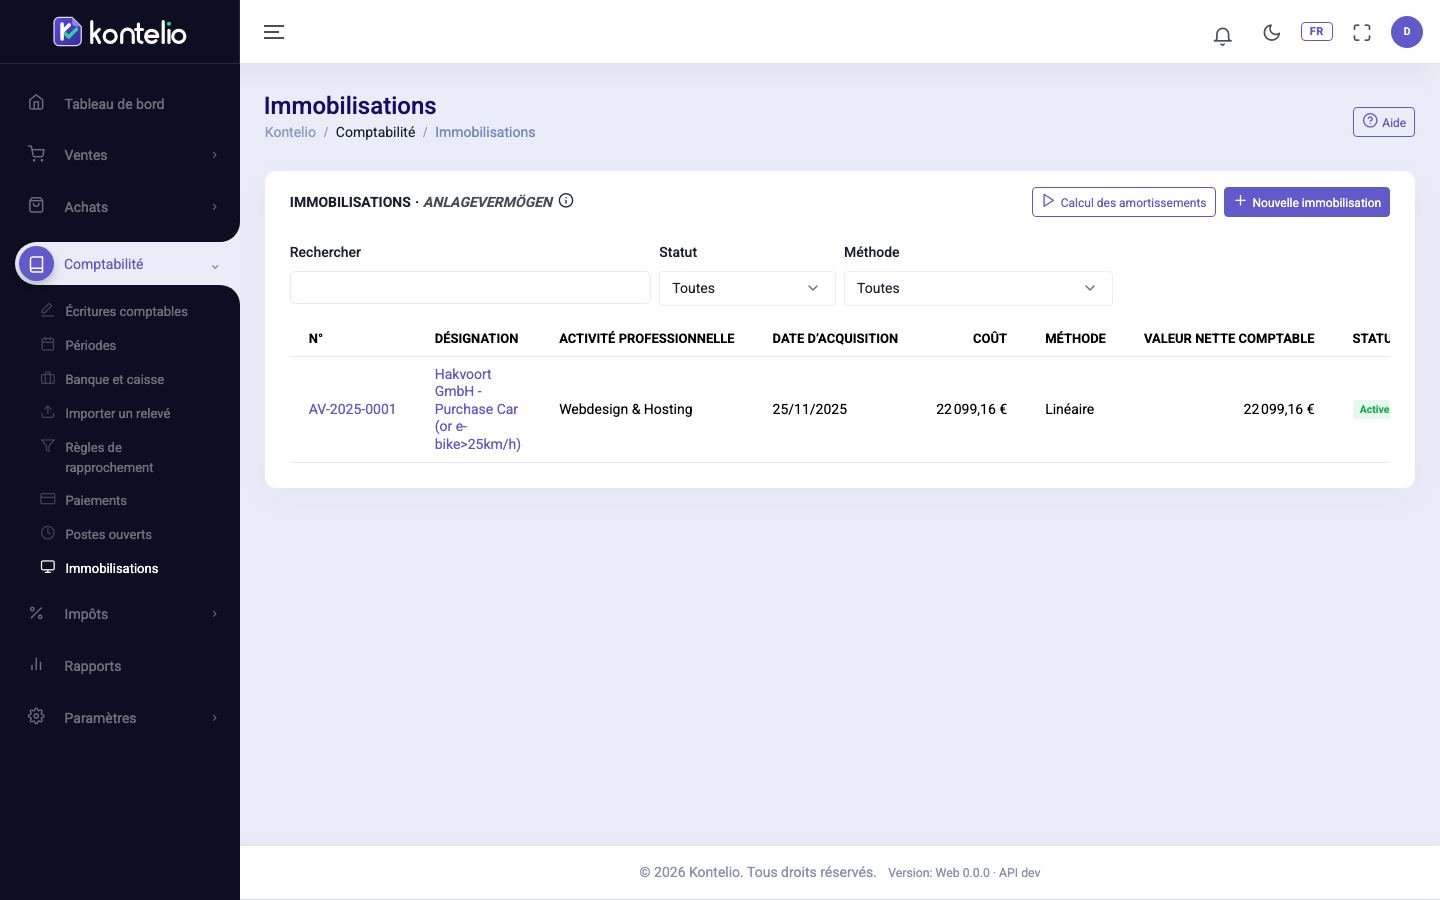
Créer une immobilisation
Le plus simple est de créer l'immobilisation directement à partir d'une dépense (voir Dépenses) : le coût et la date sont alors repris du justificatif. Pour la créer manuellement :
- Cliquez sur Nouvelle immobilisation.
- Renseignez Désignation, Activité professionnelle et Catégorie d’immobilisation.
- Saisissez Date d’acquisition et Coût d’acquisition (HT).
- Lisez la Suggestion que Kontelio calcule à partir du montant, de la date et de la catégorie, et acceptez-la avec Appliquer la suggestion ou choisissez vous-même sous Méthode.
- Cliquez sur Enregistrer le brouillon. Tant que l'immobilisation est un brouillon, vous pouvez tout modifier.
- Vérifiez le Plan d’amortissement sous le formulaire et cliquez sur Activer. Le plan est alors arrêté.
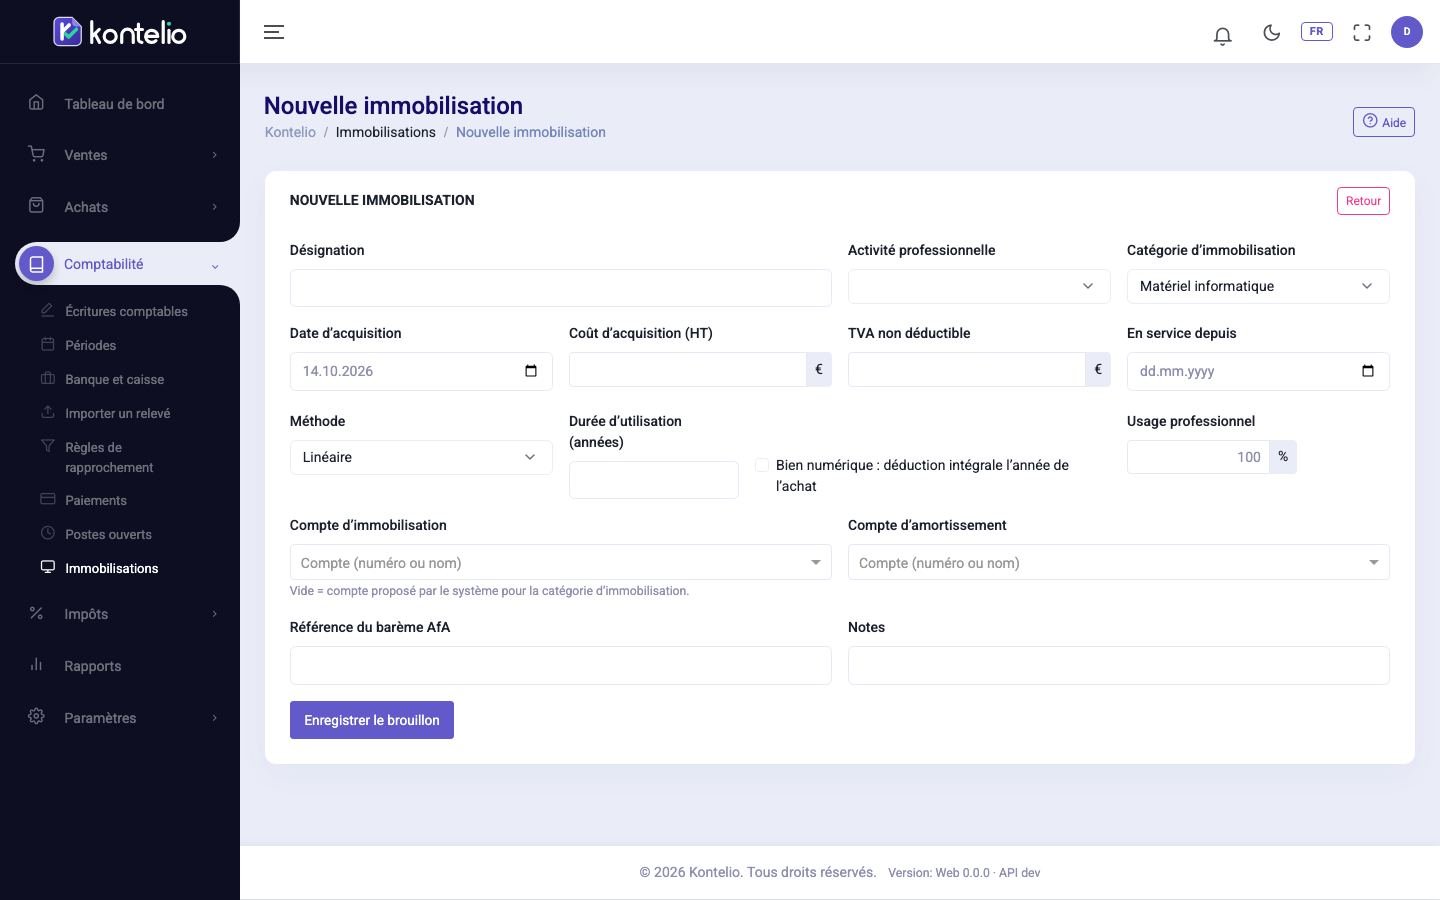
| Champ | Signification |
|---|---|
| TVA non déductible | TVA que l'administration fiscale ne vous rembourse pas, par exemple en tant que petite entreprise. Elle augmente le coût d'acquisition. |
| En service depuis | L'amortissement commence à partir de ce mois, s'il diffère de la date d'acquisition. |
| Durée d’utilisation (années) | Le nombre d'années d'utilisation du bien. Kontelio propose la valeur du barème officiel d'AfA ; vous pouvez noter la source dans Référence du barème AfA. |
| Bien numérique : déduction intégrale l’année de l’achat | Pour le matériel informatique et les logiciels : déduction du coût total l'année de l'acquisition. |
| Usage professionnel | Si vous utilisez aussi le bien à titre privé, seule cette part de l'amortissement est une charge d'exploitation. |
| Compte d’immobilisation / Compte d’amortissement | À laisser vides : Kontelio utilise les comptes adaptés à la catégorie. |
Comptabiliser l'AfA
- Dans la liste, cliquez sur Calcul des amortissements.
- Choisissez Année et, sous Mois, un mois ou Année entière ; si vous avez plusieurs activités, choisissez aussi l'activité.
- Cliquez sur Simulation. Kontelio montre l'amortissement qui serait comptabilisé pour chaque immobilisation, sans rien comptabiliser.
- Si les montants sont corrects, cliquez sur Comptabiliser les amortissements et confirmez.
Pour chaque immobilisation et chaque période, une écriture d'origine Amortissement est créée, datée du dernier jour de la période. Les amortissements déjà comptabilisés sont ignorés ; vous pouvez donc relancer le traitement sans risque. L'amortissement mensuel ou annuel se règle au niveau de l'activité.
Sortir une immobilisation
Lorsque vous vendez, mettez au rebut, perdez ou prélevez à titre privé une immobilisation :
- Ouvrez l'immobilisation et cliquez sur Sortir / vendre.
- Sous Type de sortie, choisissez par exemple Vente et renseignez Date de sortie.
- En cas de vente, saisissez le Prix de vente (HT) ; en cas de prélèvement privé, la Valeur de marché (Teilwert).
- Sous Ce qui sera comptabilisé, vérifiez ce qui sera comptabilisé et cliquez sur Sortir l’immobilisation.
Kontelio comptabilise l'amortissement au prorata jusqu'au mois de la sortie et la valeur nette comptable restante en charge. En cas de vente, un brouillon de facture avec le prix et le code de taxe est créé ; vous le vérifiez et l'émettez dans Factures. Un bien du poste collectif n'est pas sorti individuellement ; le poste collectif continue sans changement.
Sonderabschreibung et Investitionsabzugsbetrag (§ 7g)
Sous une immobilisation enregistrée, Kontelio affiche jusqu'à trois sections relatives au § 7g EStG :
- IAB disponible (Investitionsabzugsbetrag) : apparaît si l'activité dispose d'un Investitionsabzugsbetrag (déduction pour investissement futur) avec un solde restant. La façon de l'affecter au bien est décrite dans Déductions pour investissement (IAB).
- Amortissement supplémentaire pour petites entreprises (§ 7g) : la Sonderabschreibung (amortissement spécial) pour les biens meubles des petites entreprises.
- Condition d’utilisation (§ 7g Abs. 4 / Abs. 6 Nr. 2) : si le bien est utilisé comme prescrit jusqu'à la fin de l'année suivante.
Pour planifier la Sonderabschreibung :
- Choisissez l'utilisation dans Usage du bien et confirmez Utilisé dans un établissement en Allemagne.
- Saisissez pour chaque année le montant souhaité dans Amortissement supplémentaire. Kontelio affiche le montant maximal et propose de le prendre l'année de l'acquisition ; rien n'est repris automatiquement.
- Si, selon l'Anlage EÜR figée, le bénéfice de l'année précédant l'acquisition dépasse la limite, confirmez que le bénéfice déterminant pour le Finanzamt ne la dépasse pas — sinon la Sonderabschreibung n'est pas possible.
- Cliquez sur Enregistrer l'amortissement supplémentaire. Le plan d'amortissement est recalculé et affiche les lignes Amortissement supplémentaire § 7g. Avec Supprimer, vous supprimez à nouveau le plan.
Véhicules et usage privé (règle du 1 %)
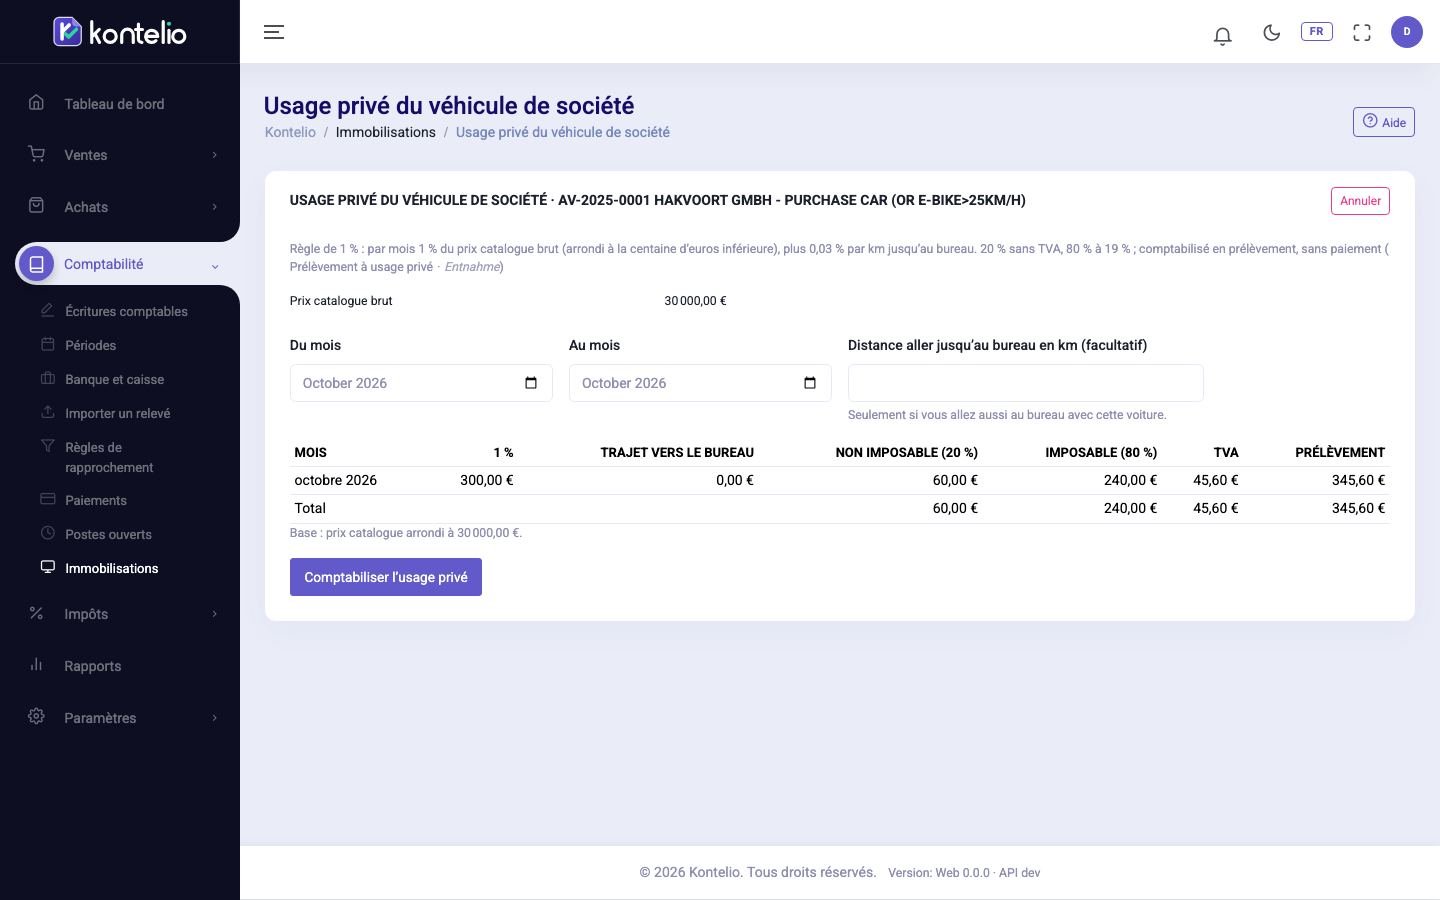
Pour un bien de la classe Véhicule, vous saisissez aussi Prix catalogue brut et Carburant. Un véhicule activé affiche la section Véhicule et usage privé avec les mois d'usage privé déjà comptabilisés.
- Dans cette section, cliquez sur Comptabiliser l’usage privé.
- Choisissez Du mois et Au mois (douze mois au plus). Si vous vous rendez aussi au lieu d'activité avec le véhicule, saisissez la distance aller en km.
- Vérifiez l'aperçu par mois et cliquez sur Comptabiliser l’usage privé.
Kontelio comptabilise un prélèvement (Entnahme) par mois, sans paiement. Pour corriger un mois, annulez-le sur le véhicule avec Extourner puis comptabilisez-le à nouveau.
Statuts
| Statut | Signification |
|---|---|
| Brouillon | Saisie, sans plan arrêté. Toutes les données sont modifiables. |
| Active | Activée ; le plan d'amortissement est arrêté et comptabilisé à chaque traitement d'AfA. |
| Totalement amortie | Entièrement amortie ; le bien est toujours dans l'entreprise. |
| Sortie | Vendue, mise au rebut, perdue ou prélevée à titre privé. |
Bon à savoir
- Les immobilisations et leurs amortissements alimentent la Tableau des immobilisations (AVEÜR) et l'Comptabilité de trésorerie (EÜR).
- Après l'activation, les données d'une immobilisation ne sont plus modifiables.
- Créer des immobilisations, comptabiliser l'AfA et sortir des immobilisations sont des droits distincts.